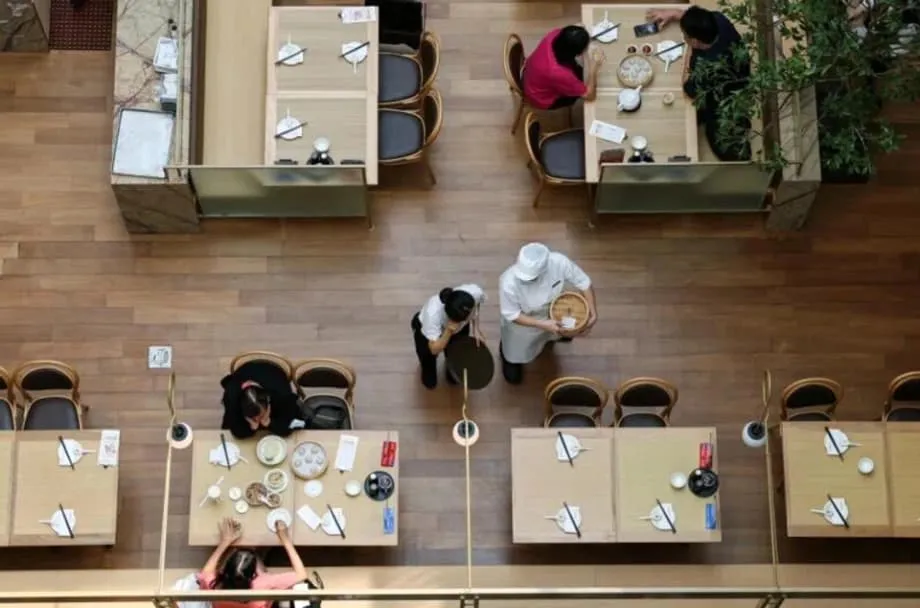
Une nouvelle phase pour une scène gastronomique saturée
Le paysage de la restauration à Singapour passe de la vitesse à la précision. Après des années d’expansion rapide des enseignes chinoises de fondue et des marques grand public, la scène culinaire de la ville entre dans une phase plus sélective, axée sur la qualité des produits, la rigueur opérationnelle et des concepts plus affirmés. Les enseignes chinoises bien établies peaufinent leur exécution, tandis qu’une nouvelle vague d’acteurs, dont des spécialistes du café et du thé, arrive avec de solides soutiens financiers et des stratégies bien rodées. Dans le même temps, des marques mondiales d’Amérique du Nord et d’Asie lorgnent les consommateurs cosmopolites de Singapour, faisant de l’île un terrain d’essai pour des concepts capables de s’étendre à toute l’Asie du Sud-Est.
Sommaire
- Une nouvelle phase pour une scène gastronomique saturée
- Pourquoi Singapour sert de tremplin
- Les chaînes de café et de thé se multiplient sur l’île
- Prix et positionnement
- L’efficacité, une arme concurrentielle
- Propriétaires, loyers et résistance locale
- Succès, fermetures et rotation
- Les géants mondiaux mettent Singapour à l’épreuve
- La technologie et la fidélisation deviennent la norme
- Culture et communauté : les enjeux de l’inclusion
- Ce que cela signifie pour les consommateurs
- Points clés
Les observateurs du secteur décrivent ce moment non pas comme un plafond à la croissance, mais comme une phase de maturation. La première phase récompensait la vitesse, la surface commerciale et l’avantage du premier entrant. La suivante privilégie la différenciation et la pérennité. Pour les exploitants, les questions sont désormais les suivantes : leurs menus donnent-ils envie de revenir ? Leurs établissements fonctionnent-ils avec des équipes réduites et efficacement ? Leurs marques peuvent-elles retenir l’attention sur un marché où le choix abonde ?
Pourquoi Singapour sert de tremplin
De nombreux opérateurs chinois de la restauration et des boissons se développent à l’étranger après une période difficile sur leur marché intérieur. La demande intérieure est atone depuis la fin des restrictions liées à la pandémie. Un long marasme immobilier et une concurrence persistante sur les prix ont comprimé les marges, tandis que les droits de douane ont accentué les pressions dans d’autres secteurs qui influent sur la confiance des consommateurs. Ce contexte a accéléré la poussée vers l’étranger. Singapour offre une proximité culturelle, un État de droit, du personnel anglophone, des consommateurs à l’aise avec les nouvelles technologies et une position centrale en Asie du Sud-Est. Pour les investisseurs, une adresse dans les centres commerciaux haut de gamme et les quartiers d’affaires de l’île constitue un signal utile. Selon le cabinet de conseil Momentum Works, quelque 85 marques chinoises exploitaient environ 405 établissements à Singapour en août, soit plus du double du nombre enregistré un an auparavant.
Cette expansion a aussi suscité des tensions. Certains nouveaux venus disposent de capitaux importants et d’ambitions mondiales, ce qui leur permet de décrocher des emplacements de premier choix. C’est le cas de Yong Fu, restaurant de Shanghai étoilé au guide Michelin, qui aurait investi environ 10 millions de dollars singapouriens pour ouvrir son premier établissement à Singapour et préparer de nouvelles implantations à Londres, New York et Paris. Pour les petits opérateurs locaux, rivaliser avec de telles dépenses est difficile. Beaucoup de marques chinoises présentent néanmoins Singapour comme un tremplin vers l’ensemble de la région. Joanna Jia, responsable de ChaPanda à Singapour, chaîne de thé qui a commencé à ouvrir des établissements en juillet, a expliqué pourquoi il est important de s’implanter ici avant de partir à la conquête des marchés voisins.
Présentant les objectifs régionaux de ChaPanda, Joanna Jia, responsable de la chaîne à Singapour, qui a supervisé l’ouverture des premiers établissements de l’enseigne dans la ville, les a exposés clairement.
Si nous parvenons à développer notre marque à Singapour, sa notoriété pourra s’étendre à la Malaisie et au Vietnam, voire à l’Indonésie.
Cette ambition répond à une stratégie répandue : s’implanter à Singapour, se faire connaître des habitants et des voyageurs, puis se développer en Malaisie, en Thaïlande, au Vietnam et au-delà, avec un soutien financier accru et des opérations éprouvées.
Les chaînes de café et de thé se multiplient sur l’île
La scène du café montre à quel point Singapour est devenu un tremplin prisé. En quelques mois, Luckin Coffee, originaire de Chine, a ouvert une trentaine d’établissements ; Kenangan Coffee, d’Indonésie, en a inauguré quatre ; Tim Hortons, du Canada, en a ouvert deux ; et Louisa Coffee, de Taïwan, ainsi que Fore Coffee, d’Indonésie, en ont ouvert au moins un chacune. Beaucoup choisissent des emplacements très visibles, comme le terminal 2 de l’aéroport de Changi, Jewel, Raffles City et Takashimaya. Être présent dans les lieux emblématiques de la ville ne se résume pas à attirer les passants. C’est aussi l’occasion de se faire connaître des investisseurs et partenaires internationaux qui viennent travailler dans la place financière ou la visiter.
Les acteurs historiques restent solides. Starbucks compte plus de 140 établissements à Singapour, tandis que The Coffee Bean & Tea Leaf en dénombre plus de 70. La chaîne locale Huggs en exploite une vingtaine, auxquelles s’ajoutent des centaines de cafés de quartier. Les prix varient considérablement. Un café infusé à froid dans une chaîne mondiale peut coûter plus de 6 dollars singapouriens, tandis qu’un café noir dans un kopitiam local coûte en moyenne environ 1,20 dollar singapourien, ce qui fait du rapport qualité-prix un critère central pour de nombreux consommateurs.
Prix et positionnement
Les marques chinoises de boissons segmentent le marché en cultivant des identités distinctes. Chagee se positionne comme une marque de thé haut de gamme et contemporaine, avec des collaborations ancrées dans la culture chinoise et une orientation axée sur le bien-être. Luckin mise sur la commodité avec de petits établissements et une forte place accordée à la commande sur mobile, souvent accompagnée de partenariats très médiatisés pour attirer les jeunes clients. Mixue vise le grand public avec des prix agressifs et une large présence en banlieue. Les formats des établissements reflètent ces choix. Les marques de thé haut de gamme recherchent des lieux immersifs et soignés, les chaînes de café axées sur la commodité privilégient les petits points de vente à emporter, et les enseignes grand public quadrillent les quartiers résidentiels.
Ces stratégies fonctionnent parce que l’économie des points de vente est soigneusement calibrée. La superficie des établissements, les effectifs, la rapidité du service et le calendrier marketing sont adaptés à la demande locale, tout en s’appuyant sur des systèmes centralisés. C’est la même mécanique qui a permis à ces marques de se développer en Chine, désormais ajustée au tissu urbain dense de Singapour.
Pour les consommateurs, l’effet se fait surtout sentir dans la diversité de l’offre et la fréquence des promotions. Les lancements de cafés et de thés s’enchaînent rapidement, les saveurs en édition limitée renouvellent les menus et les offres sur les applications stimulent les achats. Ce rythme convient à une ville friande de nouveautés, mais il relève aussi le niveau d’exigence en matière de fidélisation, domaine où les données et les outils de gestion de la relation client jouent un rôle essentiel.
L’efficacité, une arme concurrentielle
De nombreuses chaînes chinoises s’appuient sur des opérations rigoureuses. Chez Meow Barbecue, à Singapour, les équipes appliquent des normes de temps strictes pour préparer et servir les plats les plus populaires. Les restaurants utilisent des tableaux de bord numériques pour suivre en temps réel le débit et les stocks, tandis que des équipements intelligents automatisent les tâches répétitives. Les comptoirs de boissons sont conçus pour que le personnel puisse préparer en quelques secondes un thé glacé au lait personnalisé à l’aide de machines maison. Le siège en Chine peut envoyer instantanément aux établissements à l’étranger des recettes actualisées et des supports promotionnels, ce qui raccourcit les délais de déploiement.
La puissance de la chaîne d’approvisionnement amplifie ces gains. Les grandes marques s’approvisionnent directement auprès d’usines dédiées ou dans le cadre d’accords exclusifs, ce qui réduit les coûts et stabilise la qualité. Cette approche permet de maintenir des prix compétitifs, même dans une ville où le coût de la vie est élevé. Elle a toutefois ses limites. Les moyens de paiement, les règles du travail et les attentes des consommateurs varient selon les marchés. Les primes au personnel qui fonctionnent à Shenzhen ne sont pas forcément adaptées à Singapour. Les nouveaux acteurs les plus performants adaptent leurs systèmes, et pas seulement leurs menus, aux conditions locales.
Propriétaires, loyers et résistance locale
L’arrivée de nouveaux acteurs disposant de moyens importants a intensifié la concurrence pour les meilleurs emplacements. Selon les agents immobiliers, les chaînes soutenues par des investisseurs peuvent surenchérir face aux petits acteurs pour obtenir les sites les plus recherchés, ce qui fait grimper les loyers dans les quartiers animés. Les exploitants indépendants et les enseignes locales de longue date, déjà confrontés à la hausse des coûts de l’énergie et de la main-d’œuvre, sont ainsi sous pression. Le débat ne porte pas uniquement sur les prix, mais aussi sur le risque qu’une vague de concepts similaires réduise la diversité de l’offre.
En juin, Singapore Tenants United for Fairness, un groupe qui représente quelque 700 chefs d’entreprise, a livré un constat sans détour sur les difficultés rencontrées par les petites et moyennes entreprises locales lorsqu’elles négocient avec de nouveaux acteurs de plus grande taille.
Ils ne jouent même pas dans la même catégorie.
Ce sentiment est largement partagé par les commerçants de quartier. Les marques chinoises répondent que leur confiance repose sur des modèles à coûts réduits et une exécution rigoureuse, et pas seulement sur leurs capitaux. Les conseillers immobiliers voient les deux aspects du problème. Les locataires locaux subissent manifestement des pressions, mais cette nouvelle concurrence pousse aussi les acteurs à améliorer l’expérience en magasin, l’adoption des technologies et le service à la clientèle.
Pour les propriétaires, la présence d’un mélange de grandes marques mondiales, d’enseignes chinoises en plein essor et d’acteurs locaux résilients permet de répartir les risques. Pour les consommateurs, le bilan est une offre plus vaste, même si la hausse des coûts d’occupation complique le maintien de prix accessibles pour les petits restaurants, à moins de miser sur des menus ingénieux ou un renouvellement accru de la clientèle.
Succès, fermetures et rotation
La rotation des établissements a toujours fait partie du paysage de la restauration singapourienne, mais le rythme observé depuis 2024 a été brutal. Des enseignes connues ont fermé des établissements, notamment plusieurs restaurants de quartier d’une grande chaîne de fondue et des restaurants de célèbres chaînes japonaises de ramen. Les restaurateurs indiquent que leurs recettes sont en baisse par rapport à l’année dernière. Les loyers et les factures d’énergie élevés, un marché du travail tendu et l’évolution des habitudes de consommation pèsent tous sur les marges. Les fournisseurs ressentent eux aussi la pression, avec des conditions de crédit plus strictes et des commandes moins nombreuses.
Malgré tout, de nouveaux concepts continuent d’ouvrir. Les exploitants qui réussissent proposent généralement un bon rapport qualité-prix ou une expérience qui justifie une sortie au restaurant. Le futur système de transport rapide entre Singapour et Johor Bahru pourrait influer sur les habitudes de restauration le week-end, certains Singapouriens traversant la frontière pour des repas moins chers. D’autres entrevoient des possibilités de partenariats transfrontaliers, de chaînes d’approvisionnement partagées et de promotions conjointes profitables aux deux parties.
Les géants mondiaux mettent Singapour à l’épreuve
La diversité de sa clientèle et sa visibilité régionale attirent à Singapour bien d’autres enseignes que les marques chinoises. Des chaînes américaines et coréennes de restauration rapide, notamment des enseignes spécialisées dans le poulet et la cuisine mexicaine ainsi que des chaînes coréennes bien établies, étudient le marché ou y testent leur offre. Le raisonnement est simple : si un concept peut s’imposer dans les centres commerciaux et les quartiers d’affaires de Singapour, face à des clients exigeants et à une concurrence féroce, il aura de meilleures chances à Kuala Lumpur, Bangkok, Jakarta et Manille.
Les géants chinois ajustent eux aussi leur stratégie. L’un des principaux opérateurs de fondue, qui n’a pas atteint ses objectifs de bénéfices dans un contexte de concurrence intérieure accrue, indique qu’il concentrera son expansion sur des marchés étrangers déjà établis, dont les États-Unis. À Singapour, le groupe local BreadTalk offre un contrepoint. L’entreprise affirme que la croissance internationale est essentielle à son avenir et exploite désormais près de 700 établissements sur 14 marchés, entre succursales en propre et franchisées. La leçon est similaire : l’expansion à l’étranger fonctionne mieux lorsque les concepts sont adaptés aux marchés locaux tout en restant fidèles à l’identité de la marque.
Pour les marques mondiales, Singapour est une scène. Le public ne se limite pas aux habitants : il comprend aussi des touristes de la région, des étudiants étrangers et des voyageurs d’affaires, qui emportent avec eux l’image de la ville dans leur pays. Une forte notoriété acquise ici peut porter ses fruits en Asie du Sud-Est et au-delà.
La technologie et la fidélisation deviennent la norme
Derrière les vitrines, la véritable bataille porte sur les données clients et les visites répétées. Des éditeurs de logiciels basés à Singapour se pressent pour doter les opérateurs de la restauration et des boissons d’outils à la hauteur de la sophistication numérique des plus grandes chaînes mondiales. Une plateforme a lancé un service d’application en marque blanche qui permet aux restaurants de créer leur propre application mobile en quelques jours, avec commande et paiement en ligne, programmes de fidélité personnalisables et gestion de la relation client. Une grande marque mexicaine de restauration rapide à service limité, présente à Singapour, utilise déjà le système. L’intérêt est de garder le contrôle. Les exploitants peuvent gérer directement leurs relations avec les clients, réduire leur dépendance aux applications de livraison tierces et proposer des offres ciblées qui augmentent la fréquence des visites et le montant moyen des achats.
David Brunier, fondateur et directeur général de la plateforme d’applications, estime que les interactions sur mobile seront au cœur de toutes les activités de restauration physique.
La nouvelle génération d’entreprises physiques fonctionnera grâce aux applications mobiles et aux données des consommateurs.
Ces outils ne sont plus réservés à quelques géants. Grâce à une tarification à la transaction et à des modèles prêts à l’emploi, les marques de taille moyenne peuvent acquérir les mêmes capacités numériques. Sur un marché où les promotions changent chaque semaine et où des concurrents ouvrent leurs portes à proximité, un canal direct vers les clients fidèles peut faire la différence.
Culture et communauté : les enjeux de l’inclusion
L’afflux de nouveaux restaurants chinois a modifié l’atmosphère de nombreux quartiers. Les plats comme le mala, le poisson grillé à la façon de Chongqing et les nouilles de riz du Yunnan sont désormais courants sur toute l’île. De nombreux habitants apprécient cette diversité. D’autres craignent que les commerces locaux de longue date perdent leur dimension humaine, à mesure que les anciens tenanciers de stands de hawker prennent leur retraite et que les jeunes Singapouriens choisissent d’autres carrières. Un programme gouvernemental destiné à distinguer les commerces patrimoniaux a été lancé, mais seule une fraction des candidats a jusqu’ici été officiellement reconnue.
Il existe aussi des enjeux concrets d’inclusion. Certains nouveaux restaurants affichent des menus principalement en mandarin, ce qui peut constituer un obstacle pour les personnes qui ne parlent pas cette langue, y compris certains Singapouriens d’origine chinoise. Les personnes ayant besoin d’une alimentation halal ont moins de choix dans les quartiers où se concentrent les menus riches en porc. Aucune de ces difficultés n’est insurmontable. Les marques qui proposent des menus bilingues, un marketing plus inclusif et des équipes représentatives de la communauté parviennent généralement à élargir leur clientèle. L’intégration progresse lorsque les nouveaux venus apprennent à s’adapter aux rythmes locaux, tout comme les habitants font une place aux nouvelles saveurs.
Ce que cela signifie pour les consommateurs
Pour les clients, les avantages sont évidents. Un plus grand choix à différents prix, des lancements de produits plus fréquents et une exécution plus soignée rehaussent le niveau d’une soirée au restaurant ou d’une pause-café rapide. En contrepartie, les loyers élevés et la hausse des coûts d’exploitation peuvent faire grimper les prix dans certains établissements. Les bonnes affaires restent possibles, notamment dans les hawker centres et les commerces de quartier, et la concurrence entre les chaînes de boissons maintient des prix attractifs sur les produits d’entrée de gamme. Il faut s’attendre à voir perdurer les offres sur les applications, les avantages de fidélité, les saveurs en édition limitée et les collaborations faisant appel à la culture populaire pour maintenir l’affluence.
Points clés
- À Singapour, le secteur de la restauration et des boissons est passé d’une expansion rapide à une phase axée sur la qualité, avec des concepts plus aboutis et une meilleure exécution.
- Les chaînes chinoises utilisent Singapour comme terrain d’essai pour leur expansion mondiale, alors que la demande intérieure est faible et que la concurrence sur les prix est intense en Chine.
- Selon Momentum Works, quelque 85 marques chinoises comptaient environ 405 établissements à Singapour en août, soit plus du double du nombre enregistré un an auparavant.
- Les chaînes de café et de thé ont mené la dernière vague d’ouvertures, avec Luckin, Kenangan, Tim Hortons, Louisa et Fore aux côtés des enseignes déjà établies.
- L’efficacité opérationnelle, l’automatisation et les accords d’approvisionnement direct aident les marques chinoises à rivaliser sur la rapidité et les prix.
- Les locataires locaux subissent la pression sur les loyers et l’accès aux emplacements, les nouveaux acteurs soutenus par des investisseurs se disputant les meilleurs sites, ce qui suscite des protestations de la part des associations professionnelles.
- La rotation est importante, avec des fermetures marquantes depuis 2024, mais les ouvertures se poursuivent tandis que les exploitants misent sur les prix et l’expérience client.
- Des marques mondiales des États-Unis et de Corée étudient le marché singapourien comme terrain d’essai pour l’Asie du Sud-Est.
- Les outils numériques de commande, de fidélisation et de gestion de la relation client deviennent la norme, les exploitants cherchant à gérer directement leurs relations avec leur clientèle.
- L’inclusion culturelle reste une priorité : les menus bilingues et le recrutement diversifié aident les nouveaux venus à s’adresser à des communautés plus larges.