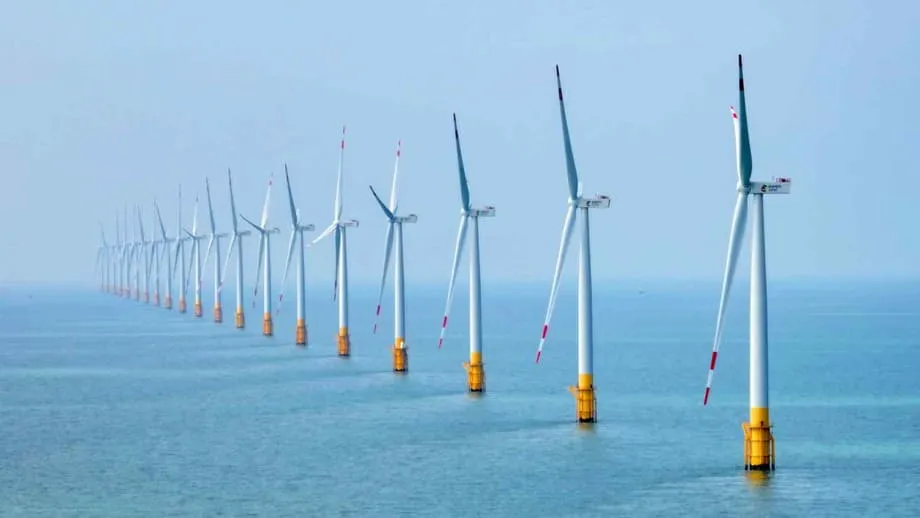
Pourquoi la Chine accélère dans l’éolien en mer
La Chine développe l’éolien en mer à un rythme sans équivalent parmi les grandes économies. Cette progression est portée par le soutien de l’État, les prix bas des turbines fabriquées par des constructeurs nationaux et un vaste portefeuille de projets le long de sa façade est. Selon les prévisions du secteur, la Chine représentera environ la moitié des nouvelles capacités éoliennes en mer mises en service d’ici à 2030. Des travaux de recherche indépendants estiment également qu’elle pourrait détenir quelque 45 % de la capacité éolienne en mer cumulée dans le monde à cette échéance. Le pays se trouve ainsi au cœur d’une technologie que de nombreux gouvernements jugent essentielle à la production d’électricité décarbonée et à la sécurité énergétique.
Sommaire
- Pourquoi la Chine accélère dans l’éolien en mer
- Les chiffres qui expliquent cette avance
- Quelle part de marché la Chine pourrait-elle détenir d’ici à 2030 ?
- Politiques publiques, prix et avantage industriel
- Pourquoi les turbines coûtent moins cher en Chine
- Les projets des provinces, du Guangdong à Hainan
- Le plan du Guangdong : 66,9 GW d’ici à 2030
- Contexte mondial : difficultés aux États-Unis et réajustements en Europe
- Conséquences pour les chaînes d’approvisionnement
- Éolien en mer et économie numérique chinoise
- À l’intérieur du centre de données sous-marin
- Le changement d’échelle apporte de nouveaux défis
- Bénéfices environnementaux et raccordement au réseau
- Éolien posé ou flottant
- Les points à suivre d’ici à 2030
- À retenir
La dynamique chinoise contraste avec la situation plus mitigée d’autres marchés. Certains ont ralenti sous l’effet de l’inflation, de la hausse des taux d’intérêt et de l’annulation de projets. La taille du marché chinois, une chaîne d’approvisionnement bien établie et la continuité des politiques publiques ont contribué à maintenir la compétitivité des coûts, tandis que les gestionnaires de réseau raccordent de grands parcs éoliens côtiers aux régions énergivores, où se concentrent les industries lourdes et les infrastructures numériques en expansion.
L’éolien en mer devient aussi un outil stratégique pour alimenter les pôles technologiques du littoral, de la fabrication de pointe aux centres de données. Cette combinaison de demande industrielle, d’objectifs politiques et d’une chaîne d’approvisionnement étoffée explique pourquoi la Chine devrait dominer la prochaine phase de construction mondiale de parcs éoliens en mer.
Les chiffres qui expliquent cette avance
Selon les relevés internationaux du secteur, le parc éolien en mer mondial atteignait environ 83 gigawatts fin 2024, après le raccordement de 8 gigawatts cette année-là. Les appels d’offres publics ont attribué un volume record de capacités futures, et près de 50 gigawatts de projets sont déjà en construction dans le monde. Les prévisions tablent sur une hausse des installations annuelles, de moins de 10 gigawatts au milieu des années 2020 à environ 34 gigawatts en 2030.
La Chine est depuis plusieurs années le premier constructeur de parcs éoliens en mer. À la mi-2023, elle disposait de plus de 31 gigawatts de capacités en exploitation en mer, davantage que tout autre pays. À court terme, la croissance se concentre en Chine et en Europe. Des marchés de la région Asie-Pacifique, comme le Japon et la Corée du Sud, font également progresser leurs cadres réglementaires et modernisent leurs réseaux pour raccorder des projets plus tard dans la décennie.
D’ici à 2030, un grand cabinet de conseil spécialisé dans l’énergie prévoit que la Chine détiendra environ 45 % de la capacité éolienne en mer cumulée dans le monde. Une autre estimation couramment avancée dans le secteur veut que la Chine accueille la moitié des nouvelles capacités éoliennes en mer mises en service entre aujourd’hui et 2030. Ces deux prévisions soulignent le rôle central du pays dans la réalisation des objectifs mondiaux en matière d’éolien.
Quelle part de marché la Chine pourrait-elle détenir d’ici à 2030 ?
La part des nouvelles installations et celle de la capacité cumulée offrent deux angles de vue sur la même tendance. Si les installations mondiales annuelles atteignent 30 à 35 gigawatts d’ici à 2030 et que la Chine continue de construire à un rythme de plusieurs dizaines de gigawatts par an, sa part de marché restera importante, même si davantage de pays lancent des projets. En bref, plus le marché mondial croît vite, plus les différentes régions peuvent se développer, mais le rythme de construction chinois lui garantit une position dominante.
Politiques publiques, prix et avantage industriel
La clarté des politiques publiques a été un facteur déterminant. Les autorités chinoises chargées de la planification énergétique ont orienté les investissements au moyen de plans quinquennaux, d’appels d’offres et d’obligations de raccordement au réseau. Des évolutions récentes encouragent la fixation des prix de l’électricité renouvelable par le marché, afin de faciliter le financement des projets tout en alignant les intérêts des promoteurs sur les besoins du réseau. La stabilité des règles contribue à réduire les risques financiers pour des projets dont la construction et le raccordement peuvent prendre plusieurs années.
Les capacités de production constituent un autre avantage. En 2023, les usines éoliennes mondiales pouvaient fabriquer de l’ordre de 170 à 180 gigawatts d’équipements, la Chine en étant le principal centre de production. Cette capacité couvre les pales, les mâts, les nacelles et un nombre croissant de fondations et de câbles destinés à l’éolien en mer. La production à grande échelle contribue à réduire les coûts. Les fabricants chinois d’équipements d’origine ont également lancé des turbines plus puissantes, ce qui réduit le nombre d’unités nécessaires à chaque projet et abaisse les coûts d’installation et de maintenance par mégawatt.
La baisse des coûts de la chaîne d’approvisionnement se répercute sur le coût actualisé de l’électricité, un indicateur qui prend en compte l’ensemble des dépenses liées à la construction et à l’exploitation d’une installation sur toute sa durée de vie. Grâce aux progrès de la conception des projets, des navires d’installation et de la logistique portuaire, les promoteurs peuvent fournir davantage de capacités pour chaque yuan investi. Cet avantage en matière de coûts s’est accentué, alors que certains marchés occidentaux sont confrontés à des taux d’intérêt plus élevés et à la volatilité des devises.
Pourquoi les turbines coûtent moins cher en Chine
La concurrence entre plusieurs fabricants nationaux, l’accès à un réseau dense de fournisseurs de composants et la proximité des sites de projets côtiers contribuent à réduire les frais de transport et de logistique. Les promoteurs bénéficient également de délais de développement plus courts et d’infrastructures portuaires déjà en place, capables de traiter des composants toujours plus grands. Ces facteurs font baisser les prix proposés lors des appels d’offres et permettent aux projets d’avancer même dans un contexte mondial de financement plus difficile.
Les projets des provinces, du Guangdong à Hainan
La première vague de projets éoliens en mer chinois s’est concentrée dans quelques provinces côtières. Environ les trois quarts de la capacité en exploitation du pays se trouvent dans le Jiangsu, le Guangdong et le Fujian. Les portefeuilles de projets s’étendent désormais vers le nord et le sud le long du littoral, avec notamment d’importants projets prévus dans le Zhejiang et le Shandong, ainsi que de nouvelles activités au large de l’île de Hainan.
Le Guangdong se distingue. Selon des documents de planification provinciaux et des évaluations universitaires, la province entend construire 23 parcs éoliens en mer, pour une capacité totale d’environ 66,9 gigawatts d’ici à 2030. Des plans antérieurs avaient désigné plusieurs provinces comme bases de production d’énergie éolienne en mer à l’horizon 2025, notamment le Fujian, le Shandong, le Zhejiang et le Jiangsu, avec plusieurs gigawatts de capacités potentielles chacune. La compagnie pétrolière nationale chinoise CNOOC développe elle aussi ses activités dans l’éolien en mer, avec un projet de 1,5 gigawatt dans la zone CZ7, à Hainan, dont la mise en service est prévue avant 2030.
Le plan du Guangdong : 66,9 GW d’ici à 2030
Le Guangdong est un grand centre industriel et technologique, situé à proximité de ressources éoliennes importantes en mer de Chine méridionale. La construction de dizaines de gigawatts de capacités permettrait à la province de fournir de l’électricité décarbonée à ses pôles industriels et aux entreprises du numérique. Pour mener à bien ces projets, il faudra renforcer les raccordements au réseau, développer le stockage de l’énergie pour reporter la production vers les heures nocturnes et coordonner la logistique portuaire afin d’assurer un flux régulier de composants.
Contexte mondial : difficultés aux États-Unis et réajustements en Europe
Les États-Unis, dont on attendait autrefois un développement rapide du secteur, ont dû faire face à des revirements politiques, à la hausse des coûts et à des recours en justice. Des ordres d’arrêt des travaux ont visé des projets importants dans le nord-est du pays, avant que certaines restrictions ne soient levées. Les investissements dans les énergies renouvelables ont fortement chuté au début de 2025 et les promoteurs ont réévalué leur exposition au marché américain. Ces revers ont ralenti les travaux et entamé la confiance dans les appels d’offres à court terme.
Les investisseurs européens ont réorienté leurs capitaux et recherchent des cadres plus prévisibles après une série d’appels d’offres infructueux et de fortes hausses des coûts. Les responsables politiques européens cherchent également à réduire la dépendance aux importations chinoises en soutenant la production nationale de pales, de nacelles, de mâts et de câbles. La tâche est loin d’être simple. Une part importante des sites de production de composants essentiels aux plateformes éoliennes occidentales se trouve en Chine. Il est donc difficile de relocaliser rapidement la production sans faire augmenter les coûts pour les consommateurs.
Conséquences pour les chaînes d’approvisionnement
Les chaînes d’approvisionnement doivent concilier coûts, qualité et résilience. L’ampleur de la production chinoise la rend difficile à remplacer rapidement, mais une empreinte industrielle mondiale plus diversifiée réduirait les goulots d’étranglement. Les gouvernements devraient adapter les règles des appels d’offres afin de mieux répartir les risques entre les promoteurs et les acheteurs d’électricité, tout en finançant les ports, les réseaux et la formation de la main-d’œuvre, indispensables au respect des calendriers de construction.
Éolien en mer et économie numérique chinoise
L’éolien en mer est de plus en plus lié aux centres de données et aux parcs industriels qui ont besoin d’électricité décarbonée en continu. Le quartier spécial de Lin gang, à Shanghai, en est un exemple frappant. La première phase d’un centre de données sous-marin qui y est installé dispose d’une puissance d’environ 24 mégawatts et est conçue pour fonctionner presque entièrement à l’électricité produite par les parcs éoliens en mer voisins. Le refroidissement est assuré par l’immersion de modules de serveurs dans la mer, ce qui réduit considérablement l’électricité nécessaire à la climatisation.
À l’intérieur du centre de données sous-marin
Selon les responsables du projet, le système est conçu pour atteindre un indicateur d’efficacité énergétique, le PUE, inférieur ou égal à 1,15, contre des valeurs souvent bien plus élevées dans les centres terrestres qui dépendent fortement de la climatisation. Su Yang, directeur général de Shanghai Hicloud Technology, l’un des prestataires, a expliqué comment le site tire parti de son environnement marin.
Su Yang a déclaré : « L’eau de mer sert de système de refroidissement naturel, ce qui réduit les besoins énergétiques liés au refroidissement à moins de 10 %. »
Huang Dinan, président de Shenergy Group, un autre prestataire, a mis en avant la qualité des ressources éoliennes locales et leur importance pour la stabilité des opérations.
Huang Dinan a déclaré : « La mer de Chine orientale offre des ressources éoliennes en mer uniques, avec plus de 3 000 heures d’utilisation par an. »
Le changement d’échelle apporte de nouveaux défis
Les partenaires du projet ont signé un accord en vue de développer un centre de données sous-marin alimenté par l’éolien, d’une puissance bien supérieure, d’environ 500 mégawatts. Passer d’un projet pilote à un système de taille industrielle nécessitera des travaux d’ingénierie minutieux et un apprentissage opérationnel. Wang Shifeng, président de Third Harbor Engineering, a souligné la nécessité d’avancer étape par étape.
Wang Shifeng a déclaré : « Pour un déploiement plus large, il faut d’abord optimiser l’exploitation et la maintenance, et garantir la fiabilité technologique. »
Bénéfices environnementaux et raccordement au réseau
Le littoral chinois dispose de vastes ressources éoliennes. Selon des chercheurs, le potentiel technique de l’éolien en mer pourrait atteindre environ 17,5 pétawattheures par an, soit plus du double de la consommation électrique actuelle de la Chine. Si le développement se poursuit jusqu’au milieu du siècle, la réduction de la consommation de charbon pourrait diminuer les émissions des régions côtières d’environ 294 millions de tonnes d’équivalent dioxyde de carbone par an. C’est davantage que les émissions annuelles totales de la plupart des pays.
Raccorder au réseau de grandes quantités d’énergie éolienne en mer ne se limite pas à installer des turbines en mer. Il faut également des lignes de transport robustes, des postes électriques modernisés, des systèmes de contrôle numérique et des capacités de stockage. Les réductions de production sont moins fréquentes lorsque les réseaux peuvent transporter et stocker l’électricité efficacement. La Chine a commencé à adopter une tarification de l’électricité renouvelable fondée sur le marché, susceptible de récompenser la flexibilité de la demande et le stockage, qui permettent d’atténuer les pics et les creux de la production éolienne. Les agences internationales prévoient que la part des énergies renouvelables dans le bouquet électrique continuera d’augmenter jusqu’en 2030, l’éolien devenant la première source après le solaire.
Éolien posé ou flottant
La plupart des turbines chinoises en mer reposent sur des fondations fixées au fond marin, dans des eaux relativement peu profondes. Les éoliennes flottantes, qui permettent d’exploiter des eaux plus profondes où les vents sont plus forts, ne représentent encore qu’une petite fraction des capacités mondiales, mesurée en centaines de mégawatts. Plusieurs promoteurs et instituts de recherche chinois testent des modèles flottants. Si les coûts baissent avec le changement d’échelle, cette technologie pourrait ouvrir de nouvelles zones au-delà des plateaux continentaux peu profonds.
Les points à suivre d’ici à 2030
Le secteur mondial devrait raccorder plus de 30 gigawatts d’éolien en mer en 2030, les nouvelles capacités annuelles repartant à la hausse après une période marquée par la pression sur les coûts. Les promoteurs et les gouvernements remanient les systèmes d’appels d’offres afin de mieux répartir les risques, d’adapter les prix à l’évolution des coûts et de sécuriser des contrats d’achat d’électricité qui soutiennent le financement à long terme. Les agrandissements de ports, les usines de câbles et les navires d’installation devront suivre le rythme.
En Chine, les plans provinciaux annoncent une nouvelle vague de projets dans le Guangdong, le Jiangsu, le Fujian, le Zhejiang, le Shandong et à Hainan. Les objectifs du secteur prévoient au moins 15 gigawatts de nouvelles capacités en mer par an entre 2026 et 2030. Les promoteurs soutenus par l’État délaissent les zones proches du rivage au profit d’eaux plus profondes, tandis que des compagnies pétrolières et gazières se lancent sur le marché avec de grands projets, comme celui de la zone CZ7 à Hainan. Les gestionnaires de réseau investissent dans de nouvelles liaisons sous-marines et renforcent les infrastructures terrestres pour acheminer l’électricité vers les centres urbains et industriels.
Plusieurs risques méritent d’être suivis. Les taux d’intérêt et les contraintes pesant sur les chaînes d’approvisionnement peuvent faire monter les prix proposés. Les retards dans le transport de l’électricité peuvent freiner le développement de nouvelles capacités. Les règles imposant une part de production locale peuvent augmenter les coûts sur certains marchés, même si elles contribuent au développement des compétences nationales. À l’inverse, les progrès continus dans la conception des turbines, les fondations et l’exploitation peuvent contenir les coûts. Si les projets prévus suivent leur calendrier, le développement chinois restera le pilier de l’éolien en mer mondial jusqu’à la fin de la décennie.
À retenir
- Selon les prévisions du secteur, la Chine réalisera environ la moitié des nouvelles capacités éoliennes en mer dans le monde d’ici à 2030.
- Un grand institut de recherche prévoit que la Chine détiendra environ 45 % de la capacité éolienne en mer cumulée dans le monde d’ici à 2030.
- Les capacités éoliennes en mer installées dans le monde atteignaient environ 83 GW en 2024, et les nouvelles installations annuelles devraient avoisiner les 34 GW en 2030.
- Les plans du Guangdong prévoient environ 66,9 GW d’éolien en mer d’ici à 2030, tandis que CNOOC vise la mise en service d’un projet de 1,5 GW à Hainan avant 2030.
- Aux États-Unis, des projets ont été visés par des ordres d’arrêt des travaux et par la hausse des coûts. En Europe, les investisseurs réclament des règles stables et une production locale.
- L’ampleur de la chaîne d’approvisionnement chinoise, le prix plus bas des turbines et la continuité des politiques publiques ont contribué à maintenir la compétitivité des coûts des projets.
- L’éolien en mer alimente de nouvelles infrastructures technologiques, dont un centre de données sous-marin de 24 MW à Shanghai, conçu pour fonctionner à l’énergie éolienne.
- Selon les chercheurs, l’éolien en mer pourrait réduire les émissions des régions côtières chinoises d’environ 294 millions de tonnes d’équivalent CO2 par an d’ici au milieu du siècle.
- La modernisation du réseau, le stockage et la tarification fondée sur le marché sont essentiels pour intégrer de grandes quantités d’énergie éolienne en mer au système électrique chinois.