



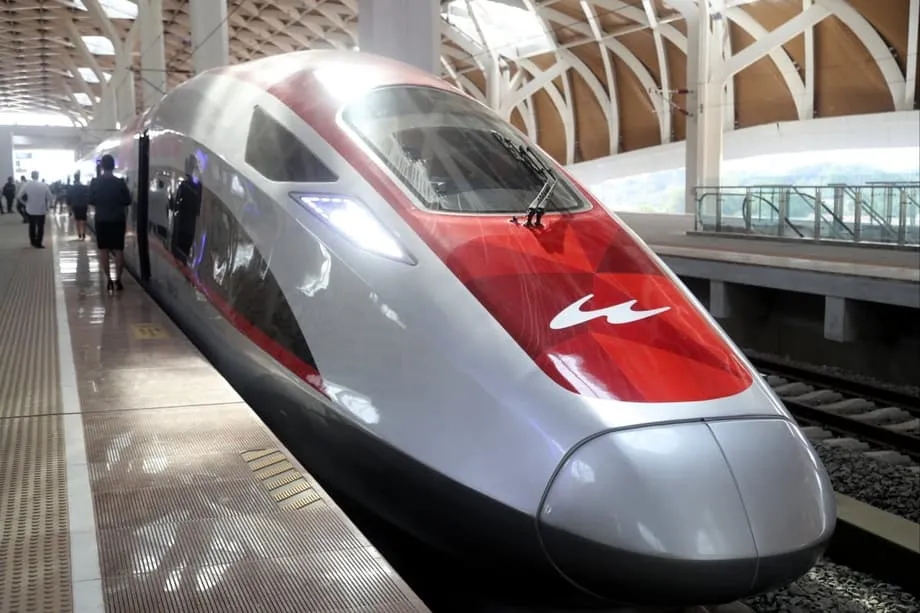
Bras de fer autour du financement du train
Le gouvernement indonésien a rejeté les appels à utiliser le budget de l’État pour couvrir la dette croissante liée à la ligne ferroviaire à grande vitesse entre Jakarta et Bandung, baptisée Whoosh. De hauts responsables insistent sur le fait que les engagements doivent être pris en charge au sein de l’écosystème des entreprises publiques et de son nouveau fonds souverain, tandis que la Chine s’est dite disposée à envisager une restructuration pour maintenir la ligne en service. Le débat dépasse le cadre d’un seul projet. Il touche à la manière dont l’Indonésie finance les grandes infrastructures, au niveau de risque que doivent assumer les entreprises publiques et aux garanties qui protègent les contribuables lorsque les coûts dépassent les prévisions.
Sommaire
- Bras de fer autour du financement du train
- Le financement du projet et l’origine de la facture
- Le consortium et les dettes de KCIC
- Les leviers de Danantara
- Option 1 : apport de fonds propres
- Option 2 : transfert de propriété
- La pression financière sur les comptes
- Les signaux de la Chine sur la restructuration
- La dette compromettra-t-elle le projet Jakarta-Surabaya ?
- Les enseignements régionaux en Asie du Sud-Est
- Conséquences pour les contribuables et les voyageurs
- Les prochains points à surveiller
- En bref
Le ministre des Finances Purbaya Yudhi Sadewa, chargé de la politique budgétaire et du cadre de versement des dividendes des entreprises publiques, a été catégorique. Selon lui, le nouveau fonds souverain du pays, Danantara, qui gère les activités et les dividendes d’environ 1 000 entreprises publiques, est responsable des engagements liés au projet.
Avant de s’exprimer, il a expliqué que Danantara perçoit déjà des sommes importantes provenant des entreprises publiques et doit, en contrepartie, répondre de leurs engagements.
Whoosh est déjà géré par Danantara. Danantara a déjà récupéré environ 80 000 milliards de roupies de dividendes versés par les entreprises publiques. Il leur suffit de s’en occuper. Utiliser le budget de l’État pour rembourser la dette de Whoosh est un peu absurde. Tous les bénéfices des entreprises publiques vont à Danantara, mais c’est à nous d’en supporter la charge. Si Danantara perçoit les dividendes des entreprises publiques, il doit tout prendre en charge, y compris la dette.
Luhut Binsar Pandjaitan, président du Conseil économique national et coordinateur clé des projets stratégiques, a tenu un discours similaire. Selon lui, la solution passe par une restructuration officielle avec les prêteurs, et non par le recours au budget de l’État. Il a également indiqué qu’un décret présidentiel devrait autoriser la création d’une équipe de négociation.
Après avoir détaillé ses consultations avec Pékin sur le sujet, il a résumé la position du gouvernement sur les moyens d’éviter de mettre à mal les finances publiques.
Le vrai problème concerne uniquement la restructuration, et personne n’a jamais demandé à utiliser le budget de l’État à cette fin.
Pékin a indiqué être ouvert à des discussions sur le remboursement. Cela pourrait se traduire par un délai de remboursement plus long, une baisse des taux appliqués à la part du prêt correspondant au dépassement de coûts ou de nouveaux délais de grâce, afin d’aligner les flux de trésorerie sur la progression de la fréquentation. Dans l’immédiat, les deux parties veulent maintenir les trains en circulation tout en rétablissant la stabilité financière.
Le financement du projet et l’origine de la facture
Whoosh a été mis en service commercial en octobre 2023. Cette ligne de 142 kilomètres réduit le trajet entre Jakarta et Bandung, qui durait environ trois heures, à près de 40 minutes à sa vitesse maximale. Le coût initial du projet était estimé à près de 6 milliards de dollars. Il a grimpé à environ 7,27 milliards de dollars en raison de retards, de difficultés d’acquisition des terrains et des perturbations liées à la pandémie. Environ 75 % des travaux ont été financés par un prêt de la China Development Bank assorti d’un taux d’intérêt annuel de 2 % pour la tranche initiale. Un prêt supplémentaire a été contracté pour couvrir le dépassement de coûts, à un taux plus élevé de 3,4 %, ce qui a accru la pression liée au service annuel de la dette.
Le modèle de financement repose essentiellement sur une structure d’entreprise à entreprise. Plutôt que d’être financée directement par le budget, une coentreprise a emprunté pour construire la ligne. La partie indonésienne a apporté des fonds propres par l’intermédiaire d’entreprises publiques et de leurs structures de portefeuille. Cette formule a limité au départ l’exposition explicite du budget de l’État, mais elle a aussi concentré les risques dans des entreprises publiques qui doivent désormais générer suffisamment de liquidités pour couvrir les frais d’exploitation et de financement.
Le consortium et les dettes de KCIC
La société chargée du projet, PT Kereta Cepat Indonesia China, ou KCIC, est une coentreprise. La partie indonésienne, regroupée au sein de PT Pilar Sinergi BUMN Indonesia, détient une participation majoritaire par l’intermédiaire de quatre entreprises publiques : Kereta Api Indonesia (KAI), Wijaya Karya, Jasa Marga et la société de plantations PTPN VIII. La partie chinoise comprend des entreprises publiques ferroviaires et d’ingénierie qui ont fourni la technologie, assuré la construction et livré le matériel roulant. KCIC a financé environ les trois quarts du coût par des prêts de la CDB, puis a contracté un prêt complémentaire pour couvrir le dépassement de coûts de 18 000 milliards de roupies convenu.
Les pertes ont mis cette structure à l’épreuve. Les documents de l’entreprise et les briefings officiels montrent que KCIC a enregistré une perte de 1 600 milliards de roupies au premier semestre 2025, dont KAI a absorbé environ 951 milliards en raison de sa participation au capital. Le consortium plus large des entreprises publiques a également déclaré des pertes importantes en 2024, signe de l’écart entre les recettes actuelles et les liquidités nécessaires à l’exploitation et au service de la dette. Les résultats d’exploitation se sont améliorés avec l’augmentation du nombre de voyageurs, mais pas encore suffisamment pour couvrir la totalité des charges financières.
Les leviers de Danantara
Danantara, créé pour regrouper les entreprises publiques et centraliser leurs dividendes, se trouve désormais au cœur de la solution. Le fonds a autorité sur les activités et les flux de dividendes d’environ 1 000 entreprises publiques. Selon les responsables, il devrait prendre en charge les engagements de Whoosh puisqu’il perçoit déjà d’importants dividendes. L’objectif est de maintenir la ligne en service, de protéger les bilans des principales entreprises publiques et d’éviter de solliciter le budget de l’État.
Deux options stratégiques sont à l’étude. La première consiste à injecter de nouveaux capitaux dans le consortium d’exploitation afin qu’il puisse honorer ses engagements sans recourir à des mesures de sauvetage répétées. La seconde prévoit le transfert de l’actif dans le domaine public, avec une exploitation confiée à une entreprise distincte et une gestion centralisée des dettes. Dans les deux cas, une restructuration du prêt devrait probablement allonger les échéances et ramener le taux d’intérêt appliqué au dépassement de coûts à un niveau plus soutenable.
Option 1 : apport de fonds propres
Un nouvel apport de fonds propres pourrait renforcer le bilan de KCIC et améliorer sa capacité à respecter ses engagements contractuels. Il pourrait également contribuer à obtenir des conditions de prêt plus favorables. En contrepartie, les fonds devraient provenir de l’écosystème des entreprises publiques. Ils ne pourraient donc pas être versés sous forme de dividendes ni affectés à d’autres projets.
Option 2 : transfert de propriété
Le transfert de l’infrastructure dans le portefeuille public, tout en confiant l’exploitation à une entreprise distincte, pourrait clarifier les responsabilités et la planification à long terme. Il concentrerait également les engagements sous la gestion de Danantara, avec des garde-fous pour empêcher tout transfert de charges vers le budget. Les critiques préviennent qu’une telle opération doit s’accompagner d’une comptabilité transparente et de règles claires sur la répartition des coûts en période de ralentissement, afin d’éviter l’aléa moral et de protéger les contribuables.
La pression financière sur les comptes
La pression financière est mesurable. La perte d’environ 1 600 milliards de roupies enregistrée par KCIC au premier semestre 2025 fait suite à une année marquée par de lourdes pertes pour le consortium d’actionnaires. Pilar Sinergi BUMN Indonesia, qui regroupe les partenaires indonésiens, a enregistré des pertes d’environ 4 200 milliards de roupies en 2024, puis d’environ 1 600 milliards au premier semestre 2025. KAI, le principal actionnaire, en a supporté la plus grande part, avec environ 2 230 milliards de roupies en 2024 et près de 951 milliards au premier semestre 2025. KAI a également constitué un fonds d’amortissement en 2024 pour garantir ses liquidités si KCIC devait à nouveau manquer de trésorerie. Du côté de la dette, la charge d’intérêts cumulée liée aux prêts de la CDB est lourde. La tranche correspondant au dépassement de coûts étant assortie d’un taux plus élevé, les besoins annuels de trésorerie atteignent environ 121 millions de dollars, avant même le remboursement du principal.
La fréquentation progresse. La ligne a transporté environ 2,9 millions de passagers au premier semestre 2025. Récemment, le nombre quotidien de voyageurs s’est situé entre 20 000 et 30 000. C’est un bon niveau pour un nouveau service, mais il ne suffit pas encore à combler l’écart entre les recettes des billets et le coût cumulé de l’énergie, de la maintenance, du personnel, de l’accès aux voies et du service de la dette. Pour atteindre l’équilibre, le projet aura probablement besoin d’une forte hausse de la demande, d’une évolution de son profil de financement, ou des deux.
Le nouveau directeur général de KAI, Bobby Rasyidin, a déclaré aux parlementaires que l’ampleur et la structure des engagements représentaient un risque sérieux s’ils n’étaient pas pris en charge.
Les problèmes financiers et opérationnels du projet ressemblent à une bombe à retardement.
La hausse des ventes est bienvenue, mais la structure des coûts compte aussi. Le trajet est relativement court, ce qui limite les recettes par passager par rapport aux lignes plus longues. Les tarifs doivent concilier accessibilité et couverture des coûts. De meilleures liaisons sur le dernier kilomètre et une billetterie intégrée peuvent stimuler la demande. Une restructuration de la dette peut réduire les sorties de trésorerie. Pour assurer sa stabilité à long terme, la ligne devra probablement progresser sur ces deux fronts.
Les signaux de la Chine sur la restructuration
Selon des responsables participant aux discussions, la Chine est ouverte à une restructuration des remboursements pour maintenir Whoosh en service. Cette ouverture répond à la fois à une logique commerciale et à des considérations diplomatiques. La ligne est le premier véritable service à grande vitesse d’Asie du Sud-Est et constitue un projet phare de coopération. Une crise qui fragiliserait les exploitants ou perturberait le service aurait un coût élevé pour toutes les parties.
Concrètement, une restructuration pourrait prévoir un allongement des échéances, une baisse du taux d’intérêt appliqué à la tranche correspondant au dépassement de coûts ou des délais de grâce reportant le remboursement du principal le temps que la fréquentation augmente. Il serait également possible de regrouper les engagements dans un nouvel échéancier adapté aux flux de trésorerie prévus. Pour les prêteurs, l’objectif est de stabiliser les résultats et de préserver les chances de recouvrement. Pour l’exploitant, il s’agit de transformer la hausse de la demande en un service régulier et en remboursements prévisibles.
La direction de Danantara a indiqué qu’une évaluation approfondie était en cours et qu’un décret présidentiel devrait officialiser l’équipe de négociation. Le processus nécessitera probablement des états financiers audités, de nouvelles prévisions et une proposition de conditions précisant les intérêts, les échéances et les garanties. Tout plan devra également définir l’utilisation des dividendes des entreprises publiques pour couvrir les engagements annuels sans solliciter le budget.
La dette compromettra-t-elle le projet Jakarta-Surabaya ?
Le gouvernement veut régler le problème de la dette sans faire dérailler les projets d’extension de la ligne à grande vitesse vers l’est, jusqu’à Surabaya. Un corridor plus long ouvrirait l’accès à des marchés de voyageurs plus vastes et pourrait accroître les recettes par kilomètre. Il nécessiterait aussi une coordination minutieuse pour les terrains, les gares et les correspondances avec les trains de banlieue et les aéroports.
Le ministre coordinateur des Infrastructures et du Développement régional, Agus Harimurti Yudhoyono, connu sous le nom d’AHY, a insisté sur ce point tout en reconnaissant qu’il fallait résoudre le problème financier immédiat.
Les problèmes de dette de la ligne à grande vitesse Jakarta-Bandung ne doivent pas entraver l’extension prévue jusqu’à Surabaya.
La résolution des tensions actuelles sur le bilan est un préalable à toute extension. Les investisseurs voudront connaître clairement le modèle de financement et le partage des risques. Les prévisions de la demande devront tenir compte de l’évolution des usages, notamment de l’amélioration du réseau ferroviaire de Jakarta et du projet de transfert de la capitale nationale dans le Kalimantan oriental. Si l’extension se concrétise, elle pourrait renforcer la viabilité commerciale du réseau, mais seulement si le modèle de financement est revu en fonction d’une demande réaliste et de garde-fous clairs pour limiter l’exposition des finances publiques.
Les enseignements régionaux en Asie du Sud-Est
Dans la région, les projets ferroviaires soutenus par la Chine ont donné des résultats contrastés. En Thaïlande et en Malaisie, des projets de lignes à grande vitesse ont été renégociés afin de réduire la charge de la dette et de rééquilibrer les risques. Aux Philippines, plusieurs prêts ferroviaires ont été annulés dans un contexte de changements politiques. Le Laos a achevé sa ligne transfrontalière, mais des évaluations multilatérales la décrivent comme un important engagement conditionnel aux retombées incertaines. Le Cambodge cherche des soutiens pour une nouvelle ligne. Le Vietnam a approuvé des prêts chinois pour une nouvelle ligne dans le nord du pays et maintient son ambitieux projet de corridor ferroviaire à grande vitesse du nord au sud, qui pourrait coûter des dizaines de milliards de dollars. Le constat commun est que la demande, la maîtrise des coûts et le partage des risques déterminent la valeur créée par un projet.
L’expérience indonésienne offre un enseignement concret. Promettre que le budget ne sera pas sollicité ne suffit pas à clore le débat lorsque les pertes s’accumulent dans les entreprises publiques. La structure compte. Des garanties bien conçues, des prévisions de recettes réalistes, des comptes transparents et des réserves pour imprévus peuvent protéger à la fois les voyageurs et les contribuables. Lorsque les hypothèses évoluent, une restructuration menée à temps peut rétablir l’équilibre sans interrompre le service.
Conséquences pour les contribuables et les voyageurs
Le ministère des Finances affirme que le budget de l’État, appelé APBN, ne couvrira pas les dettes de Whoosh. Le projet a été financé dans le cadre d’accords entre entreprises et la solution viendra des entreprises publiques et de leur fonds, Danantara. Cette position vise à protéger les contribuables des coûts directs. La réalité est toutefois plus nuancée. Les dividendes des entreprises publiques sont eux aussi des actifs publics. Si ces entreprises absorbent de lourdes pertes, les marges de manœuvre budgétaires pour d’autres priorités se réduisent. Pour contenir les risques, le gouvernement a séparé les dividendes des entreprises publiques du budget de l’État et s’efforce de cantonner les engagements au sein de Danantara.
Pour les voyageurs, le service représente une nette amélioration en matière de vitesse et de confort. L’essentiel est d’inciter davantage de personnes à l’emprunter plus souvent. Cela passe par des tarifs compétitifs, des horaires fiables, de bonnes correspondances avec les trains de banlieue, le MRT, le LRT et les réseaux de bus, ainsi qu’une billetterie pratique entre les différents modes de transport. Si la fréquentation continue d’augmenter, l’exploitation gagnera en efficacité. Si la restructuration allège le service de la dette, davantage de liquidités pourront être consacrées à la maintenance et à la fréquence des trains. C’est ainsi que la ligne pourra fidéliser les voyageurs tout en améliorant ses finances.
La transparence sera aussi importante que les choix techniques. La publication régulière de données sur les résultats et les finances, la clarification de la part des dividendes réservée aux engagements ferroviaires et la définition des circonstances et des modalités d’intervention de Danantara contribueront à instaurer la confiance. Des règles claires réduisent le risque de voir la charge glisser vers le budget de l’État pendant les années difficiles.
Les prochains points à surveiller
Plusieurs échéances se profilent. Un décret présidentiel devrait donner mandat à une équipe de négociation pour revoir le profil du prêt avec la China Development Bank et les autres créanciers. Danantara devra présenter un plan détaillé comparant un apport de fonds propres à un transfert de propriété, avec un bilan complet des coûts et des avantages. Le traitement du taux d’intérêt plus élevé appliqué au prêt couvrant le dépassement de coûts sera au cœur des discussions. Les investisseurs voudront savoir clairement s’il existe des garanties de l’État et comment elles seraient mises en œuvre.
Les objectifs d’exploitation comptent aussi. Il faudra suivre la progression de la fréquentation, les taux de remplissage des trains aux heures de pointe et en dehors, la ponctualité et l’évolution des tarifs. Le projet d’extension jusqu’à Surabaya sera plus facile à financer si la ligne Jakarta-Bandung affiche des progrès réguliers et si le prêt restructuré réduit la pression sur la trésorerie. Aucune de ces mesures n’exige que le budget de l’État rembourse la dette. Elles nécessitent toutes une exécution rigoureuse et des comptes clairs.
En bref
- Le gouvernement indonésien refuse d’utiliser le budget de l’État pour rembourser les dettes de Whoosh et en confie la responsabilité aux entreprises publiques et à Danantara
- Le coût du projet est passé à environ 7,27 milliards de dollars après des retards et un dépassement de coûts d’environ 18 000 milliards de roupies
- Environ 75 % des travaux ont été financés par la China Development Bank, à un taux de 2 % pour le prêt initial et de 3,4 % pour la tranche couvrant le dépassement
- KCIC a enregistré environ 1 600 milliards de roupies de pertes au premier semestre 2025, dont KAI a absorbé environ 951 milliards en raison de sa participation
- Danantara étudie deux principales solutions : injecter de nouveaux fonds propres dans KCIC ou transférer l’actif dans le domaine public tout en restructurant le prêt
- Pékin s’est dit ouvert à une restructuration qui pourrait allonger les échéances ou réduire les taux afin de stabiliser l’exploitation
- La fréquentation a atteint environ 2,9 millions de passagers au premier semestre 2025, mais les recettes restent inférieures aux coûts d’exploitation et de financement
- Selon les responsables, les problèmes de dette ne doivent pas retarder l’extension de la ligne jusqu’à Surabaya, mais le financement et le partage des risques doivent d’abord être réglés



