Pourquoi l’Indonésie veut développer le rail et pourquoi la dette revient au premier plan
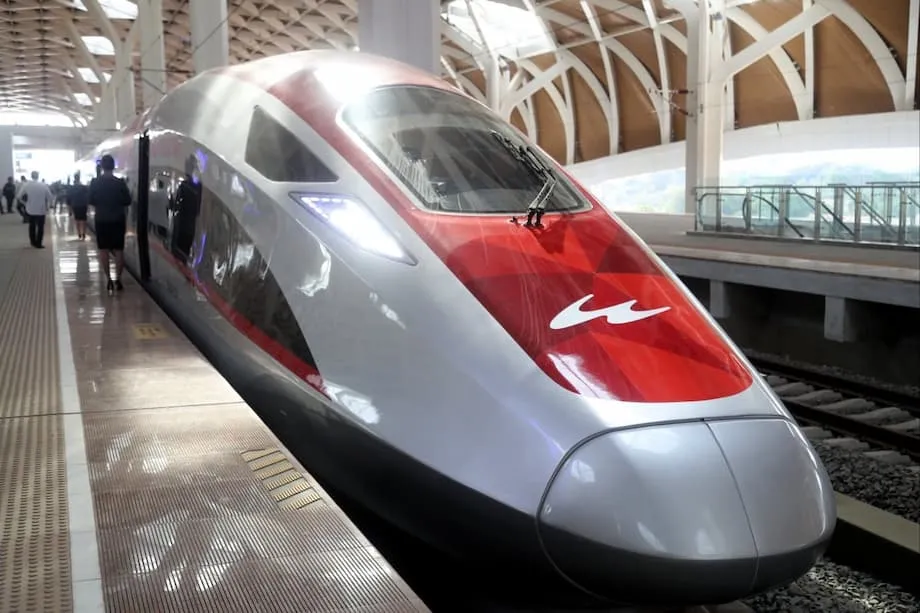
À Bali, où la circulation engorge les rues étroites de Kuta à Denpasar, la perspective d’une ligne de métro semble promettre un peu de répit. Un projet de métro de 60 kilomètres a marqué les esprits sur l’île touristique, non seulement comme solution aux embouteillages, mais aussi comme signe que l’Indonésie peut relier son vaste archipel grâce à des transports modernes. De nombreux Indonésiens s’attendent à ce que la Chine joue un rôle central dans ce projet. Cette attente s’appuie sur l’expérience : la Chine a contribué à mettre en service le premier véritable train à grande vitesse du pays, sur l’île de Java, connu localement sous le nom de Whoosh.
Sommaire
- Pourquoi l’Indonésie veut développer le rail et pourquoi la dette revient au premier plan
- Le financement de la ligne Jakarta-Bandung
- Propriété et exploitation du projet
- L’heure des comptes : fréquentation, recettes et pertes croissantes
- Au cœur des négociations sur la dette avec la Chine
- Le métro urbain de Bali et les espoirs locaux
- Les craintes d’un piège de la dette sont-elles fondées ?
- Les conditions de viabilité de Whoosh
- Le prolongement jusqu’à Surabaya : ambition et viabilité
- En bref
Whoosh, qui a été mis en service commercial en octobre 2023, relie désormais Jakarta à Bandung en quelque 40 à 45 minutes. En voiture, le même trajet peut prendre trois heures ou plus. La ligne n’a que deux ans, mais elle a déjà transporté des millions de voyageurs et n’a connu aucun incident technique majeur. L’attrait des déplacements plus rapides est manifeste. Les inquiétudes concernant le poids de la dette du projet et le prix abordable des billets le sont tout autant.
La tension entre ambition et réalité des chiffres est au cœur des prochaines décisions de l’Indonésie. Les autorités cherchent à attirer de nouveaux investissements ferroviaires, notamment pour prolonger éventuellement Whoosh de Jakarta vers Surabaya et réaliser le projet de métro urbain de Bali, tout en négociant avec leurs homologues chinois et les prêteurs sur la restructuration des finances de Whoosh. L’issue de ces discussions déterminera les prochains projets et qui en assumera le coût.
Le financement de la ligne Jakarta-Bandung
Whoosh est le fruit d’un partenariat de gouvernement à gouvernement, de coentreprises et d’importants emprunts. En 2015, Jakarta a retenu une proposition chinoise plutôt qu’une offre japonaise pour construire le corridor Jakarta-Bandung. Le choix s’est joué sur les promesses de financement et de réalisation. La Chine a accepté de financer l’essentiel des travaux par l’intermédiaire de la Banque chinoise de développement, détenue par l’État, tandis que des entreprises publiques indonésiennes et chinoises ont constitué une société ad hoc chargée de construire et d’exploiter la ligne.
Le budget de construction a augmenté au fil du temps. L’estimation initiale, d’environ 6 milliards de dollars, a grimpé en raison des difficultés liées aux acquisitions foncières et des retards causés par la pandémie. En 2023, l’Indonésie et la Chine se sont accordées sur une hausse finale des coûts d’environ 1,2 milliard de dollars, portant la valeur totale du projet à quelque 7,27 milliards de dollars.
Les conditions des prêts comptent pour un projet de cette ampleur. Environ 75 % du coût initial a été financé par un ensemble de prêts de près de 4,5 à 4,6 milliards de dollars, assortis d’un taux d’intérêt annuel proche de 2 %. Les emprunts supplémentaires destinés à couvrir le dépassement du budget ont été accordés à un taux plus élevé, d’environ 3,4 %. Ces écarts s’accumulent au fil des ans, ce qui explique en partie pourquoi une restructuration est désormais envisagée.
Propriété et exploitation du projet
L’exploitation et la propriété relèvent de PT Kereta Cepat Indonesia China, ou KCIC. Cette société basée à Jakarta est une coentreprise. La partie indonésienne, un consortium appelé PT Pilar Sinergi BUMN Indonesia, détient 60 % du capital. Parmi ses actionnaires figurent l’opérateur ferroviaire public Kereta Api Indonesia, le constructeur Wijaya Karya, l’opérateur autoroutier Jasa Marga et l’entreprise de plantations PTPN VIII. La partie chinoise détient 40 % du capital par l’intermédiaire d’un groupe dirigé par China Railway International, auquel participent des entreprises chinoises du secteur de la construction ferroviaire, du matériel roulant et de la signalisation. KCIC est responsable des trains, des gares et du service quotidien.
L’heure des comptes : fréquentation, recettes et pertes croissantes
La fréquentation augmente, mais les recettes des billets ne suivent pas le rythme des coûts d’exploitation et du service de la dette. KCIC a indiqué avoir transporté environ 2,9 millions de passagers au premier semestre 2025, soit une hausse par rapport à la même période un an plus tôt. La fréquentation quotidienne se situe généralement entre 20 000 et 30 000 voyageurs. C’est une demande importante pour un nouveau service haut de gamme, mais elle reste inférieure aux prévisions les plus optimistes utilisées pour estimer les recettes initiales.
Les pertes se sont accumulées. Le consortium indonésien qui soutient KCIC a enregistré une perte estimée à 4 200 milliards de roupies en 2024, puis environ 1 600 milliards de roupies supplémentaires au premier semestre 2025. Kereta Api Indonesia, le principal actionnaire indonésien, a absorbé environ 951 milliards de roupies du déficit enregistré à la mi-année. Dirigeants et parlementaires reconnaissent sans détour que la structure financière actuelle est trop tendue au regard de la fréquentation atteinte jusqu’ici.
Lors d’une audition à la Chambre des représentants en août, le directeur général de Kereta Api Indonesia, Bobby Rasyidin, a averti les parlementaires que la situation exigeait une attention urgente.
Devant la commission chargée des entreprises publiques et de la politique d’investissement, il a décrit le risque en termes sans équivoque. Il a expliqué qu’il fallait travailler avec le gestionnaire des investissements souverains indonésien afin de restructurer la dette et de protéger le reste du portefeuille ferroviaire contre ces tensions.
Le problème de Whoosh est une bombe à retardement. Nous allons nous coordonner avec Danantara pour restructurer les dettes de KCIC et rééquilibrer notre portefeuille.
Certains parlementaires ont estimé que la fréquentation initiale du projet était inférieure aux scénarios de planification optimistes comme prudents, ce qui a aggravé les tensions financières. D’autres ont appelé le gouvernement à séparer les obligations de service public des bilans des entreprises d’exploitation, afin que le réseau ferroviaire national ne soit pas exposé à des pertes prolongées liées à un projet stratégique.
Au cœur des négociations sur la dette avec la Chine
Le gouvernement a engagé des négociations avec ses homologues chinois en vue d’une solution globale aux engagements financiers de Whoosh. Le gestionnaire des investissements souverains indonésien, Danantara, mène désormais ces discussions avec la Commission nationale du développement et de la réforme à Pékin et avec les prêteurs, dont la Banque chinoise de développement. L’objectif est d’alléger les pressions à court et moyen terme sur KCIC et ses actionnaires indonésiens sans transférer la charge au budget de l’État.
Le plan indonésien s’articule autour de deux options. La première consiste à injecter des capitaux pour renforcer les fonds propres de KCIC, réduire sa dépendance au remboursement de la dette par les seuls revenus des billets et l’engager sur la voie d’une trésorerie plus saine. La seconde prévoit le transfert des infrastructures à l’État, tandis que l’exploitation resterait confiée dans le cadre d’une concession. Les coûts fixes élevés seraient ainsi retirés des comptes de la société de projet, et la gestion de Whoosh se rapprocherait de celle des autres infrastructures ferroviaires publiques.
Le ministre indonésien de l’Investissement, Rosan Roeslani, a déclaré que l’orientation retenue allait au-delà d’un simple rééchelonnement des paiements. Il a évoqué une solution qui réduirait le risque de défaut et assainirait le bilan du projet, afin qu’il puisse soutenir l’extension et l’amélioration du service dans la durée.
Après avoir exposé l’intention de revoir entièrement les obligations financières, il a souligné que les discussions visaient une solution durable plutôt qu’un répit provisoire.
L’objectif est une réforme complète afin qu’après la restructuration, il n’y ait plus de risques, comme un éventuel défaut de paiement à l’avenir.
Les responsables des finances publiques ont également précisé à qui incomberait cette tâche. Le ministre des Finances, Purbaya Yudhi Sadewa, a déclaré qu’il revenait à Danantara, et non au Trésor public, de régler le problème de la dette, car le fonds regroupe les participations dans les entreprises publiques et perçoit d’importants dividendes annuels qui peuvent être mobilisés pour stabiliser les actifs stratégiques.
Il a laissé entendre que Danantara pouvait gérer les engagements financiers de Whoosh avec ses propres ressources et sa trésorerie, sans alourdir les obligations du budget national.
KCIC relève de Danantara, qui dispose de sa propre direction et de ses propres revenus issus des dividendes. Le problème peut être réglé grâce aux dividendes de Danantara, sans peser sur les finances de l’État.
D’autres pistes restent envisagées dans les discussions avec les prêteurs : réduire les taux d’intérêt appliqués aux emprunts liés au dépassement des coûts, prolonger la période de grâce, allonger les échéances et mieux faire correspondre le service de la dette aux variations saisonnières de la fréquentation. L’Indonésie demande également davantage de clarté en matière de gouvernance et des règles d’exploitation qui réduisent les incertitudes pour la direction de KCIC et ses actionnaires indonésiens.
Le métro urbain de Bali et les espoirs locaux
L’intérêt pour de nouvelles lignes ferroviaires ne se limite pas à Java. Les dirigeants de Bali travaillent avec des partenaires chinois sur un projet présenté comme un métro urbain d’environ 60 kilomètres. Le projet n’en est qu’à ses débuts : la planification et les premiers travaux sont évalués à environ 20 millions de dollars, et une première ligne est attendue au début des années 2030 si le calendrier est respecté. Même ces premières avancées attirent l’attention sur l’île, où tourisme, logistique et déplacements quotidiens se disputent un espace routier limité.
Pour les habitants qui subissent chaque jour les embouteillages, l’intérêt du projet est évident. Amri Anjulius, moniteur de surf, doit composer depuis seize ans avec les bouchons de Bali et estime que l’île a autant besoin du métro que les touristes ont besoin de ses plages. À ses yeux, la participation de la Chine va presque de soi, au vu de l’expérience récente de l’Indonésie à Java.
Après avoir expliqué à quel point la vie quotidienne et le travail dépendent de temps de trajet qui s’allongent ou se réduisent selon la circulation, il a résumé avec concision la façon dont se décident les projets de cette ampleur en Indonésie.
On interroge le gouvernement et, s’il dit que c’est la Chine, alors c’est la Chine. Je pense que ces projets sont destinés à la Chine.
L’ouverture de la ligne dans les délais et à un tarif abordable dépendra des enseignements tirés de Whoosh. Les décideurs affirment vouloir reprendre les réussites techniques de Java et les associer à un modèle financier plus durable avant le lancement des travaux à Bali.
Les craintes d’un piège de la dette sont-elles fondées ?
Le rôle de la Chine dans les grands projets d’infrastructures a suscité dans le monde entier des débats sur les prétendus « pièges de la dette ». Cette expression évoque des contrats opaques et des saisies de garanties, souvent à propos de cas comme le port de Hambantota, au Sri Lanka, ou le financement de l’agrandissement de l’aéroport en Ouganda. De nombreux chercheurs indépendants estiment que le récit du piège de la dette simplifie à l’excès des décisions locales complexes et les difficultés de gestion des finances publiques. Il n’en reste pas moins que les grands projets aux coûts fixes élevés présentent de véritables risques budgétaires si les prévisions ne se réalisent pas.
Whoosh s’inscrit dans ce schéma. Les emprunts sont importants, les intérêts représentent un coût substantiel et la fréquentation initiale n’a pas encore comblé l’écart entre les dépenses d’exploitation et le service de la dette. Cela ne signifie pas que le projet ait été conçu comme un piège. En revanche, l’Indonésie doit rééquilibrer sa structure de financement, laisser le temps à la fréquentation de l’opérateur de monter en puissance et développer des sources de revenus au-delà des billets. Ces mesures sont courantes dans les réseaux de trains à grande vitesse du monde entier, où les recettes de billetterie couvrent rarement l’ensemble des coûts durant les premières années.
L’Indonésie maintient également sa dette publique à un niveau modéré par rapport à celle de nombreux pays comparables, grâce notamment aux limites légales imposées aux déficits budgétaires. Cette marge de sécurité permet au pays de gérer de grands projets, à condition qu’ils restent hors du bilan de l’État central et soient supervisés par un gestionnaire des investissements rigoureux. La stratégie actuelle, qui place Danantara au centre du dispositif tout en associant les prêteurs aux discussions, vise précisément cet objectif.
Les conditions de viabilité de Whoosh
Le train à grande vitesse ne prospère que s’il ne se limite pas à rouler vite. Le corridor doit être relié sans heurts aux aéroports, métros, trains de banlieue et bus. Les gares devraient structurer de nouveaux quartiers résidentiels, des bureaux, des universités et des zones commerciales. C’est le principe même de l’aménagement axé sur les transports en commun. Whoosh a commencé à stimuler des projets autour de ses gares à Bandung et en périphérie de Jakarta, mais leur ampleur reste modeste. Les retombées seront plus importantes si les autorités régionales autorisent une forte densité et une mixité des usages près des quais, et font appel à des promoteurs privés pour co-investir.
Les finances s’améliorent aussi lorsque les propriétaires des infrastructures ferroviaires peuvent capter une partie de la valeur foncière créée par un accès plus rapide. Cela peut prendre la forme de coentreprises autour des gares, de baux de longue durée sur des terrains publics ou de dispositifs de partage des recettes fiscales. Ces mécanismes contribuent à ne pas faire reposer l’ensemble du financement sur les billets. L’Indonésie a déjà utilisé des dispositifs de ce type pour des réseaux ferroviaires urbains ; leur application à plus grande échelle autour de Whoosh serait conforme aux pratiques internationales.
La tarification et l’offre comptent également. Une gamme de tarifs plus large, comprenant des réductions en heures creuses et des billets combinés avec les trains de banlieue, peut remplir davantage de sièges sans augmenter les subventions moyennes. De meilleures liaisons pour le dernier kilomètre, comme des navettes fréquentes et des correspondances fluides avec les lignes LRT, MRT et les trains de banlieue de Jakarta, peuvent transformer une ligne rapide en un véritable gain de temps de porte à porte. Des horaires fiables et une signalétique intuitive dans les gares de Halim et de Tegalluar renforcent la confiance, moteur de la croissance de la fréquentation.
Du côté du financement, un équilibre renouvelé entre dette moins coûteuse et nouveaux fonds propres permettrait à KCIC d’investir dans la qualité du service et son développement, plutôt que de consacrer chaque roupie disponible au paiement des intérêts. Des couvertures contre le risque de change peuvent limiter l’exposition si les recettes sont en roupies et qu’une partie de la dette reste libellée en dollars ou en yuans. Une gouvernance claire, assortie de règles de décision simples entre partenaires indonésiens et chinois, peut réduire les retards et empêcher une nouvelle dérive des coûts.
Le prolongement jusqu’à Surabaya : ambition et viabilité
Le président Prabowo Subianto s’est déclaré favorable au prolongement de la ligne à grande vitesse depuis Jakarta en direction de Surabaya, deuxième ville du pays. Les préparatifs juridiques sont en cours. Le projet promet de relier plusieurs pôles de croissance le long de l’axe central de Java et pourrait attirer plus de voyageurs que le tronçon plus court entre Jakarta et Bandung. L’intérêt est réel. Les risques le sont tout autant si l’expansion précède la restructuration financière de la première ligne.
Les négociateurs estiment que toute décision concernant un prolongement devrait fixer les règles de gouvernance, de financement et d’aménagement foncier avant le début des travaux. Il faut notamment définir qui paie quoi, quelle part du coût de construction sera financée par la dette plutôt que par les fonds propres, quels taux d’intérêt s’appliqueront et qui sera chargé de planifier les aménagements autour des gares et d’en capter la valeur. Les discussions en cours ce mois-ci doivent répondre à ces questions tout en préservant des relations constructives avec la Chine, en tant que prêteur et partenaire technique. La position de l’Indonésie sera plus solide si l’opérateur de la première ligne est stable et si la répartition de la propriété est claire.
Les questions techniques doivent elles aussi être réglées en amont. Certaines gares de Whoosh ont ouvert par étapes, les systèmes de signalisation ont nécessité des ajustements et l’intégration avec les zones urbaines environnantes a pris du retard par rapport à la mise en service de la ligne. Un corridor plus vaste amplifiera ces problèmes s’ils ne sont pas pris en compte dès la phase de planification. Les retombées pourraient être considérables si les enseignements sont mis à profit : davantage de mobilité, des trajets plus courts et de nouveaux aménagements le long de l’itinéraire.
En bref
- Whoosh relie Jakarta à Bandung en environ 40 à 45 minutes sur un corridor de 142 kilomètres, avec des dizaines de milliers de passagers par jour.
- Le coût du projet s’élève à près de 7,27 milliards de dollars, dont environ 75 % financés par des prêts de la Banque chinoise de développement.
- Les hausses de coûts, d’environ 1,2 milliard de dollars, ont été financées à un taux d’intérêt supérieur, accentuant les tensions sur la trésorerie au début de l’exploitation.
- KCIC et ses actionnaires indonésiens ont enregistré des pertes en 2024 et au premier semestre 2025, les recettes des billets ne couvrant pas les coûts d’exploitation et de financement.
- Danantara négocie avec ses homologues chinois une restructuration globale qui pourrait associer baisse des taux d’intérêt, échéances plus longues et nouveaux fonds propres.
- Deux grandes options sont envisagées : injecter de nouveaux capitaux pour rendre KCIC autonome financièrement, ou transférer les infrastructures à l’État tout en maintenant l’exploitation dans le cadre d’une concession.
- Les responsables des finances publiques affirment qu’il revient à Danantara, et non au budget de l’État, de régler le problème de la dette, compte tenu des dividendes du fonds et de son contrôle des actifs des entreprises publiques.
- Bali prépare un projet de métro urbain avec des partenaires chinois. Les premiers travaux sont évalués à environ 20 millions de dollars et la mise en service d’une première ligne est visée au début des années 2030.
- Les craintes d’un piège de la dette suscitent de nombreux débats, mais l’enjeu central pour l’Indonésie est concret : rééquilibrer les finances de Whoosh, accroître la fréquentation et capter la valeur créée autour des gares.
- Tout prolongement vers Surabaya dépendra de la définition des règles de gouvernance, de financement et d’aménagement foncier avant le début des travaux.