Pourquoi ce rallye a lieu maintenant
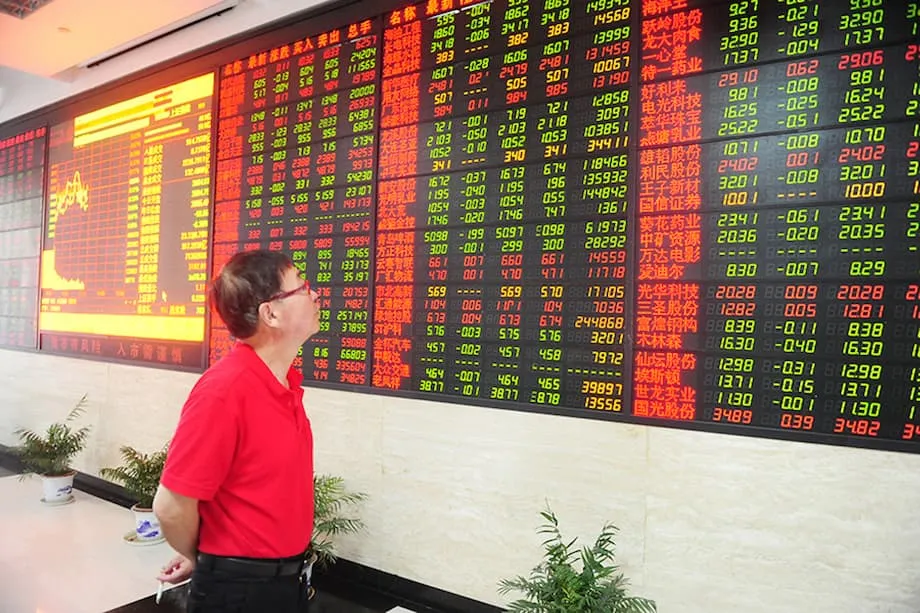
Les marchés actions chinois ont repris vie en 2025. La valeur des actions de Chine continentale et de Hong Kong a augmenté de plus de 3 000 milliards de dollars, portée par la hausse des grands indices et l’amélioration de la confiance des investisseurs. Le CSI 300, un baromètre des grandes capitalisations de Chine continentale, a progressé d’environ 16 % cette année. Les indices technologiques ont atteint leur plus haut niveau depuis dix ans. La hausse s’est accélérée alors même que plusieurs données récentes ont déçu. Cet écart entre la dynamique des marchés et l’économie est devenu le principal sujet de débat. Les optimistes estiment que les actions anticipent une évolution du modèle de croissance chinois, qui délaisserait l’immobilier au profit de la fabrication de pointe, des énergies vertes et de l’intelligence artificielle. Les sceptiques jugent que le rallye devance trop les fondamentaux.
Sommaire
- Pourquoi ce rallye a lieu maintenant
- Jusqu’où les marchés sont-ils montés ?
- Pourquoi les investisseurs affluent
- IA et semi-conducteurs
- Épargne des particuliers et faibles taux des dépôts
- Une conjoncture contrastée
- Essor ou bulle ?
- Valeurs gagnantes et secteurs en vue
- Le retour des capitaux étrangers
- Les risques susceptibles de faire dérailler le rallye
- Les indicateurs à surveiller
- Points clés
Deux forces sont particulièrement visibles. Après plusieurs années d’épargne élevée, les ménages déplacent leurs liquidités hors des dépôts bancaires peu rémunérés. Les investisseurs particuliers représentent désormais près de 90 % des volumes quotidiens échangés en Chine continentale. Dans le même temps, le soutien des autorités de Pékin a réduit le risque de baisse perçu. Les mesures prises depuis fin 2024 comprennent des baisses des taux d’intérêt et des ratios de réserves obligatoires, un assouplissement des rachats d’actions et des initiatives visant à renforcer le fonctionnement des marchés. Il en résulte un cercle vertueux de hausse des cours, d’amélioration du sentiment et d’afflux de capitaux. La pérennité de ce cycle dépendra des résultats des entreprises et de la durée du soutien des autorités.
Jusqu’où les marchés sont-ils montés ?
Les grands indices donnent la mesure de la progression. Le MSCI China a gagné plus de 40 % en 2025. Le Shanghai Composite a atteint un plus haut sur dix ans. À Hong Kong, le Hang Seng a progressé de plus de 30 % cette année et le Hang Seng Tech a touché son meilleur niveau depuis près de quatre ans. En Chine continentale, le CSI 300 Information Technology a atteint son plus haut niveau depuis 2015. Ces évolutions marquantes témoignent d’un puissant engouement pour la technologie, les plateformes grand public et les télécommunications.
Les gains se concentrent également sur une poignée de poids lourds. Alibaba a plus que doublé cette année. Semiconductor Manufacturing International Corporation a progressé d’environ 180 %. Tencent, Baidu et Xiaomi affichent des hausses de l’ordre de 60 %. Cette concentration a accru le poids des plus grands groupes internet dans les principaux indices. Les trois premières valeurs représentent désormais une part importante du MSCI China. De nombreuses sociétés plus petites ont également progressé, mais les bénéfices n’ont pas suivi partout. Dans plusieurs secteurs, la hausse des ratios cours/bénéfices, plutôt que des prévisions de bénéfices plus élevées, explique une grande partie du mouvement.
Pourquoi les investisseurs affluent
Trois tendances sous-tendent le rallye. Les progrès de l’intelligence artificielle et la volonté de parvenir à l’autonomie dans les semi-conducteurs ont changé la perception des entreprises technologiques chinoises. La réorientation de l’épargne des ménages vers les actions a renforcé la liquidité. Le soutien des autorités, qui passe notamment par le renforcement des infrastructures de marché et par des signaux en faveur d’un marché boursier plus sain, constitue un filet de sécurité qui faisait défaut lors des précédentes périodes de baisse.
IA et semi-conducteurs
La mise sur le marché de puissants modèles d’IA chinois au début de l’année a dynamisé les marchés et conduit à revoir les attentes quant au rythme de l’innovation. Les grandes plateformes internet ont accru leurs investissements dans les centres de données, les capacités de cloud et les applications d’IA. Les fabricants chinois de puces ont profité des efforts visant à sécuriser les composants matériels et logiciels essentiels. La dynamique des bénéfices s’est améliorée dans certains segments du secteur des semi-conducteurs. Cambricon, par exemple, a déclaré un bénéfice de 2,88 milliards de yuans au premier semestre, soit plus de quarante fois celui enregistré un an plus tôt. Les investisseurs considèrent désormais l’IA comme une technologie transversale, capable d’accroître la productivité dans le commerce de détail, la logistique, le divertissement et l’automatisation industrielle. Si son adoption s’étend à différents secteurs, elle pourrait se traduire à terme par des flux de trésorerie plus importants et des marges plus résistantes.
Épargne des particuliers et faibles taux des dépôts
Les données de la banque centrale indiquent une réorientation régulière des dépôts à terme. Les dépôts auprès des institutions financières non bancaires ont augmenté de 2 150 milliards de yuans en juillet et de 1 170 milliards en août. La masse monétaire M1, qui mesure les liquidités rapidement mobilisables, a progressé de 6 % sur un an en août, soit son rythme le plus rapide depuis début 2023. L’épargne des ménages dépasse 160 000 milliards de yuans, mais seule une faible part est investie en actions. La baisse des taux des dépôts et la méfiance persistante envers l’immobilier ont rendu les actions plus intéressantes en comparaison. Cette réserve d’épargne pourrait alimenter de nouveaux flux si les rendements des marchés restent compétitifs.
Pékin a également entrepris de limiter les guerres des prix destructrices dans les secteurs saturés. Les autorités de régulation ont évoqué la limitation des rabais extrêmes dans les domaines où les capacités sont excédentaires. Si les entreprises retrouvent une partie de leur pouvoir de fixation des prix, cela pourrait soutenir les bénéfices dans des secteurs comme l’automobile, l’électronique et les énergies renouvelables. Les investisseurs voient dans ces mesures un volet d’un effort plus large visant à renforcer les bilans des entreprises et à améliorer le rendement des capitaux propres.
Une conjoncture contrastée
Les données macroéconomiques signalent toujours une période de ralentissement. La production industrielle a progressé de 5,2 % en août, contre 5,7 % le mois précédent. Les ventes au détail ont augmenté de 3,4 % sur un an, un chiffre inférieur aux attentes et en recul par rapport à juillet. Les exportations ont progressé de 4,4 %. L’investissement immobilier a chuté de 12,9 % sur les huit premiers mois de l’année, une contraction marquée qui souligne la longueur de l’ajustement dans l’immobilier. Les prix à la production sont négatifs depuis près de trois ans et l’inflation des prix à la consommation évolue autour de zéro depuis plus de deux ans. Cette combinaison de surcapacités dans certaines chaînes d’approvisionnement et de faible demande intérieure pèse sur les marges.
Certains stratégistes estiment que les actions anticipent une amélioration à venir plutôt qu’elles ne reflètent la situation actuelle. Chaoping Zhu, stratège des marchés mondiaux chez J.P. Morgan Asset Management, résume la situation ainsi :
Jusqu’à présent, nous n’avons pas observé de signes de redressement des fondamentaux macroéconomiques, même si la dynamique actuelle pourrait être soutenue par les attentes d’améliorations structurelles de l’économie.
Des signes préliminaires de stabilisation apparaissent dans certains domaines, comme les semi-conducteurs, l’IA et les énergies renouvelables. Une campagne visant à limiter les baisses de prix extrêmes pourrait également aider à restaurer les marges, si elle est menée de manière mesurée. Mais le marasme immobilier continue de peser sur le patrimoine des ménages et les finances des collectivités locales. C’est pourquoi de nombreux investisseurs décrivent la hausse comme un pari sur les réformes à venir et les gains de productivité, plutôt que comme une réaction à une reprise déjà vigoureuse.
Essor ou bulle ?
Les avis divergent quant à la pérennité du mouvement. Certains investisseurs estiment que le soutien marqué des autorités et les importantes réserves de liquidités encore disponibles permettent à la hausse de se poursuivre. D’autres s’inquiètent de valorisations qui ont pris de l’avance sur les bénéfices. Raymond Cheng, directeur régional des investissements pour l’Asie du Nord chez Standard Chartered, a souligné le décalage entre les cours et les données économiques.
Le rallye boursier chinois en cours semble déconnecté des fondamentaux économiques.
Hao Hong, associé gérant et directeur des investissements chez Lotus Asset Management, estime que le marché dans son ensemble ne surchauffe pas, tout en avertissant que certains segments semblent excessivement valorisés.
Il y a peu de signes de surchauffe sur l’ensemble du marché, mais certains segments sont un peu trop fébriles. Ce n’est pas encore une bulle, mais on s’en rapproche.
Ces points de vue résument le principal arbitrage. La dynamique est forte, les liquidités abondantes et les autorités apportent leur soutien. Dans le même temps, l’optimisme marqué dans certains créneaux, comme les entreprises de recherche sous contrat et certaines valeurs de l’IA, les rend vulnérables si les bénéfices déçoivent ou si les positions deviennent trop concentrées.
Valeurs gagnantes et secteurs en vue
La technologie, les plateformes grand public et les télécommunications sont au cœur du rebond. Les investisseurs ont privilégié les entreprises dotées de stratégies crédibles en matière d’IA, d’une large base d’utilisateurs et d’une forte capacité à générer des liquidités. Le redressement des chaînes d’approvisionnement des smartphones et les signes de stabilisation dans les véhicules électriques ont soutenu les valeurs associées. Les géants de l’internet ont intégré des modèles d’IA chinois dans les moteurs de recherche, le commerce en ligne, les contenus et la publicité, tout en augmentant leurs dépenses d’investissement dans le cloud et les infrastructures de données pour soutenir ces initiatives. La hausse simultanée de ces grandes entreprises a amplifié son effet sur les indices.
Les semi-conducteurs et les équipements liés à la puissance de calcul ont également progressé. Les efforts déployés pour développer les capacités nationales dans les puces, conjugués à une demande soutenue de serveurs et d’équipements réseau, ont relevé les anticipations de bénéfices de certains fournisseurs. Le rallye n’a toutefois pas été uniforme. Les sociétés de recherche sous contrat et certaines entreprises liées à l’IA ont vu leurs valorisations dépasser leurs fourchettes historiques. Cela laisse penser que les investisseurs sont prêts à payer plus cher pour des entreprises de croissance liées aux priorités stratégiques, mais la sélection reste essentielle lorsque les multiples cours/bénéfices grimpent sans amélioration correspondante des perspectives de bénéfices. Le marché primaire se réveille lui aussi : davantage d’entreprises technologiques s’introduisent à Shanghai et à Hong Kong, les fondateurs cherchant à lever des fonds plus près de chez eux.
Le retour des capitaux étrangers
Les investisseurs internationaux reviennent en Chine après une longue période de prudence. Les hedge funds ont été actifs sur les actions A cotées en Chine continentale. Les flux transfrontaliers se sont intensifiés dans plusieurs classes d’actifs, une tendance rare ces dernières années. La crainte de passer à côté d’un rebond généralisé en Chine rivalise désormais avec les inquiétudes liées aux risques politiques et aux tensions géopolitiques. Cette évolution compte, car la participation étrangère peut accroître la liquidité et améliorer la formation des prix.
Les valorisations permettent d’expliquer en partie l’attrait du marché. Les actions chinoises se négocient au-dessus de leur moyenne sur dix ans, mais restent décotées par rapport au S&P 500. Pour de nombreux gérants internationaux, l’association de multiples décotés, d’un potentiel de croissance des bénéfices lié à l’IA et d’une forte attention des autorités aux marchés financiers a fait pencher la balance vers un retour prudent. Les mesures prises par les autorités pour élargir l’accès aux produits dérivés, encourager les rachats d’actions et améliorer la surveillance des marchés ont également rassuré les institutions quant à l’amélioration des conditions de marché. Ces changements sont progressifs, mais peuvent favoriser une hausse graduelle des investissements à long terme.
Les risques susceptibles de faire dérailler le rallye
À court terme, le principal risque pour le marché est l’écart entre les cours et les bénéfices. Les prévisions de bénéfices pour les principaux indices chinois ont été revues à la baisse pour 2025 et 2026, alors même que les cours progressaient. Une part plus importante de la hausse repose donc sur une expansion des valorisations, qui peut s’inverser rapidement si la croissance cale. L’endettement constitue un autre risque. La participation des particuliers apporte de l’énergie au marché, mais peut aussi amplifier les variations si les niveaux d’achats sur marge augmentent et si les investisseurs réagissent aux gros titres. Les surprises réglementaires restent également un facteur de risque. Les précédentes campagnes de répression visant la technologie, l’éducation et l’immobilier continuent de peser sur la confiance. Un changement brusque des règles pourrait conduire les investisseurs à exiger une prime de risque plus élevée.
Les pressions extérieures pourraient aussi peser sur le marché. Les restrictions à l’exportation de puces avancées, le renforcement du contrôle des investissements et le ralentissement de l’économie mondiale pourraient limiter le potentiel des fabricants. Le ralentissement de l’immobilier n’est pas résolu, ce qui continue de peser sur la confiance des ménages et les bilans bancaires. Les finances des collectivités locales sont sous tension, avec des obligations impayées estimées à plus de 1 000 milliards de dollars. Un marché boursier vigoureux peut apporter un soutien grâce à l’augmentation des revenus issus des dividendes et à la possibilité de monétiser les participations en actions, mais il ne peut pas compenser entièrement les effets négatifs d’une contraction persistante de l’immobilier.
Les indicateurs à surveiller
Les marchés anticipent l’avenir. C’est pourquoi ce rallye a résisté malgré une série de données décevantes. Pour que l’optimisme se traduise par des résultats concrets, plusieurs indicateurs seront déterminants. Les résultats des grands groupes internet et des entreprises de matériel informatique devront confirmer les promesses liées à l’IA. La rentabilité de l’automobile, du solaire et de l’électronique grand public devrait bénéficier du maintien d’une discipline sur les prix. Une stabilisation des ventes immobilières, même à un niveau inférieur, réduirait un important frein pesant sur le patrimoine des ménages. Des orientations claires sur la manière dont les autorités traiteront les surcapacités pourraient améliorer les marges sans nuire à l’emploi. La poursuite des entrées de capitaux étrangers et une hausse des allocations des fonds chinois aux actions soutiendraient également la liquidité. Enfin, des signes de reprise de la consommation des ménages confirmeraient l’hypothèse selon laquelle les gains de productivité peuvent alimenter une croissance plus générale.
Points clés
- Les marchés actions chinois ont gagné plus de 3 000 milliards de dollars cette année, tandis que le CSI 300 progressait d’environ 16 % et que les indices technologiques atteignaient des plus hauts sur dix ans.
- Les progrès de l’IA, la réorientation de l’épargne des ménages des dépôts vers les actions et le soutien des autorités ont été les principaux moteurs du rallye.
- Les indicateurs macroéconomiques restent faibles : la production industrielle a progressé de 5,2 % en août, les ventes au détail de 3,4 % et l’investissement immobilier a chuté de 12,9 % sur les huit premiers mois de l’année.
- Les stratégistes sont divisés. Certains constatent un décalage avec les fondamentaux, tandis que d’autres voient des poches de surchauffe plutôt qu’une bulle généralisée.
- Les gains se concentrent sur les grandes valeurs technologiques. Alibaba et SMIC ont mené la hausse, tandis que certaines sociétés de recherche sous contrat et entreprises liées à l’IA semblent survalorisées.
- Les investisseurs étrangers reviennent, attirés par des valorisations décotées par rapport au S&P 500 et par l’amélioration des infrastructures de marché.
- Parmi les principaux risques figurent des bénéfices en retard sur les cours, l’endettement des investisseurs particuliers, les changements réglementaires, les restrictions à l’exportation et la longueur du ralentissement immobilier.
- Il faudra surveiller la confirmation des promesses liées à l’IA dans les résultats, les progrès en matière de discipline sur les prix dans les secteurs saturés, la stabilisation de l’immobilier et les signes d’une consommation plus vigoureuse.