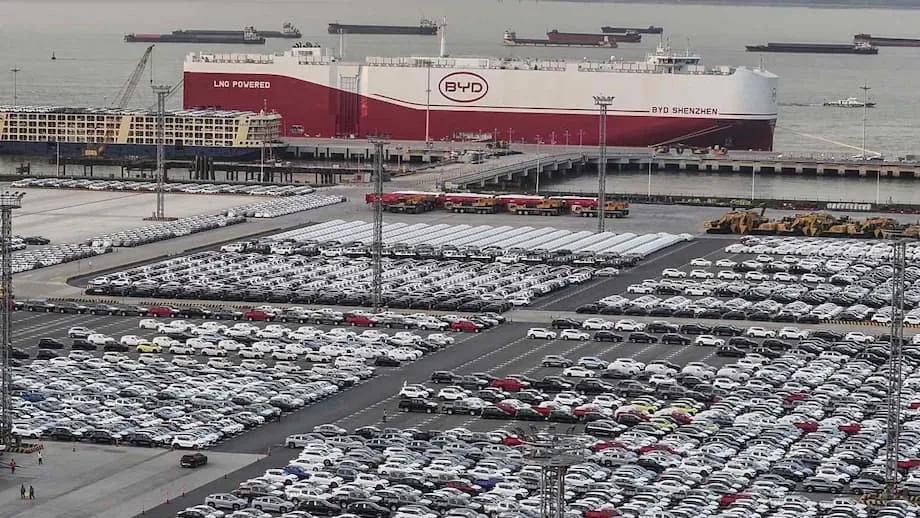
Un changement de stratégie pour l’essor chinois des véhicules électriques
La course de la Chine pour développer une présence mondiale dans le secteur des véhicules électriques entre dans une phase plus sélective. Après cinq années d’expansion rapide, les dépenses à l’étranger liées aux voitures électriques et aux batteries ralentissent. L’accent se déplace vers l’Asie et vers des segments de la chaîne d’approvisionnement moins gourmands en capitaux, comme les composants et l’assemblage final, plutôt que vers de gros paris sur les ressources en amont ou des acquisitions très médiatisées.
Sommaire
- Un changement de stratégie pour l’essor chinois des véhicules électriques
- Pourquoi la croissance a ralenti après une course mondiale
- L’Asie devient le pari le plus sûr
- L’Asie du Sud-Est s’impose comme base de production
- Des grandes acquisitions aux usines créées de toutes pièces
- Ce que la Chine construit aujourd’hui à l’étranger
- Projets de batteries et de matériaux en milieu de chaîne
- Les enjeux pour les pays hôtes : emplois et risques
- Ce que cela signifie pour l’Europe et les États-Unis
- Les stratégies des entreprises dans un marché moins dynamique
- Le cadre politique qui sous-tend les nouveaux projets
- Perspectives pour 2025-2027
- À retenir
Ce réajustement reflète un nouvel équilibre entre pressions et opportunités. Les marchés occidentaux se sont davantage protégés, en instaurant des règles plus strictes sur les subventions et le contenu local. En Chine, les constructeurs automobiles font face à une forte concurrence sur les prix et à une croissance plus lente, ce qui rend une expansion prudente plus attrayante que les grands projets. L’Asie offre des marchés plus proches, des cadres commerciaux plus favorables et des coûts qui continuent de favoriser la production. De nouveaux projets se multiplient ainsi en Asie du Sud-Est, dans certaines parties de l’Asie du Sud et dans plusieurs pôles d’Asie de l’Est.
Les données sectorielles fondées sur les transactions annoncées montrent que les investissements chinois mondiaux dans la chaîne de valeur des véhicules électriques ont atteint un niveau record en 2023, avant de commencer à ralentir avec l’évolution de la conjoncture en 2024. Aujourd’hui, la plupart des projets sont des usines créées de toutes pièces pour produire des batteries, des matériaux de cathode ou d’anode et des chaînes d’assemblage final. La nouvelle géographie est nette : moins d’Amérique du Nord, davantage d’Europe et du Moyen-Orient, et surtout d’Asie. Ce virage redessine la carte des emplois, des technologies et des réseaux d’approvisionnement, avec une dynamique notable en Malaisie, en Thaïlande, au Vietnam et en Indonésie.
Pourquoi la croissance a ralenti après une course mondiale
Le ralentissement commence en Chine. Le pays est confronté à une longue période de croissance économique atone, à un endettement élevé et à une confiance des consommateurs en berne. Les constructeurs automobiles ont réagi en baissant les prix pour soutenir les ventes. Cette guerre des prix a réduit les bénéfices et relevé la barre pour tout nouvel investissement dans une usine. BYD, le premier constructeur chinois de véhicules électriques, a fait état d’une baisse de près d’un tiers de son bénéfice au deuxième trimestre par rapport à l’année précédente, après plusieurs années de hausse trimestrielle régulière. Cette pression incite à une approche plus prudente des dépenses d’investissement à l’étranger.
Les marchés des capitaux se sont eux aussi refroidis. L’an dernier, le financement en capital-risque en Asie est tombé à son plus bas niveau depuis dix ans, la Chine ayant subi une grande partie du choc. La raréfaction des capitaux à risque complique le financement des grands projets à l’étranger et pousse les entreprises à privilégier ceux dont le retour sur investissement est plus rapide, qui nécessitent moins d’espace ou donnent accès aux aides des gouvernements hôtes.
Les vents contraires réglementaires à l’étranger accentuent le ralentissement. Les États-Unis ont durci les règles d’accès aux crédits d’impôt pour les véhicules électriques contenant des composants chinois et restent méfiants à l’égard des investissements chinois dans les chaînes d’approvisionnement sensibles. L’Europe a renforcé l’examen des programmes d’aide aux constructeurs automobiles chinois et s’oriente vers une hausse des droits de douane. Ces mesures ne ferment pas complètement la porte, mais elles incitent les entreprises à s’implanter là où les règles sont plus claires et où les objectifs de contenu local sont atteignables. Cette logique favorise l’Asie, où les accords commerciaux et les politiques industrielles accueillent souvent favorablement les investissements dans la chaîne d’approvisionnement des véhicules électriques.
L’Asie devient le pari le plus sûr
L’Asie attire une part croissante des nouveaux projets liés aux véhicules électriques pour des raisons pratiques. La région est proche de la Chine, la logistique y est plus simple et les écosystèmes de production sont bien établis dans des pays comme la Thaïlande et la Malaisie. Le Partenariat économique régional global (RCEP) accorde des avantages tarifaires au sein d’un vaste bloc. De nombreux gouvernements d’Asie du Sud-Est considèrent également les véhicules électriques comme un moteur stratégique de croissance et proposent des terrains, des allègements fiscaux ou des subventions pour attirer constructeurs automobiles et fournisseurs de batteries.
L’Asie du Sud-Est s’impose comme base de production
La Malaisie gagne en importance. BYD prévoit d’y ouvrir sa première usine en 2026. Leapmotor, marque chinoise de véhicules électriques en pleine croissance, s’est associée à Stellantis pour lancer l’assemblage local avant la fin de l’année. Ces initiatives témoignent de la confiance dans la capacité de la Malaisie à soutenir un réseau de fournisseurs et à servir à la fois les acheteurs nationaux et les marchés d’exportation régionaux.
La Thaïlande reste un pôle d’attraction pour l’assemblage de véhicules électriques et les projets de batteries, grâce à sa longue expérience dans la construction automobile et à un ensemble actif d’incitations en faveur des véhicules à énergies nouvelles. Le Vietnam continue d’attirer des activités de production tournées vers l’exportation, tandis que l’Indonésie mise sur le raffinage du nickel et les matériaux pour batteries, grâce à ses ressources naturelles. La trajectoire n’est pas partout sans heurts. Le marché indonésien des deux-roues électriques s’est contracté cette année après la fin des subventions, rappelant que les incitations aux consommateurs et la stabilité des politiques publiques sont essentielles pour soutenir la demande et justifier l’ouverture de nouvelles lignes de production.
Des grandes acquisitions aux usines créées de toutes pièces
Les entreprises chinoises privilégient les projets créés de toutes pièces plutôt que les acquisitions. Le rachat d’un constructeur automobile ou d’actifs dans les ressources coûte cher et suscite souvent des résistances politiques. Construire une nouvelle usine est plus simple à maîtriser, plus facile à adapter aux règles de contenu local et permet d’augmenter progressivement les capacités. Le créneau le plus porteur de cette nouvelle vague est celui de la production intermédiaire de batteries, qui comprend les matériaux de cathode et d’anode, la fabrication de cellules et l’assemblage des blocs-batteries. Ces investissements sont gourmands en capitaux, mais moins risqués que l’extraction en amont. Ils soutiennent l’emploi local tout en aidant les pays hôtes à se tourner vers une industrie manufacturière plus avancée.
Ce que la Chine construit aujourd’hui à l’étranger
Les batteries sont au cœur des efforts chinois dans le secteur des véhicules électriques à l’étranger. En 2023, les projets liés aux batteries ont dominé les investissements chinois à l’étranger dans ce secteur, et la plupart correspondaient à de nouvelles installations plutôt qu’à des prises de contrôle. Viennent ensuite les usines de matériaux de cathode et d’anode, qui transforment les matières premières en produits à plus forte valeur ajoutée, puis les chaînes d’assemblage final, qui aident les marques à respecter les seuils de contenu local. Cette combinaison permet aux entreprises d’importer des matières premières ou des produits semi-finis, de créer de la valeur localement, puis d’exporter des voitures ou des blocs-batteries finis vers les marchés voisins.
En se concentrant sur la production de batteries et de composants, les entreprises chinoises peuvent composer avec les règles commerciales tout en évitant les coûts et les risques liés à la construction d’usines automobiles complètes sur chaque marché. Lorsqu’elles s’engagent dans la production de véhicules, beaucoup commencent par des kits partiellement ou entièrement démontés, puis montent en puissance jusqu’à la production complète à mesure que les réseaux de fournisseurs se développent. Plusieurs projets en Malaisie et en Thaïlande reposent sur cette approche, qui répond également aux objectifs des gouvernements en matière de création d’emplois qualifiés et de réseaux de fournisseurs.
Projets de batteries et de matériaux en milieu de chaîne
Les usines situées au milieu de la chaîne de production sont attrayantes, car elles s’intègrent à des pôles existants et peuvent s’adapter à l’évolution des technologies. Construire une usine d’anodes ou de cathodes permet à une entreprise de fournir plusieurs constructeurs automobiles, et pas seulement sa propre gamme de modèles, ce qui répartit les risques. Cela répond aussi aux demandes des gouvernements hôtes en faveur d’une création de valeur locale. Certains projets regroupent tout un écosystème de fournisseurs, en faisant venir des fournisseurs de matériaux aux côtés des fabricants de cellules. Cette tendance est visible en Asie du Sud-Est ainsi que sur certains marchés d’Asie de l’Est, où les normes de production et les infrastructures permettent une montée en puissance rapide.
Les investissements dans les activités minières ont ralenti par rapport au cycle précédent, en partie parce que les prix du lithium ont chuté après leurs sommets et en partie parce que les projets liés aux ressources ont des délais plus longs et comportent des risques politiques. L’Amérique latine reste importante pour le lithium et le cuivre, et des entreprises chinoises détiennent des participations dans des mines et des activités de raffinage dans la région. Mais, pour gagner rapidement des parts de marché et respecter les règles locales, les projets intermédiaires et en aval en Asie constituent la voie la plus rapide.
Les enjeux pour les pays hôtes : emplois et risques
Pour les gouvernements asiatiques, l’attrait est évident. Les investissements dans les véhicules électriques apportent des usines, de la formation et des perspectives d’exportation. Ils peuvent réduire la dépendance aux moteurs thermiques importés et intégrer les entreprises locales à une transition technologique mondiale. Les gains les plus directs proviennent des emplois dans la construction, de l’exploitation des usines et des services qui se développent autour des grands sites industriels.
Les retombées dépendent de la conception des projets. Ceux qui se limitent à transformer des ressources locales avant de les expédier en Chine créent moins de compétences et des réseaux de fournisseurs moins solides. Les projets qui assemblent des véhicules ou fabriquent des cellules et des blocs-batteries peuvent renforcer les capacités locales, surtout lorsqu’ils s’accompagnent de programmes de développement des fournisseurs et de formation de la main-d’œuvre. Les données recueillies en Asie du Sud-Est montrent des progrès en matière de production industrielle et d’emploi, mais la montée en gamme technologique est inégale. Quelques pays, comme le Vietnam, ont amélioré la complexité de leurs produits, tandis que d’autres peinent à convertir les investissements étrangers en activités à plus forte intensité de connaissances.
La stabilité des politiques publiques est un facteur essentiel. Des changements soudains dans les incitations ou les normes peuvent entamer la confiance des investisseurs. La chute des ventes de deux-roues électriques en Indonésie après la suppression des subventions illustre la sensibilité des marchés émergents du véhicule électrique aux changements de politique. Des calendriers d’incitations clairs, des règles transparentes sur le contenu local et un soutien à la formation aident les investisseurs comme les entreprises nationales à planifier sur le long terme.
Ce que cela signifie pour l’Europe et les États-Unis
L’Europe et les États-Unis restent de grands marchés, mais les constructeurs automobiles chinois y accèdent plus difficilement. La hausse des droits de douane en Europe et les discussions sur les programmes d’aide ont renchéri l’exportation de voitures fabriquées en Chine. Aux États-Unis, de nouvelles règles conditionnent les généreux crédits d’impôt à la localisation du traitement des minerais critiques et de la production de composants, ce qui limite l’éligibilité des véhicules contenant des composants chinois. Ces mesures redessinent les trajectoires d’investissement.
L’une des conséquences est le recours à des itinéraires plus créatifs. Certains fournisseurs chinois s’implantent dans des pays ayant conclu des accords commerciaux avec l’Union européenne ou les États-Unis, puis y expédient leurs produits. L’Amérique du Nord connaît encore ponctuellement une activité, souvent au niveau des fournisseurs, mais les projets peuvent être instables en raison de la surveillance politique. Le Mexique pourrait attirer davantage d’investissements dans les composants grâce à ses liens avec les États-Unis et le Canada, mais les entreprises avancent prudemment pour éviter tout conflit avec la politique américaine. Dans ce contexte, l’Asie semble moins complexe, plus proche du marché chinois et riche en poches de croissance, ce qui explique la concentration des nouvelles annonces de projets dans la région.
Les stratégies des entreprises dans un marché moins dynamique
Les constructeurs automobiles ajustent leurs plans d’expansion à la demande et aux signaux réglementaires. Les marques chinoises augmentent leurs exportations vers les marchés où les droits de douane restent supportables et où les infrastructures s’améliorent, tout en s’appuyant sur des lignes d’assemblage à l’étranger, choisies au cas par cas. L’objectif est de concilier croissance des marques et maîtrise des dépenses. BYD, qui fait face à une concurrence plus forte et à une croissance des ventes plus lente, se développe en Asie du Sud-Est et en Amérique latine grâce à l’assemblage local, tout en maîtrisant ses coûts. Les marques plus récentes, qui dépendent du financement des investisseurs, avancent au rythme des périodes favorables au financement, désormais moins nombreuses qu’au cours des années d’essor.
Les grands fabricants de batteries renforcent leur présence hors de Chine pour servir des clients dans le monde entier. Des usines de cellules et des sites d’assemblage de blocs-batteries situés près des usines automobiles réduisent les coûts de transport et aident les constructeurs à respecter les règles de contenu local. Les fournisseurs de matériaux de cathode et d’anode suivent la même voie. Cette approche écosystémique fidélise les marchés hôtes et renforce la place de l’Asie comme grand pôle de fabrication de véhicules électriques.
Le cadre politique qui sous-tend les nouveaux projets
Les accords commerciaux et les politiques industrielles en Asie sont au cœur de ce virage. Le RCEP réduit les droits de douane au sein du bloc et simplifie les règles d’origine. Plusieurs gouvernements d’Asie du Sud-Est proposent des exonérations fiscales, des amortissements accélérés ou des aides directes aux investissements stratégiques. Ces programmes comptent pour les projets de taille moyenne qui ont besoin de perspectives de rentabilité prévisibles. Ils montrent aussi que les pays hôtes souhaitent aller au-delà du simple assemblage et encouragent les fournisseurs à s’implanter à proximité les uns des autres.
Les gouvernements hôtes renforcent également leurs exigences. Les obligations de contenu local se multiplient. Les normes environnementales relatives au recyclage des batteries et aux déchets se durcissent. Dans certains pays, le contrôle des investissements s’étend pour répondre aux préoccupations de sécurité nationale. Les entreprises chinoises s’adaptent en nouant des partenariats avec des sociétés locales, en acceptant des coentreprises ou en créant des centres de recherche pour s’ancrer dans l’économie locale. Il en résulte un réseau d’usines et de fournisseurs plus complexe, mais aussi plus résilient, à travers l’Asie.
Perspectives pour 2025-2027
Les deux prochaines années devraient voir se poursuivre, de façon régulière mais sélective, les investissements chinois dans la chaîne d’approvisionnement asiatique des véhicules électriques. Les projets de batteries en milieu de chaîne et les lignes d’assemblage final devraient concentrer l’essentiel de l’activité, surtout là où les incitations sont claires et la demande en hausse. Les entreprises suivront de près l’évolution des politiques en Europe et aux États-Unis, mais la plupart des nouveaux projets viseront une mise en œuvre plus rapide en Asie. Les projets créés de toutes pièces devraient rester prédominants, car ils permettent d’échelonner les dépenses et de se conformer plus facilement aux règles locales.
Les risques sont bien réels. La concurrence intérieure pourrait encore réduire les bénéfices, les conditions de crédit pourraient se durcir et des revirements politiques pourraient déstabiliser les marchés. Malgré tout, le poids des chaînes d’approvisionnement, la nécessité de répondre à la demande des consommateurs régionaux en forte croissance et la recherche de sites de production moins exposés aux droits de douane plaident en faveur de l’Asie comme principal théâtre de la prochaine étape du développement mondial chinois des véhicules électriques.
À retenir
- Après des années de croissance rapide, les investissements chinois dans les véhicules électriques à l’étranger ralentissent et se réorientent nettement vers l’Asie et des projets moins gourmands en capitaux.
- Les difficultés intérieures, notamment la guerre des prix et le ralentissement de la croissance, incitent les constructeurs et les fournisseurs à sélectionner plus soigneusement leurs nouveaux projets d’usines.
- Les obstacles occidentaux, comme la hausse des droits de douane en Europe et les règles strictes liées au contenu des véhicules pour les crédits d’impôt américains, réorientent les projets.
- L’Asie offre la proximité, des avantages commerciaux dans le cadre du RCEP et des programmes actifs d’incitations à l’assemblage de véhicules électriques et à la production de batteries.
- La Malaisie s’impose comme base de production : BYD prévoit d’y construire une usine en 2026 et Leapmotor y lance l’assemblage avec Stellantis.
- Les nouveaux projets chinois à l’étranger se concentrent surtout sur les batteries en milieu de chaîne, notamment les cathodes, les anodes, les cellules et l’assemblage des blocs-batteries.
- Les projets créés de toutes pièces dominent, car ils sont plus faciles à adapter aux règles locales et peuvent être développés par étapes.
- Les pays hôtes bénéficient d’emplois et d’exportations, mais le développement des capacités locales dépend de la conception des politiques publiques et de la stabilité des incitations.
- L’Amérique latine reste importante pour les ressources et certaines activités d’assemblage, mais la croissance à court terme de la production industrielle se concentre en Asie.
- Les investissements devraient rester réguliers mais sélectifs jusqu’en 2027, l’Asie constituant le principal pôle de production des chaînes d’approvisionnement chinoises des véhicules électriques.