En Indonésie, la norme de paiement par QR code transforme les habitudes de paiement
Dans tout l’archipel indonésien, un petit carré noir et blanc relie désormais l’économie fondée sur les espèces à l’économie numérique. Le Quick Response Code Indonesian Standard, plus connu sous le nom de QRIS, est devenu le moyen de paiement par défaut, qu’il s’agisse d’un bol de soto ou d’un achat dans un grand magasin. Déployé à l’échelle nationale en 2020, le système unifie un marché jusque-là fragmenté entre applications bancaires et portefeuilles électroniques autour d’un seul QR code, lisible par toute application participante. Son adoption a explosé. Les transactions ont dépassé les 6 milliards l’an dernier et le nombre d’utilisateurs est estimé à environ 57 millions, signe de la rapidité avec laquelle les Indonésiens ont adopté ce moyen simple et peu coûteux de transférer de l’argent avec un téléphone. Cette dynamique bouleverse l’équilibre entre les réseaux internationaux de cartes et les infrastructures de paiement nationales, tout en offrant de nouvelles possibilités aux commerçants et aux consommateurs.
Sommaire
- En Indonésie, la norme de paiement par QR code transforme les habitudes de paiement
- Comment fonctionne QRIS et pourquoi son adoption a décollé
- Tensions commerciales et débat sur la souveraineté numérique
- De Jakarta à Johor et Tokyo, le paiement par QR code franchit les frontières
- Les MPME au cœur du système : coûts réduits et portée élargie
- Sécurité, fraude et continuité de service
- L’interopérabilité dès la conception, et des leçons tirées de l’Inde et de la Chine
- Les QR codes peuvent-ils porter de plus grandes ambitions régionales ?
- Les points à suivre en 2025
- En bref
QRIS a été conçu pour résoudre un problème concret. Avant l’adoption de cette norme, les commerçants affichaient plusieurs QR codes, un pour chaque portefeuille électronique ou partenaire bancaire. Les consommateurs devaient utiliser l’application correspondant au bon code. Bank Indonesia et les acteurs du secteur ont mis fin à cette confusion avec un code unique compatible avec les différentes applications et les différents prestataires. Résultat : des coûts réduits pour les petites entreprises, une acceptation élargie et des paiements numériques aussi simples qu’un règlement en espèces, sans risque lié au transport de liquide ni besoin de terminaux coûteux. De nombreuses transactions n’imposent aucun montant minimum et les fonds sont rapidement versés sur le compte du commerçant.
Comment fonctionne QRIS et pourquoi son adoption a décollé
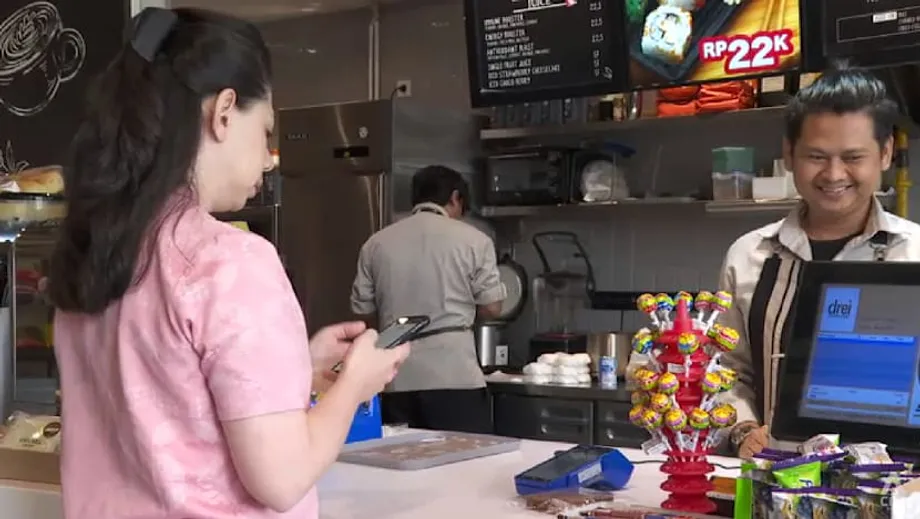
Une transaction QRIS se déroule en trois étapes : scanner, vérifier et payer. L’acheteur ouvre une application bancaire mobile ou un portefeuille électronique, scanne le QR code QRIS du commerçant, vérifie le montant et autorise le paiement. En coulisses, des prestataires de commutation agréés et les banques participantes acheminent la transaction et versent les fonds sur le compte du commerçant. La norme est conforme aux spécifications internationales relatives aux QR codes et a été conçue pour assurer l’interopérabilité entre des prestataires indonésiens qui étaient auparavant en concurrence avec des formats propriétaires. Cette interopérabilité est essentielle : elle crée des effets de réseau, ce qui explique la hausse des volumes, qui se sont chiffrés en milliards lorsque les consommateurs ont compris qu’un seul geste familier leur permettait de payer partout.
Les coûts jouent un rôle important dans l’adoption. Les paiements par carte nécessitent souvent un terminal et impliquent une commission commerçant de 2 à 3 %. QRIS fonctionne avec un simple code imprimé et la plupart des commerçants paient une commission plus faible, proche de 0,3 %, tandis que les microcommerçants en sont souvent exonérés. Pour les propriétaires de warungs et les vendeurs sur les marchés, dont les marges sont faibles, la différence est loin d’être négligeable. Le règlement peut être plus rapide qu’avec les circuits traditionnels de paiement par carte, ce qui améliore la trésorerie des petites entreprises. Ces avantages concrets, associés aux efforts de communication de Bank Indonesia, ont instauré la confiance et ancré l’usage du système dans les habitudes.
Des études universitaires portant sur le déploiement pendant la pandémie de COVID-19 ont montré que la politique de la banque centrale et le risque perçu lié à la pandémie ont tous deux influencé l’intention des habitants d’utiliser QRIS. Les orientations données, notamment par des règles claires et des campagnes d’information, ont incité les ménages et les commerçants à essayer les paiements sans contact, renforçant des habitudes qui ont perduré après la reprise des déplacements. Cette évolution montre que les choix de conception et la gouvernance, et pas seulement la technologie, façonnent les comportements des consommateurs à grande échelle.
Tensions commerciales et débat sur la souveraineté numérique
La croissance rapide de QRIS l’a placé au cœur de débats géopolitiques. Dans son rapport 2025 sur les estimations du commerce national (National Trade Estimate), les États-Unis ont qualifié QRIS d’entrave au commerce, estimant que sa mise en œuvre limite l’accès des entreprises étrangères et nuit à la transparence, parallèlement au réseau national de cartes indonésien (GPN). Cette désignation est intervenue alors que Washington menaçait d’imposer des droits de douane de 32 % sur les produits indonésiens, une mesure ensuite suspendue le temps de négociations. Les critiques portent sur l’accès au marché et la gouvernance, tandis que les autorités indonésiennes mettent en avant l’ouverture du système dans le cadre des règles nationales, le développement des connexions transfrontalières et les avantages d’un acheminement des paiements locaux par des infrastructures locales.
Pour les responsables indonésiens et de nombreux économistes, l’enjeu est autant la résilience que la commodité. Le traitement des paiements de détail nationaux en Indonésie peut permettre de maintenir des frais plus bas, de protéger les données des transactions et de réduire l’exposition aux fluctuations monétaires lorsque les règlements se font dans des paires de monnaies locales. Les banques continuent d’émettre et d’accepter les cartes Visa et Mastercard, et ces réseaux restent privilégiés pour de nombreuses transactions internationales. QRIS, selon cette approche, complète les infrastructures existantes au lieu de les remplacer, tout en élargissant le choix des consommateurs et des commerçants.
Le gouverneur de Bank Indonesia a présenté cette stratégie comme mondiale dans sa conception et locale dans son exécution. Perry Warjiyo, gouverneur de Bank Indonesia, a souligné que la norme repose sur des cadres reconnus, tout en étant adaptée aux objectifs nationaux d’inclusion et d’efficacité.
QRIS s’appuie sur des cadres internationaux, mais a été adapté aux besoins de l’Indonésie. Il joue un rôle important dans la numérisation, l’inclusion économique et l’efficacité.
La position du gouvernement associe volonté de souveraineté numérique et ouverture à la coopération. Les autorités de régulation ont indiqué que les acteurs internationaux pouvaient participer à l’écosystème, à condition de respecter les mêmes obligations d’intérêt général que les entreprises nationales. Cet équilibre reflète une tendance plus large en Asie du Sud-Est : traiter davantage de paiements de détail sur le territoire, tout en permettant des connexions transfrontalières favorables au tourisme et au commerce.
De Jakarta à Johor et Tokyo, le paiement par QR code franchit les frontières
QRIS n’est plus seulement une norme nationale. L’Indonésie a relié son système de paiement par QR code à des partenaires en Malaisie, en Thaïlande et à Singapour. Les voyageurs indonésiens peuvent ainsi payer à l’étranger avec leurs applications habituelles, tandis que les visiteurs peuvent régler leurs achats en Indonésie avec les leurs. L’intérêt est évident : les voyageurs utilisent une application qu’ils connaissent déjà, les commerçants sont payés dans leur monnaie locale et le règlement s’effectue dans la paire de monnaies locales, sans conversion par carte. Pour les petits commerçants des zones touristiques, cela ouvre l’accès à une nouvelle clientèle sans équipement supplémentaire ni changement de tarifs.
En août 2025, Bank Indonesia et des partenaires japonais ont lancé la première phase de l’acceptation de QRIS au Japon. Les utilisateurs indonésiens peuvent payer chez certains commerçants en scannant les codes JPQR Global japonais avec les applications locales de grandes banques et de portefeuilles électroniques. L’objectif est d’élargir le réseau de commerçants et de permettre davantage de paiements dans les deux sens, afin de soutenir le tourisme et les échanges entre petites entreprises des deux pays. Le projet réunit l’association indonésienne du secteur des paiements et des organisations professionnelles japonaises, sous la supervision des autorités de régulation.
L’Indonésie teste également une connexion avec la Chine. Un projet pilote mené par UnionPay International et des prestataires indonésiens de commutation permet à certains utilisateurs de payer chez des commerçants participants dans chacun des deux pays avec leur application habituelle. L’un de ses principaux atouts est le règlement en monnaie locale : en yuans en Chine et en roupies en Indonésie. Cela réduit le nombre d’étapes de conversion et les coûts. Le programme est supervisé par les deux banques centrales et devrait être étendu une fois les tests achevés.
Filianingsih Hendarta, vice-gouverneure de Bank Indonesia, a déclaré que les préparatifs de la connexion avec la Chine étaient bien avancés et que les volets techniques et commerciaux approchaient de leur lancement.
La coopération en vue de l’extension de QRIS en Chine progresse favorablement. Des accords ont été signés afin de finaliser les modalités commerciales, techniques et opérationnelles et d’assurer une mise en œuvre sans heurts.
Ces connexions visent à rendre aussi simples qu’un paiement national les dépenses courantes des touristes et des étudiants ainsi que les petits achats transfrontaliers. Les données provenant de villes frontalières suggèrent que les jeunes visiteurs malaisiens dans des lieux comme Batam adoptent déjà le paiement par QR code comme réflexe. Si le réseau s’étend à des marchés comme l’Inde, l’Arabie saoudite, le Japon à grande échelle et la Corée du Sud, les QR codes pourraient devenir un moyen de paiement courant pour les petits montants dans une grande partie de l’Asie.
Les MPME au cœur du système : coûts réduits et portée élargie
L’impact le plus déterminant de QRIS concerne les micro, petites et moyennes entreprises. L’Indonésie compte désormais des dizaines de millions de points de vente acceptant QRIS, dont la grande majorité sont des MPME. Pour les petits commerçants, un code imprimé remplace un terminal de paiement et est directement relié à un compte bancaire ou à un portefeuille électronique. Les fonds arrivent rapidement, le rapprochement des paiements est simple et le risque de vol lié à la manipulation d’espèces diminue. Des frais plus bas que ceux des cartes rendent l’acceptation des paiements numériques viable pour des vendeurs qui privilégiaient auparavant les espèces. Ce changement transforme l’activité quotidienne, de l’étal de fruits à Makassar à la boutique de batik à Solo.
QRIS favorise aussi l’inclusion financière en incitant les entreprises informelles à intégrer le système financier officiel. Les nouvelles données de transaction aident les prêteurs à évaluer le risque associé aux petits commerçants qui n’ont ni garanties ni antécédents de crédit. Les extensions de la norme, notamment les virements par QR code et les services de dépôt et de retrait d’espèces auprès d’agents, permettent aux personnes vivant loin des agences de transférer des fonds et d’effectuer des paiements. Pendant la pandémie, de nombreux ménages et microcommerçants ont essayé QRIS parce que le système était simple et limitait les contacts ; cette habitude s’est maintenue.
Les effets macroéconomiques se reflètent dans les chiffres de croissance. Les données du secteur pour 2024 ont fait état d’une croissance annuelle des transactions supérieure à 200 % durant plusieurs mois, tandis que le nombre d’utilisateurs dépassait les 50 millions et celui des commerçants les 33 millions. Les analystes attribuent cette hausse à la stabilité des infrastructures de paiement, à la continuité des campagnes d’information et à la progression du nombre de détenteurs de smartphones. À mesure que les usages se développent, il devient plus facile de capter numériquement les dépenses touristiques, ce qui peut stimuler les économies locales des destinations prisées par les visiteurs de la région.
Sécurité, fraude et continuité de service
Le développement de tout système de paiement en temps réel comporte des risques. Les Indonésiens se disent de plus en plus préoccupés par les escroqueries, et seule une petite part d’entre eux estime être à l’abri de la fraude. Les banques et les entreprises de paiement s’empressent de déployer des dispositifs renforcés de vérification d’identité et d’évaluation des fraudes en temps réel, parfois fondés sur l’apprentissage automatique. Le partage de renseignements sur la fraude peut aider à repérer des schémas communs à plusieurs établissements. Une coordination centrale est essentielle pour bloquer ou réacheminer rapidement un transfert à haut risque, avant que l’argent ne quitte le système.
La fiabilité constitue une autre épreuve à mesure que les volumes augmentent. Une part croissante des transactions passe d’un prestataire à l’autre, plutôt que de rester au sein d’une seule banque, ce qui renforce le rôle des infrastructures nationales de commutation et de règlement. Cette concentration accroît les enjeux en matière de gestion des capacités et de cybersécurité. Les autorités de régulation ont ajusté les commissions commerçant pour protéger les petits vendeurs et mis à jour les règles à mesure que QRIS s’impose au moment du paiement. Les investissements dans la redondance, les tests de résistance et des procédures de contestation claires contribueront à maintenir la confiance tandis que QRIS se développe à l’étranger et prend en charge des usages plus complexes.
Les experts recommandent un cadre simple pour assurer une croissance sûre : une réglementation claire, une cybersécurité capable de suivre l’évolution des menaces, une protection des consommateurs facile d’accès, une coordination transfrontalière pour harmoniser les normes et une coopération entre banques, entreprises de la finance numérique et forces de l’ordre. Ces mesures réduisent le compromis entre rapidité et sécurité et peuvent aider le système à résister aux chocs.
L’interopérabilité dès la conception, et des leçons tirées de l’Inde et de la Chine
La réussite de QRIS ne repose pas sur une technologie révolutionnaire, mais sur la normalisation. Avant 2020, le paysage indonésien des QR codes ressemblait à un assemblage disparate. Chaque portefeuille électronique ou banque utilisait son propre code et son propre réseau d’acceptation. QRIS a remplacé ce système par un format commun, lisible par toute application agréée et accepté par tout code marchand autorisé. Cette approche rappelle la réussite de l’UPI en Inde, où un modèle piloté par les autorités de régulation impose l’interopérabilité entre applications et banques concurrentes. En Chine, le processus a suivi une autre voie : des super-applications privées ont d’abord pris les devants, avant que les autorités ne normalisent le système et n’acheminent davantage de flux par les infrastructures nationales. L’Indonésie s’inspire des deux modèles : elle privilégie l’inclusion et la réduction des coûts tout en maintenant des points de connexion pour les partenaires internationaux.
QRIS coexiste également avec d’autres infrastructures de paiement. Les virements bancaires de détail nationaux passent par des systèmes comme BI-FAST et des travaux se poursuivent sur une roupie numérique destinée aux usages de gros, afin de moderniser le règlement interbancaire. Il ne s’agit pas de remplacer la roupie ni les réseaux de cartes, mais d’intégrer QRIS à un ensemble plus large dans lequel chaque infrastructure remplit au mieux son rôle et peut se connecter à des partenaires étrangers. Une gouvernance claire et des normes techniques ouvertes permettent d’accueillir de nouveaux usages sans fragmenter l’expérience des utilisateurs.
Les facteurs comportementaux comptent aussi. Des enquêtes menées pendant la pandémie indiquent que le poids perçu de la politique de la banque centrale et la volonté d’éviter les risques sanitaires ont été les principaux moteurs de l’adoption de QRIS, devant les facteurs habituels liés à l’adoption des technologies. La communication, l’intégration des commerçants et la simplicité du parcours utilisateur ont contribué à transformer l’essai en habitude. Lorsqu’un réseau atteint une masse critique de points de paiement, la commodité entretient elle-même la croissance.
Les QR codes peuvent-ils porter de plus grandes ambitions régionales ?
Certains stratèges estiment que QRIS peut inspirer les pays en quête d’une plus grande autonomie financière. Les réseaux de cartes et le réseau de messagerie SWIFT dominent les paiements transfrontaliers. Ces plateformes resteront centrales pour les transactions de montants élevés. Les paiements de détail par QR code offrent toutefois une autre solution pour les paiements de consommation de faible montant. Si plusieurs pays normalisent et interconnectent leurs systèmes QR, ils peuvent acheminer les dépenses des touristes et des petits commerçants via leurs infrastructures nationales, avec des règlements en monnaies locales. Cela réduit les coûts et les difficultés liées aux opérations de change, tout en conservant davantage de données sur le territoire. Cette idée rejoint les projets en cours en Asie visant à relier les systèmes de paiement rapide, ainsi que les expérimentations sur le règlement en monnaies numériques entre banques centrales.
Le modèle indonésien montre les conditions nécessaires : des normes interopérables, une impulsion donnée par la banque centrale et un écosystème prêt à harmoniser les règles tout en rivalisant sur la qualité des services. Si davantage d’économies adoptent des approches similaires et veillent à établir des connexions réciproques, la région pourrait bâtir un réseau de moyens de paiement par QR code qui complétera, sans les remplacer, les réseaux mondiaux qui assurent toujours le financement de gros.
Les points à suivre en 2025
Plusieurs indicateurs permettront de mesurer le potentiel de QRIS. Premièrement, le rythme de son déploiement au Japon et l’ampleur du projet pilote avec la Chine, notamment le nombre de commerçants concernés et la part des transactions réglées dans des paires de monnaies locales. Deuxièmement, l’issue des discussions commerciales avec les États-Unis et toute évolution des règles d’accès pour les prestataires étrangers, susceptibles d’influer sur le nombre de pays qui se connecteront à QRIS. Troisièmement, les efforts visant à réduire les écarts d’adoption entre les provinces indonésiennes, afin que l’est de l’archipel rattrape la forte densité de commerçants de Java. Quatrièmement, la maturité des dispositifs de lutte contre la fraude, du règlement des litiges et de la fiabilité du service pendant les périodes de forte affluence touristique. Enfin, l’équilibre entre des frais peu élevés pour les commerçants et les investissements nécessaires pour maintenir la résilience des infrastructures nationales de commutation et de règlement, alors que les volumes approchent les dizaines de milliards de transactions.
En bref
- QRIS a unifié les paiements par QR code en Indonésie en 2020, contribuant à plus de 6 milliards de transactions l’an dernier et à un nombre estimé de 57 millions d’utilisateurs.
- Des frais réduits et une mise en place simple ont rendu QRIS attractif pour les MPME, avec des dizaines de millions de commerçants intégrés dans tout le pays.
- Les États-Unis ont qualifié QRIS d’entrave au commerce, mais les discussions se poursuivent et les réseaux de cartes restent utilisés pour les transactions internationales.
- Les paiements transfrontaliers relient déjà l’Indonésie à la Malaisie, à la Thaïlande et à Singapour. Le système a été lancé à titre initial au Japon et fait l’objet d’un projet pilote avec la Chine, avec règlement en monnaies locales.
- Les dirigeants de Bank Indonesia affirment que QRIS s’appuie sur des cadres internationaux tout en servant les objectifs nationaux d’inclusion, d’efficacité et de résilience.
- La sécurité et la fiabilité restent prioritaires : le secteur renforce les vérifications d’identité, le partage de renseignements sur la fraude et l’évaluation des risques en temps réel.
- Les analystes voient dans les connexions par QR code un moyen concret de faciliter les paiements de détail en Asie, en complément des réseaux mondiaux plutôt qu’en remplacement de ceux-ci.