Pourquoi la Chine voit une occasion à saisir
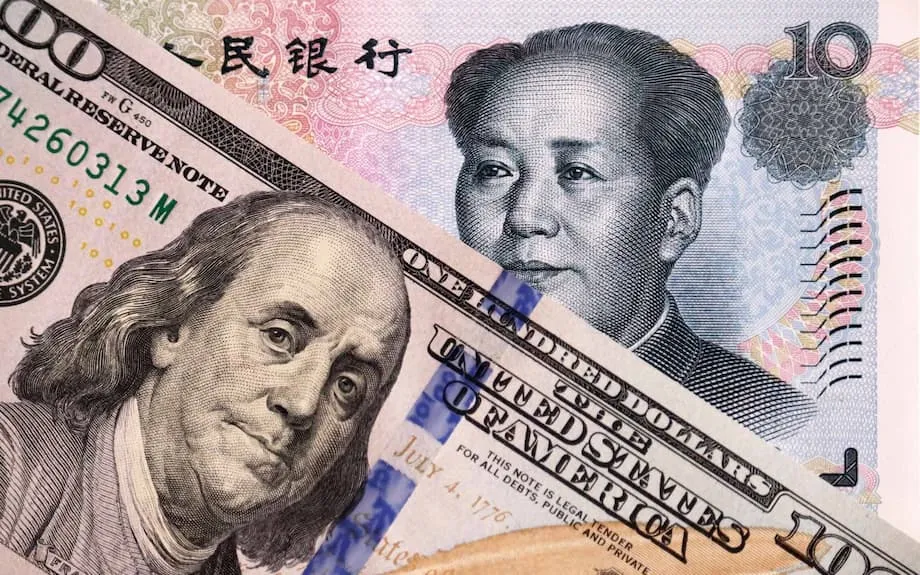
La forte baisse du dollar et les nouvelles turbulences de la politique américaine ont ouvert une fenêtre à la Chine pour renforcer la place du yuan dans la finance mondiale. Le billet vert a connu, selon les principaux indices, son pire début d’année depuis 1973, tandis que le yuan offshore a légèrement progressé. Les flux d’investissements étrangers vers les actifs chinois ont repris par intermittence, et un nombre croissant de gouvernements testent des solutions de remplacement au dollar pour certaines opérations. Pékin entend saisir cette occasion.
Sommaire
- Pourquoi la Chine voit une occasion à saisir
- Les mesures prises par Pékin, en détail
- Yuan numérique et nouveaux circuits
- L’évolution des échanges et de la finance en Asie
- Les chiffres de la domination du dollar et les limites du yuan
- Ce qui a changé depuis la dernière tentative de la Chine d’internationaliser le yuan
- L’énergie et les matières premières, où les changements sont les plus visibles
- Les BRICS et le Sud global, entre ambition et réalité
- Ce que cela signifie pour les marchés
- Les prochains indicateurs à suivre
- En bref
Les responsables présentent cette stratégie sous l’angle de la gestion des risques. L’objectif est de réduire la dépendance à l’égard d’une seule monnaie souveraine, de limiter l’exposition aux sanctions et de donner aux entreprises chinoises et à leurs partenaires de meilleurs outils pour fixer les prix, couvrir les risques et régler leurs transactions en yuans. Ces mesures s’appuient sur des années d’efforts progressifs, des infrastructures de paiement à l’accès aux marchés des matières premières, et s’accélèrent alors que la confiance dans la gestion budgétaire et monétaire des États-Unis vacille.
Les données récentes soulignent à la fois l’ampleur du défi et les possibilités d’évolution. Le dollar reste au cœur du système. Dans l’enquête triennale de la Banque des règlements internationaux (BRI) pour 2022, il figurait dans 88 % des opérations de change, contre près de 7 % pour le yuan. En mai, les données de SWIFT attribuaient au yuan environ 3 % des paiements mondiaux en valeur, soit la sixième place, tandis que le dollar en représentait près de la moitié et l’euro environ un quart. Les banques centrales ont toutefois diversifié leurs réserves. La part du dollar est à son plus bas niveau depuis vingt ans, tandis que celle de l’or a augmenté, en particulier dans les économies émergentes qui cherchent à se prémunir contre les chocs de politique économique et le risque de sanctions.
Les mesures prises par Pékin, en détail
La Banque populaire de Chine a formulé un message simple. Une dépendance excessive à l’égard d’une seule monnaie dominante crée des vulnérabilités. La Chine va donc élargir les possibilités concrètes d’utilisation et de couverture du yuan. La banque centrale prévoit de créer à Shanghai un centre destiné à soutenir l’utilisation internationale du yuan numérique. Elle a également encouragé le lancement de contrats à terme de change en yuans et de produits connexes, qui offrent aux investisseurs davantage d’outils pour gérer le risque de change en yuans.
L’accès aux marchés s’élargit en parallèle. Trois grandes places boursières de Chine continentale ont ouvert 16 contrats à terme et contrats d’options supplémentaires aux investisseurs institutionnels étrangers qualifiés. Ils portent notamment sur des matières premières comme le caoutchouc naturel, le plomb et l’étain, à la suite de mesures antérieures visant à élargir l’accès des investisseurs étrangers. La Bourse à terme de Shanghai a proposé d’autoriser l’utilisation de garanties en devises étrangères pour les opérations réglées en yuans, une évolution technique qui peut attirer les acteurs internationaux cherchant à couvrir leurs risques sans les obliger à préfinancer leurs opérations en yuans. Les autorités ont également autorisé les investisseurs étrangers admissibles à participer aux options cotées sur les fonds négociés en bourse et supprimé les frais d’ouverture des comptes locaux qui permettent aux institutions financières internationales d’accéder au marché obligataire.
Les banques internationales réagissent en développant les services qui relient leurs clients étrangers à ces canaux, du courtage de matières premières à la compensation en yuans. À l’étranger, la Chine a mis en place un réseau de banques de compensation en yuans et continue de développer le système de paiement interbancaire transfrontalier (CIPS), qui traite les paiements internationaux en yuans et les relie au système national de règlement.
Yuan numérique et nouveaux circuits
Le yuan numérique, souvent appelé e CNY, est déjà utilisé pour les paiements de détail en Chine et fait désormais l’objet de préparatifs en vue de projets pilotes transfrontaliers étroitement encadrés. Le projet mBridge, auquel participent plusieurs banques centrales et qui a été développé avec le pôle d’innovation de la BRI et plusieurs autorités monétaires, dont celles de Hong Kong et des Émirats arabes unis, teste le règlement quasi instantané de transferts de gros au moyen de monnaies numériques de banque centrale. Avec le CIPS, il constitue un ensemble de circuits de paiement qui n’ont pas besoin de passer par les systèmes fondés sur le dollar. L’objectif est d’assurer des solutions de secours, de réduire les coûts et d’accélérer le règlement des opérations commerciales et financières impliquant des partenaires chinois.
Ces mesures vont au-delà de la communication. Une gamme plus large d’outils de couverture en yuans, des circuits de paiement internationaux plus clairs et un accès facilité aux marchés locaux peuvent rendre pratique la fixation des prix des matières premières, l’emprunt et le règlement en yuans. Cela renforce le rôle de la monnaie dans les échanges avec les économies émergentes et sur les marchés des matières premières, même si les contrôles des capitaux et les limites à la convertibilité maintiennent un rythme mesuré.
L’évolution des échanges et de la finance en Asie
En Asie, une part croissante des échanges est réglée en monnaies locales, notamment en yuans. En Asie du Sud-Est, les autorités encouragent les transactions en monnaies locales et mettent en place des liens de paiement qui permettent les achats transfrontaliers par code QR sans passer par le dollar. Plusieurs pays ont conclu des accords de swap de devises avec la Banque populaire de Chine, et de grandes banques en Thaïlande, en Indonésie, à Singapour et en Malaisie sont directement connectées au CIPS. Selon les responsables, la part des échanges intra-ASEAN réglés en monnaies locales est passée de moins de 10 % en 2019 à plus d’un quart. Les échanges bilatéraux avec la Chine suivent la même tendance. En 2023, les encaissements et paiements transfrontaliers en yuans pour les échanges de biens entre l’ASEAN et la Chine ont dépassé 2 000 milliards de yuans, soit plus de 30 % du total bilatéral.
Les marchés financiers reflètent cette évolution. Les opérateurs signalent une demande accrue de couvertures de change qui évitent le dollar. Au lieu de faire passer chaque couverture par une opération en dollars, les entreprises associent le yuan au dollar de Hong Kong, au dirham, au yen et à l’euro. Des banques d’Asie du Sud-Est ouvrent des services dédiés à la monnaie chinoise, et la demande de prêts en yuans augmente pour les projets faisant appel à des fournisseurs et à des acheteurs liés à la Chine.
Au-delà de l’Asie, certains importateurs en Inde et au Bangladesh ont payé en yuans des marchandises russes. Une part croissante des cargaisons d’énergie russes est réglée dans des monnaies autres que le dollar. Les motivations varient, des économies de coûts au risque de sanctions, mais l’effet est similaire. Moins de transactions doivent transiter par New York, et les entreprises qui vendent à la Chine ou y achètent des produits peuvent réduire leurs réserves de trésorerie en dollars.
Les chiffres de la domination du dollar et les limites du yuan
Le dollar reste la monnaie pivot du système, car il offre une liquidité inégalée, des marchés profonds pour le financement à court terme et un cadre juridique auquel les investisseurs mondiaux font confiance. Dans l’enquête de la BRI citée plus haut, il dominait les opérations de change. Le financement en dollars représente toujours la majorité des émissions de dette internationales des emprunteurs hors des États-Unis. Les références des marchés des matières premières sont pour la plupart libellées en dollars, et les engagements transfrontaliers des banques sont largement libellés dans cette monnaie.
Les gestionnaires de réserves font évoluer le système sans le bouleverser. Le dollar représente toujours la plus grande part des réserves officielles. Cette part est tombée à son plus bas niveau depuis vingt ans, tandis que celle de l’or a augmenté, une tendance particulièrement marquée dans les économies émergentes. Cette préférence accrue pour l’or a contribué à la hausse des prix et offre une protection contre les fluctuations des taux de change et les sanctions.
Les portefeuilles privés évoluent eux aussi, mais lentement. Les investisseurs étrangers détiennent une part plus faible du marché des bons du Trésor américain qu’au pic de la mondialisation : environ 30 %, contre plus de la moitié pendant la crise financière mondiale. Une baisse de la demande étrangère peut pousser les rendements à la hausse à la marge. Dans de nombreuses économies émergentes, les ménages et les entreprises préfèrent toujours détenir leurs dépôts bancaires en dollars. La Chine fait exception. La part des dépôts en dollars a diminué depuis 2017, les autorités de régulation ayant encouragé l’utilisation du yuan dans les transactions transfrontalières et la finance intérieure, tandis que les résidents ont gagné en confiance dans leur capacité à accéder à des outils en yuans pour gérer les risques.
Ce qui a changé depuis la dernière tentative de la Chine d’internationaliser le yuan
L’approche actuelle tient compte des enseignements d’un épisode difficile. Après la crise de 2008, la Chine a maintenu un ancrage souple au dollar, qui soutenait les exportations, constitué des réserves de change proches de 4 000 milliards de dollars en 2014 et permis au yuan d’intégrer le panier des droits de tirage spéciaux du Fonds monétaire international. L’initiative « la Ceinture et la Route » et les importants prêts accordés à l’étranger par les banques publiques devaient favoriser l’usage mondial de la monnaie.
Le trilemme de politique économique s’est ensuite imposé. Un pays ne peut pas maintenir simultanément un taux de change fixe, la libre circulation des capitaux et une politique monétaire indépendante. Lorsque la Réserve fédérale a relevé ses taux d’intérêt en 2015 et que les perspectives économiques de la Chine se sont assombries, le yuan a paru surévalué. Les sorties de capitaux ont bondi en 2016, les ménages transférant leur épargne à l’étranger et les entreprises publiques achetant des actifs hors du pays. La banque centrale a réagi en laissant la monnaie baisser, en renforçant les contrôles des capitaux et en orientant le taux de change vers un flottement administré, qui évolue au gré du cycle économique.
Depuis, la Chine a maintenu ses réserves autour de 3 000 milliards de dollars, limité pendant plusieurs années les fusions et acquisitions à l’étranger et autorisé davantage de fluctuations du yuan dans les deux sens. L’ambition d’un système monétaire mondial fondé sur le yuan a cédé la place à une approche pragmatique : régler une part plus importante des échanges en yuans et bâtir l’infrastructure juridique et technique qui permet aux partenaires d’utiliser cette monnaie sans ouvrir entièrement le compte de capital.
L’énergie et les matières premières, où les changements sont les plus visibles
Les changements de monnaie se manifestent souvent d’abord dans les échanges de matières premières. La Russie vend désormais davantage de produits énergétiques en monnaies locales à des acheteurs qui lui sont favorables. Certaines cargaisons sont réglées en yuans, d’autres en dirhams ou en roubles. La Chine, l’Inde et la Turquie participent à des opérations qui ne font pas intervenir le dollar. Pour les acheteurs et les vendeurs, cela réduit le besoin de détenir des réserves en dollars pour le fonds de roulement et facilite la couverture des risques dans la même monnaie que celle de la transaction sous-jacente.
Les producteurs du Golfe suivent ces évolutions et se ménagent des options. Le système du pétrodollar continue de structurer la fixation des prix du pétrole et la gestion des réserves, mais plusieurs États étudient des liens plus étroits avec les systèmes de règlement chinois et les projets pilotes de monnaie numérique. Le yuan numérique et mBridge ouvrent la voie à un règlement de gros transfrontalier plus rapide. Le scénario le plus probable est celui d’une évolution maîtrisée, avec un élargissement progressif du règlement en yuans d’une partie des échanges pétroliers, tandis que les références en dollars continuent de servir de base à la fixation des prix.
La Chine prépare en conséquence les infrastructures de marché. En élargissant l’accès aux contrats à terme sur matières premières, en autorisant des garanties en devises étrangères pour les opérations réglées en yuans et en augmentant les capacités de compensation, les responsables invitent les entreprises internationales à gérer en yuans les risques liés aux prix des matières premières. Cela crée les conditions nécessaires à une fixation des prix et à une couverture en yuans d’un nombre croissant de contrats sur matières premières.
Les BRICS et le Sud global, entre ambition et réalité
Les gouvernements des BRICS et de nombreux pays du Sud global souhaitent renforcer leur autonomie financière. Ils se sont engagés à utiliser plus souvent les monnaies locales dans les échanges, ont élargi les lignes de swap et développé les infrastructures en yuans grâce à des banques de compensation et à des liens de paiement. Le renminbi est l’option la plus avancée, en particulier pour les échanges bilatéraux liés aux chaînes d’approvisionnement et aux prêts chinois.
Les progrès se heurtent à des limites. Le yuan n’est pas librement convertible et la Chine maintient des contrôles des capitaux. L’euro se heurte à des contraintes qui limitent son attrait comme valeur refuge hors d’Europe. Les autres monnaies des BRICS sont volatiles ou ne disposent pas de marchés liquides de couverture. Une monnaie commune à un groupe aussi diversifié reste une perspective lointaine. La voie qui gagne du terrain consiste à régler davantage d’échanges en monnaies locales et à coopérer sur les monnaies numériques de banque centrale afin qu’elles puissent interagir au-delà des frontières.
La diversification des réserves est progressive, mais persistante. Les enquêtes auprès des banques centrales font état de préoccupations croissantes concernant la politique américaine et la viabilité budgétaire des États-Unis, ainsi que d’une tendance à détenir davantage d’or et un peu plus d’euros. Parallèlement, les travaux se poursuivent sur des solutions de remplacement à SWIFT et sur des systèmes parallèles qui réduisent les vulnérabilités liées à un point de défaillance unique. Le dollar offre toujours le plus grand réservoir d’actifs sûrs et les protections juridiques les plus étendues. La tendance est à un système plus pluraliste.
Ce que cela signifie pour les marchés
Pour les États-Unis, le risque est une érosion progressive de leur position plutôt qu’une perte soudaine de leur statut. Si une part croissante des échanges est facturée et réglée dans d’autres monnaies, la demande de dollars diminue légèrement. Si les acheteurs étrangers acquièrent une part plus faible des bons du Trésor, les rendements augmentent. Un dollar plus faible peut profiter aux exportateurs, mais il complique le financement de déficits importants et l’ancrage des anticipations d’inflation. La confiance dans les institutions américaines et la stabilité de la politique économique resteront les principaux piliers de la demande de dollars.
Pour les économies émergentes, un dollar plus faible et un meilleur accès aux financements et aux couvertures hors dollar sont des facteurs favorables. Les obligations en monnaie locale de plusieurs pays deviennent plus attrayantes lorsque les taux américains baissent. Les entreprises dont les chaînes d’approvisionnement sont liées à la Chine peuvent emprunter et couvrir leurs risques en yuans sans assumer le risque de base supplémentaire d’une opération en dollars. Les producteurs de matières premières qui vendent à la Chine disposent d’options de fixation des prix et de règlement adaptées à leur clientèle.
Pour la Chine, l’occasion est stratégique. Pour devenir une monnaie internationale crédible, le yuan doit s’appuyer sur des règles prévisibles, des marchés ouverts et profonds et une sécurité juridique. La rapidité avec laquelle les investisseurs réalloueront leurs portefeuilles dépendra des progrès en matière d’accès aux marchés, de transparence et d’État de droit. Les nouveaux produits de marché sont utiles. La stabilité des politiques et la clarté des communications peuvent compter tout autant.
Les prochains indicateurs à suivre
Plusieurs indicateurs permettront de savoir si la dynamique se maintient. Suivez la part du yuan dans le baromètre des paiements de SWIFT, la participation au CIPS et les volumes des contrats à terme et des options en yuans. Observez la fréquence des règlements de cargaisons d’énergie en yuans et déterminez si les producteurs du Golfe acceptent davantage cette monnaie pour le pétrole. Suivez la croissance des lignes de swap avec la Banque populaire de Chine et le déploiement de l’e CNY dans les projets pilotes transfrontaliers. Soyez attentifs à l’utilisation des prêts en yuans dans les économies émergentes et à la part des factures commerciales en Asie qui évitent le dollar.
Les choix de politique économique des États-Unis pèseront sur l’autre plateau de la balance. La trajectoire budgétaire, le recours aux sanctions financières et leur portée, ainsi que la stabilité de la politique monétaire influent sur l’appétit mondial pour le dollar. Des améliorations des infrastructures de paiement fondées sur le dollar et des règles claires pour les instruments en dollars sous forme numérique, notamment les dépôts tokenisés et les stablecoins, renforceraient sa position dominante. Un monde des paiements plus fragmenté prend forme, et la Chine s’emploie à faire en sorte que le yuan y trouve sa place.
En bref
- Le dollar a connu son pire début d’année depuis 1973, tandis que le yuan s’est légèrement renforcé et a attiré de nouveaux flux de capitaux.
- La Chine ouvre davantage de contrats à terme et d’options aux investisseurs étrangers, promeut des outils de couverture en yuans et prévoit un centre consacré au yuan numérique à Shanghai.
- La participation au CIPS et les réseaux de compensation du yuan offshore continuent de s’étendre, offrant aux contreparties davantage de moyens de régler leurs transactions en yuans.
- En Asie du Sud-Est, le règlement des échanges en monnaies locales représente désormais plus d’un quart du commerce intrarégional, tandis que les paiements transfrontaliers par code QR se développent.
- Les données de la BRI et de SWIFT montrent que le dollar domine toujours la finance mondiale, tandis que le yuan reste marginal, mais progresse régulièrement.
- Après les sorties de capitaux de 2016, la Chine a renforcé les contrôles des capitaux et adopté un flottement administré, délaissant la promotion d’un yuan mondial au profit du règlement des échanges en yuans.
- Les évolutions les plus visibles concernent les échanges de matières premières : davantage d’énergie russe est vendue dans des monnaies autres que le dollar et l’accès aux marchés chinois des matières premières s’élargit.
- Les pays des BRICS développent l’usage des monnaies locales et étudient les monnaies numériques de banque centrale, tandis que les banques centrales diversifient leurs réserves au profit de l’or et de l’euro.
- Parmi les indicateurs clés figurent la part du yuan dans les paiements, la participation au CIPS, les volumes des produits dérivés en yuans et les décisions des producteurs du Golfe concernant le règlement du pétrole.