Une nouvelle réalité pour les acheteurs chinois de produits de luxe
Dans un coin tranquille d’une boutique parisienne d’un horloger suisse, une cliente chinoise était au téléphone avec sa banque, essayant de faire passer le paiement par carte d’une montre à 25 000 euros. La transaction a fini par être validée après plusieurs tentatives. Le personnel explique que de telles scènes étaient rares il y a quelques années, quand les achats de luxe des Chinois semblaient faciles et exubérants. Aujourd’hui, ils voient des clients chinois venir regarder, puis se tourner vers des marques plus accessibles à proximité ou opter pour des modèles plus modestes plutôt que pour des pièces spectaculaires. Les vendeurs indiquent également que les acheteurs américains et moyen-orientaux dépensent souvent davantage que les touristes chinois dans leurs magasins.
Sommaire
- Une nouvelle réalité pour les acheteurs chinois de produits de luxe
- Pourquoi les dépenses ralentissent et ce que réserve 2025
- Le recul de 2024 en chiffres
- Ce que signifie une croissance stable en 2025
- Pour les voyageurs fortunés, les expériences l’emportent sur les logos
- Dans les coulisses du nouveau luxe expérientiel
- Écarts de prix, daigou et attrait des achats à l’étranger
- Essor des marques locales et d’un statut plus discret
- La génération Z et les millennials transforment le marché
- Comment les marques réajustent leur stratégie en Chine
- Risques et indicateurs à suivre en 2025
- À retenir
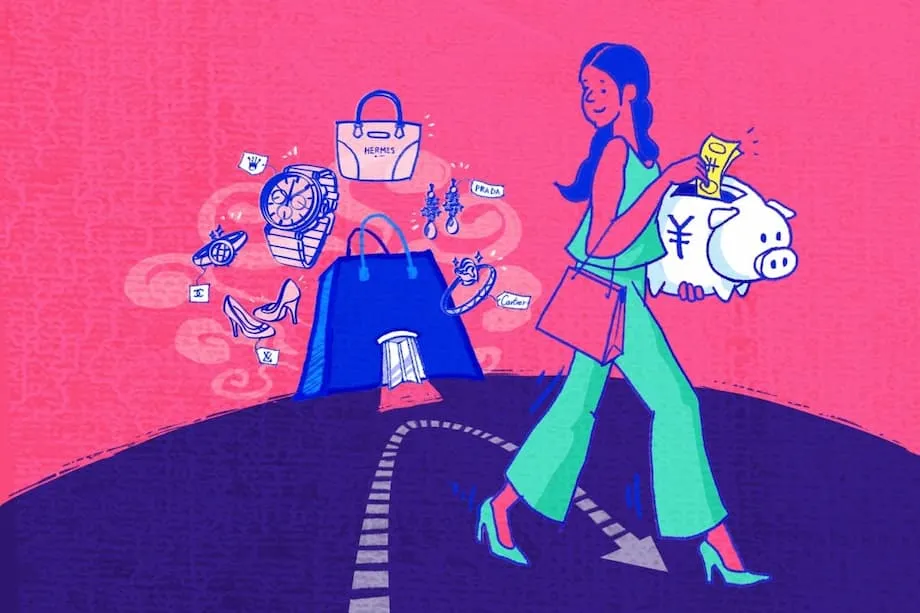
Ce qui se passe en caisse reflète une évolution bien plus vaste. Les consommateurs chinois ont autrefois porté la croissance du luxe européen, des montres et bijoux aux articles de maroquinerie. Le marché s’adapte aujourd’hui à une nouvelle phase, marquée par une croissance plus lente, la lassitude face aux prix et des consommateurs plus attentifs à la valeur. Les ménages composent avec une économie plus incertaine et un marché immobilier en difficulté, et davantage d’acheteurs privilégient les voyages, la culture et le bien-être à un nouveau sac de marque. Les maisons qui s’étaient développées rapidement apprennent à faire mieux avec moins de boutiques, une relation client plus poussée et des expériences qui suscitent le désir sans s’appuyer uniquement sur les logos.
Pourquoi les dépenses ralentissent et ce que réserve 2025
Après un net rebond au début de 2023, la demande de produits de luxe en Chine continentale a reculé en 2024. Les cabinets de conseil qui suivent le marché estiment que les ventes de produits de luxe dans le pays ont chuté de 18 à 20 %, revenant à peu près à leur niveau de 2020. Ce recul s’explique par la faible confiance des consommateurs, les hausses de prix fréquentes et la reprise des achats à l’étranger, avec le redémarrage des voyages et les fluctuations monétaires qui ont creusé les écarts de prix avec la Chine. Le scénario central pour 2025 prévoit une année stable, avec un premier semestre plus morose et un second plus favorable si les mesures de relance et le moral des consommateurs s’améliorent.
Le recul de 2024 en chiffres
Toutes les grandes catégories ont subi la pression. La beauté a le mieux résisté, car elle procure un plaisir immédiat pour des sommes moins élevées, tandis que les bijoux et les montres ont été les plus touchés, les acheteurs consacrant leur argent aux expériences ou à d’autres valeurs refuges. Le marché hors taxes de Hainan s’est contracté d’environ 29 % en 2024, en raison d’une fréquentation moindre, de paniers moyens plus faibles et de la concurrence du tourisme international et du commerce en ligne national. Les dépenses des touristes chinois à l’étranger ont repris. En 2024, les achats à l’étranger représentaient environ 40 % des dépenses totales des Chinois dans le secteur du luxe. L’Europe a retrouvé environ la moitié de son niveau de 2019 et l’Asie-Pacifique l’a dépassé dans certains endroits, notamment au Japon, où les taux de change étaient favorables.
Ce que signifie une croissance stable en 2025
Une année stable ne signifie pas que le secteur restera inactif. La plupart des marques privilégient la performance plutôt que l’expansion. Elles s’efforcent notamment d’harmoniser les prix entre les marchés, de mieux contrôler la vente en gros pour limiter les rabais, de renforcer la gestion de la relation client et d’améliorer le service après-vente. L’objectif est de raviver le désir tout en protégeant les marges. Selon les acteurs du secteur, le défi consiste à composer avec une croissance plus modeste tout en continuant à innover et à offrir un service client de qualité. Pascal Morand, président exécutif de la Fédération de la Haute Couture et de la Mode, présente la situation comme une épreuve de rigueur plutôt que comme une crise de la demande.
En présentant son analyse, Morand a souligné la nécessité de gérer le ralentissement sans perdre de vue une croissance économique de l’ordre de quelques pour cent.
L’un des principaux défis consiste à gérer les effets de la baisse du taux de croissance sur la conjoncture et les revenus, même si la stabilisation actuelle autour de 5 % reste appréciable par rapport à de nombreuses autres régions du monde.
Pour les voyageurs fortunés, les expériences l’emportent sur les logos
Les Chinois fortunés délaissent les produits prestigieux au profit des voyages et des expériences culturelles. Les dernières enquêtes menées auprès des particuliers fortunés révèlent une nette préférence pour des séjours à l’étranger plus longs et plus fréquents, souvent dans des destinations comme Dubaï et le Japon. Ces voyageurs s’intéressent à l’histoire, à l’architecture et à l’art, et privilégient les itinéraires riches de sens plutôt que les virées shopping. Leurs dépenses se déplacent vers les restaurants, les activités locales et les retraites dédiées au bien-être. Même ceux qui continuent à acheter le font de manière plus sélective, en réservant souvent leurs achats à des articles qui leur semblent exceptionnels ou utiles.
Le moral des consommateurs aide à comprendre cette évolution. Un indice de référence qui suit les ménages à hauts revenus est tombé à 69 en mai 2025, contre 81 à la fin de 2022. La confiance dans une amélioration de la conjoncture à court terme n’ayant pas pleinement retrouvé son niveau d’avant la pandémie, les familles épargnent davantage et réfléchissent plus avant de faire de grosses dépenses non essentielles. La demande de voyages reste solide, mais les voyageurs sont plus prudents. Les déplacements intérieurs se portent bien et les voyages internationaux reprennent, avec une préférence pour des destinations plus proches, plus faciles d’accès et moins chères pour faire du shopping grâce aux évolutions des taux de change. Les jeunes voyageurs, surtout dans les grandes villes, privilégient clairement les expériences personnelles, ancrées dans la culture locale.
Dans les coulisses du nouveau luxe expérientiel
Les maisons de luxe répondent à cette tendance en faisant de leurs boutiques des destinations à part entière. À Shanghai, Louis Vuitton a ouvert un magasin amiral en forme de navire, qui associe espace commercial, lieu d’exposition et café. Dior et Prada ajoutent des cafés et des restaurants pour attirer les visiteurs. Certaines marques organisent des défilés payants, des salons privés pour leurs clients les plus importants et des musées éphémères qui transforment une visite en événement. Il ne s’agit pas d’un simple coup marketing. Les dépenses consacrées au luxe expérientiel, des voyages sur mesure et de la haute gastronomie au bien-être, ont augmenté en 2024, alors même que les ventes de produits de luxe personnels reculaient.
Natalie Chen, 31 ans, qui vit à Shanghai, résume la manière dont certains actifs urbains envisagent aujourd’hui leur consommation de luxe.
« Pour être honnête, je n’ai pas l’impression qu’acheter un sac de plus améliorera ma vie », a-t-elle déclaré, ajoutant qu’elle consacrait désormais une plus grande part de son budget à la découverte de nouveaux restaurants et à des expériences de voyage avec ses amis.
Du côté de l’immobilier commercial, Zino Helmlinger, qui dirige l’activité commerce de détail de CBRE en Chine, a souligné qu’un ralentissement était prévisible après des années de croissance rapide.
Si l’on regarde les plus grandes marques, leurs bénéfices ont presque triplé en cinq ans. À un moment donné, il y a un rééquilibrage : on ne peut pas croître indéfiniment ni générer toujours plus.
Patrice Nordey, PDG du cabinet de conseil en innovation shanghaïen Trajectry, estime que ces nouveaux magasins amiraux et espaces culturels ont une vocation qui dépasse la simple vente d’un produit sur place.
Si votre objectif n’est pas seulement de fournir des produits de consommation à vos clients, mais d’aller au-delà, vous pourriez créer un lien bien plus fort avec eux.
Écarts de prix, daigou et attrait des achats à l’étranger
Les différences de prix entre la Chine et les marchés étrangers sont devenues un facteur déterminant dans les choix d’achat des consommateurs chinois. La faiblesse du yen a fait du Japon une destination prisée des chasseurs de bonnes affaires en 2024. Certaines marques s’orientent vers des prix mondiaux pour réduire les écarts, et plusieurs ont instauré des limites d’achat ou ajusté leurs prix de lancement hors de Chine afin de limiter l’arbitrage. Ces mesures mettent du temps à se répercuter sur le marché. Alors que les dépenses à l’étranger représentent de nouveau une part importante du total chinois, les boutiques du pays subissent une double pression : la baisse de fréquentation et des comparaisons de prix plus nombreuses.
La reprise du daigou, ce marché parallèle où des acheteurs se procurent des produits à l’étranger pour les revendre dans leur pays, constitue un autre facteur. Les revenus liés au daigou ont progressé d’environ 5 % en 2024, notamment dans la mode et la maroquinerie. Cette pratique érode l’exclusivité que les maisons de luxe cherchent à construire, réduit les marges et complique la planification de la demande. Des pays comme la Corée du Sud ont renforcé leur surveillance, tandis que les marques réorganisent leurs circuits de vente en gros et resserrent leur distribution. Il faut s’attendre à de nouvelles mesures en 2025, les entreprises cherchant à préserver la valeur de leurs marques tout en satisfaisant leurs clients fidèles grâce à un accès équitable aux produits et à un service de qualité.
Essor des marques locales et d’un statut plus discret
Les consommateurs chinois plébiscitent les marques qui parlent d’identité et d’héritage. Des créateurs dotés d’une forte identité locale, comme Shang Xia, ou de nouveaux noms tels que Shu Shu Tong, attirent l’attention grâce à leur savoir-faire artisanal et à leurs récits culturels. Les acheteurs fortunés apprécient aussi les expériences qui témoignent du goût plutôt que du pouvoir d’achat, comme les foires d’art, les adhésions à des musées et les visites privées de galeries. Les signes de statut ostentatoires cèdent ainsi la place à des marqueurs plus discrets.
Les consultants observent une progression de ce que certains appellent la « honte du luxe ». Cela ne signifie pas que les consommateurs cessent d’acheter, mais plutôt que leur façon de choisir et d’afficher leurs achats évolue. De nombreux acheteurs fortunés préfèrent les lignes sobres, les logos discrets et les pièces en série limitée qui ne cherchent pas à attirer l’attention. Le marché du luxe de seconde main continue de se développer, porté par les plateformes d’authentification et par un public plus jeune qui voit dans les articles d’occasion un choix judicieux et durable. De grands magasins de type entrepôt, remplis de sacs et de chaussures de seconde main, permettent aux jeunes d’une vingtaine d’années de soigner leur apparence à moindre coût et d’essayer des modèles qui leur plaisent avant de se décider, plus tard, à les acheter au prix fort.
La génération Z et les millennials transforment le marché
Les jeunes consommateurs représentent désormais une large majorité des dépenses de luxe en Chine, et leurs préférences changent la donne. Ils privilégient les expériences aux symboles de statut et veulent que les marques racontent une histoire en résonance avec leur vie. La technologie est au cœur de cette attente. Des outils d’essayage en réalité augmentée aux défilés retransmis en direct et aux jeux interactifs, les meilleures campagnes associent le numérique et le réel. Nombre d’entre eux sont prêts à payer plus cher pour des produits qui leur semblent innovants.
Le bien-être est devenu un nouveau marqueur de statut. Les enquêtes montrent qu’une part importante des jeunes consommateurs de produits de luxe prévoient d’augmenter leurs dépenses en santé, en sport et en récupération. Ils pourraient ainsi choisir un séjour dans un centre de bien-être ou un programme d’entraînement plutôt qu’un nouvel article en cuir. Le développement durable compte également. L’intérêt pour les produits d’occasion reste fort, et la transparence sur l’approvisionnement ainsi que les services de réparation renforcent la valeur perçue. Ces acheteurs sont pragmatiques. Ils achètent toujours des bijoux, des montres, des sacs à main et des produits de beauté haut de gamme, mais moins souvent et en accordant davantage d’importance au rapport qualité-prix, à la qualité et au service.
Comment les marques réajustent leur stratégie en Chine
Plutôt que de chercher à multiplier les boutiques, les grandes maisons internationales rééquilibrent leurs réseaux et investissent dans des concepts de magasins amiraux capables de structurer la présence d’une marque dans une ville. Plusieurs ont fermé leurs points de vente les moins performants tout en ouvrant de plus grands magasins amiraux ou des lieux culturels dans des quartiers stratégiques. L’objectif est de créer de la rareté, d’améliorer le service et de préserver l’attrait de la marque. La formation des équipes de vente à un service personnalisé est désormais prioritaire. Pour Hong Kong, l’enjeu est de renforcer les standards de service et l’exclusivité afin de rester une destination de choix pour les voyageurs des villes de rang inférieur de Chine continentale.
La croissance dépend aussi d’un ciblage plus précis à l’échelle de la Chine. Les villes de rang 2 et 3 offrent des poches de résistance, avec des goûts et des budgets différents. Les marques adaptent leurs assortiments, renforcent leur contenu numérique sur des plateformes comme Douyin et associent commerce en ligne et service en boutique afin que les clients passent facilement d’un canal à l’autre. La maîtrise de l’offre fait également partie de l’équation. Un contrôle plus strict des stocks et la réservation des meilleurs assortiments aux boutiques les plus performantes peuvent limiter les rabais et protéger une image haut de gamme. Les entreprises harmonisent également leurs prix, investissent dans des outils de gestion de la relation client et améliorent le service après-vente pour que l’expérience de possession soit meilleure en Chine qu’à l’étranger.
Risques et indicateurs à suivre en 2025
La confiance des consommateurs reste fragile. Le marché immobilier continue de peser sur le patrimoine des ménages et les jeunes citadins sont confrontés à un marché du travail difficile. Les fluctuations des taux de change peuvent rapidement creuser à nouveau les écarts de prix avec d’autres marchés. Les capacités de transport et les politiques de visas influent sur les destinations et les dépenses des touristes chinois. Les décisions tarifaires doivent être mûrement réfléchies. Des hausses agressives risquent de faire fuir des clients déjà plus sensibles aux prix, tandis que des rabais importants peuvent nuire à la valeur de la marque à long terme.
Les mesures des pouvoirs publics pourraient soutenir le marché au second semestre. Des mesures de relance significatives, un calendrier plus clair pour le port de libre-échange de Hainan ou une amélioration de l’offre hors taxes pourraient contribuer à rapatrier davantage de dépenses. Les marques qui continueront à investir dans la créativité et le service, tout en adaptant leurs prix et leurs produits aux préférences chinoises, seront les mieux placées pour profiter du prochain rebond lorsque le moral s’améliorera.
À retenir
- Les ventes de produits de luxe en Chine continentale ont reculé de 18 à 20 % en 2024, revenant à leur niveau de 2020
- La plupart des prévisions tablent sur une stagnation du marché chinois du luxe en 2025, avec de meilleures perspectives au second semestre
- Les particuliers chinois fortunés privilégient désormais les voyages et les expériences culturelles aux biens de luxe
- Les dépenses consacrées au luxe expérientiel ont augmenté en 2024, tandis que les ventes de produits de luxe personnels reculaient
- Les achats à l’étranger ont représenté environ 40 % des dépenses des Chinois dans le secteur du luxe en 2024, favorisés par les écarts de change
- Les ventes hors taxes à Hainan ont chuté d’environ 29 % en 2024, sous l’effet de la baisse de fréquentation et de la concurrence
- L’activité de daigou a progressé d’environ 5 % en 2024, pesant sur les marges et le contrôle des marques
- Les marques locales ancrées dans la culture chinoise gagnent en popularité auprès d’acheteurs en quête d’identité et de savoir-faire artisanal
- La génération Z et les millennials, qui représentent la majeure partie des dépenses de luxe, valorisent le bien-être, l’authenticité et les expériences innovantes
- Les marques regroupent leurs boutiques, harmonisent leurs prix, améliorent leur service et ciblent les villes de rang 2 et 3