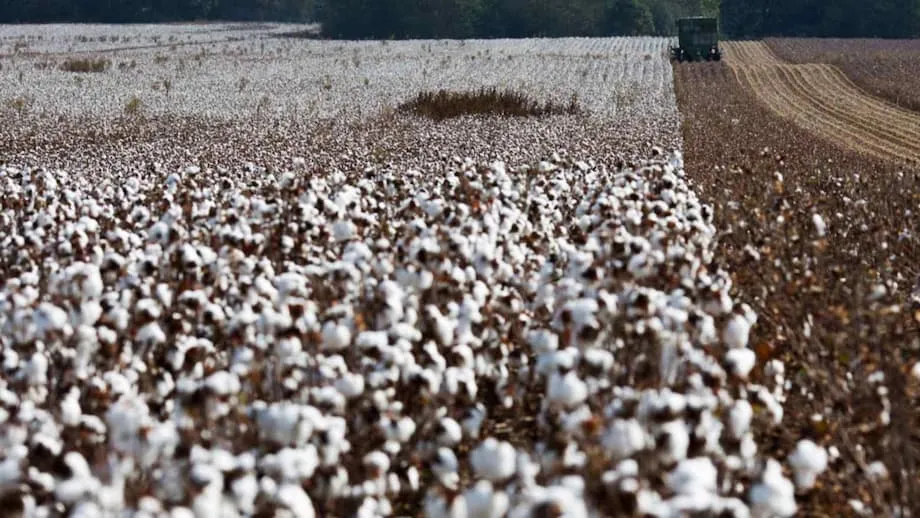
Un changement rapide de la demande de fibres américaines
Les exportateurs américains de coton connaissent l’un des plus forts bouleversements des flux commerciaux depuis des années. Les expéditions vers la Chine se sont effondrées début 2025, tandis que les ventes vers d’autres marchés asiatiques se sont accélérées. Selon des informations de Nikkei citées par Agenzia Nova, les exportations américaines de coton vers la Chine ont chuté d’environ 90 % au cours des six premiers mois de 2025, alors que les livraisons vers des pays comme le Vietnam, le Pakistan et la Turquie ont augmenté. Les achats vietnamiens ont presque triplé. Ce renversement s’explique par une vaste réorganisation des approvisionnements en vêtements et par une nouvelle vague de droits de douane qui a renchéri l’achat de vêtements fabriqués en Chine et, plus récemment, en Inde.
Sommaire
- Un changement rapide de la demande de fibres américaines
- Ce que montrent les derniers chiffres
- Comment les droits de douane ont remodelé les approvisionnements en vêtements
- Le Xinjiang, les interdictions d’importation et les contraintes pesant sur le coton chinois
- La montée du Vietnam comme pôle de filature et de confection
- Où va le coton américain si ce n’est pas en Chine ?
- Le Brésil concurrence les approvisionnements américains
- De la balle de coton au tee-shirt : le détour par les filés
- Ce que font actuellement les marques et les distributeurs
- La suite pour les producteurs et les filatures
- Points clés
Les États-Unis sont le premier exportateur mondial de coton en volume et représentent environ un tiers des exportations mondiales, selon l’Economic Research Service du ministère américain de l’Agriculture. Lors d’une année normale, la Chine, le Bangladesh et le Vietnam comptent parmi les principaux importateurs de fibres brutes. Cette structure reste en place, mais les destinations du coton américain évoluent : les marques de vêtements redirigent leurs commandes vers l’Asie du Sud et du Sud-Est, tandis que les contraintes réglementaires limitent l’utilisation de fibres importées par la Chine. Résultat : moins de balles de coton partent directement vers les ports chinois et davantage sont acheminées vers le Vietnam, le Pakistan, le Bangladesh et la Turquie, où les filatures et les usines de confection tournent à plein régime pour répondre aux nouvelles commandes.
La mise à jour d’août 2025 du rapport Cotton: World Markets and Trade de l’USDA a mis en évidence la même tendance, en relevant une forte hausse des exportations américaines vers les marchés hors de Chine, à mesure que les approvisionnements en vêtements se déplaçaient. L’agence a souligné le recul de la consommation chinoise et la réorientation continue des commandes des acheteurs américains vers d’autres centres de production. Les données et les acteurs du secteur dressent le même constat : les importations chinoises de coton brut ralentissent, tandis que la demande progresse dans des pôles concurrents qui fabriquent désormais une part plus importante des vêtements du monde.
Ce que montrent les derniers chiffres
Plusieurs médias ont fait état d’une baisse de 90 % des expéditions américaines vers la Chine début 2025, un recul plus marqué que les fluctuations habituelles d’une année sur l’autre. À l’inverse, les achats vietnamiens de coton américain ont presque triplé sur la même période, tandis que le Pakistan et la Turquie ont également commandé de plus grands volumes. Le Vietnam a développé une immense filière d’exportation de vêtements, avec des exportations de textiles et de vêtements estimées à 44 milliards de dollars en 2024, selon VietnamPlus. Une telle activité nécessite des approvisionnements réguliers en fibres et en filés. La hausse des commandes, conjuguée aux avantages tarifaires dont bénéficient certains produits finis, a renforcé le poids du Vietnam sur le marché américain de l’habillement.
Comment les droits de douane ont remodelé les approvisionnements en vêtements
La dernière vague de droits de douane réciproques américains a relevé en 2025 les taux effectifs appliqués aux importations de vêtements de plusieurs pays, selon les taux et les dates rapportés par les médias régionaux. Prothom Alo English et South Asia Monitor décrivent un cadre réglementaire qui impose un droit de douane supplémentaire de 20 % au Vietnam et au Bangladesh, tandis que le taux global appliqué à la Chine est plus élevé. Pour de nombreuses catégories de vêtements, le taux effectif appliqué à l’Inde est passé à environ 50 % après l’ajout d’un droit supplémentaire de 25 %. Ce changement a ébranlé les exportateurs indiens et incité certains acheteurs américains à revoir le lieu de fabrication de leurs produits.
Reuters a rapporté qu’un grand exportateur indien de vêtements, Pearl Global, avait indiqué à ses clients qu’il pouvait transférer des commandes vers ses usines au Bangladesh, en Indonésie, au Vietnam ou au Guatemala afin d’éviter les droits de douane américains plus élevés sur l’Inde. Des acheteurs ont également demandé à certains fournisseurs indiens de suspendre leurs expéditions ou d’absorber la hausse des coûts. Ces signaux, auxquels s’ajoutent des décisions similaires prises par des producteurs chinois, transfèrent davantage d’activités de coupe et de confection vers l’Asie du Sud-Est. Le Vietnam, déjà un pôle d’approvisionnement majeur pour les grandes marques, en est l’un des principaux bénéficiaires.
À l’échelle macroéconomique, le débat sur les droits de douane est étroitement lié à l’inflation et à la croissance. En mars 2025, le président de la Réserve fédérale, Jerome Powell, a évoqué les effets économiques généraux des droits de douane dans le cadre d’une discussion sur les taux d’intérêt et les dépenses de consommation. Il a observé que les droits de douane tendent à freiner la croissance tout en accentuant les tensions sur les prix.
Comme l’a rapporté à l’époque le magazine Cotton Grower, Powell a mis en garde contre les conclusions hâtives tirées des chiffres à court terme, tout en soulignant clairement l’effet directionnel des taxes commerciales.
Les droits de douane tendent à freiner la croissance et à faire monter l’inflation.
Les marques n’attendent pas de mesurer pleinement l’impact sur la demande. Elles répartissent les risques en réservant davantage de capacités de production au Vietnam, au Bangladesh et en Indonésie. Cela réoriente à son tour la demande de coton brut, qui s’éloigne de la Chine au profit des pays où se concentrent désormais les activités de filature et de confection.
Le Xinjiang, les interdictions d’importation et les contraintes pesant sur le coton chinois
La capacité de la Chine à utiliser des fibres importées est façonnée par la géographie et les politiques publiques. Ces dernières années, près de 90 % du coton chinois a été cultivé au Xinjiang, à des milliers de kilomètres des principaux pôles textiles du littoral. Une étude de l’ERS explique que la Chine limite les importations de coton brut au moyen d’un système de contingents tarifaires fixé à 894 000 tonnes avec un droit de douane de 1 %, auquel peut s’ajouter ponctuellement un contingent à barème dégressif. Les importations hors contingent sont soumises à des droits élevés. Ces limites incitent de nombreuses filatures à privilégier le coton du Xinjiang produit dans le pays plutôt que les balles importées des États-Unis.
Les politiques américaines et celles de leurs alliés jouent également un rôle. En vertu de la loi Uyghur Forced Labor Prevention Act, les États-Unis interdisent l’importation de coton et de produits en coton fabriqués au Xinjiang, ainsi que de produits confectionnés à partir de ce coton. La majeure partie du coton chinois provenant du Xinjiang, une grande part des vêtements coupés et cousus en Chine fait l’objet d’un examen renforcé dans les ports américains. Cette politique réduit l’intérêt d’acheminer directement du coton américain vers les filatures chinoises pour fabriquer des vêtements destinés au marché américain.
Les fabricants chinois se sont adaptés en utilisant davantage de filés importés plutôt que des fibres brutes. Les importations de filés ne sont pas soumises à des quotas : les filatures peuvent donc acheter des filés produits au Vietnam, au Pakistan ou au Bangladesh, éventuellement à partir de coton américain, puis les tisser ou les tricoter pour en faire des tissus destinés au marché intérieur ou à l’exportation. Ce détour est une caractéristique du commerce textile chinois depuis des années et contribue à expliquer pourquoi les exportations américaines de coton s’orientent vers les pays spécialisés dans la filature.
La montée du Vietnam comme pôle de filature et de confection
Aujourd’hui, le Vietnam est le troisième exportateur mondial de textiles et de vêtements en valeur, derrière la Chine et l’Union européenne. Cette position repose sur un dense réseau d’usines, une logistique en amélioration et une main-d’œuvre expérimentée dans l’habillement. VietnamPlus souligne que le pays dépend encore fortement des intrants importés, environ 65 % des matières textiles provenant de Chine. Le Vietnam s’efforce néanmoins de diversifier ses approvisionnements en important davantage de coton et de filés d’Inde et des États-Unis. Cette stratégie peut réduire les coûts grâce à des accords commerciaux favorables et amortir les futurs chocs réglementaires.
Des producteurs chinois investissent également au Vietnam ou y sous-traitent afin de servir les acheteurs américains et européens. Le New Indian Express a rapporté que des propriétaires d’usines du pôle de confection de Guangzhou, en Chine, envisageaient de s’installer dans des provinces chinoises où les salaires sont plus bas ou au Vietnam pour faire face à la hausse des droits de douane américains. Ce transfert des activités de coupe, de confection et de finition attire davantage de coton brut au Vietnam et permet aux filatures de maintenir un taux d’utilisation élevé. Il favorise aussi le développement des capacités de filature dans le pays, afin d’y capter davantage de valeur avant l’exportation.
Cette évolution correspond aux attentes des clients. Les marques américaines accordent de l’importance aux délais courts, à la régularité de la qualité et à la prévisibilité des droits de douane. Le Vietnam peut offrir ces avantages pour de nombreux produits, notamment les articles en maille, les vêtements d’extérieur et les vêtements de sport. Pour continuer à remporter des commandes, les fournisseurs vietnamiens cherchent à sécuriser davantage leurs approvisionnements en intrants non chinois, notamment en coton américain et en filés indiens, et développent des coentreprises qui ajoutent des capacités de filature et de tissage à proximité des grandes villes côtières.
Où va le coton américain si ce n’est pas en Chine ?
Les évaluations du commerce mondial de l’USDA indiquent que lorsque la demande chinoise faiblit, d’autres acheteurs prennent le relais. Le Vietnam, le Pakistan, le Bangladesh et la Turquie ont tous accru leurs importations de fibres américaines pendant les périodes de forte activité dans l’habillement. Le Bangladesh, en particulier, a vu ses expéditions de produits finis vers les États-Unis progresser en 2025. Prothom Alo English a rapporté que les importations américaines de vêtements en provenance du Bangladesh avaient augmenté d’environ 25 % au premier semestre, portant la part du Bangladesh sur le marché à près de 10 %. Les dirigeants du secteur s’attendent à davantage de commandes, les acheteurs se détournant de la Chine et de l’Inde dans le cadre du nouveau régime tarifaire.
Ces flux ont des répercussions sur la demande de coton. South Asia Monitor a indiqué que le Bangladesh prévoyait d’accroître l’utilisation de coton américain et facilitait même la mise à disposition de capacités d’entreposage afin d’améliorer l’approvisionnement des filatures. La publication a également décrit les mesures commerciales plus générales prises par Dacca pour renforcer les liens avec les fournisseurs agricoles américains. Si ces initiatives se poursuivent, le secteur bangladais de la filature consommera davantage de balles de coton américaines, en particulier pour la maille, qui exige une qualité de fibre constante.
Le Brésil concurrence les approvisionnements américains
La concurrence sur les prix entre exportateurs de coton est intense. Le Brésil est devenu un rival sérieux des États-Unis sur les marchés asiatiques. Cet avantage tient en grande partie aux coûts. Les filatures indiennes, par exemple, ont acheté du coton brésilien lorsque son prix était inférieur à celui de qualités américaines comparables. Cotton Grower s’est entretenu avec Velmurugan Shanmugam, directeur général de Jayalakshmi Textiles en Inde, au sujet de cet arbitrage entre qualité et prix.
Shanmugam a souligné que les filatures prennent en compte à la fois les performances des fibres et leur coût lorsqu’elles choisissent leur pays d’origine. Il a comparé le rapport qualité-prix du coton brésilien et du coton américain.
Équilibrer le coût et la qualité du coton importé est essentiel pour décider de ses achats. Le coton brésilien est plus économique, mais le coton américain reste supérieur en matière de nombre de neps.
Pour les producteurs et les négociants américains, cette remarque résume bien le contexte concurrentiel. Pour remporter des commandes dans des pays comme l’Inde, le Bangladesh ou le Vietnam, les balles américaines doivent justifier leur prix supérieur par des spécifications de qualité plus strictes, des livraisons fiables et un service après-vente, surtout lorsque le fret ou les variations de change réduisent les écarts de prix.
De la balle de coton au tee-shirt : le détour par les filés
La structure de la chaîne d’approvisionnement textile explique en partie pourquoi les exportations américaines de coton résistent même lorsque les ventes directes à la Chine baissent. Une balle de coton américaine peut être expédiée au Vietnam, transformée en filés, puis exportée vers la Chine pour y être tissée. Ces filés peuvent aussi être tricotés et confectionnés au Vietnam ou au Bangladesh, puis livrés aux distributeurs américains. Ce détour s’explique par la politique commerciale chinoise : les importations de coton brut sont restreintes par le système de contingents tarifaires, contrairement aux importations de filés et de tissus, qui ne sont pas plafonnées de la même manière.
L’analyse de l’ERS décrit le contingent : 894 000 tonnes de coton brut peuvent entrer chaque année en Chine avec un droit de douane de 1 %. Des importations supplémentaires peuvent être autorisées dans le cadre d’un contingent à barème dégressif, mais les volumes varient. Les importations au-delà de ces seuils sont lourdement taxées. Ce dispositif incite les filatures à utiliser du coton du Xinjiang produit dans le pays ou à importer des filés et des tissus, ce qui permet de contourner les quotas sur le coton brut. Lorsque les commandes de vêtements explosent au Vietnam, au Pakistan ou au Bangladesh, la première étape de la chaîne consiste à expédier davantage de balles de coton américain vers ces pays.
Le détour par les filés aide aussi les fabricants chinois à réduire la part de fibres du Xinjiang dans les produits finis destinés aux marchés dotés de réglementations sur le travail forcé. En intégrant des filés ou des tissus importés aux chaînes de production, les exportateurs cherchent à réduire les risques liés au respect des règles pour les envois à destination des États-Unis et de l’Europe. Les équipes chargées de la conformité doivent s’acquitter d’une tâche complexe, mais cette pratique est désormais courante chez de nombreux grands fournisseurs.
Ce que font actuellement les marques et les distributeurs
Les grands acheteurs de vêtements gèrent les risques en répartissant leurs commandes entre plusieurs pays. Les changements tarifaires de 2025 ont accéléré cette diversification. Reuters a rapporté que des clients américains avaient poussé des exportateurs indiens à transférer des commandes vers des usines situées dans des pays soumis à des droits de douane plus faibles. De nombreuses marques mondiales disposent déjà de réseaux de fournisseurs bien établis au Vietnam et au Bangladesh, ce qui facilite le transfert des volumes lorsque les règles commerciales évoluent. Le processus commence généralement par les modèles de base, plus faciles à reproduire, avant de s’étendre à des articles plus complexes à mesure que les usines locales montent en puissance.
Selon Prothom Alo English, le Vietnam a devancé la Chine en valeur des importations américaines de vêtements au premier semestre 2025, gagnant des parts de marché tandis que la Chine en perdait. Le Bangladesh a également progressé. Ces évolutions soutiennent la croissance continue des ventes de coton américain en Asie du Sud-Est et du Sud. Elles imposent aussi de nouvelles exigences logistiques, des capacités portuaires de Hô Chi Minh-Ville et de Haïphong au transport routier intérieur qui approvisionne les filatures.
Les fournisseurs chinois peuvent encore rester compétitifs en montant en gamme, en automatisant et en créant ou en développant des activités dans toute l’Asie du Sud-Est. Le New Indian Express a rapporté que des propriétaires d’usines chinois envisageaient de s’installer au Vietnam pour conserver leur accès aux clients américains. Ces transferts maintiennent la Chine au cœur de l’écosystème mondial de l’habillement, même lorsque l’assemblage a lieu de l’autre côté de la frontière.
La suite pour les producteurs et les filatures
L’USDA prévoit que les exportations américaines de coton resteront concentrées en Asie, mais qu’une part plus faible sera expédiée directement en Chine que dans les années 2010. La demande chinoise de fibres brutes semble faible, tandis que les politiques publiques restreignent les approvisionnements et que les acheteurs diversifient leurs risques. Le Vietnam, le Pakistan, le Bangladesh et la Turquie devraient absorber une part plus importante des balles américaines, portés par la régularité des commandes des marques américaines et européennes.
La concurrence restera forte. La production brésilienne a augmenté et ses exportateurs ont réussi à proposer des prix attractifs en Asie. Les négociants américains mettront en avant la qualité, la maîtrise des contaminations et la fiabilité des livraisons pour conserver leurs parts de marché. Les coûts de financement, les taux de change et le fret pèseront sur les décisions d’achat des filatures, en particulier lorsque les marges sont faibles.
Pour le Vietnam et le Bangladesh, la sécurité des approvisionnements est une question essentielle. VietnamPlus a fait état d’un intérêt pour un approfondissement de la coopération textile entre le Vietnam et l’Inde. Accroître l’offre de coton, de filés et de tissus en provenance d’Inde pourrait réduire légèrement le coût des matières grâce aux accords commerciaux régionaux. Les États-Unis peuvent jouer un rôle en fournissant de manière fiable du coton de qualité supérieure, propice à une filature et à une teinture efficaces.
Pour les acheteurs, la stratégie consiste à continuer de renforcer la résilience. Les équipes chargées des approvisionnements répartissent la production entre la Chine, l’Asie du Sud-Est et l’Asie du Sud. Elles suivent aussi de plus près les règles de conformité, les calendriers tarifaires et les délais d’approvisionnement, autant de facteurs qui détermineront la destination des prochaines cargaisons de balles de coton américaines.
Points clés
- Les exportations américaines de coton vers la Chine ont chuté d’environ 90 % au premier semestre 2025, tandis que les expéditions vers le Vietnam, le Pakistan et la Turquie ont augmenté.
- Les achats vietnamiens de coton américain ont presque triplé début 2025, sous l’effet de la forte hausse des commandes et des capacités de production dans l’habillement.
- En 2025, les droits de douane réciproques américains ont relevé les taux appliqués aux vêtements de plusieurs pays, incitant les marques à passer davantage de commandes au Vietnam et au Bangladesh.
- La dépendance de la Chine au coton du Xinjiang et son contingent tarifaire sur les fibres brutes limitent dans de nombreux cas l’utilisation de coton importé.
- Les données de l’USDA montrent que les exportations américaines de coton se réorientent vers les marchés hors de Chine, les filatures du Vietnam, du Pakistan et du Bangladesh achetant davantage de balles.
- Le Brésil est un concurrent sérieux sur les prix, tandis que le coton américain se distingue par sa qualité et la fiabilité des livraisons.
- Le Bangladesh a gagné des parts dans les importations américaines de vêtements début 2025 et pourrait utiliser davantage de coton américain pour soutenir sa croissance.
- Le détour par les filés, qui consiste à expédier du coton américain vers des pays tiers pour le filer avant de le vendre à la Chine, demeure un canal commercial important.