Adoption rapide face à la hausse des pertes liées aux escroqueries
Les clients des banques singapouriennes ont bloqué plus de 30 milliards de dollars singapouriens pour mettre leur épargne hors de portée des escrocs ; au 30 juin, plus de 370 000 personnes utilisaient ces outils de blocage des fonds. Ces chiffres témoignent d’une adoption rapide dans tout le pays depuis le lancement de cette fonctionnalité fin 2023 et montrent à quel point banques et clients prennent au sérieux la multiplication des escroqueries par hameçonnage, logiciels malveillants et manipulation. Le principe est simple : les clients peuvent isoler une partie de leurs dépôts dans leur compte bancaire, et ces fonds bloqués ne peuvent pas être transférés numériquement, même si un criminel prend le contrôle de leur téléphone ou de leurs identifiants bancaires en ligne.
Sommaire
- Adoption rapide face à la hausse des pertes liées aux escroqueries
- Comment fonctionne le blocage des fonds
- Quelles banques la proposent et en quoi leurs offres diffèrent
- Les banques locales DBS, OCBC et UOB
- Banques étrangères et autres acteurs de la banque de détail
- Banques numériques et nouvelles technologies
- Qui utilise le blocage des fonds et quels montants sont protégés
- Des signes que la fonctionnalité prévient les pertes
- Ce que le blocage des fonds n’empêche pas et les autres moyens de lutte contre les escroqueries
- Conseils pratiques pour bien utiliser le blocage des fonds
- La suite pour les banques et leurs clients
- En bref
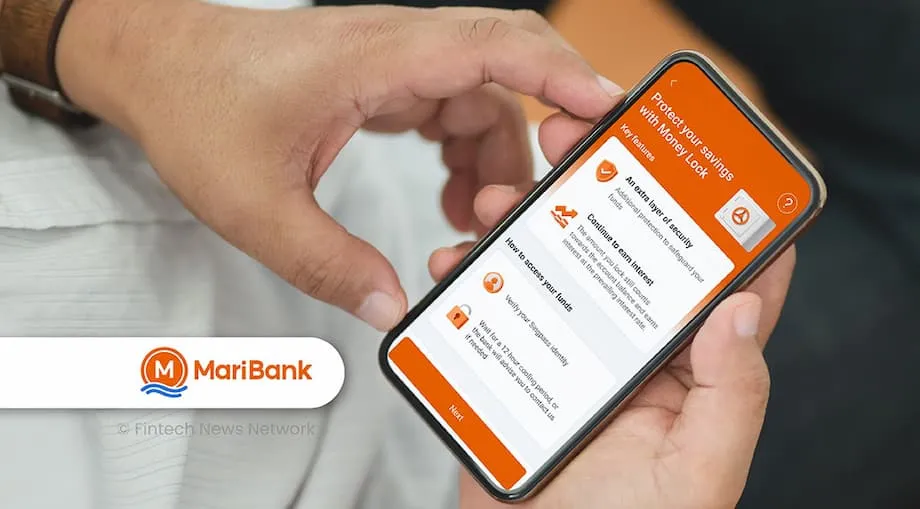
Les premières versions ont été lancées en novembre 2023 par DBS, OCBC et UOB. À la mi-2024, la fonctionnalité s’était étendue à d’autres grands acteurs de la banque de détail, notamment Citibank, CIMB Singapore, Bank of China Singapore, Standard Chartered, Maybank et HSBC. En 2025, des banques numériques destinées aux particuliers, comme GXS Bank, MariBank et Trust Bank, ont commencé à déployer leurs propres versions. L’Autorité monétaire de Singapour (MAS) a coordonné ses efforts avec les banques pour élargir les possibilités de blocage des fonds dans l’ensemble du secteur et améliorer les modalités de blocage et de déblocage.
L’adoption s’est accélérée à mesure que les pertes liées aux escroqueries augmentaient. La police de Singapour a fait état de pertes d’environ 1,1 milliard de dollars singapouriens dues aux escroqueries en 2024, tandis que les données officielles indiquaient qu’au moins 385,6 millions de dollars singapouriens avaient été perdus au seul premier semestre 2024. Dans ce contexte, la MAS et le secteur bancaire ont misé sur des outils qui ajoutent des étapes de vérification pour les opérations risquées, en particulier celles effectuées depuis des appareils compromis. Le blocage des fonds est au cœur de cette stratégie, aux côtés d’une authentification renforcée, d’alertes de transaction et de dispositifs d’arrêt d’urgence qui suspendent toutes les opérations bancaires numériques jusqu’à ce que le client reprenne le contrôle.
Comment fonctionne le blocage des fonds
Cette fonctionnalité permet aux clients de choisir un montant sur leur compte existant ou sur un compte associé qui ne pourra pas être transféré par banque en ligne ou mobile. Les virements, paiements et retraits numériques sont bloqués pour la partie concernée. Pour accéder à cet argent, il faut le débloquer au moyen d’une procédure plus sûre, qui nécessite généralement une démarche physique impossible à effectuer à distance par un criminel. Les banques ont conçu le processus pour ralentir les opérations à haut risque et faire échouer toute tentative de vol sans vérification en personne. Les fonds bloqués continuent de produire les intérêts en vigueur sur le compte concerné. Dans certains cas, notamment pour certains comptes à taux bonifié ou dépôts à terme, ils conservent également les conditions de rémunération bonifiée.
Les modalités de déblocage varient selon les banques. Certaines exigent de se rendre en agence avec des pièces d’identité. D’autres permettent de débloquer les fonds à un distributeur automatique à l’aide d’une carte physique et d’un code PIN. Plusieurs établissements imposent un délai de sécurité avant que les fonds puissent être retirés après leur déblocage. Les banques numériques ont ajouté leurs propres protections : certaines exigent de présenter une carte devant un téléphone doté de la communication en champ proche (NFC), puis de saisir un code supplémentaire, avant d’imposer un délai d’attente avant tout retrait. L’objectif est le même dans tout le secteur : un voleur qui a piégé une victime pour lui faire installer un logiciel malveillant ou lui soutirer des codes à usage unique ne peut pas accéder aux fonds isolés, car la dernière étape exige soit la présence physique du titulaire, soit un moyen de contrôle qu’un pirate à distance ne peut pas utiliser.
Au début du déploiement, la MAS a indiqué que les banques amélioraient l’expérience utilisateur, par exemple en permettant aux clients de bloquer des fonds sur leur compte habituel plutôt qu’en leur imposant d’ouvrir un compte distinct. Le régulateur a déclaré au Parlement que les soldes bloqués étaient protégés contre les opérations d’hameçonnage et les logiciels malveillants qui sévissaient alors. Comme l’a indiqué la banque centrale dans une réponse officielle, aucun cas de vol de fonds bloqués par ces méthodes n’avait été signalé.
À ce jour, aucun cas d’escroquerie par hameçonnage ou logiciel malveillant impliquant des fonds bloqués n’a été signalé.
Cette combinaison d’étapes de sécurité supplémentaires et de résultats rassurants a contribué à l’essor de la fonctionnalité en 2024 et en 2025.
Quelles banques la proposent et en quoi leurs offres diffèrent
Aujourd’hui, le blocage des fonds est disponible auprès des principaux établissements de banque de détail de Singapour. Les trois grandes banques locales, DBS, OCBC et UOB, ont été les premières à le proposer. Fin 2024, Citibank, HSBC, Maybank et Standard Chartered leur ont emboîté le pas, tandis que Bank of China Singapore et CIMB Singapore ont également lancé leurs versions. En 2025, les banques numériques GXS Bank, MariBank et Trust Bank sont entrées dans la course avec des outils adaptés à leurs applications et à leurs méthodes d’authentification. Résultat : les particuliers disposent d’une large couverture, avec des options qui reflètent la conception des produits et les contrôles des risques propres à chaque banque.
Les banques locales DBS, OCBC et UOB
DBS appelle sa fonctionnalité digiVault. Après les premiers essais, qui nécessitaient un compte coffre distinct, la banque l’a étendue pour permettre aux clients de bloquer des fonds sur leur compte existant tout en continuant à percevoir les intérêts en vigueur. Elle fait état d’une forte adoption dans toutes les catégories de population et continue de développer des outils de sécurité que les clients peuvent gérer eux-mêmes, en complément du blocage des fonds. Le déblocage nécessite généralement une démarche en personne en agence, ce qui impose une pause avant tout retrait.
OCBC a intégré le blocage des fonds à ses comptes courants, d’épargne et à terme. Au cours des deux premiers mois suivant le lancement, plus de 30 000 clients ont utilisé cette fonctionnalité pour bloquer plus de 3,3 milliards de dollars singapouriens. OCBC l’a ensuite étendue aux dépôts à terme, permettant aux clients de bloquer l’accès numérique à leurs dépôts et de les débloquer à un distributeur avec une carte et un code PIN, ou en agence. L’adoption a continué de progresser en 2025. Fin août, OCBC faisait état de près de 13 milliards de dollars singapouriens bloqués sur plus de 108 000 comptes. Selon la banque, la plupart des clients bloquent leurs fonds excédentaires tout en gardant une réserve accessible pour les factures et les urgences.
Au départ, UOB exigeait l’ouverture d’un compte dédié au blocage des fonds et indiquait étudier la possibilité de proposer cette fonction sur les comptes existants. Le déblocage est possible aux distributeurs automatiques. La banque a déclaré compter plus de 160 000 utilisateurs fin juillet, signe d’un vif intérêt de la part des clients qui préfèrent séparer leurs dépenses quotidiennes de leur épargne à long terme. UOB a également cité des cas où le blocage des fonds a limité les pertes après qu’une victime a commencé à transférer de l’argent sous la pression d’un escroc.
Banques étrangères et autres acteurs de la banque de détail
Standard Chartered, Maybank et HSBC ont mis en place le blocage des fonds en ligne fin 2024, conformément aux recommandations du secteur. Citibank a fait état de plus de 500 utilisateurs au premier semestre 2025, alors qu’elle déployait progressivement la fonctionnalité à Singapour. CIMB Singapore a indiqué que plus de 6 400 clients avaient protégé plus de 310 millions de dollars singapouriens grâce à sa version. Bank of China Singapore a fait état de plus de 5 000 comptes utilisant l’outil. Les étapes précises de déblocage diffèrent, mais toutes exigent des contrôles plus stricts que les procédures numériques que les criminels cherchent à exploiter.
Banques numériques et nouvelles technologies
Trust Lock, la fonctionnalité de Trust Bank, ajoute des vérifications liées à l’appareil et à la carte. Les clients peuvent bloquer des cagnottes d’épargne individuelles. Pour effectuer un retrait, ils doivent présenter une carte Trust physique devant un téléphone compatible NFC, saisir une clé Trust à six chiffres, puis attendre obligatoirement 12 heures avant que l’argent puisse être transféré. Pour les personnes dont le téléphone n’est pas compatible NFC, Trust exige une vérification d’identité dans son centre d’expérience client. GXS Bank et MariBank ont également lancé leur propre fonctionnalité de blocage des fonds en 2025 afin d’offrir une protection similaire à leurs clients. Ces solutions ont un objectif commun : empêcher les pirates qui contrôlent un téléphone d’effectuer à distance des virements importants à partir des fonds bloqués.
Qui utilise le blocage des fonds et quels montants sont protégés
La fonctionnalité est adoptée dans toutes les tranches d’âge, avec une légère prédominance des clients d’âge moyen et plus âgés. Les premières données présentées au Parlement en 2024 montraient que les clients de 50 ans et plus représentaient environ 44 % des utilisateurs, contre près de 41 % pour les 30-50 ans et environ 15 % pour les moins de 30 ans. En octobre 2024, la MAS a indiqué que les 30-49 ans formaient la part la plus importante, avec 43 %, les plus de 50 ans représentant 42 % et les jeunes utilisateurs restant à 15 %. Les clients de 50 ans et plus ont tendance à bloquer des montants plus élevés, signe que les retraités et les personnes proches de la retraite utilisent cette fonctionnalité pour protéger leur épargne constituée en une fois.
La progression a été rapide. En février 2024, peu après le lancement, plus de 61 000 comptes utilisaient cette fonctionnalité et plus de 5,4 milliards de dollars singapouriens étaient protégés. En mars 2024, le total des fonds bloqués atteignait 6,6 milliards de dollars singapouriens sur plus de 78 000 comptes. Fin octobre 2024, la MAS a déclaré que plus de 181 000 clients avaient bloqué environ 15,8 milliards de dollars singapouriens. Au 31 mai 2025, plus de 350 000 clients avaient bloqué près de 28 milliards de dollars singapouriens. Les derniers chiffres font état de plus de 370 000 utilisateurs et de plus de 30 milliards de dollars singapouriens bloqués fin juin.
La manière dont les clients utilisent cette fonctionnalité compte également. OCBC indique que plus de 70 % de ses clients l’ayant utilisée ont protégé plus de 10 000 dollars singapouriens, mais que plus de la moitié gardent au moins 10 000 dollars singapouriens débloqués pour leurs besoins quotidiens. Moins de 1 % bloquent la totalité de leurs fonds. Cette tendance correspond à l’objectif de la fonctionnalité : mettre l’épargne à long terme derrière une protection renforcée tout en gardant suffisamment d’argent accessible pour les factures et les urgences. Comme les soldes bloqués continuent de produire des intérêts, les clients ne renoncent pas à leur rendement pour gagner en sécurité.
Des signes que la fonctionnalité prévient les pertes
Dans sa mise à jour d’octobre 2024, la MAS a souligné que le blocage des fonds avait déjà permis d’éviter des pertes plus importantes dans des cas où une victime avait commencé à transférer de l’argent sous la pression d’un escroc. UOB a décrit le cas d’un client qui avait envoyé 700 dollars singapouriens sur un compte suspect, puis avait tenté d’en transférer davantage. Comme 50 000 dollars singapouriens étaient protégés par le blocage, le virement plus important n’a pas eu lieu. Cette pause a aussi donné au client le temps de prendre du recul et de réévaluer la situation.
Un article du Straits Times a relaté le cas d’une retraitée d’une soixantaine d’années, appelée Kelly, qui a perdu environ 33 000 dollars singapouriens après avoir cliqué sur une fausse publicité sur les réseaux sociaux. Celle-ci l’a conduite à installer une application en dehors des boutiques officielles, contenant un logiciel malveillant. Les escrocs ont pris le contrôle de son téléphone et siphonné l’argent de ses comptes non bloqués. Ils n’ont pas pu toucher aux plus de 110 000 dollars singapouriens qu’elle avait protégés avec la fonctionnalité d’OCBC, qui exigeait un déblocage en agence ou à un distributeur. Ce cas, l’un des premiers exemples confirmés, a montré que le blocage des fonds peut éviter une perte totale même lorsque les pirates ont pleinement accès à l’appareil de leur victime.
Dans une réponse parlementaire de février 2024, la MAS a déclaré qu’aucun cas d’escroquerie par hameçonnage ou logiciel malveillant ayant entraîné le vol de fonds bloqués n’avait été signalé. Les escrocs parviennent toujours à manipuler des victimes pour leur faire effectuer des virements autorisés à partir de fonds accessibles, mais le blocage réduit le montant exposé à un instant donné et augmente les chances qu’une victime ou un employé de banque intervienne avant le transfert de sommes plus importantes.
Ce que le blocage des fonds n’empêche pas et les autres moyens de lutte contre les escroqueries
À Singapour, la plupart des pertes liées aux escroqueries résultent de virements autorisés. La victime croit payer un vendeur, une personne rencontrée en ligne, un recruteur ou un représentant officiel. Elle envoie l’argent de son plein gré, même lorsque le personnel de la banque l’avertit de ne pas le faire. Le blocage des fonds ne peut pas empêcher un virement confirmé par le titulaire légitime du compte à partir de la partie non bloquée. C’est pourquoi la MAS et les banques ont ajouté d’autres mesures pour ralentir les opérations risquées et avertir les clients en cas d’anomalie. Au cours de l’année écoulée, les banques ont progressivement supprimé les mots de passe à usage unique envoyés par SMS pour les connexions numériques des clients utilisant des jetons numériques, éliminant ainsi une méthode courante d’hameçonnage. Plusieurs banques ont mis en place des avertissements pour les virements importants, invitant les clients à réfléchir avant de poursuivre. La MAS a encouragé les établissements à instaurer des délais de sécurité pour les modifications à haut risque, comme l’augmentation des plafonds de virement ou le changement des coordonnées.
En juin 2025, les banques ont activé une surveillance renforcée de la fraude dans le cadre du Shared Responsibility Framework, afin de repérer les sorties de fonds rapides et d’autres comportements pouvant signaler une escroquerie. La banque centrale travaille également avec les établissements à renforcer l’authentification des utilisateurs pour les opérations en ligne à haut risque, notamment au moyen d’un jeton de sécurité matériel qui doit être physiquement connecté à un appareil pour certains paiements. Singapour a aussi renforcé les pouvoirs des autorités. La police peut désormais geler, sans leur consentement, les comptes de personnes soupçonnées d’être victimes d’une escroquerie afin d’empêcher de nouvelles pertes pendant que les enquêteurs et les banques tentent de les joindre et de vérifier les faits.
Les banques ont également renforcé la protection de leurs applications. Si une application suspecte est détectée sur un appareil Android, plusieurs applications bancaires en restreignent désormais l’accès. En 2025, DBS a ajouté un contrôle obligeant les clients à activer une autorisation avant d’ajouter une carte à un portefeuille mobile. Cette étape supplémentaire a déjà contribué à réduire la fraude liée aux cartes enregistrées. Ces mesures reflètent une orientation politique plus large. Les dirigeants de la MAS ont déclaré que Singapour devait privilégier la sécurité au détriment de la commodité lorsque nécessaire, car les criminels exploitent rapidement la moindre faille. L’objectif général est de multiplier les étapes de vérification pour les opérations risquées tout en préservant la simplicité des opérations bancaires quotidiennes.
Conseils pratiques pour bien utiliser le blocage des fonds
Le blocage des fonds est plus efficace lorsqu’il s’accompagne de quelques habitudes simples. Les clients peuvent limiter leur exposition tout en gardant suffisamment de souplesse pour leurs besoins quotidiens.
- Déterminez le montant à isoler en fonction de vos dépenses mensuelles et d’une réserve pour les urgences. De nombreux clients ne bloquent que leur épargne excédentaire.
- Répartissez votre argent selon vos différents objectifs. Gardez vos dépenses courantes sur un compte et placez votre épargne à long terme derrière le blocage.
- Notez les étapes de déblocage propres à votre banque. Si vous devez vous rendre en agence ou à un distributeur, prévoyez le temps nécessaire et les documents à apporter.
- Évitez d’installer des applications qui ne proviennent pas des boutiques officielles. Si votre téléphone vous invite à désactiver ses paramètres de sécurité, arrêtez-vous et demandez de l’aide.
- Activez les alertes de transaction et fixez des plafonds de virement plus bas pour vos opérations quotidiennes. Augmentez-les uniquement si nécessaire, puis réduisez-les de nouveau.
- Utilisez le dispositif d’arrêt d’urgence de votre banque si vous soupçonnez une compromission. Il suspend l’accès numérique pendant que vous sécurisez votre appareil et votre compte.
- Méfiez-vous de toute personne qui vous pousse à transférer de l’argent rapidement. Les banques et les administrations ne vous demanderont pas de virer des fonds vers des comptes « sécurisés ».
La suite pour les banques et leurs clients
Le secteur s’attend à ce que l’adoption continue de progresser dans les mois à venir. À mesure que les banques améliorent leurs procédures de déblocage et étendent la fonctionnalité à davantage de types de comptes, les clients disposent de plus de moyens pour protéger des soldes importants sans renoncer aux intérêts. Les banques numériques expérimentent des vérifications par appareil et par carte, et ajoutent des délais qui compliquent les vols à distance. Dans le même temps, la MAS a indiqué qu’elle ne prévoyait pas d’imposer le blocage des fonds à tous les établissements ; elle préfère en encourager l’adoption et en suivre les résultats. Le régulateur teste aussi des méthodes d’authentification renforcées pour les opérations à haut risque et demande aux banques d’ajouter des étapes de vérification pour les opérations couramment ciblées par les escrocs.
Le dispositif de Trust Bank, qui associe la présentation d’une carte par NFC, un code et un délai de 12 heures, montre qu’il est possible d’ajouter des contrôles sans rendre les opérations bancaires courantes impossibles. DBS a étoffé ses outils de sécurité que les clients peuvent gérer eux-mêmes, notamment avec des demandes d’autorisation dans l’application qui imposent une pause lorsque des criminels tentent d’ajouter des cartes à des portefeuilles mobiles. De plus en plus de banques adoptent des avertissements avant les virements inhabituels ou importants. Dans l’ensemble du système, la priorité est de multiplier les contrôles entre un appareil compromis et un virement important, tout en informant clairement les clients sur la manière de repérer les escroqueries et d’obtenir rapidement de l’aide.
Le blocage des fonds n’est pas une solution miracle. Il s’agit d’un niveau de protection parmi d’autres dans une stratégie de défense en profondeur qui comprend désormais des vérifications des appareils, des alertes, des délais de sécurité et des pouvoirs élargis permettant à la police et aux banques d’intervenir lorsqu’une escroquerie est en cours. À mesure que son adoption progresse, son principal intérêt pourrait être de limiter les pertes lorsque tout le reste échoue et d’offrir aux clients un temps de réflexion précieux avant qu’une somme importante ne quitte leur compte.
En bref
- Plus de 370 000 personnes à Singapour ont utilisé des outils de blocage des fonds et protégé plus de 30 milliards de dollars singapouriens au 30 juin.
- Les banques locales ont lancé cette fonctionnalité en novembre 2023. La plupart des grandes banques de détail et des banques numériques la proposent désormais.
- Les soldes bloqués ne peuvent pas être transférés numériquement. Leur déblocage nécessite généralement un passage en agence ou à un distributeur, souvent suivi d’un délai d’attente.
- Au début de 2024, la MAS n’avait recensé aucun cas de vol de fonds bloqués par hameçonnage ou à l’aide de logiciels malveillants.
- La plupart des utilisateurs bloquent leur épargne excédentaire et gardent une réserve accessible pour les factures et les urgences.
- La fonctionnalité a déjà limité des pertes dans des cas concrets en bloquant des virements importants après un premier paiement de faible montant.
- Elle n’empêche pas les virements autorisés à partir de fonds non bloqués ; les banques et la MAS ont donc ajouté des avertissements, des délais de sécurité et une authentification renforcée.
- La police peut geler les comptes de personnes soupçonnées d’être victimes afin d’interrompre les escroqueries en cours pendant la vérification des faits.
- L’adoption progresse à mesure que les banques améliorent la fonctionnalité et l’étendent à davantage de types de comptes. La MAS en encourage l’usage sans l’imposer.