De nouveaux signes de tension en août
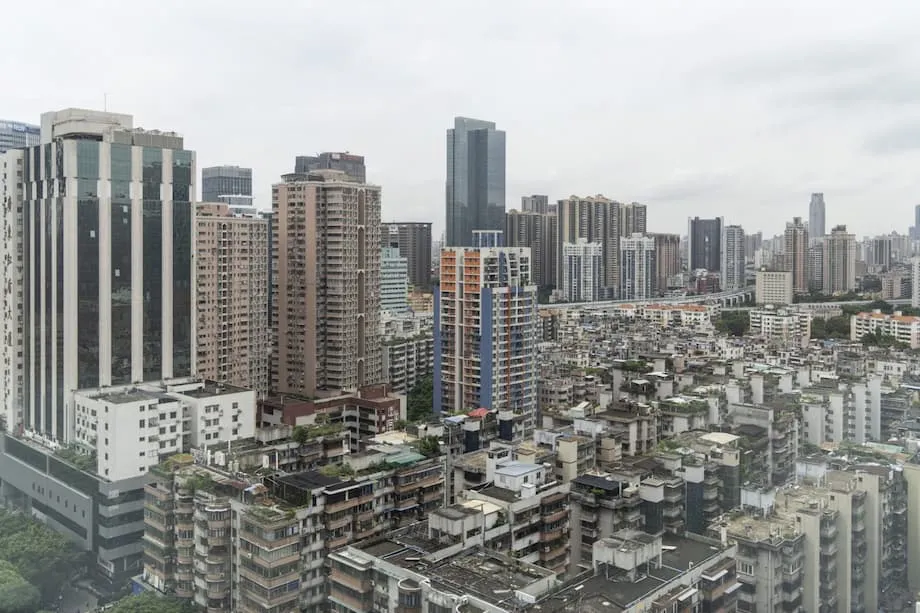
Le marasme immobilier chinois s’est prolongé en août, soulignant que la baisse des prix et les mesures de soutien ponctuelles n’ont pas encore rétabli la confiance des acheteurs. Les chiffres préliminaires de China Real Estate Information Corp indiquent que les ventes de logements neufs des 100 premiers promoteurs ont atteint 207 milliards de yuans en août, en baisse de 17,6 % sur un an. Elles ont ainsi reculé pour le sixième mois consécutif. Ce repli fait suite à la forte baisse de juillet, où les ventes avaient chuté de 24 % sur un an. La faiblesse du marché persiste alors même que les plus grandes villes du pays ont assoupli les règles d’achat de logements et que les crédits immobiliers ont baissé.
Sommaire
- De nouveaux signes de tension en août
- Quelle est l’ampleur du repli ?
- Les prix baissent malgré les rabais
- Qu’est-ce qui freine les acheteurs ?
- Les mesures publiques et leurs premiers effets
- Existe-t-il des signes de stabilisation ?
- Promoteurs, dette et consolidation
- Pourquoi l’économie dans son ensemble est concernée
- Comment rétablir la confiance
- L’essentiel
Les prix ont continué de reculer parallèlement aux ventes. Selon les données du Bureau national des statistiques pour juillet, les prix des logements neufs ont baissé de 0,3 % par rapport à juin, soit le même recul mensuel qu’en juin, prolongeant une longue série de baisses sur un an. La persistance de cette faiblesse des prix, conjuguée au manque de dynamisme des ventes et à la prudence des ménages dans leurs dépenses, ravive les inquiétudes concernant les risques déflationnistes et la solidité de la reprise chinoise après la pandémie.
En août, les autorités de Pékin et de Shanghai ont annoncé de nouvelles mesures pour assouplir les restrictions à l’achat et en réduire le coût. Les analystes ont salué ces décisions, qui vont dans le bon sens, mais estiment dans l’ensemble que le soutien des pouvoirs publics reste progressif. Les changements ont eu des effets localisés, notamment dans les villes les plus importantes, sans toutefois déclencher de reprise généralisée et durable de la demande dans le pays.
Quelle est l’ampleur du repli ?
L’ampleur de la correction immobilière apparaît clairement lorsqu’on la compare à l’histoire récente. Bloomberg a évalué les ventes de juillet des 100 premiers promoteurs à 211,2 milliards de yuans, soit un recul de près d’un quart sur un an et de 38 % par rapport à juin. Par rapport au pic du marché atteint à la mi-2021, les ventes mensuelles de logements dans le pays représentent désormais moins de la moitié de leur niveau, selon des analyses universitaires. Le développement immobilier a reculé d’environ un tiers et les mises en chantier ont diminué d’à peu près deux tiers. Ces niveaux correspondent aux corrections immobilières les plus sévères observées à l’échelle internationale au cours des dernières décennies.
Les indices de prix racontent une histoire similaire. Selon les estimations d’ING, depuis leur pic national, les prix des logements neufs ont baissé d’environ 10,7 %, tandis que ceux des logements anciens ont chuté d’environ 18,8 %. En juillet, seules quelques-unes des 70 villes suivies ont enregistré une amélioration mensuelle. L’ampleur géographique des baisses est déterminante : un plancher crédible des prix est souvent une condition préalable à une reprise durable des ventes, sur les marchés où le logement représente une large part du patrimoine des ménages.
Malgré la faiblesse des ventes ces dernières années, la tendance baissière s’est poursuivie en 2025. Le point bas de l’activité reste difficile à discerner dans les villes de rang inférieur, où les pressions démographiques et l’excédent d’offre pèsent le plus lourdement. Une analyse d’une agence de notation décrit un marché polarisé : les promoteurs publics et les villes de premier rang font preuve d’une plus grande résilience, tandis que de nombreux promoteurs privés et des villes plus petites peinent à accéder au financement et à attirer la demande.
Les prix baissent malgré les rabais
Les données récentes font état de baisses mensuelles régulières et d’un ralentissement progressif des reculs annuels dans certaines grandes villes. En juillet, 60 villes sur 70 ont signalé une baisse mensuelle des prix, selon les calculs de Reuters fondés sur les statistiques officielles. Les baisses annuelles se sont légèrement atténuées : les prix des logements neufs ont reculé de 2,8 % sur un an en juillet, contre 3,2 % en juin. La situation varie selon le rang des villes. Dans celles de premier rang, le rythme de baisse a légèrement ralenti et Shanghai a même enregistré une petite hausse mensuelle, tandis que de nombreuses villes de deuxième et troisième rangs ont continué de subir une pression plus généralisée sur les prix.
Le marché de l’ancien est lui aussi sous pression. En juillet, les prix des logements revendus ont encore baissé sur un mois comme sur un an. Le recul s’est atténué dans certaines villes plus petites, mais accentué dans certaines villes de premier rang. La baisse persistante des prix de l’ancien compte, car elle façonne les anticipations de valeur future et influe sur le marché des achats avec revente. Lorsque les ménages s’attendent à de nouvelles baisses, ils reportent souvent leurs achats, ce qui pèse sur les ventes de logements neufs et l’activité de construction.
Les prix baissent depuis plus de deux ans en glissement annuel, ce qui a modifié la perception du logement comme réserve de valeur par les ménages. Nombre d’acheteurs privilégient désormais les logements achevés, prêts à être occupés, proposés par des promoteurs réputés financièrement solides, quitte à payer plus cher que pour des logements vendus sur plan et encore en construction. Cette évolution oriente la demande vers les promoteurs publics et les projets achevés, accentuant les écarts au sein du secteur.
Qu’est-ce qui freine les acheteurs ?
Le principal obstacle est le manque de confiance. Les institutions internationales et les économistes de marché pointent deux sources d’hésitation : la crainte que les logements achetés sur plan ne soient pas livrés et l’inquiétude de voir les prix continuer à baisser. Le Fonds monétaire international a souligné que les doutes des acheteurs concernant le financement des promoteurs peuvent freiner les ventes, les achats sur plan ayant historiquement représenté une part importante des transactions. Cette inquiétude s’est installée après les défaillances très médiatisées de grands promoteurs ces dernières années, qui ont retardé certains projets vendus sur plan et rendu les ménages réticents à verser des fonds à l’avance.
L’incertitude économique générale a également pesé sur le moral des ménages. Le chômage des jeunes, la mollesse du marché du travail dans certains secteurs et la volonté de reconstituer l’épargne après la pandémie ont poussé de nombreuses familles à reporter les achats importants. Le logement revêt une importance considérable pour les ménages chinois, dont une grande partie du patrimoine est investie dans la pierre. Lorsque la confiance dans le logement s’érode, les ménages tendent à réduire leurs dépenses dans leur ensemble, ce qui ralentit la croissance et renforce leur prudence.
La démographie constitue un frein structurel supplémentaire. Goldman Sachs estime que, dans les années à venir, la demande de logements neufs en zone urbaine pourrait rester proche d’un quart du pic de 2017, qui s’établissait à environ 20 millions de logements par an, en raison du recul de la population et du ralentissement de l’urbanisation. La population chinoise a commencé à diminuer et à vieillir, la fécondité recule malgré les mesures incitatives et de nombreux établissements scolaires ont réduit leurs effectifs, ce qui pèse sur les logements proches des écoles, dont la proximité permettait auparavant de justifier une prime de prix. Ces facteurs annoncent un marché immobilier plus restreint, même si la confiance cyclique se redresse.
Les mesures publiques et leurs premiers effets
Depuis la fin de 2023, les autorités ont pris de nombreuses mesures pour stabiliser le secteur. Les taux des crédits immobiliers et les apports initiaux exigés ont diminué, les restrictions à l’achat ont été assouplies dans de nombreuses villes et les banques ont été encouragées à soutenir une liste de projets approuvés afin d’en garantir la livraison. Les collectivités locales ont été autorisées à recourir à des obligations à usage spécifique pour contribuer à résorber les stocks excédentaires, notamment en les convertissant en logements publics ou subventionnés. Les responsables politiques ont également encouragé l’accélération de la rénovation urbaine, susceptible de créer une demande de logements de remplacement et de meilleure qualité.
Certaines de ces mesures ont eu des effets locaux visibles. Après l’assouplissement des règles à Shanghai, fin août, les transactions de logements neufs ont augmenté de plus de 35 % la semaine suivante, tandis que les demandes de renseignements concernant les logements neufs et anciens ont bondi, selon plusieurs observatoires du secteur. Des analystes de la ville ont indiqué que le dispositif avait abaissé le seuil d’accès à l’achat et amélioré les conditions de crédit pour les acheteurs potentiels, incitant des clients jusque-là hésitants à se décider plus rapidement.
Lu Wenxi, analyste chez Centaline Shanghai, a décrit l’amélioration du moral après le changement de politique. Selon lui, des acheteurs potentiels qui étaient restés en retrait ont commencé à prendre des décisions, à mesure que le financement devenait moins coûteux et que les restrictions s’assouplissaient. Il a ajouté que la dynamique des ventes était la plus forte dans les segments de prix moyens à élevés, ce qui a tiré les prix moyens vers le haut dans la semaine suivant l’annonce.
Les appels en faveur d’un dispositif national plus complet se poursuivent. Les mesures locales peuvent stimuler l’activité dans les zones ciblées, mais de nombreux analystes estiment que la confiance ne reviendra pas à grande échelle sans un plancher des prix plus clair et un programme capable de traiter la dette héritée, la livraison des logements vendus sur plan et l’important stock de logements invendus.
Yuhan Zhang, économiste en chef au China Center du Conference Board, a déclaré que des mesures visant à réduire les stocks et à améliorer leur mise en œuvre pourraient établir un socle de stabilisation du marché, à condition d’être bien exécutées.
Les initiatives de rénovation urbaine et les achats à grande échelle de logements publics pourraient contribuer à établir un socle de stabilité pour le secteur, à condition que ces politiques soient mises en œuvre efficacement.
Les analystes d’ING soulignent que la stabilisation des prix est essentielle au rétablissement de la confiance des consommateurs. La société relève que de nombreux ménages ne desserreront les cordons de la bourse que lorsqu’ils auront le sentiment que la valeur des logements s’est stabilisée.
Établir un plancher des prix est l’un des facteurs les plus importants pour rétablir la confiance et générer une reprise durable de la consommation.
Existe-t-il des signes de stabilisation ?
Les prévisions se sont quelque peu améliorées, mais cette embellie reste fragile et inégale. Fitch Ratings a récemment revu à la baisse ses prévisions de recul des ventes en 2025, anticipant une contraction moins forte qu’escompté, en raison d’un premier semestre meilleur que prévu et du maintien du soutien des pouvoirs publics. Les analystes de HSBC ont relevé cinq premiers signes de progrès : un meilleur accès au crédit pour les promoteurs les plus solides, une accélération de la consolidation, une résorption progressive des stocks, des résultats plus solides lors des ventes de terrains dans certaines zones et une tarification davantage guidée par le marché dans les grandes villes. La part de marché des promoteurs publics continue de progresser, une évolution que de nombreux investisseurs jugent favorable à la livraison des logements et à la stabilité.
Des observateurs indépendants décèlent eux aussi des signes de stabilisation. Yicai Global, citant des données officielles, a rapporté que la baisse des ventes de logements résidentiels neufs a nettement ralenti depuis le début de 2024, grâce à une amélioration de l’accessibilité financière liée à la hausse des revenus et à la baisse des prix. La diminution des taux des crédits immobiliers et l’assouplissement des critères d’éligibilité ont élargi le nombre d’acheteurs potentiels. Dans un échantillon de grandes villes, les transactions de logements anciens ont progressé sur un an, les prix plus bas attirant davantage d’acheteurs à la recherche de bonnes affaires.
Les vents contraires restent néanmoins puissants. Les mises en chantier demeurent très inférieures à leur niveau des années précédentes, les stocks restent élevés dans de nombreuses localités et les promoteurs continuent de subir de fortes tensions de trésorerie. Les progrès observés dans quelques grandes villes ne se sont pas encore largement étendus aux villes plus petites. La polarisation du marché signifie que les données d’ensemble peuvent masquer des tensions plus aiguës dans les zones de rang inférieur, où le recul de la population et la faiblesse de la croissance de l’emploi se font le plus durement sentir.
Promoteurs, dette et consolidation
Le paysage des promoteurs a été profondément transformé. La plupart des grands promoteurs privés ont fait défaut ou restructurent leur dette, et les parts de marché se sont déplacées vers les entreprises publiques, que les acheteurs jugent plus sûres. La radiation de China Evergrande de la Bourse de Hong Kong, fin août, après une ordonnance de liquidation prononcée au début de 2024, a marqué la fin d’une entreprise qui avait autrefois dominé les ventes nationales. Au plus fort de son activité, Evergrande affichait plus de 300 milliards de dollars de passif et est devenue le symbole des risques inhérents au modèle du secteur, fondé sur une croissance rapide et un fort endettement.
Les conséquences dépassent le cas d’une seule entreprise. Des projets ont pris du retard dans tout le pays et les acheteurs ont privilégié les logements achevés ou proposés par des promoteurs plus solides. Les autorités ont demandé aux collectivités locales et aux entreprises publiques de contribuer à garantir la livraison des logements vendus sur plan et, lorsque c’est possible, d’acquérir une partie des stocks invendus. La consolidation devrait se poursuivre, les promoteurs liés à l’État étant appelés à jouer un rôle plus important dans l’achèvement des projets et la stabilisation de l’activité de construction.
Les finances des collectivités locales ajoutent un degré de complexité supplémentaire. Pendant le boom, les ventes de terrains et les taxes liées à l’immobilier représentaient une part importante de leurs recettes. Avec la détérioration des bilans des promoteurs, les ventes de terrains ont ralenti et les recettes ont diminué, comprimant les budgets et limitant les investissements publics. Les analystes estiment que, sans un soutien accru de l’État central ou de nouvelles sources de recettes, de nombreuses collectivités auront du mal à acheter de grandes quantités de logements invendus ou à financer de vastes opérations de réaménagement, ce qui limite les possibilités d’absorption des stocks.
Pourquoi l’économie dans son ensemble est concernée
L’immobilier occupe une place importante dans l’économie chinoise. L’activité immobilière directe et les liens indirects avec les matériaux de construction, l’électroménager, l’ameublement et les services ont historiquement représenté une part considérable du produit intérieur brut. Lorsque les ventes de logements et les prix baissent, les ménages tendent à réduire leurs dépenses et les entreprises diminuent leurs investissements. Le cycle actuel s’est accompagné d’une inflation des prix à la consommation très faible, de prix à la production en baisse et d’un déflateur du PIB négatif pendant plusieurs trimestres, autant de signes d’une demande intérieure faible.
Les effets sur la confiance constituent un canal de transmission essentiel. Une grande partie du patrimoine des ménages urbains étant investie dans la pierre, la baisse de sa valeur peut renforcer leur sentiment d’insécurité et freiner les achats non indispensables. L’investissement privé recule également lorsque les promoteurs réduisent les mises en chantier et que les fournisseurs sont confrontés à des capacités excédentaires. Les investissements directs étrangers ont ralenti et les investisseurs en portefeuille se montrent prudents à l’égard des placements en Chine sensibles à la demande intérieure.
Les répercussions sont aussi mondiales. Les capacités excédentaires de matériaux et de produits manufacturés liés à la construction peuvent se déverser sur les marchés à l’exportation et accentuer les tensions commerciales. Dans le même temps, le ralentissement de la demande chinoise de matières premières peut peser sur les cours mondiaux et sur les économies productrices. Jusqu’à présent, les banques chinoises ont évité une forte dégradation de leurs fonds propres grâce à la tolérance des autorités de régulation. Mais plus l’ajustement se prolonge, plus la pression s’accentue pour comptabiliser les pertes et traiter les prêts non performants.
Comment rétablir la confiance
L’expérience internationale montre que l’assainissement des actifs dépréciés, la garantie de l’achèvement des projets et un ajustement plus libre des prix marquent souvent un tournant dans les crises immobilières. Le FMI estime qu’une restructuration plus rapide des promoteurs insolvables, la suppression des règles qui retardent la comptabilisation des créances douteuses et un renforcement de la protection des acheteurs aideraient le marché à trouver un nouvel équilibre. Des procédures claires pour achever les logements vendus sur plan peuvent rassurer les acheteurs et les inciter à revenir sur le marché, tandis qu’un soutien ciblé aux promoteurs viables permettrait de préserver les capacités du secteur sans prolonger la survie des entreprises fragilisées.
Une note des services du FMI a présenté des mesures susceptibles de raccourcir l’ajustement tout en protégeant les ménages. Elle insiste sur la nécessité de règles bancaires conformes à la réalité, d’un flux régulier de financements pour les projets pouvant être menés à bien et de meilleures garanties pour les fonds versés par les acheteurs lors des ventes sur plan.
Les règles qui permettent aux banques d’éviter de comptabiliser les créances douteuses sur les promoteurs devraient être progressivement supprimées.
La protection des consommateurs et la confiance sont directement liées au risque que les logements ne soient pas livrés.
Assurer les acheteurs contre le risque que les promoteurs n’achèvent pas les logements acquis pourrait contribuer à rétablir la confiance et à réduire la pression sur les ventes des promoteurs.
Des réformes à plus long terme pourraient également réduire la dépendance de l’économie au logement comme instrument d’épargne. Un impôt foncier à l’échelle nationale, des marchés de capitaux plus développés offrant aux ménages davantage de possibilités d’investissement et un système de retraite renforcé pourraient progressivement réorienter l’épargne hors de l’immobilier. Des réformes budgétaires réduisant la dépendance des collectivités locales aux ventes de terrains aligneraient les incitations sur un développement urbain durable plutôt que sur une expansion axée sur les volumes.
À court terme, la mise en œuvre comptera autant que la conception des mesures. La rénovation urbaine et les achats de logements publics peuvent absorber une partie des stocks s’ils bénéficient de financements suffisants et ciblent des zones où les besoins sont réels. Des mesures visant à augmenter l’offre de logements achevés, comme des programmes pilotes de vente de logements terminés plutôt que sur plan, répondent directement à la crainte qui a poussé de nombreux acheteurs à attendre. Une communication claire et cohérente des responsables politiques peut contribuer à ancrer les anticipations autour d’un plancher des prix réaliste, essentiel pour relancer les transactions.
L’essentiel
- Les ventes d’août des 100 premiers promoteurs sont tombées à 207 milliards de yuans, en baisse de 17,6 % sur un an, prolongeant un recul de six mois.
- En juillet, les prix des logements neufs ont diminué de 0,3 % sur un mois ; 60 villes sur 70 ont enregistré des baisses et les reculs annuels restent généralisés.
- Depuis leur pic, les prix nationaux des logements neufs ont baissé d’environ 10,7 % et ceux des logements anciens d’environ 18,8 %, selon ING.
- L’assouplissement des règles à Shanghai, fin août, a provoqué une hausse de plus de 35 % des transactions sur une semaine, montrant que des mesures locales peuvent stimuler l’activité dans les grandes villes.
- Selon les analystes, la confiance est bridée par le risque de non-livraison des logements vendus sur plan et par les anticipations de nouvelles baisses des prix.
- Les pressions démographiques sont structurelles : Goldman Sachs estime que, dans les années à venir, la demande urbaine de logements neufs représentera environ un quart du pic de 2017.
- Le soutien public comprend la baisse des taux des crédits immobiliers et des apports initiaux, l’assouplissement des règles d’achat, le soutien des banques à une liste de projets et la résorption des stocks par des programmes publics.
- Fitch et d’autres analystes observent des signes timides de ralentissement du recul, tout en soulignant que la stabilisation reste inégale et fragile.
- Les recommandations du FMI mettent l’accent sur une restructuration plus rapide des promoteurs insolvables, la comptabilisation des créances douteuses et un renforcement de la protection des acheteurs pour rétablir la confiance.
- Le marasme immobilier reste un frein majeur à la croissance et à l’inflation, avec des répercussions sur les finances des collectivités locales, l’investissement et les échanges mondiaux.