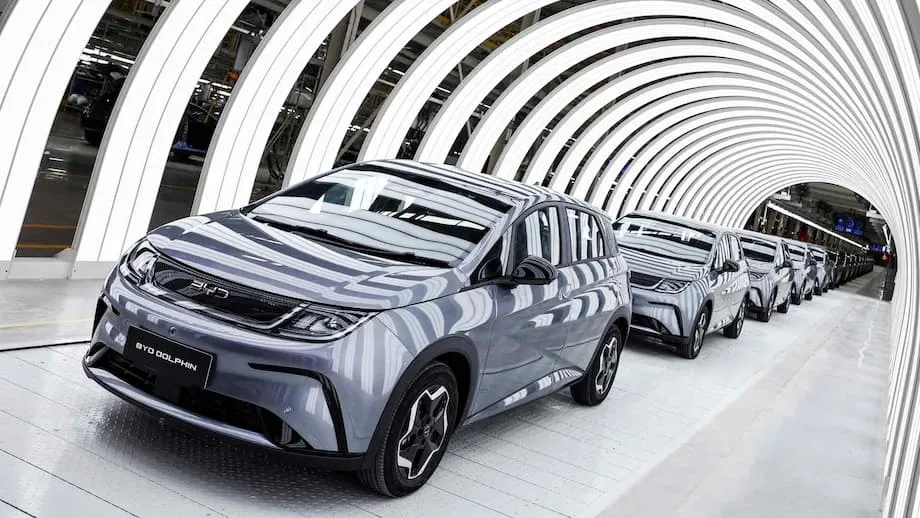
Les véhicules électriques chinois gagnent du terrain en Asie du Sud-Est : un marché transformé
Ces dernières années, l’Asie du Sud-Est est devenue le nouveau front de l’essor des véhicules électriques (VE), les constructeurs chinois étant à l’avant-garde d’une profonde transformation du paysage automobile régional. Des marques comme BYD, Chery et Geely gagnent rapidement des parts de marché en proposant des voitures électriques abordables qui redéfinissent les préférences des consommateurs et mettent à l’épreuve la domination des constructeurs japonais, américains et européens historiques.
Sommaire
- Les véhicules électriques chinois gagnent du terrain en Asie du Sud-Est : un marché transformé
- Comment les fabricants chinois de VE ont conquis l’Asie du Sud-Est
- BYD, le poids lourd de la région
- Pourquoi les VE chinois sont-ils si abordables ?
- Politiques publiques et ambitions régionales
- Les défis : infrastructures, crainte de la panne et industrie locale
- Conséquences sur la demande d’essence et l’environnement
- Concurrence et avenir : l’Asie du Sud-Est peut-elle faire émerger ses propres champions des VE ?
- De nouveaux acteurs et des stratégies en évolution
- Obstacles et risques : viabilité, protectionnisme et résistance locale
- En résumé
La décision de Vincent Hor, un consommateur malaisien, d’acheter une BYD Atto 3 illustre une tendance plus générale. Autrefois considérés comme un produit de niche, les VE chinois sont désormais entrés dans les mœurs en Thaïlande, en Malaisie, en Indonésie et à Singapour, grâce à des prix agressifs, aux aides publiques et aux investissements stratégiques dans la production locale. Mais alors que les marques chinoises prennent de l’avance, des questions subsistent quant à la viabilité de leurs modèles économiques, à leurs conséquences pour les industries locales et à la capacité de la région à dépasser le stade de l’assemblage pour innover.
Comment les fabricants chinois de VE ont conquis l’Asie du Sud-Est
La montée en puissance des VE chinois en Asie du Sud-Est résulte d’une conjonction de facteurs : les surcapacités et la concurrence féroce en Chine, la hausse des prix des carburants en Asie du Sud-Est et la volonté mondiale de rendre les transports plus écologiques. Alors que les marchés occidentaux imposent des droits de douane et des restrictions aux VE chinois, l’Asie du Sud-Est, avec ses 600 millions d’habitants et sa classe moyenne en expansion, est devenue une cible majeure de leur développement.
Selon Counterpoint Research, plus de 70 % des VE vendus en Asie du Sud-Est en 2024 étaient de marques chinoises, BYD représentant à elle seule près de la moitié du marché. En Thaïlande, le premier marché régional des VE, les marques chinoises totalisent environ 80 % des ventes. Le Vietnam, l’Indonésie et la Malaisie ont eux aussi connu une forte hausse des importations de VE chinois et des investissements dans ce secteur.
Les constructeurs chinois ont déployé une stratégie à plusieurs volets pour séduire les consommateurs d’Asie du Sud-Est :
- Des prix compétitifs : Les VE chinois sont souvent nettement moins chers que leurs concurrents japonais ou occidentaux, ce qui les rend accessibles à un public plus large.
- Des partenariats locaux : Des entreprises comme BYD et Geely ont créé des coentreprises avec des conglomérats locaux, reprenant une approche adoptée par les constructeurs japonais il y a plusieurs décennies.
- Des investissements dans la production : Des milliards de dollars ont été engagés pour construire des usines en Thaïlande, en Indonésie et en Malaisie, créer des emplois et réduire la dépendance aux importations.
- Des aides publiques : Les gouvernements d’Asie du Sud-Est ont mis en place des exonérations fiscales, des baisses de droits de douane à l’importation et des subventions à l’achat pour attirer les investissements et accélérer l’adoption des VE.
En conséquence, les ventes de VE dans la région ont plus que doublé au premier trimestre 2024 par rapport à l’année précédente, tandis que celles des voitures thermiques ont reculé de 7 %.
BYD, le poids lourd de la région
BYD, premier fabricant de VE en Chine en volume de ventes, s’est imposé comme le leader incontesté en Asie du Sud-Est. Sa nouvelle usine de Rayong, en Thaïlande, a été achevée en seulement 16 mois. Elle devrait produire 150 000 véhicules par an et créer des milliers d’emplois. En Malaisie, BYD domine le marché des VE avec plus de 5 400 unités vendues au premier semestre 2025, devançant les concurrents locaux et occidentaux.
La stratégie de BYD repose sur une expansion rapide vers de nouveaux marchés, des partenariats avec des distributeurs locaux et une priorité donnée à l’accessibilité des prix et aux technologies de batteries avancées. Présente en Thaïlande et en Malaisie, l’entreprise est également implantée à Singapour, en Indonésie, au Vietnam et même aux Philippines, où elle mise sur des prix attractifs et une gamme étendue.
Pourquoi les VE chinois sont-ils si abordables ?
Le prix abordable des VE chinois est l’un des principaux facteurs de leur succès régional. Plusieurs éléments expliquent leur faible coût :
- Les économies d’échelle : La Chine est le premier producteur mondial de VE. Son marché intérieur représente près de 60 % des ventes mondiales de voitures électriques. La production de masse fait baisser les coûts.
- Le soutien des pouvoirs publics : Les constructeurs chinois ont bénéficié pendant des années de subventions, de financements pour la recherche et d’un soutien politique dans leur pays, ce qui leur a permis d’investir massivement dans les technologies et la production.
- L’intégration verticale : De nombreuses entreprises chinoises maîtrisent l’ensemble de la chaîne d’approvisionnement, de la fabrication des batteries à l’assemblage final, ce qui réduit les coûts et améliore l’efficacité.
- L’innovation : Les marques chinoises ont été pionnières dans de nouvelles chimies de batteries, comme le lithium-fer-phosphate (LFP), moins coûteux et plus sûr que les batteries lithium-ion traditionnelles.
Ces avantages permettent aux VE chinois de proposer des prix inférieurs à ceux de leurs concurrents tout en offrant des caractéristiques et une autonomie compétitives. Pour les consommateurs d’Asie du Sud-Est, la perspective d’économiser jusqu’à 35 % sur le carburant par rapport à une voiture thermique renforce leur attrait, notamment à mesure que les gouvernements suppriment progressivement les subventions aux carburants.
Politiques publiques et ambitions régionales
Les gouvernements d’Asie du Sud-Est ont joué un rôle décisif dans l’accélération de l’adoption des VE. La Thaïlande, par exemple, vise une part d’au moins 30 % de véhicules zéro émission dans sa production automobile d’ici à 2030. Le pays propose des exonérations fiscales, des réductions des droits de douane à l’importation et des taxes d’accise, ainsi que des subventions à l’achat, afin d’attirer les investissements et d’inciter les consommateurs à passer à l’électrique.
L’Indonésie, qui possède d’importantes réserves de nickel, un matériau essentiel pour les batteries, entend devenir un pôle régional de production de batteries pour VE. Le gouvernement a instauré des mesures fiscales favorables aux importations de VE et s’associe à des entreprises chinoises pour construire des usines et développer la chaîne d’approvisionnement locale. La Malaisie a prolongé jusqu’en 2025 les exonérations de taxes et de droits de douane sur les VE assemblés à l’étranger et investit dans la production locale pour préparer la fin de ces mesures.
Le Vietnam, de son côté, met en avant son champion national, VinFast, devenu la marque automobile la plus vendue dans le pays en misant sur la fierté nationale et des prix compétitifs. Le gouvernement subventionne également les tarifs de l’électricité des bornes de recharge pour VE et envisage d’accorder des aides directes aux acheteurs.
Les défis : infrastructures, crainte de la panne et industrie locale
Malgré cette croissance rapide, plusieurs défis demeurent. La crainte de tomber en panne de batterie et le manque d’infrastructures de recharge préoccupent fréquemment les consommateurs. Les bornes se multiplient, notamment dans les zones urbaines, mais leur couverture reste insuffisante dans les zones rurales. Les gouvernements et les entreprises privées s’emploient à en installer davantage, mais les progrès varient selon les pays.
Autre problème : la prédominance de l’assemblage au détriment de l’innovation. La plupart des nouvelles usines d’Asie du Sud-Est assemblent des composants importés, en particulier des blocs-batteries, au lieu de fabriquer des cellules ou de développer des technologies propriétaires. La région peine ainsi à attirer les emplois à forte valeur ajoutée et à créer de la propriété intellectuelle, ce qui rappelle l’essor des constructeurs japonais dans les années 1980 et 1990.
Selon The China-Global South Project, le véritable enjeu pour l’Asie du Sud-Est est de dépasser l’assemblage pour devenir un centre de conception, d’innovation et de fabrication de batteries pour VE. Il faudra pour cela investir dans la formation professionnelle, l’enseignement technique, les centres de recherche et les zones de haute technologie, mais aussi négocier plus habilement avec les investisseurs étrangers afin d’obtenir des transferts de technologie et des engagements en matière de R&D locale.
Conséquences sur la demande d’essence et l’environnement
L’adoption rapide des VE a déjà un effet mesurable sur le paysage énergétique de l’Asie du Sud-Est. Selon Kpler, la croissance de la demande d’essence dans la région devrait ralentir, passant de 3,1 % à 2,6 % par an entre 2021 et 2030, en raison de la progression des véhicules électriques. D’ici à 2030, les VE devraient réduire la demande d’essence d’environ 100 000 barils par jour, soit près de 6 % de la consommation prévue.
La transition n’en est toutefois qu’à ses débuts. Les VE représentent seulement 0,6 % du parc automobile de tourisme en Asie du Sud-Est et, compte tenu de la prédominance des véhicules et des deux-roues à essence, leurs bénéfices pour l’environnement mettront du temps à se concrétiser. La tendance est néanmoins indéniable : à mesure que davantage de consommateurs passent à l’électrique, la dépendance de la région aux combustibles fossiles devrait diminuer.
Concurrence et avenir : l’Asie du Sud-Est peut-elle faire émerger ses propres champions des VE ?
Les marques chinoises dominent actuellement le marché, mais l’avenir à long terme de l’industrie des VE en Asie du Sud-Est dépend de la capacité de la région à faire émerger ses propres champions. Les études de cas montrent que la réussite nécessitera une combinaison de marketing local, de partenariats technologiques étrangers et d’un solide soutien public.
VinFast, au Vietnam, est l’acteur local le plus ambitieux. L’entreprise produit ses propres cellules et blocs-batteries, mais affronte une vive concurrence des importations chinoises et peine à se développer à l’international. En Malaisie, Proton s’est associé au chinois Geely pour lancer un VE à prix compétitif, en s’appuyant sur son expertise étrangère pour réduire les coûts et accélérer le développement. D’autres pays étudient des partenariats similaires et investissent dans la R&D locale.
Selon Branding in Asia, un soutien coordonné des pouvoirs publics est indispensable pour permettre à l’Asie du Sud-Est de monter en gamme. Les pays devraient tirer parti de leurs atouts spécifiques, comme la base industrielle de la Thaïlande et les ressources en nickel de l’Indonésie, tout en évitant les doublons dans leurs politiques et en encourageant la coopération régionale. En travaillant ensemble, les pays d’Asie du Sud-Est peuvent créer des marques de VE compétitives, répondre à la demande intérieure et réduire leur dépendance aux constructeurs chinois et occidentaux.
De nouveaux acteurs et des stratégies en évolution
Le paysage concurrentiel évolue rapidement. Le constructeur chinois de VE Nio prévoit de faire ses débuts à Singapour en 2026, avec sa compacte Firefly et, potentiellement, sa technologie innovante d’échange de batteries. D’autres marques chinoises, comme JMEV et Avatr, font également leur entrée sur le marché, tandis que BYD poursuit son expansion et étoffe sa gamme.
Dans le même temps, les constructeurs japonais, autrefois dominants dans la région, perdent du terrain en raison de leur lenteur à réagir à l’essor des VE. Les marques américaines et européennes y sont peu présentes, même si Tesla a réussi à s’y implanter dans une certaine mesure. Les marques locales ripostent avec de nouveaux modèles et des partenariats, mais la route reste difficile.
Obstacles et risques : viabilité, protectionnisme et résistance locale
Malgré leur succès, les constructeurs chinois de VE se heurtent à plusieurs obstacles en Asie du Sud-Est. La viabilité de leurs stratégies de prix agressives est incertaine, surtout à mesure que les aides publiques diminuent et que la concurrence s’intensifie. Les politiques protectionnistes des marchés occidentaux ont déjà poussé les marques chinoises à se tourner vers l’Asie du Sud-Est, mais des mesures similaires pourraient apparaître dans la région si les industries locales s’estiment menacées.
Certains consommateurs se montrent également réticents à l’égard des marques chinoises, par inquiétude pour la qualité, la confidentialité des données et la sécurité nationale. Au Vietnam, par exemple, VinFast, champion national, bénéficie d’un fort soutien, tandis que les marques chinoises peinent à s’imposer. En Malaisie et en Indonésie, la prédominance des voitures et des deux-roues à essence, ainsi que le faible coût du carburant, constituent des obstacles supplémentaires.
Enfin, la dépendance de la région aux cellules de batteries et aux technologies importées signifie qu’une grande partie de la valeur créée par l’essor des VE revient à la Chine. Pour que l’Asie du Sud-Est en tire pleinement profit, les gouvernements doivent négocier de meilleurs accords avec les investisseurs étrangers, investir dans l’innovation locale et développer les compétences et les infrastructures nécessaires pour rivaliser à l’échelle mondiale.
En résumé
- Les fabricants chinois de VE, menés par BYD, ont rapidement gagné des parts de marché en Asie du Sud-Est grâce à des prix agressifs, à des partenariats locaux et à des investissements dans la production.
- Les aides publiques et la hausse des prix des carburants ont accéléré l’adoption des VE, mais des défis persistent en matière d’infrastructures, de crainte de la panne et de développement de l’industrie locale.
- Les marques chinoises représentent plus de 70 % des ventes de VE dans la région, BYD étant en tête en Thaïlande, en Malaisie et à Singapour.
- La progression des VE ralentit la croissance de la demande d’essence et transforme le paysage énergétique régional, même si la transition n’en est qu’à ses débuts.
- La réussite à long terme de l’Asie du Sud-Est dépendra de sa capacité à dépasser l’assemblage pour innover, à faire émerger des champions locaux et à renforcer la coopération régionale.
- Les obstacles comprennent la viabilité des prix bas, le risque de protectionnisme, la réticence des consommateurs et la dépendance aux technologies importées.
- La prochaine décennie déterminera si l’Asie du Sud-Est peut devenir un véritable pôle d’innovation dans les véhicules électriques ou rester une base d’assemblage pour des marques étrangères.