L’industrie des semi-conducteurs à la croisée des chemins : IA, 5G et croissance sans précédent
L’industrie mondiale des semi-conducteurs connaît une période de transformation, portée par l’essor fulgurant de l’intelligence artificielle (IA), des réseaux 5G et de nombreuses technologies émergentes. Alors que les puces sont devenues le pilier de tout, des smartphones et véhicules électriques au cloud computing et aux systèmes militaires, les enjeux liés à l’innovation, à la résilience des chaînes d’approvisionnement et aux stratégies géopolitiques n’ont jamais été aussi importants. Selon les prévisions du secteur, le marché des semi-conducteurs dépassera 1 000 milliards de dollars d’ici 2030, l’IA et la 5G étant les principaux moteurs de cette croissance. Cette expansion rapide s’accompagne toutefois d’un ensemble complexe de défis, notamment des déséquilibres entre l’offre et la demande, une pénurie de talents et une intensification des rivalités géopolitiques.
Sommaire
- L’industrie des semi-conducteurs à la croisée des chemins : IA, 5G et croissance sans précédent
- Qu’est-ce qui alimente l’essor des semi-conducteurs ?
- Les leaders du secteur et la course à la suprématie technologique
- Géopolitique et chaîne d’approvisionnement des semi-conducteurs : un enjeu majeur
- Vulnérabilités des chaînes d’approvisionnement et quête de résilience
- Innovation technologique : repousser les limites de la physique
- Durabilité et sécurité : de nouvelles exigences incontournables
- L’Inde s’impose comme une puissance des semi-conducteurs
- Les défis à venir : talents, coûts et rythme du changement
- En résumé
Qu’est-ce qui alimente l’essor des semi-conducteurs ?
La forte croissance du secteur s’explique avant tout par une demande insatiable de puces de pointe capables d’alimenter les technologies de nouvelle génération. L’IA, et en particulier l’IA générative (GenAI), est un moteur majeur : elle nécessite des puces hautes performances pour les centres de données, l’informatique en périphérie et les appareils grand public. Le déploiement des réseaux 5G, la multiplication des objets connectés (IoT) et l’essor des véhicules électriques et autonomes renforcent encore le besoin de semi-conducteurs plus puissants, plus efficaces et plus spécialisés.
Selon les études du secteur, le marché des semi-conducteurs devrait atteindre environ 697 milliards de dollars en 2025, soit une hausse de 11 % sur un an. Cette dynamique devrait se poursuivre : le marché devrait franchir la barre des 1 000 milliards de dollars d’ici 2030, avec un taux de croissance annuel composé (TCAC) de 7 à 9 %. Le marché des matériaux électroniques et des semi-conducteurs, qui fournit les composants essentiels à la fabrication des puces, devrait lui aussi progresser et atteindre près de 120 milliards de dollars d’ici 2034.
Les principaux moteurs de la demande sont les suivants :
- IA et IA générative : L’adoption de l’IA dans les centres de données, le cloud computing et l’électronique grand public stimule la demande de puces sur mesure, d’unités de traitement neuronal (NPU) et de processeurs graphiques (GPU) hautes performances.
- Réseaux 5G : Le déploiement mondial de la 5G entraîne une forte hausse de la demande de puces permettant des communications sans fil plus rapides et plus fiables.
- IoT et informatique en périphérie : Des milliards d’appareils connectés nécessitent des puces efficaces et peu énergivores pour traiter les données en temps réel.
- Transformation du secteur automobile : Les véhicules électriques (VE) et les systèmes avancés d’aide à la conduite (ADAS) accroissent le besoin de semi-conducteurs automobiles spécialisés.
Les leaders du secteur et la course à la suprématie technologique
L’industrie des semi-conducteurs est dominée par quelques acteurs majeurs, qui disposent chacun d’atouts spécifiques et font face à des défis distincts. Des entreprises comme Taiwan Semiconductor Manufacturing Company (TSMC), Samsung, Nvidia, Intel et ASML sont à la pointe de l’innovation et de la production.
- TSMC : Premier fondeur mondial, TSMC détient une part dominante de 62 % du marché de la fonderie et fabrique 92 % des puces les plus avancées au monde. Nvidia, Apple et Broadcom comptent parmi ses clients. TSMC investit massivement dans son expansion à l’international, avec de nouvelles installations au Japon, en Allemagne et aux États-Unis, afin d’accroître la flexibilité de sa chaîne d’approvisionnement et de répondre à la demande régionale.
- Nvidia : Réputée pour ses GPU, Nvidia est devenue le leader des puces dédiées à l’IA, avec 70 à 90 % du marché. Sa croissance rapide se reflète dans la forte hausse de ses bénéfices et de sa capitalisation boursière, mais l’entreprise reste tributaire de TSMC pour la fabrication.
- Samsung : Malgré sa position de poids dans les puces mémoire et logiques, Samsung a essuyé des revers dans son activité de fonderie, notamment des retards de production et des difficultés à séparer ses unités de conception et de fabrication afin de gagner la confiance des clients.
- Intel : Autrefois leader incontesté, Intel investit des milliards pour retrouver son avantage, notamment dans de nouvelles usines de conditionnement avancé et des centres de R&D.
- ASML : L’entreprise néerlandaise est l’unique fournisseur d’équipements de lithographie dans l’extrême ultraviolet (EUV), une technologie essentielle à la production de puces de pointe.
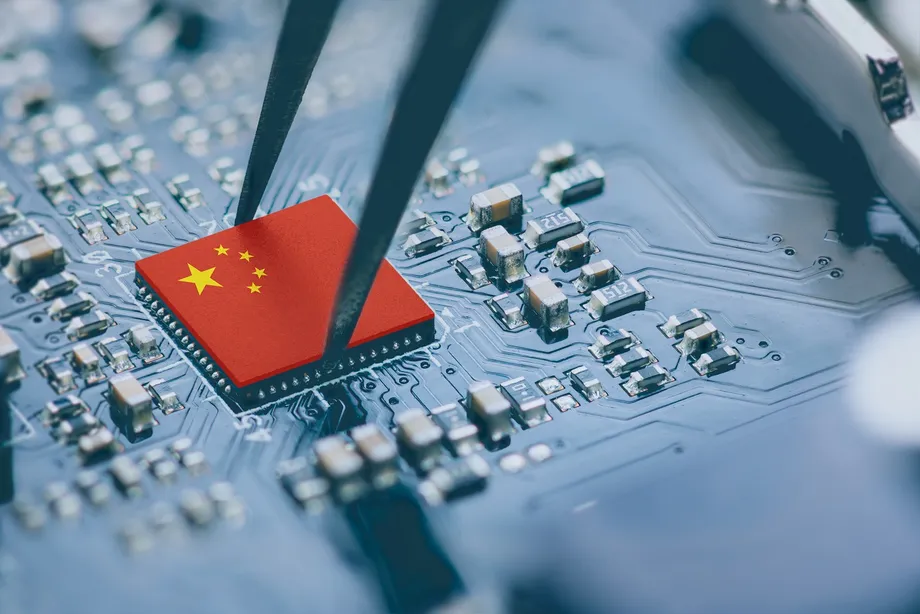
Parmi les autres acteurs notables figurent Broadcom, dont les actions ont progressé de plus de 120 % grâce à ses offres liées à l’IA, et le chinois SMIC, qui est devenu le troisième fondeur mondial en chiffre d’affaires malgré les restrictions à l’exportation.
Géopolitique et chaîne d’approvisionnement des semi-conducteurs : un enjeu majeur
Les semi-conducteurs ne sont pas de simples produits commerciaux : ce sont des actifs stratégiques essentiels à la sécurité nationale et à la croissance économique. Cette réalité a placé le secteur au cœur d’une rivalité acharnée entre les États-Unis et la Chine, les deux pays cherchant à asseoir leur suprématie technologique.
Les États-Unis ont imposé des contrôles stricts à l’exportation de puces de pointe et d’équipements de fabrication afin de limiter l’accès de la Chine aux technologies les plus avancées. En réponse, la Chine investit massivement dans ses capacités nationales de production de semi-conducteurs, notamment dans le cadre de son plan « Made in China 2025 » et d’un fonds d’investissement public de 47,5 milliards de dollars. Les États-Unis ont riposté avec le CHIPS and Science Act, qui prévoit des milliards de dollars d’incitations en faveur de la fabrication et de la R&D sur leur territoire. Parmi les récentes annonces de financement :
- 8,5 milliards de dollars pour permettre à Intel d’accroître sa production de puces aux États-Unis
- 6,6 milliards de dollars de financements directs et 5 milliards de dollars de prêts à TSMC pour la construction d’une nouvelle usine en Arizona
- 6,4 milliards de dollars pour permettre à Samsung de développer ses activités au Texas
L’Europe et l’Inde redoublent elles aussi d’efforts pour devenir des acteurs majeurs. Le Chips Act européen vise à doubler la part de l’UE dans la production mondiale de puces, tandis que le programme indien « Semicon India » et les mesures d’incitation associées attirent d’importants investissements d’entreprises internationales et contribuent à l’émergence d’un écosystème national.
Vulnérabilités des chaînes d’approvisionnement et quête de résilience
La pandémie de Covid-19, les catastrophes naturelles et les tensions géopolitiques ont mis en évidence la fragilité de la chaîne d’approvisionnement mondiale des semi-conducteurs. La forte dépendance du secteur à quelques pôles géographiques — principalement Taïwan, la Corée du Sud et les États-Unis — signifie que toute perturbation peut avoir des conséquences considérables. Ainsi, un séisme de magnitude 7,4 survenu à Taïwan en avril 2024 a temporairement interrompu la production de TSMC, soulignant les risques liés à la concentration géographique.
Pour atténuer ces vulnérabilités, les entreprises et les gouvernements mettent en œuvre différentes stratégies :
- Décentralisation : Construire de nouvelles usines de fabrication aux États-Unis, en Europe, en Inde et au Japon afin de réduire la dépendance à l’égard d’une seule région.
- Approvisionnement national et relocalisation de proximité : Faire passer la part de l’approvisionnement national de 40 à 47 % et augmenter de 4 % la relocalisation de proximité au cours des deux prochaines années.
- Innovation dans la chaîne d’approvisionnement : S’appuyer sur l’IA et l’apprentissage automatique pour optimiser la production, améliorer les rendements et renforcer la gestion de la chaîne d’approvisionnement.
Malgré ces efforts, seules deux entreprises du secteur sur cinq se disent confiantes dans la robustesse de leur chaîne d’approvisionnement. L’écart entre l’offre et la demande demeure préoccupant : les entreprises en aval s’attendent à une hausse de 29 % de la demande d’ici 2026, soit le double du taux anticipé par les fabricants.
Innovation technologique : repousser les limites de la physique
Pour répondre à la demande croissante de puces de pointe, il faut innover en permanence dans les matériaux, la conception et les procédés de fabrication. Le secteur investit massivement dans la R&D, dont les budgets devraient augmenter de 10 % au cours des deux prochaines années. Les principaux domaines d’innovation sont les suivants :
- Conditionnement avancé et intégration 3D : Des techniques comme l’intégration de chiplets et l’empilement 3D permettent d’améliorer les performances et l’efficacité.
- Nouveaux matériaux : Le carbure de silicium (SiC), le nitrure de gallium (GaN) et d’autres matériaux de pointe sont utilisés pour produire des puces performantes et économes en énergie.
- Lithographie dans l’extrême ultraviolet (EUV) : Cette technologie permet de fabriquer des puces avec des nœuds de gravure plus fins, ce qui accroît la densité des transistors et les performances.
- Conception et fabrication pilotées par l’IA : L’IA est utilisée pour accélérer la conception des puces, optimiser la fabrication et découvrir de nouveaux matériaux.
TSMC, par exemple, devrait lancer la production en volume de son procédé en 2 nanomètres. Les procédés de nouvelle génération à base de nanosheets visent les applications de calcul haute performance. Nvidia continue, de son côté, à repousser les limites de la conception de puces pour l’IA, tandis qu’Intel et Samsung investissent dans le conditionnement avancé et la R&D pour rester compétitifs.
Durabilité et sécurité : de nouvelles exigences incontournables
À mesure que le secteur se développe, son empreinte environnementale s’accroît elle aussi. La fabrication des semi-conducteurs consomme beaucoup d’énergie et d’eau, ce qui incite les entreprises à adopter des pratiques de production plus écologiques. TSMC et Intel, par exemple, se sont engagés à atteindre la neutralité carbone et investissent dans les énergies renouvelables, le recyclage de l’eau et la prévention de la pollution.
La sécurité constitue une autre priorité majeure. Compte tenu de la complexité et de l’interdépendance de la chaîne d’approvisionnement, la protection de la propriété intellectuelle (PI) et la garantie de l’intégrité des puces sont essentielles. Près de trois entreprises de conception de semi-conducteurs sur cinq privilégient les protections cryptographiques, tandis que les secteurs en aval réclament de plus en plus des puces dotées de solides dispositifs de cybersécurité.
L’Inde s’impose comme une puissance des semi-conducteurs
L’Inde se positionne rapidement comme un acteur majeur de l’écosystème mondial des semi-conducteurs. Soutenu par des initiatives publiques telles que l’India Semiconductor Mission et une enveloppe d’incitations de 10 milliards de dollars, le pays attire d’importants investissements d’entreprises internationales comme NXP Semiconductors, Analog Devices et Micron Technology. L’Inde peut compter sur un vaste vivier d’ingénieurs spécialisés dans la conception de puces, une base industrielle électronique en expansion et des politiques progressistes à l’échelle des États.
Le marché indien des semi-conducteurs était évalué à 52 milliards de dollars en 2024 et devrait doubler d’ici 2030. En mettant l’accent sur l’innovation, la R&D et le développement des compétences, le gouvernement fait de l’Inde un partenaire naturel pour les entreprises qui cherchent à diversifier et à renforcer leurs chaînes d’approvisionnement. Des projets notables et des cadres politiques mis en place dans des États comme le Gujarat, le Karnataka et le Tamil Nadu accélèrent encore la progression du pays dans la hiérarchie mondiale des semi-conducteurs.
Les défis à venir : talents, coûts et rythme du changement
Malgré la forte croissance du secteur, des défis majeurs subsistent. La pénurie de talents s’accentue : il faudra recruter plus d’un million de travailleurs qualifiés d’ici 2030. Le coût élevé de la construction et de l’entretien des usines de fabrication avancées, qui dépasse souvent plusieurs milliards de dollars, limite la participation à quelques grands acteurs et suscite des inquiétudes quant à la concentration du secteur et à la réduction de la concurrence.
La complexité technologique augmente également, les entreprises repoussant les limites de la loi de Moore et explorant de nouveaux paradigmes informatiques, comme les puces quantiques et neuromorphiques. Le secteur doit concilier la nécessité d’innover rapidement avec les impératifs de durabilité, de sécurité et de résilience des chaînes d’approvisionnement.
En résumé
- Portée par l’IA, la 5G, l’IoT et la transformation du secteur automobile, l’industrie mondiale des semi-conducteurs devrait dépasser les 1 000 milliards de dollars d’ici 2030.
- Des acteurs majeurs comme TSMC, Nvidia, Samsung, Intel et ASML investissent massivement dans l’innovation, leur expansion internationale et la résilience des chaînes d’approvisionnement.
- Les tensions géopolitiques, en particulier entre les États-Unis et la Chine, transforment le secteur au gré des contrôles à l’exportation, des investissements nationaux et des alliances stratégiques.
- Les vulnérabilités des chaînes d’approvisionnement révélées par la pandémie et les catastrophes naturelles incitent à la décentralisation et à l’augmentation de l’approvisionnement national.
- L’innovation technologique dans les matériaux, le conditionnement et la conception assistée par l’IA est essentielle pour répondre à la demande croissante et améliorer les performances des puces.
- La durabilité et la sécurité occupent une place centrale dans la stratégie du secteur, les entreprises adoptant des méthodes de fabrication écologiques et des mesures de cybersécurité robustes.
- L’Inde s’impose comme un acteur important en s’appuyant sur le soutien des pouvoirs publics, les talents et les investissements pour bâtir un écosystème résilient des semi-conducteurs.
- La pénurie de talents, les coûts élevés et la complexité technologique restent des défis majeurs, mais la trajectoire du secteur laisse présager une croissance et une transformation continues.