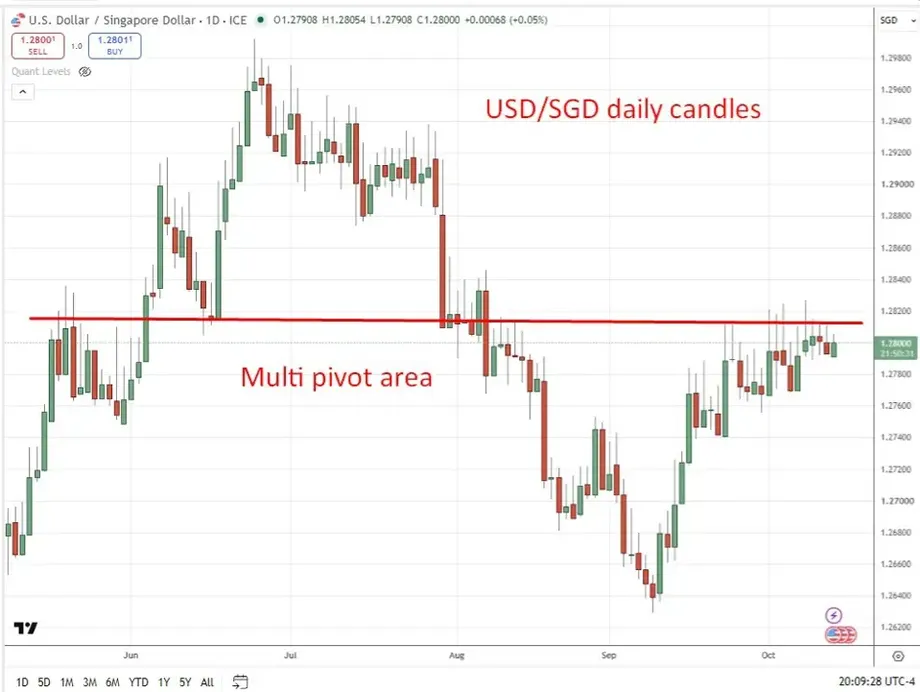
Une pause après deux tours de vis
La Monetary Authority of Singapore (MAS) a maintenu sa politique monétaire inchangée le 14 octobre 2026, alors même que les 10 analystes interrogés avant la décision s’attendaient à un nouveau tour de vis. Cette décision intervient après la publication d’estimations préliminaires faisant état d’une croissance de 5,4 % de l’économie singapourienne au troisième trimestre sur un an, tandis que le regain de tensions sur les prix de l’énergie risque de maintenir l’inflation à un niveau élevé jusqu’en 2027.
Sommaire
- Une pause après deux tours de vis
- Ce qui a changé et ce qui reste en place
- Pourquoi Singapour pilote sa monnaie plutôt que ses taux d’intérêt
- Une prévision en baisse ne signifie pas que les prix ralentissent déjà
- L’énergie, principale menace pour les perspectives d’inflation
- Le PIB dépasse les attentes, mais la croissance ralentit aussi
- Le cycle de l’IA soutient la croissance aujourd’hui, mais pourrait ralentir par la suite
- Les économistes voient une pause, pas la fin du resserrement
- Les éléments à surveiller avant le prochain examen
- À retenir
La banque centrale a maintenu le rythme d’appréciation, la largeur et le centre de sa bande de politique de change du taux de change effectif nominal du dollar de Singapour, connue sous le nom de S$NEER. Elle a également resserré sa prévision d’inflation sous-jacente moyenne pour 2026, désormais comprise entre 1,5 % et 2 %, contre 1,5 % à 2,5 % auparavant. L’inflation globale devrait s’établir en moyenne autour de 2 %.
Il s’agit d’une pause dans le resserrement, et non d’une mesure visant à affaiblir la monnaie. La bande de politique de change reste orientée à la hausse, ce qui permet au dollar de Singapour de s’apprécier face à un panier de devises de partenaires commerciaux et de contenir l’inflation importée.
La MAS s’attend à ce que la croissance reste soutenue au cours des prochains trimestres avant de ralentir, à mesure que le cycle d’investissement dans l’intelligence artificielle s’essoufflera et que les conditions financières mondiales se resserreront. Elle prévoit un ralentissement plus marqué de l’inflation sous-jacente à partir de la mi-2027, même si les risques pesant sur les prix restent orientés à la hausse.
Ce qui a changé et ce qui reste en place
La MAS a relevé le rythme d’appréciation de la bande de politique de change en avril puis en juillet, avec une hausse plus faible en juillet. Aucune de ces décisions n’a modifié la largeur ou le centre de la bande. Depuis juillet, le S$NEER s’est légèrement apprécié dans la moitié supérieure de la bande ascendante.
La décision d’octobre laisse les ajustements précédents continuer à produire leurs effets sur l’économie. Une monnaie plus forte peut réduire le coût local des importations, mais les entreprises peuvent avoir besoin de temps pour adapter leurs contrats, leurs stocks et leurs prix à la consommation. Le maintien des paramètres actuels ne signifie donc pas que les effets du resserrement antérieur ont cessé.
Voici les décisions prises et les prochaines échéances :
- Avril 2026 : la MAS a relevé le rythme d’appréciation de la bande de politique de change.
- Juillet 2026 : la MAS a de nouveau relevé ce rythme, mais dans une moindre mesure.
- 14 octobre 2026 : la MAS a maintenu inchangés la pente, la largeur et le centre de la bande et a resserré sa prévision d’inflation sous-jacente.
- Novembre 2026 : le gouvernement doit actualiser sa prévision de croissance pour 2026 et annoncer sa première projection pour 2027.
- Deuxième semestre 2027 : la MAS s’attend à un ralentissement de l’activité liée à l’intelligence artificielle.
Pourquoi Singapour pilote sa monnaie plutôt que ses taux d’intérêt
Le régime de change de Singapour reflète l’importance du commerce pour son économie. Les exportations et les importations brutes de biens et de services représentent plus de trois fois le produit intérieur brut. Près de 40 cents de chaque dollar de Singapour dépensé dans le pays servent à payer des importations, ce qui fait des fluctuations monétaires un facteur déterminant pour les prix.
Le S$NEER mesure la valeur du dollar de Singapour par rapport à un panier de devises de ses principaux partenaires commerciaux. Il ne se confond pas avec le taux de change face au seul dollar américain. La monnaie peut évoluer différemment face à chaque devise tout en suivant la trajectoire visée par rapport au panier.
La MAS contrôle trois paramètres de la bande. La pente détermine le rythme d’appréciation ou de dépréciation. Le centre en fixe le niveau, tandis que la largeur détermine l’ampleur des fluctuations autorisées autour de cette trajectoire. Une pente ascendante plus prononcée constitue un resserrement supplémentaire ; un relèvement du centre peut produire un ajustement immédiat.
Les paramètres précis de la bande et les pondérations du panier de devises ne sont pas publiés. La MAS peut acheter ou vendre des dollars de Singapour afin de maintenir l’indice dans la bande. Singapour a adopté le ciblage du taux de change en 1981 et les taux d’intérêt nationaux suivent largement les taux mondiaux, en particulier ceux des États-Unis.
Les annonces de politique monétaire ont désormais lieu régulièrement en janvier, avril, juillet et octobre, depuis le passage à des examens trimestriels en 2024. Auparavant, les révisions programmées avaient généralement lieu en avril et en octobre. La MAS peut également intervenir entre deux examens programmés, comme elle l’a fait à deux reprises pendant la flambée de l’inflation en 2022.
Une prévision en baisse ne signifie pas que les prix ralentissent déjà
La fourchette révisée de l’inflation sous-jacente pour 2026 abaisse sa borne supérieure de 0,5 point de pourcentage, sans modifier sa borne inférieure. La prévision est donc plus resserrée, et non uniformément plus basse. Elle porte aussi sur une moyenne annuelle, et non nécessairement sur le taux d’inflation que les ménages connaîtront dans les prochains mois.
L’inflation sous-jacente exclut les coûts du logement et des transports privés. La MAS s’attend à ce que l’inflation sous-jacente et l’inflation globale restent légèrement élevées au cours des prochains trimestres, avant de ralentir à mesure que les tensions sur les coûts importés s’atténueront.
Les chiffres récents appellent à la prudence. Plusieurs articles font état d’une inflation sous-jacente de 2,1 % en juillet et en août, contre 1,5 % au deuxième trimestre. Un autre indique que le chiffre d’août s’est établi à 2,2 %, son niveau le plus élevé depuis septembre 2024. Un chiffre combiné pour juillet et août peut différer d’une valeur mensuelle ; les articles ne précisent toutefois pas tous de façon cohérente si le taux de 2,1 % concerne la période ou chacun des deux mois.
Pour 2027, la MAS prévoit une inflation sous-jacente et une inflation globale comprises entre 1,5 % et 2,5 %. La borne supérieure, plus élevée que celle de la prévision révisée d’inflation sous-jacente pour 2026, n’est pas incompatible avec un ralentissement attendu à partir du milieu de l’année. Les prix pourraient rester élevés au début de 2027 puis baisser, ce qui maintiendrait la moyenne annuelle dans cette fourchette plus large.
La hausse des coûts d’importation s’est déjà répercutée sur les tarifs de l’électricité et du gaz, les services de transport et l’alimentation. Les subventions aux soins de santé et la concurrence entre opérateurs de télécommunications ont contribué à contenir l’inflation des services, limitant la propagation de ces pressions importées à l’ensemble du panier de prix.
L’énergie, principale menace pour les perspectives d’inflation
Le Brent se négociait autour de 106 dollars le baril le 14 octobre, soit plus de 70 % au-dessus de son niveau du début de l’année. Les contraintes pesant sur l’approvisionnement en provenance du Moyen-Orient, liées à la guerre avec l’Iran et au conflit impliquant l’Arabie saoudite et le Yémen, ont maintenu les coûts de l’énergie sous pression.
Pour expliquer son analyse, la MAS a évoqué une nouvelle hausse des prix de l’énergie après les perturbations précédentes :
« Depuis septembre, les prix des matières premières énergétiques ont de nouveau augmenté et devraient rester élevés à court terme », a indiqué la banque centrale.
La hausse du coût de l’énergie ne concerne pas seulement l’essence ou l’électricité. Elle peut renchérir la production, la réfrigération et le transport, ce qui se répercute ensuite sur les produits alimentaires et d’autres biens. Les conditions météorologiques défavorables qui affectent la production alimentaire constituent une autre source de tensions.
La MAS s’attend à ce que les perturbations de l’offre de produits énergétiques et alimentaires s’atténuent progressivement en 2027. Une reprise plus rapide de la production et des expéditions d’énergie au Moyen-Orient pourrait faire baisser les prix plus tôt que prévu. Une hausse brutale et durable des prix mondiaux de l’énergie ou des denrées alimentaires ferait augmenter les coûts d’importation de Singapour dans le sens inverse.
La politique de change se trouve donc face à deux scénarios possibles. Si les coûts importés se stabilisent, la bande ascendante actuelle pourrait suffire à contribuer au ralentissement de l’inflation. Si les prix de l’énergie remontent et restent élevés, les arguments en faveur d’un nouveau resserrement gagneraient en force. Aucun de ces scénarios n’est acquis.
Le PIB dépasse les attentes, mais la croissance ralentit aussi
Le PIB de Singapour a progressé de 5,4 % au troisième trimestre sur un an, dépassant la prévision de 5 % citée dans un article. Par rapport au trimestre précédent, la croissance s’est établie à 1,1 %, en dessous des 1,2 % attendus. Ces chiffres reposent sur des comparaisons différentes : la croissance annuelle a dépassé les attentes, tandis que la dernière expansion trimestrielle a été plus faible que prévu.
Les articles divergent sur les chiffres de croissance du trimestre précédent. L’un indique une croissance annuelle de 5,9 % et une croissance trimestrielle de 1,4 %. Un autre fait état de 6,2 % et de 1,5 %, respectivement. Faute d’estimation harmonisée, aucune de ces paires ne doit être présentée comme l’unique point de comparaison. Les deux articles indiquent néanmoins un ralentissement de la croissance au troisième trimestre.
La situation différait également selon les secteurs. Les commandes soutenues de produits liés à l’intelligence artificielle et l’augmentation des capacités de production ont favorisé l’activité technologique. La construction, les services financiers et l’immobilier sont restés solides, tandis que les entreprises tournées vers les consommateurs ont été moins performantes.
Selon un article, la production manufacturière a diminué de 0,9 % par rapport au trimestre précédent, même si les secteurs technologiques ont contribué à soutenir la croissance annuelle du PIB. Ces évolutions ne sont pas incompatibles : la production peut rester supérieure à son niveau d’un an plus tôt tout en reculant par rapport au trimestre immédiatement précédent.
La prévision de croissance du gouvernement pour 2026 reste comprise entre 4,5 % et 5,5 %. La mise à jour de novembre permettra de déterminer si le cycle technologique soutenu peut maintenir ce rythme et quel ralentissement est attendu en 2027.
Le cycle de l’IA soutient la croissance aujourd’hui, mais pourrait ralentir par la suite
La MAS s’attend à ce que les commandes soutenues et l’augmentation des capacités de production favorisent les secteurs technologiques au cours des prochains trimestres. Ce même cycle d’investissement soutient la production industrielle et les échanges commerciaux entre Singapour et ses principaux partenaires.
La banque centrale s’attend à un ralentissement de l’activité liée à l’intelligence artificielle au deuxième semestre 2027. Les grands projets d’infrastructure et les services financiers devraient se poursuivre et apporter un soutien à l’économie, même si la croissance technologique perd une partie de son dynamisme exceptionnel.
La MAS s’attend également à ce que l’écart de production positif de l’économie se réduise au cours de 2027. Cet indicateur compare la production réelle au niveau que l’économie peut soutenir sans exercer de pressions excessives sur les prix. Un écart positif signifie que l’activité dépasse ce niveau soutenable ; sa réduction peut contribuer à alléger les pressions sur les salaires et les prix.
Les gains de productivité devraient contenir les coûts de main-d’œuvre par unité produite dans les services. L’augmentation du soutien public aux secteurs de la santé et de l’éducation devrait également maintenir l’inflation des services à un niveau bas. À l’inverse, une diffusion plus large de la demande liée à l’essor de l’IA ou une hausse plus rapide des coûts de main-d’œuvre pourraient maintenir l’inflation intérieure à un niveau élevé.
La hausse des taux d’intérêt et la persistance de l’inflation dans les économies avancées pourraient affaiblir la demande. Un recul plus marqué des investissements dans l’IA constituerait un risque distinct pour la croissance et pourrait faire baisser l’inflation plus rapidement que ne le prévoit actuellement la MAS.
Les économistes voient une pause, pas la fin du resserrement
ANZ faisait partie des prévisionnistes qui s’attendaient à une décision inchangée, malgré l’unanimité des 10 analystes interrogés en faveur d’un resserrement. Cette différence s’explique par le fait qu’il s’agit de groupes distincts de prévisionnistes, et non par la preuve que tous les économistes s’attendaient à une intervention de la MAS.
Khoon Goh, responsable de la recherche sur l’Asie chez ANZ, a estimé que les ajustements d’avril et de juillet continuaient de produire leurs effets sur l’économie. Il a indiqué que la MAS pourrait resserrer à nouveau sa politique en 2027 si les risques d’inflation à la hausse se concrétisaient, notamment en cas de nouvelle hausse des prix du pétrole ou des produits pétroliers raffinés.
Charu Chanana, stratège en chef des investissements chez Saxo, a également décrit la décision comme une pause plutôt qu’un changement de cap :
« Après deux tours de vis en 2026, les responsables semblent prêts à laisser davantage de temps aux mesures déjà prises pour produire leurs effets plutôt qu’à réagir de manière agressive à chaque risque d’inflation », a déclaré Chanana.
Chua Han Teng, économiste senior chez DBS, a lié le statu quo à l’assombrissement des perspectives d’inflation pour 2026, tout en soulignant que la fourchette plus large prévue pour 2027 témoigne de l’incertitude persistante liée à l’énergie. Il a évoqué la possibilité d’un nouvel ajustement :
« La MAS a probablement laissé la porte ouverte à un nouveau resserrement mesuré si nécessaire », a-t-il déclaré.
Il s’agit de prévisions conditionnelles, et non d’annonces de politique monétaire. La MAS s’est engagée à suivre l’évolution de la conjoncture et à réagir aux risques pesant sur la stabilité des prix, mais n’a pas précisé les conditions qui déclencheraient sa prochaine décision.
Les éléments à surveiller avant le prochain examen
Ce statu quo inattendu pourrait inciter les investisseurs qui avaient misé sur une appréciation plus rapide de la monnaie à revoir leurs positions. Toutefois, aucun chiffre précis ne permet d’établir l’ampleur de la variation du dollar de Singapour après l’annonce. Le maintien de la bande ascendante limite également la possibilité d’interpréter la décision comme un véritable assouplissement.
Les anticipations relatives aux taux d’intérêt mondiaux comptent, car les taux nationaux de Singapour restent exposés à la conjoncture internationale. Selon une estimation rapportée de l’outil FedWatch du CME Group, la probabilité que la Réserve fédérale américaine ne modifie pas ses taux lors de sa réunion des 27 et 28 octobre était de 77 %, contre 51 % un mois plus tôt, soit une hausse de 26 points de pourcentage.
Parmi les prochaines données américaines attendues figuraient l’inflation des prix à la consommation de septembre, prévue à 0,6 % sur un mois et à 3,6 % sur un an, ainsi que le Livre beige de la Réserve fédérale sur la conjoncture économique. Il s’agissait de prévisions, et non de résultats publiés ; la comparaison de FedWatch ne permet pas non plus d’établir que la décision de Singapour a provoqué cette évolution des anticipations de politique monétaire américaine.
À Singapour, les principaux indicateurs à suivre à court terme sont les coûts de l’énergie et de l’alimentation, la vigueur des commandes technologiques, l’évolution des coûts de main-d’œuvre et les prévisions de croissance que le gouvernement doit présenter en novembre. Le prochain examen régulier de la MAS, selon son calendrier trimestriel, aura lieu en janvier 2027, mais aucune date précise d’annonce n’a été communiquée.
À retenir
- Le 14 octobre 2026, la MAS a maintenu inchangés la pente, la largeur et le centre de sa bande de politique de change.
- Le dollar de Singapour reste orienté à la hausse, après les resserrements d’avril et de juillet.
- La prévision d’inflation sous-jacente pour 2026 a été resserrée à 1,5 %-2 % ; l’inflation globale devrait s’établir autour de 2 %.
- Les deux mesures de l’inflation sont prévues entre 1,5 % et 2,5 % en 2027, avec un ralentissement attendu à partir du milieu de l’année.
- Les estimations préliminaires situent la croissance du PIB au troisième trimestre à 5,4 % sur un an et à 1,1 % par rapport au trimestre précédent.
- Les prix de l’énergie et la vigueur du cycle d’investissement dans l’IA constituent des risques majeurs pour les perspectives.
- Le gouvernement doit actualiser sa prévision de croissance pour 2026 et annoncer sa projection pour 2027 en novembre.