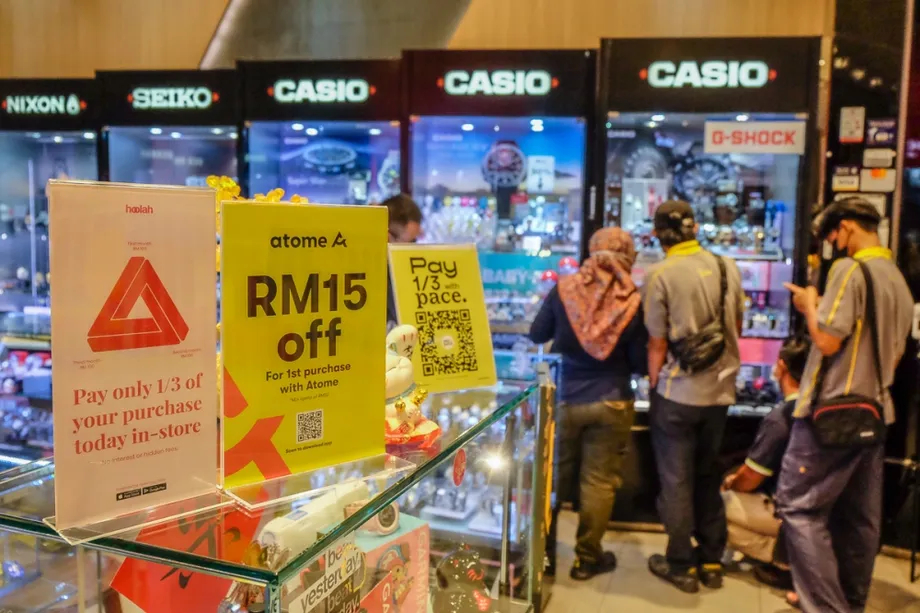
65,9 millions de transactions mettent en lumière l’endettement des jeunes
Les Malaisiens âgés de 30 ans ou moins ont réalisé 65,9 millions de transactions de paiement différé (BNPL) pour un montant de 5,4 milliards de RM entre janvier et juin 2026, selon le ministère des Finances. Au 30 juin, ce groupe devait encore 2,4 milliards de RM, dont 96,8 millions de RM classés comme financements non performants, soit 4,0 % de l’encours.
Sommaire
- 65,9 millions de transactions mettent en lumière l’endettement des jeunes
- Ce que mesurent réellement les chiffres des achats
- Les financements impayés doivent être examinés séparément
- Un marché en croissance avant la publication des chiffres sur les jeunes
- Les prestataires doivent évaluer les dettes contractées sur plusieurs plateformes
- Un délai d’agrément prévu par la loi sur le crédit à la consommation
- Une plainte pour fraude ne suspend pas automatiquement le recouvrement
- Blocage du compte et responsabilité en matière de sécurité
- À retenir
Ces chiffres placent les jeunes consommateurs au cœur de l’expansion du marché malaisien du BNPL. Ils représentaient 37,9 % des 173,9 millions de transactions réalisées dans le pays au cours du semestre et 36,7 % des 14,7 milliards de RM d’achats. Cette catégorie d’âge inclut les personnes de 30 ans, et pas seulement celles de moins de 30 ans.
Le ministère a communiqué ces chiffres dans une réponse écrite au Parlement à Datuk Dr Alias Razak, député de Kuala Nerus pour Perikatan Nasional. Il demandait comment la Commission du crédit à la consommation, connue sous le sigle SKP, protège les jeunes contre un endettement excessif lié au BNPL, notamment lorsque les emprunteurs ont des engagements auprès de plusieurs plateformes.
La réponse détaille les obligations imposées aux prestataires pour évaluer la capacité de remboursement des demandeurs. Une autre réponse parlementaire souligne également une limite de la protection des consommateurs dans le cadre des enquêtes sur les fraudes : contester une transaction ne suspend pas automatiquement les demandes de paiement, les pénalités de retard ni le recouvrement de créances.
Le BNPL permet aux consommateurs d’effectuer des achats en différant le paiement ou en le répartissant en plusieurs échéances. Cela modifie le moment où l’argent quitte leur compte, mais ne supprime pas l’obligation de payer. Les réponses du ministère portent sur deux risques distincts : emprunter au-delà de sa capacité de remboursement et faire l’objet de poursuites pour une transaction que le consommateur affirme ne pas avoir autorisée.
Ce que mesurent réellement les chiffres des achats
Les 5,4 milliards de RM correspondent aux transactions réalisées en six mois. Les 2,4 milliards de RM correspondent à l’encours de financement au 30 juin. Il s’agit de deux mesures différentes : l’une comptabilise l’activité sur une période, l’autre la dette restante à une date donnée.
Diviser 5,4 milliards de RM par 65,9 millions de transactions donne un montant moyen d’achat d’environ 82 RM chez les jeunes. À l’échelle nationale, 14,7 milliards de RM divisés par 173,9 millions de transactions donnent environ 85 RM. Ces deux calculs reposent sur des chiffres ministériels arrondis et doivent donc être considérés comme des estimations.
En moyenne, les jeunes consommateurs ont ainsi effectué des achats légèrement moins élevés que la moyenne nationale. Leur part du nombre de transactions dépassait de 1,2 point de pourcentage leur part du montant des achats. Cet écart témoigne de transactions fréquentes et relativement modestes, plutôt que d’achats exceptionnellement élevés.
En soustrayant les chiffres concernant les jeunes des totaux nationaux, on obtient environ 108 millions de transactions pour un montant de 9,3 milliards de RM réalisées par des consommateurs hors de cette catégorie d’âge. Cela correspond à un montant moyen d’environ 86 RM par transaction pour les personnes de plus de 30 ans.
Aucune de ces moyennes ne renseigne sur le montant total des engagements d’un emprunteur donné. Plusieurs achats modestes peuvent entraîner des remboursements qui se chevauchent, tandis que le nombre de transactions ne permet pas de savoir combien de jeunes différents ont utilisé le BNPL. Les chiffres du ministère ne précisent ni le nombre de jeunes emprunteurs ni la répartition de leur dette selon leurs revenus.
Les financements impayés doivent être examinés séparément
Le ministère a estimé que les 96,8 millions de RM impayés par les jeunes consommateurs restaient à un niveau gérable. Cette somme représentait environ 4 RM pour chaque tranche de 100 RM de leur encours BNPL. Cette appréciation porte sur le total déclaré, et non sur la capacité de chaque emprunteur à rembourser sans difficulté.
Il ne faut pas assimiler la totalité des 2,4 milliards de RM d’encours à des dettes en retard. Ce montant comprend les financements qui restent à rembourser, tandis que les 96,8 millions de RM correspondent à la part identifiée comme non performante ou impayée. Les comptes rendus emploient les deux termes, sans préciser le nombre de jours de retard nécessaire pour qu’un paiement soit classé dans cette catégorie.
Une communication antérieure évaluait à l’échelle nationale les financements BNPL en retard à 181 millions de RM, soit 3,4 % des 5,3 milliards de RM d’encours à la fin mars 2026. Pour les jeunes, le chiffre au 30 juin était de 4,0 %, soit numériquement 0,6 point de pourcentage de plus.
Il ne s’agit pas d’une comparaison directe entre jeunes et emprunteurs plus âgés à un même moment. Les chiffres portent sur des dates et des populations différentes, et les descriptions des financements en difficulté ne sont pas identiques. Ils ne permettent pas d’établir que le taux national de retard a augmenté entre mars et juin, ni que l’âge explique à lui seul les difficultés de remboursement.
La communication de juin ne donne pas non plus le montant national de l’encours à cette date. Il est donc impossible de calculer, à partir de ces chiffres, la part des jeunes consommateurs dans l’ensemble des dettes BNPL en cours au 30 juin.
Un marché en croissance avant la publication des chiffres sur les jeunes
Les chiffres parlementaires publiés précédemment montrent que l’encours BNPL national est passé de 4,9 milliards de RM à la fin de 2025 à 5,3 milliards de RM à la fin mars 2026. Cette hausse de 400 millions de RM correspond à environ 8,2 % en trois mois.
Au premier trimestre 2026, huit millions de personnes détenaient un compte BNPL actif. Le ministère a également indiqué qu’environ 40 % des utilisateurs avaient 30 ans ou moins. Cette proportion d’utilisateurs est différente de la part de 37,9 % des transactions réalisées par les jeunes consommateurs au premier semestre.
Dans une question portant sur la protection des consommateurs, Syerleena Abdul Rashid, députée de Bukit Bendera pour Pakatan Harapan, a cité 9,3 milliards de RM de transactions BNPL au premier semestre 2025. Par rapport à ce chiffre, les 14,7 milliards de RM enregistrés au premier semestre 2026 représentent une hausse de 5,4 milliards de RM, soit environ 58 %, à supposer que les périodes reposent sur un périmètre comparable.
Dans une précédente réponse, le ministère indiquait que le BNPL servait généralement à des achats de moins de 100 RM, notamment de nourriture, de produits alimentaires, de transports et de services. Cette description concorde avec le montant moyen national d’environ 85 RM par transaction calculé à partir des derniers totaux, même si une moyenne ne permet pas de savoir quels biens dominaient les achats.
Le Premier ministre Datuk Seri Anwar Ibrahim, également ministre des Finances, a abordé la protection des consommateurs dans une réponse écrite au Parlement datée du 15 juillet :
En conséquence, le gouvernement estime que le développement de ce secteur doit s’accompagner d’une protection solide des consommateurs, afin de garantir que les facilités de crédit continuent d’être utilisées avec prudence et responsabilité,
Selon le ministère, les dettes BNPL représentaient environ 0,3 % de l’endettement total des ménages à la fin de 2025. Cette faible part à l’échelle nationale donne une idée de l’ampleur du phénomène, mais ne mesure pas la pression exercée sur un ménage particulier disposant de revenus limités et ayant plusieurs remboursements à effectuer.
Les prestataires doivent évaluer les dettes contractées sur plusieurs plateformes
Le ministère a indiqué que les prestataires doivent évaluer la solvabilité et la capacité de remboursement avant d’accorder un financement BNPL. La solvabilité concerne la probabilité qu’une personne rembourse ; la capacité de remboursement, la possibilité d’effectuer les paiements au regard de ses moyens financiers.
Dans sa réponse à Alias, le ministère des Finances a précisé la portée de cette évaluation obligatoire :
Ces évaluations doivent tenir compte de l’ensemble des engagements financiers du consommateur, y compris les facilités de crédit existantes auprès de prestataires bancaires et non bancaires, ainsi que toute nouvelle facilité sollicitée,
Cette exigence est importante : obtenir l’accord d’une plateforme ne signifie pas que le consommateur peut assumer un remboursement supplémentaire auprès d’une autre. Une évaluation pertinente doit prendre en compte l’ensemble des engagements, au lieu d’examiner chaque achat isolément.
Les normes de conduite de la commission interdisent également aux prestataires d’accorder ou d’augmenter des facilités de crédit pour des consommateurs susceptibles d’avoir des difficultés à respecter leurs obligations de remboursement. Leur responsabilité ne se limite donc pas à décider de l’ouverture d’un compte : elle s’applique aussi lorsqu’ils envisagent d’accorder davantage de crédit.
Le ministère a averti que l’utilisation simultanée de plusieurs facilités BNPL peut entraîner des remboursements élevés et fragiliser la situation financière des consommateurs. Toutefois, les réponses parlementaires ne précisent pas comment les prestataires obtiennent une vue complète des emprunts contractés sur différentes plateformes, à quelle vitesse les nouveaux engagements sont pris en compte ni dans quelle mesure ces évaluations sont appliquées de façon uniforme en pratique.
Un délai d’agrément prévu par la loi sur le crédit à la consommation
Les prestataires BNPL sont soumis à la loi de 2025 sur le crédit à la consommation, également désignée par le numéro 873. La Commission du crédit à la consommation a publié des normes d’agrément et de conduite qui fixent des exigences minimales aux prestataires, notamment en matière de gouvernance, de protection des consommateurs et de prêt responsable.
Le ministère a indiqué que les prestataires doivent obtenir une licence auprès de la commission. Les demandes sont ouvertes depuis le 1er juin 2026, et les prestataires déjà en activité ont jusqu’au 30 novembre 2026 pour les déposer. La commission échange avec les prestataires afin de les aider à satisfaire aux exigences d’agrément.
Les dates des communications et des étapes réglementaires sont les suivantes :
- 31 décembre 2025 : l’encours BNPL national s’établit à 4,9 milliards de RM.
- 31 mars 2026 : l’encours atteint 5,3 milliards de RM, avec huit millions de titulaires de comptes actifs et 181 millions de RM de retards de paiement.
- 1er juin 2026 : ouverture de la période de dépôt des demandes de licence pour les prestataires.
- 30 juin 2026 : l’encours des jeunes consommateurs s’élève à 2,4 milliards de RM, dont 96,8 millions de RM sont classés comme non performants ou impayés.
- 15 juillet 2026 : une réponse parlementaire détaille les encours nationaux antérieurs et les modalités d’agrément.
- 13 et 14 octobre 2026 : des comptes rendus présentent les réponses parlementaires sur l’endettement des jeunes et les transactions contestées.
- 30 novembre 2026 : date limite de dépôt des demandes de licence pour les prestataires déjà en activité.
Les comptes rendus divergent sur la date de publication de la réponse concernant les jeunes. Plusieurs situent sa mise en ligne sur le site du Parlement au mardi 13 octobre, tandis que d’autres indiquent qu’elle a été publiée ou donnée le mercredi 14 octobre. La période étudiée et la date de référence de l’encours, le 30 juin, sont cohérentes.
Une plainte pour fraude ne suspend pas automatiquement le recouvrement
Une question parlementaire distincte de Lee Chuan How, également connu sous le nom de Howard Lee, député d’Ipoh Timor pour Pakatan Harapan, portait sur les transactions que les consommateurs affirment ne pas avoir autorisées. Il demandait si les prestataires doivent suspendre temporairement les demandes de paiement, les pénalités de retard, les restrictions de compte et le recouvrement de créances jusqu’à la fin des enquêtes.
Le ministère a indiqué que ni la loi 873 ni les normes de conduite n’imposent la suspension automatique de toutes ces mesures lorsqu’un litige est signalé. Il faut d’abord enquêter sur la transaction afin de déterminer si elle n’a pas été autorisée.
Le ministère des Finances a expliqué cette distinction dans sa réponse :
Ni la loi de 2025 sur le crédit à la consommation ni les normes publiées par la commission n’imposent une telle obligation, car les transactions contestées doivent d’abord faire l’objet d’une enquête afin de déterminer si une activité non autorisée a eu lieu,
Déposer une plainte officielle ne garantit donc pas, à lui seul, que les demandes de paiement ou les pénalités de retard seront suspendues. Cela ne signifie pas que la validité de la transaction contestée a été établie, et l’absence de suspension automatique ne dispense pas le prestataire de son obligation d’enquêter.
Les prestataires doivent traiter les réclamations et les litiges de manière équitable, transparente et rapide. Le ministère a indiqué que le non-respect de la loi 873 ou des normes de conduite peut entraîner des mesures de surveillance et des sanctions de la part de la commission.
Blocage du compte et responsabilité en matière de sécurité
Les normes de conduite imposent des mesures de sécurité visant à réduire les transactions non autorisées, notamment la vérification de l’identité et une authentification adaptée des transactions en ligne. Les prestataires doivent également proposer une fonction de blocage de compte, décrite comme un « coupe-circuit », lorsque les consommateurs soupçonnent une fraude ou une usurpation d’identité.
Le blocage d’un compte et la suspension du recouvrement sont deux mesures distinctes. Le contrôle du compte répond à un soupçon d’utilisation frauduleuse, tandis que la réponse du ministère précise qu’un litige ne suspend pas automatiquement le recouvrement d’un solde réclamé existant.
Le ministère a indiqué que les consommateurs ne seront pas tenus responsables des pertes résultant de transactions non autorisées dues à des défaillances des systèmes ou des dispositifs de sécurité d’un prestataire. Déterminer comment la transaction a eu lieu est donc essentiel pour statuer sur la réclamation.
Les consommateurs ont également la responsabilité de protéger leurs mots de passe, leurs numéros d’identification personnels, leurs codes à usage unique et leurs identifiants de compte contre toute utilisation abusive. Ces obligations s’ajoutent aux exigences de sécurité imposées aux prestataires, elles ne les remplacent pas.
Les réponses ne précisent pas de délai d’enquête uniforme, n’indiquent pas si les pénalités de retard doivent être annulées lorsqu’une plainte aboutit et ne détaillent pas le traitement des paiements contestés pendant l’examen de la responsabilité. Elles ne révèlent pas non plus le nombre de plaintes pour fraude ou de procédures de sanction concernant des prestataires BNPL.
Le ministère a indiqué qu’il continuerait de surveiller le secteur et l’efficacité des protections des consommateurs. La prochaine échéance réglementaire annoncée est le 30 novembre 2026, date limite de dépôt des demandes de licence pour les prestataires déjà en activité. Il s’agit d’une date limite pour déposer les demandes, et non d’une date à laquelle toutes les décisions d’agrément devront avoir été rendues.
À retenir
- Les consommateurs âgés de 30 ans ou moins ont réalisé 65,9 millions de transactions BNPL pour un montant de 5,4 milliards de RM au premier semestre 2026.
- Ils représentaient 37,9 % du nombre de transactions nationales et 36,7 % de leur montant.
- Leur encours de financement a atteint 2,4 milliards de RM au 30 juin, dont 96,8 millions de RM, soit 4,0 %, étaient classés comme non performants ou impayés.
- Avant d’accorder un financement, les prestataires doivent tenir compte des engagements auprès des banques, des autres prêteurs et des nouvelles demandes de crédit.
- Une transaction contestée ne suspend pas automatiquement les demandes de paiement, les pénalités de retard ni le recouvrement de créances.
- Les prestataires doivent proposer une fonction de blocage de compte et traiter les réclamations de manière équitable et rapide.
- Les prestataires BNPL déjà en activité ont jusqu’au 30 novembre 2026 pour déposer une demande de licence auprès de la Commission du crédit à la consommation.