Les dégâts causés par le cyclone révèlent un risque financier croissant
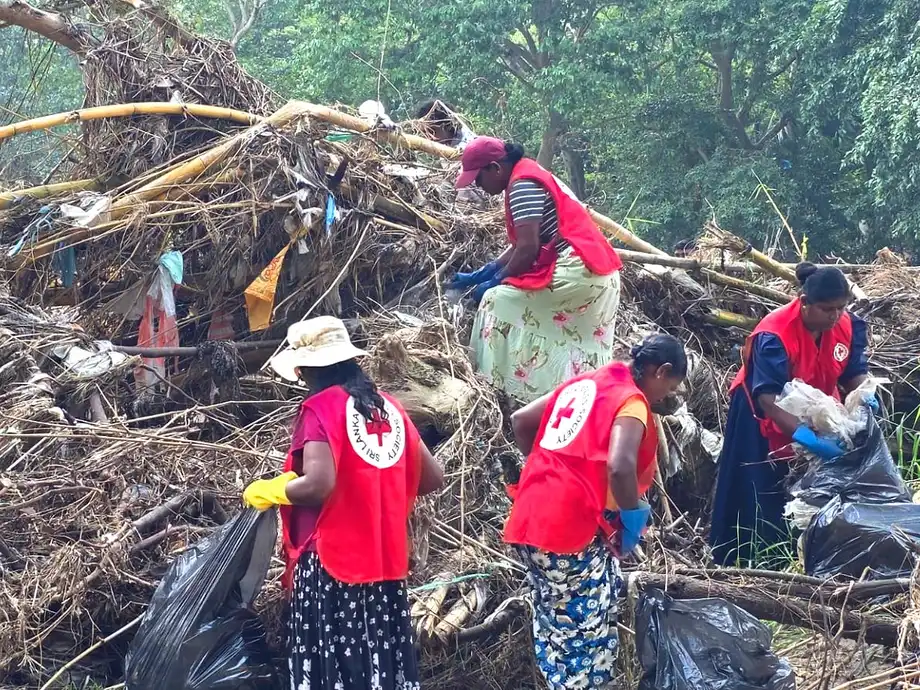
Le cyclone Ditwah a causé, selon les estimations, 4,1 milliards de dollars américains de dégâts matériels directs dans les 25 districts du Sri Lanka en novembre 2025, soit environ 4 % du produit intérieur brut du pays. La Banque centrale du Sri Lanka avertit désormais que les conséquences financières pourraient dépasser la destruction de bâtiments, d’infrastructures et de biens agricoles, et se traduire par une baisse des remboursements de prêts, une dépréciation des garanties et des tensions accrues dans le secteur de l’assurance.
Sommaire
- Les dégâts causés par le cyclone révèlent un risque financier croissant
- Ce que l’estimation de 4,1 milliards de dollars ne prend pas en compte
- Déroulement du cyclone et réponse des autorités
- Pourquoi la hausse des prêts de stade 2 mérite attention
- Les mesures d’aide aux emprunteurs peuvent retarder la visibilité des pertes
- La forte croissance du crédit accroît l’exposition à la dépréciation des garanties
- Les tensions sur l’assurance dépassent le coût des sinistres
- Les réserves financières restent suffisantes, mais s’amenuisent
- Des perspectives positives, sous réserve de la reprise et d’une politique prudente
- Points clés
Son rapport sur la stabilité financière pour 2026 décrit néanmoins un système financier stable au cours du premier semestre. La reprise économique, l’amélioration des finances publiques et des réserves de fonds propres et de liquidités suffisantes ont aidé les banques et les sociétés financières à résister à plusieurs chocs.
Ces constats décrivent deux aspects différents d’une même situation : les institutions ont conservé des marges de sécurité financières, tandis que les signes de difficultés chez les emprunteurs se multipliaient. Les prêts de stade 2, qui signalent une hausse du risque de crédit avant qu’un prêt ne soit considéré comme déprécié, ont augmenté au deuxième trimestre 2026. Les sociétés financières ont enregistré une forte hausse, en partie liée au cyclone et au conflit au Moyen-Orient.
L’avertissement porte donc sur des risques qui se développent dans un système demeuré résilient, et non sur l’annonce du début d’une crise financière. Les dégâts climatiques peuvent réduire à la fois les revenus servant à rembourser un prêt et la valeur du bien qui le garantit, exposant les prêteurs à plusieurs types de risques.
Ce que l’estimation de 4,1 milliards de dollars ne prend pas en compte
Le chiffre des dégâts causés par le cyclone provient de l’évaluation rapide des dégâts après catastrophe, dite GRADE, de la Banque mondiale. Elle mesure les destructions matérielles directes touchant les infrastructures, les logements et les biens agricoles. Elle ne prend pas en compte les pertes économiques plus larges liées à la baisse de la production, à la perte de revenus ou à une reconstruction prolongée.
Cette distinction est importante pour comprendre l’avertissement de la Banque centrale. Un bien productif endommagé entraîne immédiatement des coûts de réparation ou de remplacement. La perturbation de l’activité peut aussi réduire les revenus de son propriétaire et rendre le remboursement des dettes existantes plus difficile, même pendant la reconstruction.
L’estimation d’environ 4 % du PIB donne une mesure de l’ampleur des dégâts ; elle ne signifie pas que la production économique annuelle a baissé de 4 %. Les dommages matériels et les pertes de production économique sont deux mesures différentes. Le chiffre de 4,1 milliards de dollars ne peut pas non plus être interprété comme une estimation des pertes supportées par les banques ou les assureurs.
La Banque centrale cite l’agriculture, la pêche et les infrastructures parmi les secteurs particulièrement exposés aux perturbations climatiques. Les ménages touchés, les petites et moyennes entreprises ainsi que les grandes sociétés des secteurs vulnérables pourraient rencontrer des difficultés de remboursement à mesure que leurs actifs productifs et leurs revenus s’affaiblissent. L’estimation des dégâts matériels ne permet d’établir ni le montant total des pertes économiques plus larges ni celui des pertes finales du secteur financier.
Déroulement du cyclone et réponse des autorités
Le rapport porte généralement sur des données allant jusqu’à la fin juin 2026. Son analyse couvre donc les mois qui ont suivi le cyclone Ditwah, notamment l’évolution des prêts, du risque pour les emprunteurs et des réserves financières au cours du premier semestre.
L’avis de publication en cinghalais de la Banque centrale indique que le rapport a été publié le 12 octobre 2026. Le rapport annuel a été publié en vertu de l’article 70(1) de la loi n° 16 de 2023 sur la Banque centrale du Sri Lanka, qui constitue le fondement juridique de cette évaluation de la stabilité financière et des risques associés.
- Novembre 2025 : le cyclone Ditwah frappe le Sri Lanka, touche les 25 districts et cause, selon les estimations, 4,1 milliards de dollars de dégâts matériels directs.
- Après le cyclone : la Banque centrale publie des circulaires obligeant les banques et les sociétés financières à accorder des mesures d’aide aux particuliers et aux entreprises touchés.
- Mai 2026 : la Banque centrale relève son taux directeur au jour le jour face aux préoccupations liées aux vulnérabilités économiques et financières émergentes.
- Deuxième trimestre 2026 : les prêts de stade 2 augmentent dans le secteur bancaire ; les sociétés financières enregistrent également une forte hausse de ces expositions.
- Fin juin 2026 : date limite générale des données utilisées pour le rapport annuel.
- 12 octobre 2026 : la Banque centrale publie son rapport 2026.
Le délai entre la date limite des données et la publication est à prendre en compte. Le rapport décrit la situation pendant la période de référence ; il ne donne pas un état complet de la qualité des prêts ou des expositions à l’assurance en octobre.
Pourquoi la hausse des prêts de stade 2 mérite attention
La classification des prêts permet de distinguer un emprunteur dont le risque a augmenté d’un emprunteur dont le prêt est déjà déprécié. Le stade 2 signifie généralement que le risque de crédit a fortement augmenté depuis l’enregistrement initial du prêt. Le stade 3 concerne les prêts dépréciés, notamment ceux classés comme non performants.
Dans les banques, le ratio de prêts de stade 3 a diminué et le taux de couverture des prêts dépréciés de stade 3 s’est amélioré au cours de la période examinée. Ce taux indique dans quelle mesure les prêts dépréciés recensés sont couverts par des provisions pour pertes attendues. Ces évolutions ont étayé l’évaluation de la résilience par la Banque centrale.
Dans le même temps, les prêts de stade 2 ont augmenté au deuxième trimestre. La baisse de la proportion de prêts déjà dépréciés peut coexister avec la hausse du nombre d’emprunteurs davantage exposés à de futures difficultés de remboursement. Ces deux indicateurs ne sont pas contradictoires.
L’avertissement climatique concerne le risque d’une augmentation supplémentaire des prêts de stade 2 et de stade 3 à mesure que la capacité de remboursement s’affaiblit. Il ne signifie pas que tous les prêts bénéficiant de mesures d’aide après le cyclone seront dépréciés, ni que les dégâts climatiques expliquent chaque hausse des prêts de stade 2.
Les sociétés financières font face à une combinaison plus difficile. Leur ratio de prêts de stade 3 s’est amélioré, mais les prêts de stade 2 ont fortement augmenté et leur taux de couverture des prêts dépréciés a diminué. La Banque centrale attribue en partie la hausse du risque pour les emprunteurs de ce secteur au cyclone Ditwah et au conflit au Moyen-Orient. Un taux de couverture plus faible indique que la marge de sécurité face aux pertes de crédit recensées s’amenuise.
Les mesures d’aide aux emprunteurs peuvent retarder la visibilité des pertes
Les autorités ont réagi aux perturbations causées par le cyclone en instaurant des moratoires sur les dettes et des modalités de remboursement à taux préférentiel. Un moratoire reporte temporairement les paiements, tandis que la révision des conditions de remboursement peut alléger immédiatement la charge d’un emprunteur dont les revenus ou l’activité ont été perturbés.
La Banque centrale a demandé aux banques comme aux sociétés financières d’accorder des mesures d’aide aux particuliers et aux entreprises touchés. Ces mesures peuvent donner aux emprunteurs le temps de se relever, plutôt que de les contraindre à rembourser immédiatement alors que leur capacité à générer des revenus est atteinte.
La Banque centrale avertit également que ces mesures peuvent masquer la véritable exposition du secteur financier, en occultant les prêts dépréciés et en retardant le recensement des prêts non performants. Le report d’un paiement ne prouve pas, à lui seul, que l’emprunteur a retrouvé la capacité de rembourser sa dette.
Il faut distinguer l’aide temporaire au remboursement d’un rétablissement durable de la capacité à rembourser. Les autorités de régulation doivent suivre la qualité de ces prêts, ainsi que le rythme et la composition des nouveaux crédits. L’effet final sur la qualité des actifs dépendra du rétablissement des emprunteurs touchés, et pas seulement de la modification des échéanciers de remboursement.
La forte croissance du crédit accroît l’exposition à la dépréciation des garanties
Les chocs climatiques surviennent dans un contexte de forte croissance des prêts. Le crédit bancaire a progressé dans les secteurs de la consommation, du commerce, des services financiers, de la construction et des prêts à l’étranger. L’expansion des sociétés financières s’explique par une forte demande de financement de véhicules et de prêts garantis par de l’or.
La Banque centrale cite l’endettement croissant des ménages, le recours accru aux garanties, l’évolution de leur valeur et la hausse des prix de l’immobilier parmi les vulnérabilités émergentes. Elle signale également un creusement de l’écart de crédit du secteur privé, un indicateur qui permet d’évaluer si le crédit dépasse la relation qu’il entretient à long terme avec l’économie.
Une garantie est un actif donné en gage pour garantir un prêt. Si l’emprunteur ne peut pas rembourser, elle constitue une source potentielle de recouvrement pour le prêteur. Un cyclone peut réduire la valeur de cette garantie au moment même où la perturbation des revenus affaiblit la capacité de remboursement.
Il ne faut pas confondre ces risques. Le rapport estime que les prêts automobiles et les prêts garantis par de l’or, en forte croissance, nécessitent des garde-fous plus stricts, mais n’indique pas que ces actifs ont subi les mêmes dégâts matériels que les logements, les infrastructures ou les biens agricoles. Le point commun est la dépendance à l’égard de garanties dont la valeur peut évoluer en période de tension.
La Banque centrale a renforcé et simplifié les plafonds de quotité de financement pour les prêts automobiles, fixé des plafonds pour les prêts garantis par de l’or et relevé les pondérations de risque applicables à ces derniers. Les plafonds de quotité limitent le montant qu’il est possible d’emprunter en fonction de la valeur estimée d’un actif. Les pondérations de risque déterminent les fonds propres que les prêteurs doivent détenir face à une exposition.
Les tensions sur l’assurance dépassent le coût des sinistres
Le secteur de l’assurance est resté suffisamment capitalisé pendant la période examinée, même si sa rentabilité a ralenti. Les sinistres importants liés au cyclone Ditwah ont augmenté les créances de réassurance et accentué les risques de souscription, de liquidité et de contrepartie.
La réassurance permet aux assureurs de transférer une partie de leur exposition à un autre assureur. Une créance de réassurance est une somme attendue de cet organisme. L’augmentation des créances ne correspond donc pas à une hausse des liquidités déjà disponibles pour régler les sinistres.
Plusieurs types de tensions sont en jeu. Le risque de souscription concerne la capacité des primes et des réserves à couvrir les sinistres liés aux risques assurés. Le risque de liquidité concerne la capacité à effectuer les paiements à leur échéance. Le risque de contrepartie concerne la capacité du réassureur à respecter ses obligations.
Plus largement, l’avertissement sur le climat évoque aussi une hausse des indemnisations liées aux dégâts matériels, aux pertes de récoltes et aux perturbations d’activité, qui pourrait peser sur la solvabilité des assureurs et faire monter les primes. Il s’agit de risques identifiés, et non du constat que les assureurs sont déjà insolvables ou que les primes ont augmenté d’un montant déterminé. Le résumé de publication du rapport ne fournit pas de total national des sinistres liés au cyclone.
Les réserves financières restent suffisantes, mais s’amenuisent
Les banques ont conservé des ratios de fonds propres et de liquidité nettement supérieurs aux seuils réglementaires. Leur rentabilité a continué de s’améliorer, même si sa progression a ralenti par rapport au premier semestre 2025. Les fonds propres ont également continué de s’accumuler, mais les actifs pondérés en fonction des risques ont progressé plus rapidement, ce qui a réduit les ratios de solvabilité.
Les ratios de liquidité bancaire ont diminué, les établissements ayant délaissé des actifs facilement cessibles, notamment les titres d’État, au profit des prêts au secteur privé. Le rapport signale également un creusement des décalages entre l’échéance des actifs et celle des passifs, qui accroît les risques potentiels de refinancement et de liquidité en cas de tension inattendue.
Les sociétés financières ont elles aussi conservé des niveaux de liquidité supérieurs aux exigences réglementaires, mais leurs ratios de liquidité et leurs réserves de fonds propres ont diminué avec l’expansion des prêts. Les emprunts ont augmenté plus vite que les dépôts, renforçant les liens entre les sociétés financières et les banques.
Les bénéfices des sociétés financières ont continué de progresser, soutenus par le produit net des intérêts, mais leur croissance a ralenti au premier trimestre de l’exercice 2026-2027. Ces constats montrent pourquoi la hausse des bénéfices ne suffit pas à trancher la question de la stabilité : les prêts et les expositions au risque peuvent croître plus vite que les ressources disponibles pour absorber les pertes.
Des perspectives positives, sous réserve de la reprise et d’une politique prudente
Les perspectives de la Banque centrale restent globalement positives, à condition que la reprise économique se poursuive, que l’assainissement budgétaire progresse et que les politiques soient mises en œuvre avec prudence. Elle appelle à préserver de solides réserves de fonds propres et de liquidités, à mieux gérer les risques climatiques et cybernétiques, et à renforcer les dispositifs de redressement et de préparation aux crises.
Les perturbations climatiques constituent une pression parmi d’autres. La persistance des tensions géopolitiques et la hausse des prix de l’énergie pourraient fragiliser les comptes extérieurs, alimenter l’inflation et réduire la capacité de remboursement des emprunteurs. Pendant la période examinée, les tensions au Moyen-Orient ont contribué aux pressions sur le marché des changes et à la dépréciation de la roupie, même si la situation s’est ensuite améliorée grâce aux mesures de politique économique et aux entrées de fonds provenant des transferts de fonds des expatriés, du tourisme et des exportations.
Les indicateurs relatifs aux emprunteurs dressent eux aussi un tableau contrasté. Les notes de crédit des ménages sont restées globalement stables au premier semestre 2026, tandis que les entreprises cotées hors secteur financier ont enregistré une croissance plus forte de leur chiffre d’affaires, mais une rentabilité globale plus faible en raison de la hausse des coûts de vente et d’exploitation. Une hausse du chiffre d’affaires ne s’est pas nécessairement traduite par une capacité accrue à assurer le service de la dette.
Le rapport ne chiffre ni la hausse à terme des prêts dépréciés liée au climat, ni le coût économique total du cyclone Ditwah, ni l’évolution future des primes d’assurance. Sa publication ne fixe pas de calendrier pour une nouvelle évaluation des risques climatiques. La priorité immédiate définie par la Banque centrale est de poursuivre la surveillance et d’intervenir rapidement à mesure que la situation des emprunteurs et les réserves des institutions évoluent.
L’avertissement central est que les phénomènes météorologiques extrêmes sont devenus un risque financier structurel qui touche la production, les prix et la capacité de remboursement. Les institutions sri-lankaises disposaient de réserves suffisantes au début de cette évaluation, mais la hausse des expositions de stade 2 et la baisse des ratios financiers montrent les points sur lesquels de nouveaux chocs pourraient mettre ces réserves à l’épreuve.
Points clés
- Le cyclone Ditwah a touché les 25 districts en novembre 2025 et causé, selon les estimations, 4,1 milliards de dollars de dégâts matériels directs, soit environ 4 % du PIB.
- L’estimation des dégâts ne comprend ni les pertes de production, ni les pertes de revenus, ni les coûts plus larges d’une reconstruction prolongée.
- Le système financier est resté stable au premier semestre 2026, avec des réserves suffisantes de fonds propres et de liquidités.
- Les prêts de stade 2 ont augmenté, alors que les ratios de prêts de stade 3 se sont améliorés dans les banques et les sociétés financières.
- Les mesures d’aide aux emprunteurs peuvent retarder le recensement des prêts dépréciés sans résoudre les difficultés de remboursement sous-jacentes.
- Les sinistres liés au cyclone ont augmenté les créances de réassurance ainsi que les risques de souscription, de liquidité et de contrepartie.
- Les perspectives restent globalement positives, sous réserve d’une reprise durable, de l’assainissement budgétaire et d’une politique prudente.