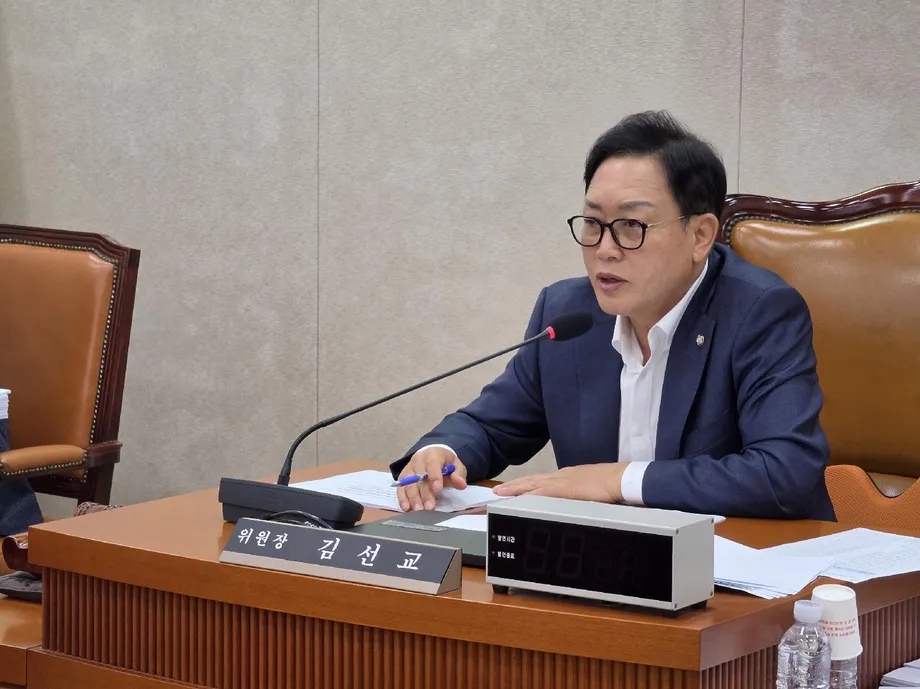
237,8 milliards de wons n’ont toujours pas été restitués
Entre 2021 et août 2026, les clients du réseau de finance mutualiste sud-coréen NongHyup et de NongHyup Bank ont effectué 249 917 virements par erreur, pour un montant total de 481,679 milliards de wons, selon des données transmises au député Kim Seon-kyo. Sur cette somme, 237,787 milliards de wons, soit 49,4 %, n’avaient pas été restitués.
Sommaire
- 237,8 milliards de wons n’ont toujours pas été restitués
- La baisse des erreurs ne s’est pas accompagnée d’une amélioration régulière des récupérations
- Le bilan annuel
- Les erreurs de numéro de compte dominent
- L’impossibilité de joindre le destinataire est un obstacle important, mais pas le seul
- Les comptes bloqués et frauduleux compliquent les récupérations
- Fonctionnement de l’aide à la restitution
- Les petits virements peuvent coûter cher à récupérer
- Kim appelle à des mesures concrètes
- À retenir
Ces chiffres portent sur des virements envoyés par erreur, le plus souvent parce que les clients ont saisi un mauvais numéro de compte. Ils ne concernent pas les sommes transférées par erreur par la banque elle-même. Sur la période considérée, 110 015 opérations n’étaient toujours pas résolues, soit environ 44 % de l’ensemble des virements erronés recensés.
L’écart entre ces deux pourcentages est significatif. La part des sommes non restituées était supérieure à celle des opérations non résolues, ce qui indique que les virements encore en suspens étaient en moyenne plus importants que ceux qui ont pu être récupérés. Il s’agit toutefois de sommes comptabilisées comme non restituées, et pas nécessairement de sommes définitivement irrécupérables.
Kim, député du Parti du pouvoir au peuple représentant Yeoju et Yangpyeong, dans la province de Gyeonggi, a obtenu ces données de la Fédération nationale des coopératives agricoles et de NongHyup Bank. Il siège à la commission de l’Assemblée nationale chargée de l’agriculture, de l’alimentation, des affaires rurales, des océans et de la pêche.
Le constat va au-delà des erreurs de saisie des numéros de compte. Une fois l’argent versé au mauvais destinataire, sa récupération peut dépendre de la possibilité de le contacter, de son accord pour restituer la somme et d’éventuelles restrictions légales sur le compte bénéficiaire. Les statistiques montrent aussi que l’impossibilité de joindre le destinataire ne suffit pas à expliquer les sommes manquantes : elle concernait environ un quart des cas non résolus, tandis qu’une catégorie plus importante, aux motifs divers, regroupait d’autres situations.
La baisse des erreurs ne s’est pas accompagnée d’une amélioration régulière des récupérations
Les chiffres annuels montrent une baisse des virements erronés entre 2021 et 2025, interrompue par une hausse en 2024. Leur nombre est passé de 48 376 en 2021 à 38 803 en 2025, soit un recul d’environ 19,8 %. Leur montant a diminué de 116,238 milliards de wons à 74,5 milliards, soit une baisse d’environ 35,9 %.
Les récupérations n’ont pas progressé au même rythme. En 2021, 19 124 virements n’avaient pas été restitués, soit environ 39,5 % des opérations erronées de l’année. En 2025, le nombre de cas non résolus était légèrement inférieur, à 18 777, mais représentait environ 48,4 % d’un total annuel plus faible.
La comparaison des montants va dans le même sens. Les sommes non restituées représentaient environ 41,7 % de la valeur des virements erronés en 2021, contre 56,3 % en 2025. Ces calculs comparent les totaux annuels recensés ; ils ne permettent pas de savoir à quelle vitesse les cas individuels ont été traités ni si certaines sommes ont été récupérées par la suite.
Le bilan annuel
La période étudiée comprend cinq années civiles complètes et les huit premiers mois de 2026. La série annuelle montre à la fois le recul des virements erronés et la persistance d’importantes sommes non restituées :
- 2021 : 48 376 virements erronés, pour un montant de 116,238 milliards de wons ; 19 124 cas et 48,475 milliards de wons n’avaient pas été restitués.
- 2022 : 48 684 virements erronés, pour un montant de 87,924 milliards de wons ; 19 669 cas et 39,867 milliards de wons n’avaient pas été restitués.
- 2023 : 43 622 virements erronés, pour un montant de 71,526 milliards de wons ; 19 905 cas et 38,469 milliards de wons n’avaient pas été restitués.
- 2024 : 44 159 virements erronés, pour un montant de 84,281 milliards de wons ; 21 221 cas et 48,414 milliards de wons n’avaient pas été restitués.
- 2025 : 38 803 virements erronés, pour un montant de 74,5 milliards de wons ; 18 777 cas et 41,949 milliards de wons n’avaient pas été restitués.
- De janvier à août 2026 : 26 273 virements erronés, pour un montant de 47,21 milliards de wons ; 11 319 cas et 20,613 milliards de wons n’avaient pas été restitués.
Le plus grand nombre annuel de cas non résolus a été enregistré en 2024. Le montant non restitué cette année-là, 48,414 milliards de wons, était également proche de celui de 2021, qui s’élevait à 48,475 milliards, alors même que le montant total des virements erronés était nettement plus faible en 2024.
Les chiffres de 2026 ne couvrent que huit mois et ne doivent pas être considérés comme un bilan annuel complet. Les comptes rendus indiquent que les données ont été communiquées le 12, sans préciser le mois ; la date exacte de publication ne peut donc pas être établie.
Les erreurs de numéro de compte dominent
Les erreurs de saisie du numéro de compte concernaient 231 504 opérations, soit 92,6 % de l’ensemble des virements erronés. Les 18 413 autres cas se répartissaient entre toutes les catégories recensées, ce qui fait du compte destinataire le principal point de concentration des erreurs.
Les erreurs de montant concernaient 6 067 cas, suivies de 5 273 cas divers et de 4 099 doubles dépôts. Les chiffres incluaient également 1 683 demandes répétées associées à l’intention déclarée d’un client de restituer l’argent, ainsi que 1 291 cas classés séparément comme des erreurs de consignation des coordonnées du compte.
La distinction entre les erreurs de saisie du numéro de compte et la catégorie, plus réduite, des erreurs de consignation des coordonnées du compte n’est pas expliquée. Ces catégories doivent donc rester séparées plutôt que d’être regroupées dans une nouvelle catégorie.
Les données indiquent où se produisent la plupart des erreurs, mais ne précisent pas les moyens de paiement qui en sont à l’origine. Aucune ventilation n’est fournie entre les opérations effectuées par banque mobile, banque en ligne, en agence ou par d’autres moyens. Elles ne permettent pas non plus de déterminer combien d’erreurs concernaient des clients âgés, bien que Kim ait exprimé des inquiétudes à leur sujet.
L’impossibilité de joindre le destinataire est un obstacle important, mais pas le seul
La principale raison précise de non-restitution était l’impossibilité de contacter le destinataire, constatée dans 26 500 cas. Dans 11 308 autres cas, les destinataires avaient refusé de restituer l’argent. Ces deux catégories représentaient ensemble 37 808 opérations non résolues, soit environ 34,4 % du total.
À elle seule, l’impossibilité de joindre le destinataire représentait environ 24,1 % des cas non résolus. C’était donc le principal obstacle identifié individuellement, hors catégorie des motifs divers, mais il ne concernait pas la majorité de l’ensemble des échecs. Cette distinction importe lorsqu’on évalue les affirmations selon lesquelles près de la moitié des sommes auraient été perdues parce que les destinataires étaient injoignables.
La catégorie la plus importante était en réalité celle des motifs divers, comprenant notamment l’expiration d’un délai déterminé, avec 47 594 cas. Elle représentait environ 43,3 % des opérations non résolues. En l’absence d’une ventilation plus détaillée, cette catégorie limite les possibilités d’expliquer précisément les difficultés de récupération.
Les statistiques indiquent le nombre de cas pour chacun de ces motifs, mais pas les sommes correspondantes. Il est donc impossible de calculer quelle part des 237,787 milliards de wons était détenue par des destinataires injoignables, concernait des refus ou était soumise à des restrictions sur les comptes.
Les comptes bloqués et frauduleux compliquent les récupérations
Un autre groupe important concernait des comptes pour lesquels une simple demande de remboursement ne pouvait pas suffire. On recensait 8 252 virements non résolus vers des comptes soumis à des restrictions légales, 5 564 vers des comptes dont les opérations étaient suspendues et 4 996 vers des comptes liés à des escroqueries financières par voie de télécommunication.
Les comptes rendus faisaient également état d’une hausse dans les deux dernières catégories. Les virements non restitués impliquant des comptes suspendus sont passés de 591 en 2021 à 1 415 l’année désignée comme celle de l’année précédente. Les cas liés à des comptes associés à des escroqueries financières par voie de télécommunication sont passés de 541 à 1 142 sur la même période. Dans les deux cas, le nombre a plus que doublé.
Les comptes rendus situent les dernières statistiques annuelles complètes en 2025, même si la comparaison de la progression utilise une référence relative à une année précédente. Ces chiffres indiquent qu’un nombre croissant de virements erronés se retrouvent liés à des comptes bloqués ou suspects. Ils ne prouvent pas que chaque virement de ce type a été versé sur un compte contrôlé par un criminel.
Parmi les autres obstacles recensés figuraient 2 139 cas impliquant des comptes affiliés ou liés, 1 261 cas de divergences avec l’opération initiale et 1 165 cas impliquant des comptes clôturés. Les motifs énumérés totalisent 108 779 cas, laissant 1 236 des 110 015 opérations non résolues sans explication dans la ventilation publiée.
Fonctionnement de l’aide à la restitution
Les clients qui envoient de l’argent par erreur peuvent d’abord demander à leur établissement financier d’en solliciter la restitution. Si cette démarche ne permet pas de récupérer les fonds, ils peuvent éventuellement saisir la Société coréenne d’assurance des dépôts dans le cadre du dispositif d’aide à la restitution des virements erronés.
La société contacte le destinataire pour lui demander de rembourser la somme et, si nécessaire, engage des procédures de recouvrement, comme une demande d’injonction de payer. Une injonction de payer est une procédure judiciaire visant à obtenir le paiement d’une dette ; c’est un outil de recouvrement, et non la garantie que l’argent sera restitué.
Ce dispositif ne couvre pas tous les virements erronés. Lorsque la récupération aboutit, les frais effectivement engagés au cours de la procédure sont déduits et le client reçoit le solde. Même une demande acceptée ne garantit donc pas le remboursement intégral de la somme initialement envoyée.
Parmi les exclusions signalées figurent les cas où le destinataire est décédé, ne réside pas en Corée du Sud ou détient un compte bénéficiaire lié à une fraude ou à un autre crime. Ces limites sont particulièrement importantes au regard de la hausse du nombre de virements non résolus impliquant des comptes frauduleux. Les chiffres agrégés n’indiquent pas combien de clients de NongHyup ont demandé cette aide, y étaient éligibles ou ont récupéré des fonds grâce à elle.
Les petits virements peuvent coûter cher à récupérer
Un expéditeur qui ne parvient pas à récupérer l’argent par une demande de restitution peut demander au destinataire de le rembourser dans le cadre d’une action civile pour enrichissement sans cause. En termes simples, il s’agit de demander au tribunal d’ordonner à une personne de restituer de l’argent reçu sans fondement juridique valable.
La difficulté pratique tient au fait que, selon les informations disponibles, de nombreux virements erronés portent sur un million de wons ou moins. Le temps et le coût nécessaires pour engager une procédure peuvent rendre un procès peu attractif, même lorsque l’expéditeur est fondé à demander le remboursement.
Aucune ventilation selon le montant des virements n’a été publiée ; il est donc impossible de calculer la part des cas inférieurs à ce seuil. Les sommes totales sont élevées, mais elles regroupent des centaines de milliers d’opérations individuelles, chacune ayant son propre montant et ses propres circonstances de recouvrement.
Le dispositif d’aide à la restitution peut ainsi être utile pour les petites créances, tout en montrant ses limites. Un client peut éviter une partie des démarches nécessaires pour obtenir seul le remboursement, mais il peut tout de même subir des déductions sur les sommes récupérées ou constater que le compte bénéficiaire n’entre pas dans le champ du dispositif.
Kim appelle à des mesures concrètes
Kim Seon-kyo, le député à l’origine de la demande de données, s’est inquiété des pertes récurrentes subies par les clients de NongHyup, notamment les agriculteurs et les personnes âgées, qu’il a décrits comme des publics financièrement vulnérables. Dans une déclaration traduite du coréen, il a déclaré :
Il est préoccupant que d’importantes sommes soient transférées par erreur chaque année, alors que de nombreux clients de NongHyup appartiennent à des groupes financièrement vulnérables, notamment les agriculteurs et les personnes âgées.
Kim a appelé à des mesures concrètes pour améliorer le taux de restitution, soulignant la difficulté à joindre les destinataires. Ses inquiétudes sont étayées par les 26 500 cas où le destinataire n’a pas pu être contacté, même si les statistiques montrent aussi que les restrictions sur les comptes, les refus des destinataires et les motifs divers nécessitent une attention distincte.
Les données font apparaître deux enjeux différents : empêcher que l’argent soit envoyé sur le mauvais compte et améliorer sa récupération après une erreur. Les erreurs de numéro de compte dominent le premier. Les difficultés à joindre les destinataires, les restrictions légales et les liens avec des fraudes compliquent le second.
Aucun nouveau programme précis de NongHyup, calendrier de mise en œuvre, vote législatif ou date d’audition n’a été annoncé dans les comptes rendus. Les chiffres ne précisent pas non plus les moyens utilisés pour contacter les destinataires, le temps consacré au traitement de chaque cas ni les résultats des récupérations ultérieures. Ces éléments seraient nécessaires pour déterminer quelles mesures améliorent effectivement les remboursements, au lieu de simplement réduire le nombre de nouvelles erreurs.
À retenir
- Le réseau de finance mutualiste NongHyup et NongHyup Bank ont recensé 249 917 virements erronés, pour un montant de 481,679 milliards de wons, entre 2021 et août 2026.
- Les sommes non restituées s’élevaient à 237,787 milliards de wons, soit 49,4 % du montant transféré, répartis entre 110 015 cas non résolus.
- Les erreurs de saisie du numéro de compte sont à l’origine de 92,6 % des virements erronés recensés.
- L’impossibilité de joindre le destinataire concernait 26 500 cas non résolus, soit environ 24,1 %, et non la majorité.
- Le nombre de virements erronés a baissé entre 2021 et 2025, mais la part des cas et des sommes non restitués a augmenté.
- Le dispositif d’aide à la restitution peut faciliter le recouvrement après l’échec d’une demande auprès de l’établissement financier, mais des frais sont déduits et certains destinataires et comptes sont exclus.
- Kim Seon-kyo a appelé à des améliorations concrètes, mais aucun calendrier de mise en œuvre n’a été communiqué.