L’inflation prioritaire après deux hausses de taux
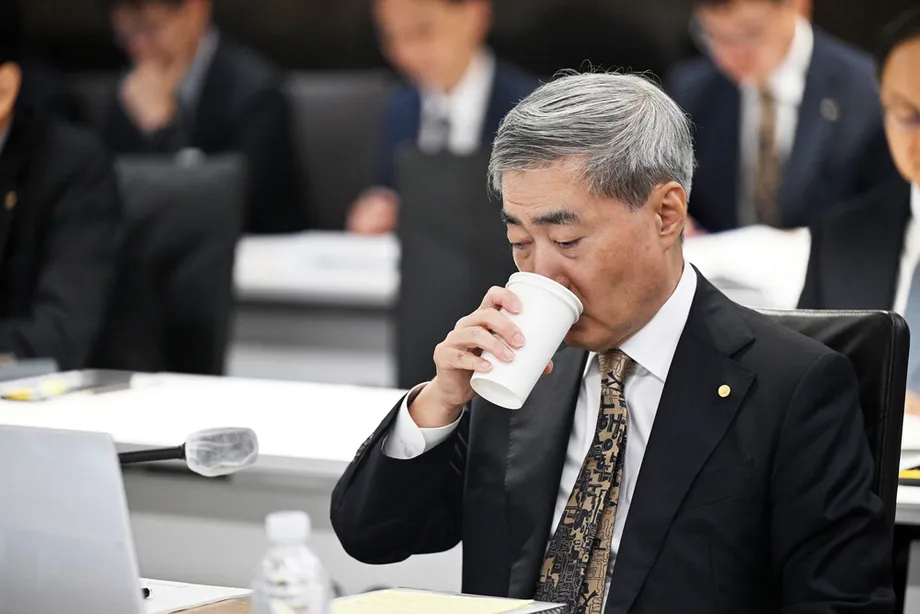
Le gouverneur de la Banque de Corée, Shin Hyun-song, a laissé entendre que de nouvelles hausses des taux d’intérêt restaient possibles à l’approche de la réunion de politique monétaire du 22 octobre 2026, avertissant que l’inflation resterait nettement supérieure à l’objectif de 2 % de la banque centrale pendant une période prolongée. Le taux directeur s’établit déjà à 3 %, après deux hausses de 0,25 point de pourcentage en juillet et en août.
Sommaire
- L’inflation prioritaire après deux hausses de taux
- Ce que montrent réellement les indicateurs d’inflation
- Le calendrier monétaire et les limites des indications
- Pourquoi Shin estime qu’agir tôt coûte moins cher
- Le boom des semi-conducteurs peut-il soutenir une croissance plus large ?
- L’estimation budgétaire n’est pas une prévision révisée
- Risques immobiliers et difficultés des emprunteurs vulnérables
- Des excuses pour les avertissements sur les ETF à effet de levier
- Paiements numériques, vie privée et données manquantes sur l’IA
- La communication fait aussi partie de l’évaluation de la politique
- À retenir
Lors d’une audition parlementaire au siège de la banque centrale, à Séoul, le 12 octobre, Shin a placé l’inflation au cœur de la prochaine décision, tout en évoquant la hausse des prix de l’immobilier autour de la capitale et l’augmentation de l’endettement des ménages. L’inflation des prix à la consommation s’est établie à 2,9 % en septembre. L’indice hors alimentation et énergie a atteint 2,8 %, contre 2,5 % en juin.
L’audition a également permis de présenter une estimation détaillée du projet de budget de l’État pour 2027 : il ajouterait 0,5 point de pourcentage à la croissance économique et 0,06 point à l’inflation. Ces calculs sont distincts des prévisions officielles de la banque, une distinction importante pour déterminer si les dépenses publiques et le resserrement monétaire se contrarient.
Interrogé sur les perspectives de politique monétaire, Shin a expliqué comment la banque aborderait de nouvelles hausses :
Nous prévoyons de décider du calendrier et du rythme d’éventuelles hausses supplémentaires en suivant de près l’inflation, la conjoncture économique et la stabilité financière.
Il ne s’est engagé ni à relever les taux en octobre ou en novembre, ni à procéder à une hausse plus importante de 0,50 point de pourcentage. Son message était plus circonscrit : la politique reste orientée vers un possible resserrement supplémentaire, mais la prochaine décision dépendra des données économiques examinées lors de la réunion.
Ce que montrent réellement les indicateurs d’inflation
Les chiffres de l’inflation de septembre décrivent différents aspects d’une même évolution des prix. L’inflation des prix à la consommation, à 2,9 %, porte sur un large panier de biens et services achetés par les ménages. L’inflation hors alimentation et énergie s’est établie à 2,8 %, tandis qu’un autre indicateur sous-jacent, qui exclut les produits agricoles et les produits pétroliers, a progressé de 2,7 %. Il s’agit d’indices distincts, et non d’estimations contradictoires d’un même indicateur.
En septembre, l’indice hors alimentation et énergie dépassait de 0,8 point de pourcentage l’objectif de la banque, contre 0,5 point en juin. Cet écart croissant aide à comprendre pourquoi Shin insiste sur la maîtrise de l’inflation sous-jacente avant qu’elle ne se diffuse davantage.
La banque prévoit une inflation moyenne des prix à la consommation de 2,7 % en 2026 et de 2,3 % en 2027. Elle s’attend également à ce que l’inflation avoisine 3 % en octobre. Bien que l’inflation des prix à la consommation en septembre et l’indice hors produits agricoles et produits pétroliers aient été inférieurs à ceux d’août, la banque a averti que les comparaisons avec les prix de l’année précédente pouvaient masquer la persistance des pressions.
Ces comparaisons sont appelées effets de base. Le taux d’inflation annuel dépend en partie du niveau des prix un an plus tôt : une baisse du chiffre annuel ne signifie donc pas nécessairement que les pressions actuelles sur les prix se sont atténuées dans les mêmes proportions.
Shin a reconnu que les prix du pétrole et la répercussion de la hausse des coûts sur les prix de vente avaient joué un rôle important du printemps à l’été. La banque a également associé la récente inflation sous-jacente aux perturbations de l’offre liées à la prolongation de la crise au Moyen-Orient. Elle craint désormais que l’amélioration des revenus et de la consommation ne vienne renforcer la demande et s’ajouter à ces coûts déjà élevés.
Le calendrier monétaire et les limites des indications
La succession des décisions montre pourquoi la réunion d’octobre est importante. Deux hausses ont déjà renchéri le coût des emprunts, tandis que les projections conditionnelles de la banque laissent entrevoir la possibilité de nouvelles hausses :
- Juillet 2026 : le taux directeur est passé de 2,50 % à 2,75 %.
- Août 2026 : une deuxième hausse l’a porté à 3,00 %.
- Septembre 2026 : la Réserve fédérale américaine a relevé sa fourchette de taux de 0,25 point de pourcentage, à 3,75 %-4,00 %.
- 12 octobre 2026 : Shin a déclaré aux parlementaires que l’inflation serait le principal critère de la prochaine décision.
- 22 octobre 2026 : la Banque de Corée tiendra sa prochaine réunion de politique monétaire.
- 26 novembre 2026 : une autre réunion consacrée à une décision de politique monétaire est prévue.
Après la réunion d’août, la banque a communiqué 21 projections conditionnelles du taux directeur pour les six mois suivants. Dix tablaient sur 3,25 %, six sur 3,50 % et cinq sur 3,00 %. La médiane était de 3,25 %, et 16 des 21 projections étaient supérieures au taux actuel.
Ces projections ne constituent ni des promesses ni des votes en faveur d’une hausse lors de la réunion d’octobre. Shin a indiqué que de nouvelles données économiques étaient disponibles depuis août et qu’elles seraient expliquées plus en détail lors de la prochaine décision.
Pourquoi Shin estime qu’agir tôt coûte moins cher
Shin a défendu les hausses de juillet et d’août, présentées comme un moyen de gagner du temps avant que la situation financière ne devienne plus difficile à maîtriser. Selon lui, le fait d’agir avant la hausse de septembre de la Réserve fédérale a aidé les autorités à réagir aux fluctuations des marchés et réduit le risque de devoir relever les taux de manière défensive par la suite.
Lors de l’audition parlementaire, le gouverneur a expliqué le calendrier du changement de cap de la banque :
Nous avons orienté notre politique monétaire vers une hausse des taux un peu plus tôt que les autres grandes économies.
Il a ajouté :
Je pense que nous avons gagné un peu de temps.
Shin a estimé que les hausses avaient contribué à stabiliser le taux de change. Un won plus fort peut réduire le coût intérieur des biens importés, notamment de l’énergie, et alléger la pression sur le pouvoir d’achat des ménages. Il a également déclaré que les rendements des obligations d’État coréennes étaient restés relativement stables au cours des deux à trois semaines précédentes, la réduction des émissions obligataires prévues par l’État ayant contribué à l’accalmie.
Les comptes rendus divergent sur le caractère exceptionnel de ces hausses consécutives. Selon l’un d’eux, Shin les a qualifiées d’inédites, tandis qu’un autre indique qu’il s’agissait des premières hausses consécutives depuis janvier 2023. Les dates et l’ampleur des hausses de juillet et d’août concordent, mais pas cette description historique plus générale.
L’argument du gouverneur ne change rien au coût immédiat pour les emprunteurs. Il compare le coût d’une intervention maintenant à celui d’une attente, qui pourrait imposer une action plus vigoureuse si l’inflation ou les tensions sur les marchés s’intensifiaient.
Le boom des semi-conducteurs peut-il soutenir une croissance plus large ?
La Banque de Corée prévoit une croissance économique de 3,3 % en 2026 et de 2,9 % en 2027. Dans son rapport à l’Assemblée nationale, elle a indiqué que la vigueur des exportations de semi-conducteurs améliorait les revenus et que ses retombées devraient s’étendre à la demande intérieure, notamment à la consommation.
Cette perspective est au cœur du débat sur les taux. Des parlementaires ont demandé si une hausse des taux en réaction à une croissance concentrée dans les semi-conducteurs risquait d’affaiblir d’autres secteurs. Shin a répondu que la politique monétaire devait tenir compte de l’ensemble de l’économie et que l’amélioration des revenus pouvait dépasser le seul secteur des puces.
La banque a cité une progression du revenu national brut de 13,2 % au premier trimestre et de 15,7 % au deuxième, contre 3,5 % au quatrième trimestre 2025. Le revenu national brut mesure les revenus générés par l’activité économique et peut aider à évaluer les effets de l’évolution des échanges commerciaux sur le pouvoir d’achat.
Shin a également cité un autre chiffre : le PIB nominal a progressé de 26,4 % sur un an au deuxième trimestre. Le PIB nominal intègre les variations de prix ; ce chiffre ne doit donc pas être interprété comme une hausse de 26,4 % du volume de la production ni comparé directement aux prévisions annuelles de croissance de la banque.
La banque recalcule l’écart de production, c’est-à-dire la différence entre la production effective et la capacité de production durable estimée de l’économie. Selon Shin, cet indicateur approche du seuil séparant les valeurs négatives des valeurs positives. Un écart positif peut signaler une pression accrue de la demande sur les prix, mais il n’a communiqué ni chiffre révisé ni date à laquelle ce seuil serait franchi.
L’estimation budgétaire n’est pas une prévision révisée
Le projet de budget de l’État pour 2027 s’élève à 820 900 milliards de wons, soit une hausse de 93 000 milliards de wons, ou 12,8 %. Les députés du Parti du pouvoir au peuple Lee Jong-wook et Park Soo-young ont demandé si l’augmentation des dépenses publiques alors que la banque centrale relève ses taux risquait de réduire l’efficacité des politiques et d’aggraver les difficultés.
Shin a reconnu que l’expansion budgétaire pouvait, à court terme, accroître la demande et les tensions sur les prix. Son estimation chiffre toutefois l’effet supplémentaire sur l’inflation à 0,06 point de pourcentage, pour une contribution de 0,5 point à la croissance du PIB.
Le département de recherche de la banque a produit ces estimations à l’aide de son modèle macroéconomique BOK20. Le calcul repose sur une combinaison de consommation publique, d’investissement et de transferts, établie à partir des données passées. Les modifications apportées au budget pendant son examen parlementaire pourraient donc changer le résultat.
En ajoutant mécaniquement les effets estimés aux prévisions publiées par la banque en août, la croissance de 2027 atteindrait 3,4 %, contre 2,9 %, et l’inflation 2,36 %, contre 2,3 %. Ces chiffres sont de simples illustrations arithmétiques, et non de nouvelles prévisions officielles. Les effets du budget n’ont pas été directement intégrés aux prévisions publiées.
Interrogé sur la possibilité que l’expansion budgétaire et le resserrement monétaire se contrarient, Shin a déclaré que la banque examinait cette hypothèse :
Nous vérifions à l’aide de modèles s’il y a réellement un décalage.
Il a également distingué les dépenses qui stimulent immédiatement la demande des investissements qui augmentent progressivement les capacités de production de l’économie. Les transferts ont un multiplicateur budgétaire relativement faible, a-t-il expliqué. Ce multiplicateur mesure l’augmentation supplémentaire du PIB qui résulte d’une hausse des dépenses publiques ; il dépend de la nature des dépenses et de l’usage que leurs bénéficiaires font de l’argent.
Risques immobiliers et difficultés des emprunteurs vulnérables
L’inflation n’est pas la seule préoccupation de la banque. Shin a signalé que la hausse des prix de l’immobilier dans la grande région de Séoul et l’augmentation de l’endettement des ménages restaient des facteurs de déséquilibre financier. Il a indiqué que les décisions monétaires devaient tenir compte de ces risques autant que des prix et de l’activité économique.
La banque a décrit le système financier comme globalement stable, grâce à la résilience des établissements financiers et à la capacité du pays à honorer ses obligations de paiement extérieur. Cette évaluation n’exclut toutefois pas des difficultés parmi les emprunteurs vulnérables et dans d’autres secteurs fragilisés de l’économie.
Le député du Parti démocrate Ahn Do-geol a interrogé Shin sur le coût de la hausse des taux pour les ménages, les entreprises et la demande intérieure. Shin a reconnu que les emprunteurs vulnérables souffraient du resserrement monétaire, tout en affirmant que les ménages à faibles revenus étaient durement touchés par la hausse des prix.
Sa réponse plaide en faveur d’aides publiques ciblées, plutôt que de faire de l’inflation ou du coût de l’endettement l’unique préoccupation. Il a déclaré que la banque et le gouvernement devraient coopérer à d’autres mesures de soutien en faveur des groupes touchés.
La banque a également traité ses prêts de soutien différemment du taux directeur. Lorsqu’elle a relevé son taux directeur en août, elle a maintenu à 1,25 % le taux de son programme de prêts de soutien et accordé une aide spéciale aux petites et moyennes entreprises des zones touchées par les inondations. Elle prévoit de modifier ce programme afin de mieux soutenir les entreprises régionales qui ont un accès limité au financement et de l’adapter davantage à la conjoncture économique.
Des excuses pour les avertissements sur les ETF à effet de levier
L’audition a mis au jour un autre manquement de la banque dans sa communication sur les risques d’investissement. En réponse au député du Parti démocrate Jung Sung-ho, Shin a présenté ses excuses pour les avertissements insuffisants lors de l’introduction d’ETF à effet de levier indexés sur des actions individuelles.
Expliquant le rôle de la banque dans l’information du public, Shin a déclaré :
Je présente mes excuses au public pour ne pas avoir suffisamment mis en garde contre les ETF à effet de levier sur une seule action.
Ces fonds cherchent à reproduire deux fois la performance d’une action donnée, comme celles de Samsung Electronics ou de SK Hynix. Leur exposition à une seule entreprise rend ses variations de cours particulièrement déterminantes, et l’effet de levier amplifie aussi bien les pertes que les gains. Une baisse de l’action sous-jacente peut donc entraîner une perte proche du double de cette variation sur la période de suivi du fonds.
Shin a déclaré que la banque n’avait pas pleinement mesuré la volatilité du marché boursier intérieur et du secteur des semi-conducteurs à mémoire lors d’une conférence de presse tenue fin mai. Il avait parlé de manière générale des emprunts destinés à investir en actions, mais a reconnu que les avertissements étaient insuffisants.
Dans son rapport sur la stabilité financière de juin, la banque avait estimé que ces produits pouvaient contribuer à retenir les capitaux d’investissement en Corée et à attirer les investissements étrangers. Shin a jugé cette évaluation inadaptée aux circonstances de l’époque. Ces excuses distinguent les éventuels avantages pour les flux d’investissement des risques encourus par les investisseurs, que l’évaluation précédente n’avait pas suffisamment fait ressortir.
Paiements numériques, vie privée et données manquantes sur l’IA
Les parlementaires ont également examiné le projet Hangang, le programme pilote de monnaie numérique de la banque. Lee Jun-seok, député du Nouveau Parti de la réforme, a demandé s’il revenait à introduire une monnaie numérique de banque centrale destinée aux particuliers et si la gestion des transactions risquait de menacer la vie privée.
Shin a déclaré que la banque n’étudiait plus depuis 2023 la création d’une monnaie numérique de banque centrale destinée au grand public. Il a plutôt présenté le projet Hangang comme une conversion de la structure monétaire existante au format numérique, autour d’une monnaie numérique institutionnelle. Les banques commerciales continueraient de gérer la relation avec les clients, tandis que la banque centrale assurerait le règlement entre les banques.
Dans ce dispositif, chaque banque gère les informations de ses clients. Shin a soutenu que cette organisation ne permettait pas à la banque centrale de surveiller les données personnelles et a déclaré que le projet comprenait plusieurs mesures de sécurité contre le piratage, y compris les menaces liées à l’intelligence artificielle. Il s’agissait des assurances du gouverneur, et non des conclusions d’une évaluation de sécurité indépendante.
La banque prépare une deuxième phase de transactions réelles dans le cadre du projet Hangang ainsi qu’un programme pilote pour l’exécution des paiements du Trésor public. Par ailleurs, le marché des changes fonctionne en continu depuis juillet. Un réseau international de paiements en wons a commencé ses opérations pilotes en septembre et devrait être pleinement opérationnel en janvier 2027.
L’audition a également mis en évidence une lacune dans les statistiques économiques. La Corée du Sud a enregistré un déficit de 6,4 milliards de dollars dans les services de propriété intellectuelle au premier semestre, dont 8,9 milliards de dollars de paiements liés aux droits d’auteur sur les logiciels. Les abonnements à des services d’IA à l’étranger sont comptabilisés parmi les paiements de logiciels, mais la banque ne peut actuellement pas les isoler. Le chiffre de 8,9 milliards de dollars ne peut donc pas être considéré comme la seule dépense consacrée aux abonnements à des services d’IA.
La communication fait aussi partie de l’évaluation de la politique
Un autre différend portait sur la suppression d’un classement international dans le communiqué de la banque sur les réserves de change à fin août 2026, publié le 3 septembre. Shin a déclaré que les journalistes avaient été informés à l’avance, alors que le compte rendu de la publication indique qu’aucune notification préalable distincte n’avait été faite au sujet de ce changement ou de sa justification.
Shin a reconnu que la banque avait mal expliqué l’utilité de ce classement pour évaluer la solidité financière extérieure et a déclaré qu’elle corrigerait le problème. Avec les excuses sur les ETF, ce différend montre que l’audition a porté autant sur la façon dont la banque explique ses évaluations que sur les évaluations elles-mêmes.
La prochaine échéance concrète est le 22 octobre. Shin a déclaré que la banque présenterait alors les nouvelles informations obtenues depuis août. Lors de l’audition, aucune hausse supplémentaire des taux, aucune décision sur son ampleur ni aucune révision de l’écart de production n’avaient été annoncées. Les modifications que le Parlement pourrait apporter au projet de budget pourraient également changer les effets estimés sur la croissance et l’inflation.
À retenir
- Le taux directeur est de 3 %, après deux hausses de 0,25 point de pourcentage en juillet et en août.
- L’inflation des prix à la consommation s’est établie à 2,9 % en septembre ; hors alimentation et énergie, elle a atteint 2,8 %, au-dessus de l’objectif de 2 %.
- Les prochaines réunions de politique monétaire auront lieu les 22 octobre et 26 novembre 2026.
- La banque prévoit une croissance de 3,3 % en 2026 et de 2,9 % en 2027.
- Le projet de budget pour 2027 pourrait ajouter 0,5 point de pourcentage à la croissance et 0,06 point à l’inflation, mais ces estimations ne constituent pas de nouvelles prévisions officielles.
- Shin a évoqué les prix de l’immobilier dans la région de Séoul et l’endettement des ménages parmi les risques pour la stabilité financière.
- Il a présenté ses excuses pour les avertissements insuffisants sur les ETF à effet de levier indexés sur des actions individuelles.
- Le réseau international de paiements en wons devrait être pleinement opérationnel en janvier 2027.