Un déficit de 2,2 quadrillions de dôngs place le financement des projets sous la loupe
Hô Chi Minh-Ville estime avoir besoin de plus de 3,17 quadrillions de dôngs pour ses infrastructures entre 2026 et 2030, alors que son budget ne peut en fournir qu’environ 975 000 milliards. Il reste donc plus de 2,195 quadrillions de dôngs à trouver ailleurs, soit environ 69 % du total. Un projet de cadre d’émission d’obligations municipales, soumis à consultation du 6 au 16 octobre 2026, ouvrirait un nouveau canal de financement par l’intermédiaire du Centre financier international du Vietnam à Hô Chi Minh-Ville.
Sommaire
- Un déficit de 2,2 quadrillions de dôngs place le financement des projets sous la loupe
- Des estimations différentes révèlent l’ampleur du déficit
- Le crédit bancaire progresse plus vite que les financements pérennes
- L’investissement public génère des travaux, des coûts et une demande de crédit concurrente
- Un intérêt accru pour l’investissement ne garantit pas des projets finançables
- Les obligations de projet doivent préciser exactement comment les investisseurs seront remboursés
- Hô Chi Minh-Ville propose des emprunts par étapes
- La préparation des projets et la liquidité détermineront la capacité des villes à émettre des obligations
- Le financement de l’énergie souligne l’importance de l’acheteur et du contrat
- L’épargne nationale a besoin de canaux d’investissement crédibles
- L’essentiel
Le défi de la ville reflète le problème de financement plus général du Vietnam. Les transports, l’énergie, la logistique, les infrastructures numériques et l’adaptation au changement climatique nécessitent des capitaux pouvant rester investis pendant 15 à 20 ans, voire davantage. Or, les banques se financent principalement avec des dépôts d’une durée inférieure à un an. Avant d’engager leurs capitaux, les investisseurs qui ont un horizon de placement plus long ont besoin de recettes fiables, de contrats exécutoires et d’une répartition claire des responsabilités.
L’Assemblée nationale a approuvé 8,22 quadrillions de dôngs d’investissements publics pour 2026-2030. Mais les dotations publiques ne suffisent pas à déterminer si une ligne ferroviaire, une centrale électrique ou un projet de prévention des inondations peut attirer le reste du financement nécessaire. Les questions décisives portent sur le remboursement : d’où viendra l’argent, dans quelle mesure les recettes seront fiables et qui assumera les pertes si des changements liés aux travaux, à la demande ou aux politiques publiques bouleversent le plan.
Le Vietnam doit donc mener de front deux chantiers. Il lui faut développer des investisseurs et des instruments capables de fournir des financements sur plusieurs décennies, tout en préparant des projets que ces investisseurs puissent évaluer. Émettre davantage d’obligations ne soulagera guère les banques si leur échéance est proche, si elles dépendent de recettes incertaines ou si elles sont principalement achetées par les banques elles-mêmes.
Des estimations différentes révèlent l’ampleur du déficit
Le rapport de la Banque mondiale sur les marchés de capitaux estime à environ 25 milliards de dollars les besoins annuels de financement des infrastructures au Vietnam, soit 7 % du PIB au moment de son évaluation. Selon le rapport, l’État pourrait en fournir au maximum les deux tiers, laissant quelque 8,3 milliards de dollars par an à couvrir par d’autres sources de financement. Les seuls projets d’infrastructure privés auraient besoin chaque année d’un financement équivalant à 2 à 4 % du PIB.
Une autre estimation des besoins des grands projets d’infrastructure pour la période 2025-2030 les chiffre à 245 milliards de dollars, dont environ 176 milliards d’investissements publics. Ces chiffres impliquent qu’environ 69 milliards de dollars devraient provenir de sources autres que l’investissement public, lequel représenterait près de 72 % du total. Une autre estimation situe la part publique à 70 %, ce qui laisse 73,5 milliards de dollars à financer.
Ces estimations diffèrent par leur périmètre, leurs périodes de référence et leurs hypothèses. L’évaluation annuelle de la Banque mondiale ne doit pas être directement comparée au total, calculé ultérieurement, des projets sélectionnés jusqu’en 2030. Toutes deux font état de besoins importants au-delà des ressources publiques, mais ne définissent pas un déficit national de financement unique faisant consensus.
Cette distinction compte aussi pour les besoins de financement de l’économie au sens large. Can Van Luc, membre du Conseil consultatif national sur les politiques financières et monétaires, estime les besoins d’investissement totaux sur cinq ans à 38,5 quadrillions de dôngs, financés à 22 % par l’État et à 78 % par des investissements privés et étrangers. Ce chiffre concerne l’ensemble de l’économie, et pas seulement les infrastructures.
Le crédit bancaire progresse plus vite que les financements pérennes
La dépendance aux banques ressort de plusieurs indicateurs. L’Institut de recherche économique de BIDV estime que le crédit représente environ 50 à 51 % du financement de l’économie, contre 6,4 % pour les marchés d’actions et 7 % pour les obligations d’entreprises. Can Van Luc avance une répartition quelque peu différente : environ 48 % pour le crédit bancaire et près de 15 % pour les actions et les obligations d’entreprises réunies. Il s’agit d’estimations distinctes, mais toutes deux situent les banques à près de la moitié du système de financement.
Fin juillet 2026, l’encours de crédit s’élevait, selon les chiffres publiés, à 20,26 quadrillions de dôngs, en hausse de 8,98 % par rapport à fin 2025. Les financements à moyen et long terme représentaient environ 16 % du financement total, alors que les prêts de ces durées constituaient 48,5 % de l’encours de crédit. Cet écart illustre la forte dépendance des prêts au renouvellement de dépôts de plus courte durée.
Les chiffres du crédit pour août ne concordent pas. Une source fait état de 20,4 quadrillions de dôngs au 22 août, soit une hausse de 9,71 % depuis fin 2025. Une autre avance 20,1 quadrillions de dôngs pour le mois d’août, contre 19,2 quadrillions de dôngs de dépôts. Les dates de publication et les périmètres ne permettent pas d’établir une série directement comparable : ces chiffres ne doivent donc pas être présentés comme la preuve d’un recul des prêts.
Les banques accordent régulièrement des prêts dont la durée dépasse celle de leurs dépôts, une pratique appelée transformation des échéances. Le risque augmente lorsqu’une trop grande part des fonds est immobilisée dans des actifs qui génèrent peu de liquidités durant leurs premières années. Cuong Nguyen, économiste à la retraite et ancien économiste senior à la Banque asiatique de développement, estime que l’assouplissement des règles peut atténuer les contraintes immédiates de financement sans supprimer ce décalage structurel.
L’investissement public génère des travaux, des coûts et une demande de crédit concurrente
Les décaissements au titre de l’investissement public ont atteint près de 643 000 milliards de dôngs au cours des neuf premiers mois de 2026, soit environ 63 % d’un plan dépassant 1 000 000 milliards de dôngs. Selon l’Office national de la statistique, la croissance du PIB sur la même période s’est établie à 9,01 %. Pour atteindre une croissance à deux chiffres sur l’ensemble de l’année, il faudrait dépasser 12,5 % au quatrième trimestre.
Nguyen The Minh, directeur de la division de banque d’investissement et directeur adjoint de la division des activités de courtage chez An Binh Securities, a déclaré que l’accélération de l’investissement public était l’un des derniers leviers disponibles pour soutenir cet objectif.
« Il n’y a donc pas d’autre moyen d’atteindre une croissance de 10 % sur l’ensemble de l’année que d’accélérer l’investissement public. Ce sera un moteur au cours des trois derniers mois et cela apportera une contribution importante », a déclaré Minh.
La situation est moins favorable pour les entreprises du secteur. Le président de Hoa Binh Construction Group, Le Viet Hai, a indiqué que la charge de travail de l’entreprise avait doublé par rapport à l’année précédente et pourrait encore augmenter de 50 % en 2027, alors que la hausse des coûts comprimait les bénéfices. Nguyen Quoc Hiep, président de l’Association vietnamienne des entreprises de construction, a évalué le salaire des ouvriers qualifiés à 700 000-1 million de dôngs par jour, contre des coûts normatifs d’environ 350 000 dôngs. Le salaire réel était donc environ 2 à 2,9 fois supérieur à ces normes.
Ces pressions touchent aussi au financement. La hausse des coûts peut accroître les besoins d’emprunt avant qu’un projet ne génère des recettes. Les investissements dans les infrastructures sont également en concurrence avec l’industrie manufacturière et l’immobilier pour accéder aux financements bancaires. Minh estime le délai de récupération du capital à environ un an dans l’industrie manufacturière, deux à trois ans dans l’immobilier et cinq à dix ans dans les infrastructures. Ces délais sont distincts des durées de financement et des périodes d’exploitation plus longues que peuvent nécessiter les grands actifs.
Un intérêt accru pour l’investissement ne garantit pas des projets finançables
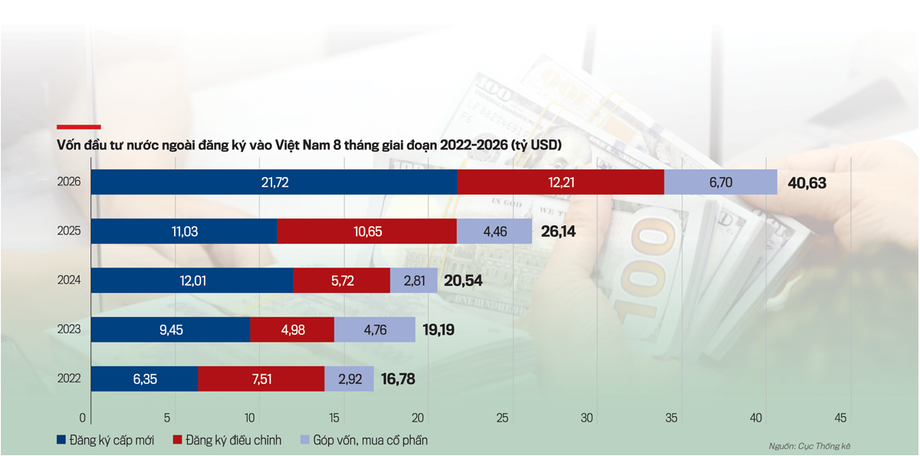
Les investissements directs étrangers enregistrés atteignaient 40,63 milliards de dollars fin août 2026, en hausse de 55,4 % sur un an. Les nouveaux capitaux enregistrés s’élevaient à 21,72 milliards de dollars pour 2 771 projets. Les montants ont progressé de 96,8 %, contre 9,4 % pour le nombre de projets, soit une hausse d’environ 80 % du montant moyen des nouveaux investissements enregistrés par projet.
Ces chiffres témoignent d’engagements d’investissement plus importants, mais les investissements enregistrés ne sont pas équivalents à des fonds décaissés ni à des financements d’infrastructure confirmés. Avant d’accorder des financements, les prêteurs doivent encore examiner les contrats, les coûts, les recettes attendues et les modalités de remboursement.
Une enquête de FiinRatings portant sur 19 entreprises cotées dans les infrastructures et l’énergie met en évidence le décalage entre expansion et instruments de financement. Leurs actifs cumulés sont passés de 120 000 milliards de dôngs en 2017 à 364 000 milliards en 2024, soit un peu plus du triple. Le crédit bancaire représentait toujours 33 à 36 % des actifs, tandis que les obligations sont passées d’environ 1 à 7 %. Entre 2022 et 2024, les actifs ont progressé d’environ 50 000 milliards de dôngs, mais le financement obligataire n’a que très peu augmenté en valeur absolue.
Abhishek Dangra, de S&P Global Ratings, estime que la priorité est de réduire le risque total d’un projet, puis d’attribuer les risques résiduels aux parties les mieux à même de les assumer. Tran Tuan Phong, associé principal chez VILAF, considère que les financements internationaux sont accessibles lorsque les contrats répartissent clairement les risques et obtiennent les autorisations officielles nécessaires. Dans les deux cas, l’accès au financement dépend de la préparation des projets, et pas seulement de la disponibilité des capitaux.
Les obligations de projet doivent préciser exactement comment les investisseurs seront remboursés
Une obligation d’entreprise classique repose sur la capacité de l’émetteur à rembourser. Une obligation de projet, en revanche, dépend des flux de trésorerie générés par un actif précis, généralement détenu dans une entité juridique distincte. Cette séparation peut protéger les investisseurs contre les difficultés rencontrées ailleurs dans les activités du promoteur, à condition que les contrats et les dispositifs juridiques fonctionnent comme prévu.
La Banque mondiale décrit les obligations de projet d’infrastructure comme des instruments dont le principal et les intérêts sont payés à partir des flux de trésorerie du projet. Son rapport fait état de la première émission de ce type au Vietnam en 2019 : une obligation de 679 millions de dollars, d’une maturité de 10 ans, destinée à un grand projet privé de production d’électricité. Il estime également que le refinancement d’actifs en exploitation pourrait offrir davantage de possibilités que le financement de nouvelles constructions, où les risques liés à l’achèvement et aux recettes sont plus importants.
Pour que ce modèle fonctionne, les recettes doivent être identifiables, les actifs et les droits contractuels sécurisés, et les priorités de paiement clairement établies. Les investisseurs doivent savoir quelles obligations sont payées en premier et si les liquidités peuvent être transférées vers d’autres activités. Les notations de crédit indépendantes et les garanties peuvent aider les investisseurs à évaluer ou à absorber certains risques, mais elles ne remplacent pas un plan de remboursement crédible.
De nombreuses obligations liées aux infrastructures vietnamiennes sont encore émises par les sociétés mères, ne sont pas notées et arrivent à échéance au bout de deux ou trois ans. Selon la Banque mondiale, la maturité moyenne des obligations d’entreprises était de 4,2 ans en 2021 et 2022, contre 12,7 ans pour les obligations d’État. Ces chiffres décrivent des instruments différents, mais mettent en évidence le même problème : les financements des entreprises arrivent souvent à échéance bien avant que les actifs d’infrastructure ne commencent à générer des recettes.
La tarification accentue ce décalage. Les obligations d’entreprises sont souvent à taux variable, indexé sur les dépôts bancaires, notamment ceux de 12 mois. Émetteurs et investisseurs restent donc exposés à l’évolution des conditions de financement des banques. L’expérience indienne offre un point de comparaison : certains projets d’énergies renouvelables déjà bien établis peuvent désormais émettre des obligations d’une durée maximale de 25 ans, grâce à des contrats stables et au respect des prix convenus.
Hô Chi Minh-Ville propose des emprunts par étapes
Le projet de Hô Chi Minh-Ville classerait les obligations municipales et les obligations de projet émises par l’intermédiaire du centre financier comme des obligations des collectivités locales. Il s’agit d’une distinction essentielle par rapport à une obligation de projet privée, qui ne repose que sur les recettes d’un actif : la ville serait responsable du paiement ponctuel du principal, des intérêts et des dépenses connexes.
Le projet cite le point a, alinéa 1, article 24 de la loi sur le développement urbain et s’inscrit dans le cadre de la résolution 222/2025/QH15 de l’Assemblée nationale, adoptée le 27 juin 2025. Il autoriserait les émissions en dôngs ou en devises librement convertibles, les fonds levés étant réservés aux projets approuvés ayant achevé les procédures d’investissement et d’environnement.
Nguyen Huu Huan, chef adjoint de l’organe exécutif du centre financier, propose plusieurs émissions dans le cadre d’un programme à moyen terme. Les documents communs seraient préparés en amont, tandis que chaque émission tiendrait compte des besoins de décaissement, de la capacité de remboursement et des conditions de marché. Dans les limites approuvées par le Conseil populaire municipal, la ville pourrait ajuster le calendrier, le montant, la devise, la maturité et le marché visé.
Le projet autorise également la mise à jour annuelle du programme, les émissions supplémentaires d’obligations existantes et des opérations de gestion de la dette telles que les rachats et les échanges. Les emprunts doivent rester dans les limites fixées pour la dette, le déficit et le remboursement. Les émissions en devises pourraient recourir à des instruments de couverture, qui aident à gérer les variations des taux de change et d’intérêt, sans pour autant faire disparaître le risque lié à l’emprunt.
Les principales dates et étapes de la procédure sont les suivantes :
- 27 juin 2025 : adoption de la résolution 222/2025/QH15, citée comme l’un des fondements juridiques du cadre proposé.
- Du 6 au 16 octobre 2026 : période de consultation sur le projet de résolution de Hô Chi Minh-Ville.
- 7 octobre 2026 : consultation organisée par le centre financier et la Société financière internationale.
- Après approbation : chaque plan d’émission devra encore être préparé, évalué et approuvé selon la procédure proposée.
La préparation des projets et la liquidité détermineront la capacité des villes à émettre des obligations
Lors de la consultation du 7 octobre, Pavel Kochanov, spécialiste principal du financement municipal à la Société financière internationale, a recommandé de modéliser les finances sur toute la durée de l’emprunt, y compris dans des scénarios défavorables. Les investisseurs ont besoin d’informations sur les recettes, les dépenses, la liquidité, la dette existante et les éventuels engagements futurs de la ville, ainsi que d’une marge de sécurité pour le remboursement.
Neeraj Gupta, responsable principal des investissements à la SFI, a recommandé de donner la priorité aux projets dont les études de faisabilité sont achevées, les terrains sécurisés et les autorisations et contrats nécessaires obtenus. Emprunter avant qu’un projet puisse utiliser les fonds entraîne des frais de financement sans faire avancer immédiatement les travaux. Pour les projets de métro, la fréquentation, la libération des emprises et les obligations de paiement doivent être clairement réparties entre les parties.
Hanoï étudie un autre programme d’obligations municipales. Bach Thanh Long, directeur général adjoint de Vietcombank, estime les besoins de financement potentiels entre 150 000 et 200 000 milliards de dôngs pour la période 2027-2030. Le plan ferroviaire de la ville prévoit 18 lignes sur 979 kilomètres, tandis que cinq lignes, dont la construction aurait commencé en juin, représentent plus de 1,3 quadrillion de dôngs d’investissement.
Vietcombank propose des maturités et des valeurs nominales variées, un éventuel remboursement anticipé et des taux d’intérêt liés aux conditions de marché et aux rendements des obligations d’État. La banque souhaite également que les obligations municipales puissent être considérées comme des actifs liquides de catégorie 1 et être utilisées dans des transactions avec la Banque d’État. Il s’agit de propositions, et non de changements réglementaires confirmés. Elles visent à faciliter la détention et la négociation de ces obligations, ce qui compte même pour les investisseurs qui prévoient de les conserver pendant des années.
Le financement de l’énergie souligne l’importance de l’acheteur et du contrat
L’étude sur la finance verte de l’Institut de la Banque asiatique de développement recense parmi les obstacles au financement la tarification de l’électricité, la solvabilité d’Électricité du Vietnam et les capacités limitées des banques à évaluer les projets verts. Ses conclusions sont historiques, notamment la note de crédit BB attribuée à EVN en 2018, et ne doivent pas être interprétées comme une évaluation actuelle de sa solvabilité.
Le mécanisme reste pertinent pour la conception des projets. Un actif d’énergie renouvelable peut produire de l’électricité de manière fiable, mais avoir du mal à rembourser sa dette si l’acheteur ne peut pas payer ou si les prix prévus par les contrats ne couvrent pas les coûts. L’étude relève également un décalage entre actifs et dettes chez EVN : ses actifs peuvent durer jusqu’à 25 ans, alors qu’environ la moitié de sa dette est constituée d’emprunts à moins de cinq ans.
L’étude décrit un premier projet pilote d’obligations vertes dans le cadre duquel Hô Chi Minh-Ville a émis 523,5 milliards de dôngs d’obligations à 15 ans pour financer 11 projets. La province de Ba Ria-Vung Tau prévoyait, elle, d’émettre 80 milliards de dôngs d’obligations à cinq ans. L’étude indiquait aussi que le développement officiel des obligations vertes se heurtait à des lacunes dans les règles juridiques, les normes de publication d’informations et les capacités d’évaluation indépendante. Une simple étiquette « verte » ne garantit pas la qualité du crédit.
L’épargne nationale a besoin de canaux d’investissement crédibles
Selon BIDV, le taux d’épargne du Vietnam est estimé à environ 37 % du PIB, mais une grande partie de cette épargne reste placée dans des dépôts bancaires. Les actifs des fonds d’investissement et de retraite dépassaient 835 000 milliards de dôngs au premier trimestre 2026, tandis que les fonds de retraite complémentaire facultatifs ne détenaient qu’environ 2 210 milliards de dôngs, répartis entre sept fonds gérés par quatre sociétés agréées.
Ta Thi Tue Anh, directrice du secteur des institutions financières chez HSBC, estime que les assureurs-vie gèrent plus de 30 milliards de dollars, mais manquent de placements à long terme adaptés. Elle précise expressément que ce chiffre n’est pas officiel. Johan Nyvene, président de HSC, indique que les particuliers vietnamiens représentent 85 à 90 % de la valeur quotidienne des transactions, ce qui illustre la faible profondeur du marché des investisseurs institutionnels nationaux.
La Banque mondiale estime que les réformes des marchés de capitaux pourraient attirer plus de 78 milliards de dollars de nouveaux financements et investissements d’ici 2030, principalement pour les entreprises. Il s’agit d’un potentiel conditionnel, et non de capitaux déjà engagés dans les infrastructures. Ses propositions concernent aussi bien les investisseurs que les instruments, notamment le développement des fonds de retraite, des assurances et des fonds d’investissement.
Les changements juridiques doivent eux aussi être distingués des promesses. Les règles révisées sur les partenariats public-privé autoriseraient les sociétés de projet à placer des obligations de gré à gré sans états financiers historiques. Un article publié en août 2025 annonçait comme prochaine une nouvelle disposition autorisant les émissions publiques et la cotation immédiate ; son statut ultérieur n’est pas établi ici. Nguyen Duc Chi, vice-ministre des Finances, a déclaré que des amendements à la loi sur les valeurs mobilières devaient être soumis à l’Assemblée nationale en octobre 2026.
Les changements de liquidité bancaire constituent une autre piste. Selon les informations publiées, la circulaire 50/2026 relèverait progressivement le plafond du ratio prêts/dépôts de 85 à 95 % à compter du 1er octobre 2028, avec une éventuelle mise en œuvre anticipée sous réserve du respect des exigences de liquidité. Un assouplissement des limites de prêt des banques ne crée pas pour autant des investisseurs prêts à supporter pendant des décennies les risques liés aux infrastructures. Une véritable diversification nécessite des acheteurs extérieurs au secteur bancaire, des recettes de projet fiables et une répartition transparente des responsabilités concernant les garanties et le soutien budgétaire.
L’essentiel
- Hô Chi Minh-Ville a besoin de plus de 3,17 quadrillions de dôngs pour ses infrastructures entre 2026 et 2030 ; son budget en couvre environ 31 %.
- Son cadre d’émission d’obligations municipales reste à l’état de projet, soumis à consultation du 6 au 16 octobre 2026.
- Les estimations des besoins de financement des infrastructures au Vietnam diffèrent par leur périmètre, mais font toutes état de besoins importants au-delà des financements publics.
- Les banques restent le principal canal de financement, malgré un important décalage entre la durée des dépôts et les besoins de financement des infrastructures.
- Les obligations de projet nécessitent des recettes identifiables, des contrats exécutoires, des priorités de paiement claires et une répartition définie des risques.
- Les fonds de retraite, les assureurs et les fonds d’investissement pourraient fournir des financements à plus long terme, à condition que des actifs adaptés et des protections pour les investisseurs se développent en parallèle.