Les perspectives d’investissement se dégradent malgré une reprise attendue
La Banque mondiale s’attend à ce que l’investissement fixe aux Philippines recule de 2,7 % en 2026, soit une contraction plus marquée que la baisse de 0,5 % prévue en août, les projets d’infrastructure à l’arrêt et le coût élevé de l’énergie pesant sur les dépenses en bâtiments, machines et autres actifs productifs. Cette révision représente une dégradation de 2,2 points de pourcentage en seulement deux mois.
Sommaire
- Les perspectives d’investissement se dégradent malgré une reprise attendue
- Comment le recul de l’investissement s’est installé
- Les contrôles sur les projets de lutte contre les inondations bloquent les travaux publics
- L’attribution de contrats pourrait marquer un tournant
- L’inflation énergétique pèse sur les dépenses et l’emploi
- Un déficit réduit ne signifie pas une plus grande marge de dépense
- Les exportations soutiennent l’activité, mais les importations accentuent les pressions
- Les prévisions de croissance divergent sur le rythme de la reprise
- Un seuil de revenu franchi, mais la pauvreté et l’électricité restent des défis
- À retenir
Dans ses Perspectives macroéconomiques et de réduction de la pauvreté d’octobre 2026, la Banque prévoit une croissance économique de 3,7 % cette année, puis de 5,2 % en 2027 et de 5,5 % en 2028. L’investissement fixe devrait rebondir de 9,5 % en 2027 et progresser encore de 7,4 % en 2028, à condition que l’investissement public reparte.
La situation à court terme est bien moins favorable. L’économie a progressé de 2,6 % au premier semestre 2026, tandis que l’investissement fixe a chuté de 13,7 % au deuxième trimestre. La hausse des coûts du carburant et de l’électricité a comprimé les bénéfices des entreprises et le pouvoir d’achat des ménages, tandis que le renforcement du contrôle des projets d’infrastructure a retardé les chantiers publics et affaibli la confiance du secteur privé.
Dans son évaluation d’octobre, la Banque mondiale, l’institution de développement à l’origine de ces prévisions, a décrit les contraintes conjuguées :
Les retards dans les infrastructures ont affaibli l’investissement et la confiance du secteur privé, tandis que l’endettement élevé et le coût des emprunts limitent les mesures de soutien contracycliques.
Cette mise en garde place l’exécution des projets au cœur de la reprise. Pour relancer les dépenses, il faut des procédures d’approbation et de passation des marchés crédibles, et pas seulement un budget plus important. Parallèlement, l’inflation a contraint la banque centrale à relever ses taux d’intérêt, renchérissant le financement alors que les entreprises et les ménages dépensent déjà avec prudence.
Comment le recul de l’investissement s’est installé
L’investissement en capital fixe brut mesure les dépenses consacrées à des actifs utilisés pendant plusieurs années, notamment les routes, les usines, les bâtiments et les équipements. Il se distingue de la mesure plus large de la formation brute de capital, qui inclut également les variations de stocks. Cette distinction compte : la formation totale de capital a baissé de 9,2 % au deuxième trimestre, tandis que sa composante d’investissement fixe a chuté de 13,7 %.
Les chiffres annuels montrent que l’investissement perdait déjà de son élan avant le dernier choc énergétique. La croissance de l’investissement fixe a ralenti, passant de 6,3 % en 2024 à seulement 0,8 % en 2025. La contraction de 2,7 % prévue en 2026 prolonge cette détérioration.
Les données trimestrielles et les révisions des prévisions retracent ce ralentissement :
- Mi-2025 : des accusations de corruption dans les infrastructures entraînent un examen plus approfondi et des audits de la planification, des budgets et des marchés publics.
- Troisième trimestre 2025 : la formation de capital fixe entame une série de trois contractions trimestrielles consécutives, qui se poursuit jusqu’au premier trimestre 2026.
- Premier trimestre 2026 : la formation de capital fixe recule de 2,5 %, tandis que le PIB progresse de 2,8 %.
- Deuxième trimestre 2026 : la formation de capital fixe se contracte de 13,7 %, tandis que la croissance du PIB ralentit à 2,3 %.
- 3 août 2026 : la Banque mondiale prévoit une contraction annuelle de l’investissement de 0,5 % et abaisse sa prévision de croissance du PIB à 3,7 %, contre 5,3 %.
- Octobre 2026 : la Banque accentue sa prévision de contraction de l’investissement, à 2,7 %, tout en maintenant sa prévision de croissance du PIB à 3,7 %.
Le recul de l’investissement au deuxième trimestre est le plus marqué depuis la baisse de 18,2 % du premier trimestre 2021. Hors période de pandémie, il s’agit du résultat le plus faible depuis le deuxième trimestre 2011. Ces comparaisons décrivent le même ralentissement à partir de deux repères historiques différents.
Les contrôles sur les projets de lutte contre les inondations bloquent les travaux publics
La construction des administrations publiques a plongé de 32,4 % au deuxième trimestre 2026. Arsenio Balisacan, secrétaire à l’Économie, à la Planification et au Développement, a lié ce recul à la réticence des responsables à approuver des projets ou à en assumer la responsabilité après les scandales de 2025 concernant les travaux de lutte contre les inondations.
Balisacan a déclaré que l’ampleur de la baisse faisait de la construction publique un frein important à la croissance, malgré sa part relativement faible dans l’économie :
Bien que la construction publique représente une petite part de l’économie, l’ampleur de sa contraction, de 32 %, a eu un effet significatif sur l’économie.
Il estime que la croissance du PIB aurait pu être supérieure d’au moins un point de pourcentage si la construction publique était restée stable au lieu de se contracter. Par ailleurs, le Bureau de recherche macroéconomique de l’ASEAN+3, connu sous le sigle AMRO, estime que la construction publique avait déjà reculé de 31,5 % au premier trimestre.
Les enquêtes ont été lancées après que le gouvernement a révélé que 9 855 projets de lutte contre les inondations, d’une valeur d’environ 545 milliards de pesos, avaient été financés entre juillet 2022 et mai 2025. Un premier audit a relevé qu’environ 100 milliards de pesos avaient été attribués à seulement 15 entrepreneurs. Les autorités ont également signalé des projets présumés non conformes aux normes, mal documentés ou inexistants.
Ces contrôles ont donné lieu à des enquêtes du Sénat et de la Commission d’audit, à la création d’une commission indépendante sur les infrastructures et à la suspension des appels d’offres pour les projets de lutte contre les inondations financés au niveau local par le ministère des Travaux publics et des Routes. Les accusations et les conclusions des audits ne doivent pas être considérées comme des décisions définitives en matière de responsabilité.
La Banque mondiale plaide pour une meilleure gouvernance, tout en évitant qu’une incertitude prolongée ne paralyse les investissements légitimes. Lors de la présentation de sa mise à jour économique d’août, Zafer Mustafaoglu, directeur de division pour les Philippines, la Malaisie et Brunei, a décrit l’effet sur les capitaux privés :
L’incertitude entourant les marchés publics d’infrastructure a rendu les investisseurs plus hésitants.
L’attribution de contrats pourrait marquer un tournant
Des signes d’évolution étaient apparus avant les prévisions d’octobre. Balisacan a déclaré que le ministère du Budget et de la Gestion avait commencé à débloquer des fonds pour la mobilisation des projets d’infrastructure vers la fin juin, et que le ministère des Travaux publics avait commencé à attribuer des contrats en juin et juillet.
Ces mesures ont conduit le gouvernement à s’attendre à une reprise des dépenses de construction au troisième trimestre, puis à une accélération vers la fin de 2026, à mesure que les agences utiliseraient les fonds non dépensés au premier semestre. L’attribution des contrats ne permet toutefois pas de savoir à quelle vitesse les travaux avanceront ni quelle part des dépenses irriguera l’économie.
La Banque mondiale a indiqué que les progrès de la gouvernance des infrastructures d’ici à la fin de 2026 détermineront si la reprise de l’investissement commencera en 2027 ou sera encore retardée. Des critères d’approbation transparents, des normes cohérentes de passation des marchés et une communication crédible sur la reprise des projets sont essentiels à ce processus.
Jaffar Al-Rikabi, économiste principal de la Banque mondiale pour le pays, a expliqué lors de la présentation d’août que l’amélioration de la gouvernance et la rapidité d’exécution doivent aller de pair :
L’essentiel est de poursuivre les efforts du gouvernement pour améliorer la gouvernance des infrastructures publiques et envoyer un signal au marché, tout en agissant de manière efficiente et efficace.
La prévision d’octobre d’une croissance de l’investissement de 9,5 % en 2027 est donc conditionnelle ; elle ne prouve pas qu’une reprise est déjà assurée. La question reste de savoir à quelle vitesse des règles plus claires et de nouveaux contrats se traduiront par des travaux achevés et de nouveaux engagements du secteur privé.
L’inflation énergétique pèse sur les dépenses et l’emploi
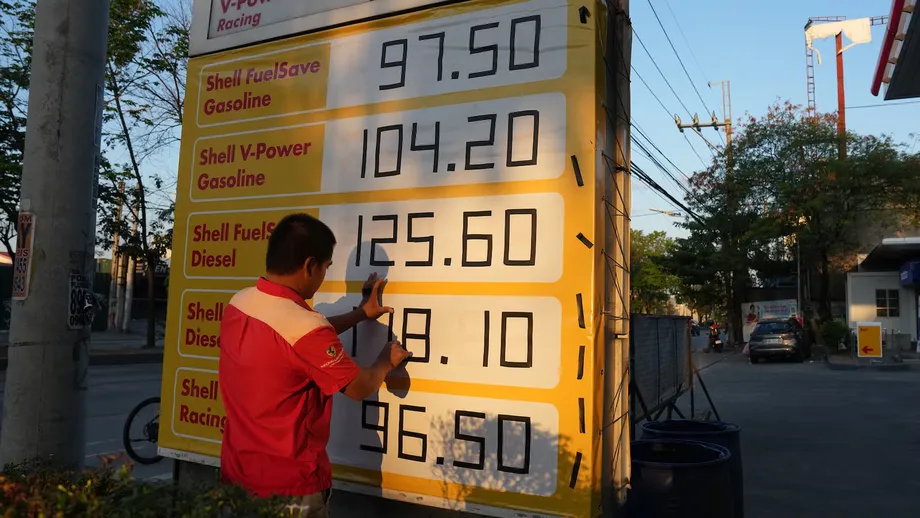
Le ralentissement des infrastructures coïncide avec un choc énergétique qui touche à la fois les coûts de production et les dépenses courantes. L’inflation s’est établie en moyenne à 4,8 % au premier semestre 2026 et a atteint 6,2 % en juillet. La Banque mondiale prévoit une inflation annuelle de 5,8 %, contre 1,7 % en 2025.
La pression a été plus forte pour les 30 % de ménages les plus pauvres, dont le taux d’inflation a atteint 8,2 % en juillet sous l’effet du coût de l’alimentation. C’est deux points de pourcentage de plus que le taux global. La hausse de l’inflation sous-jacente, qui exclut certains prix volatils, indiquait également que les augmentations de prix s’étendaient au-delà du choc énergétique initial.
Les dépenses des ménages n’ont progressé que de 2,8 % au deuxième trimestre, leur plus faible hausse hors pandémie depuis le troisième trimestre 2010. Balisacan a attribué ce ralentissement à la hausse des prix, aux pertes d’emplois, à la baisse de confiance et au recul des transferts de fonds lié au conflit au Moyen-Orient.
La Banque mondiale s’attend à ce que la croissance annuelle de la consommation privée ralentisse, passant de 4,5 % en 2025 à 3,4 % en 2026, avant de remonter à 4,5 % en 2027 et à 4,9 % en 2028. Les services sont restés le principal moteur de la croissance au premier semestre, mais l’activité a ralenti, les ménages réduisant leurs dépenses non essentielles.
L’emploi s’est également affaibli. La Banque indique que le chômage est passé de 3,7 % à 4,9 % en juin, tandis que le taux d’activité a baissé. Les pertes d’emplois se sont concentrées dans l’agriculture, la pêche et la construction, rendant la combinaison de revenus en baisse et de prix alimentaires en hausse particulièrement difficile pour les ménages vulnérables.
Malgré le ralentissement de la croissance, la Bangko Sentral ng Pilipinas a relevé son taux directeur de 75 points de base, soit 0,75 point de pourcentage, afin de contenir les anticipations d’inflation et d’empêcher la diffusion des tensions sur les prix. La Banque mondiale a averti qu’un resserrement de la politique monétaire pourrait aussi freiner l’investissement et la consommation à court terme.
Un déficit réduit ne signifie pas une plus grande marge de dépense
Le déficit budgétaire s’est réduit à 5,4 % du PIB au premier semestre 2026, parallèlement à une baisse de 3 points de pourcentage des dépenses en capital. Les recettes fiscales et autres sont restées globalement inchangées par rapport à l’année précédente. L’amélioration s’explique donc par la forte baisse des dépenses d’investissement, et non par une hausse importante des recettes.
Pour l’ensemble de l’année, la Banque mondiale prévoit un déficit de 4,8 % du PIB, contre 5,6 % en 2025. Pourtant, la dette de l’administration centrale devrait passer de 63,2 % à 65 % du PIB. Un déficit annuel plus faible peut coexister avec un ratio d’endettement en hausse, car l’État continue d’emprunter tandis que la faiblesse de la croissance économique limite l’augmentation du dénominateur, le PIB.
La Banque s’attend à ce que le ratio d’endettement recule à 64,1 % en 2027 et à 63,4 % en 2028. Il resterait alors légèrement supérieur à son niveau de 2025. Le coût plus élevé des emprunts et l’endettement élevé limitent la capacité du gouvernement à contrer un ralentissement par des dépenses supplémentaires.
La consommation publique devrait néanmoins progresser de 9 % en 2026, contre 8,4 % en 2025, avant de ralentir à 8,2 % en 2027. Cela n’est pas incompatible avec la baisse de l’investissement fixe : la consommation publique couvre les services et le fonctionnement courants, tandis que les infrastructures sont comptabilisées comme des dépenses en capital.
Dans son rapport d’octobre, la Banque mondiale recommande de protéger les projets productifs tout en améliorant l’efficacité des dépenses :
Améliorer la qualité et l’efficacité de l’investissement public favoriserait la réalisation des infrastructures et attirerait les capitaux privés, sans affaiblir la discipline budgétaire.
Concrètement, il s’agit de préserver les infrastructures présentant de solides avantages économiques, tout en rendant la sélection et la réalisation des projets plus fiables. Réduire les dépenses en capital peut rapidement faire baisser un déficit, mais des retards prolongés risquent aussi d’affaiblir la croissance nécessaire à la gestion de la dette.
Les exportations soutiennent l’activité, mais les importations accentuent les pressions
Les exportations ont compensé en partie la faiblesse de la demande intérieure au deuxième trimestre. Les exportations de biens ont augmenté de 17 %, celles de services de 6,9 %, et les exportations nettes ont contribué à hauteur de 1,2 point de pourcentage à la croissance du PIB. L’agriculture a progressé de 2,7 %, tandis que l’industrie manufacturière s’est développée malgré une contraction de 2,4 % du secteur industriel au sens large.
Les produits électroniques ont particulièrement bien résisté. Les exportations d’électronique grand public ont progressé de 230,3 %, tandis que celles de composants et d’appareils, notamment les semi-conducteurs, ont augmenté de 13,4 %. Balisacan a lié cette demande aux systèmes d’intelligence artificielle, aux véhicules électriques et à d’autres technologies de pointe.
La Banque mondiale a également relevé que le cycle mondial d’investissement dans l’intelligence artificielle soutenait les exportations de semi-conducteurs. Dans ses prévisions d’octobre, elle estime la croissance annuelle des exportations de biens et de services à 9,1 % en 2026, contre une hausse de 5,5 % des importations.
Ces taux de croissance ne signifient pas que le déficit extérieur a disparu. Le déficit commercial de marchandises s’est creusé de 34,9 % sur un an en juillet, la hausse des prix de l’énergie ayant alourdi la facture des importations. La Banque a lié cette détérioration aux pressions exercées sur le compte courant et le peso, tout en soulignant que la couverture des réserves restait largement supérieure aux seuils jugés adéquats.
Le compte courant, qui englobe les flux commerciaux, les services et les revenus, devrait afficher un déficit de 3,4 % du PIB en 2026 et de 3,8 % en 2027. Les entrées nettes d’investissements directs étrangers devraient atteindre 1,7 % du PIB cette année, à peine plus que les 1,6 % de 2025, puis 1,8 % en 2027 et en 2028.
Les prévisions de croissance divergent sur le rythme de la reprise
La prévision de croissance de 3,7 % de la Banque mondiale se situe dans la fourchette réduite de l’objectif gouvernemental pour 2026, de 3,5 % à 4,5 %. Balisacan a déclaré qu’atteindre ne serait-ce que le bas de cette fourchette nécessiterait une croissance d’au moins 4,4 % au deuxième semestre, ce qui fait du rebond de la construction et du ralentissement de l’inflation des éléments essentiels pour atteindre cet objectif.
L’AMRO se montre plus prudente. Dans sa mise à jour d’octobre, elle prévoit une croissance des Philippines de 3,3 % en 2026 et de 4,6 % en 2027, soit respectivement 0,4 et 0,6 point de pourcentage de moins que les prévisions de la Banque mondiale. En juillet, l’AMRO tablait sur 4,1 % et 5,5 %, avant de ramener ces estimations à 3,4 % et 4,8 % après ses consultations d’août.
Lors d’un point presse le 5 octobre, Dong He, économiste en chef de l’AMRO, a déclaré que le rythme de la reprise de la construction serait déterminant :
Les perspectives de croissance dépendent donc fortement de la vitesse à laquelle l’investissement public et les activités liées à la construction pourront reprendre.
L’AMRO a également évoqué les inquiétudes des investisseurs concernant le déficit du compte courant, les retards d’infrastructures, la croissance et les bénéfices des entreprises. Elle a cité les transferts de fonds, le secteur des technologies de l’information et de la gestion des processus d’entreprise, ainsi que des cadres établis de politique monétaire et budgétaire comme facteurs d’amortissement.
Ces écarts concernent des prévisions, et non des mesures concurrentes de l’activité économique déjà réalisée. Avant la publication des chiffres du PIB du deuxième trimestre, Emilio Neri Jr., économiste en chef de la Bank of the Philippine Islands, avait prévu une croissance de 1,9 % ; l’Autorité philippine de la statistique a ensuite annoncé un taux de 2,3 %.
La Banque mondiale cite une prolongation du conflit au Moyen-Orient, de graves conditions liées à El Niño et un programme d’investissement public inférieur aux attentes parmi les risques pour la reprise. Le retour prévu à une croissance plus forte dépend à la fois de la capacité d’exécution intérieure et de l’atténuation des pressions extérieures sur les prix.
Un seuil de revenu franchi, mais la pauvreté et l’électricité restent des défis
Ce ralentissement intervient alors que les Philippines accèdent au statut de pays à revenu intermédiaire de la tranche supérieure, étape annoncée dans le communiqué sur la mise à jour économique de la Banque mondiale du 3 août. Cette classification reflète le revenu moyen national, et non la sécurité financière de chaque ménage.
Selon les estimations des perspectives d’octobre, 58,7 % des Philippins, soit environ 66 millions de personnes, vivaient sous le seuil international de pauvreté de 8,30 dollars par personne et par jour en 2023. Ce seuil est calculé en parité de pouvoir d’achat de 2021, qui tient compte des différences de prix entre les pays ; il ne correspond pas à une simple conversion en dollars au taux de change actuel.
La Banque estime que cette proportion est tombée à 56,1 % en 2025 et prévoit qu’elle atteindra 55,2 % en 2026 et 52,7 % en 2028. Le chiffre de 2023 repose sur des données réelles, tandis que ceux des années suivantes sont des estimations ou des prévisions. Selon le scénario de référence de la Banque, la hausse de l’inflation et la faiblesse de l’emploi devraient ralentir les progrès cette année, sans les inverser.
La mise à jour d’août recommande de prolonger temporairement le programme de transferts monétaires conditionnels 4Ps au profit des ménages situés juste au-dessus du seuil de pauvreté. Selon les estimations de la Banque, cela pourrait éviter qu’environ deux millions de Philippins ne basculent dans la pauvreté sous l’effet du choc énergétique. Il s’agit d’une recommandation de politique publique, et non de la confirmation que le programme a été étendu.
Le coût de l’électricité constitue un autre axe de réforme proposé. La mise à jour modélise un scénario dans lequel les énergies renouvelables atteignent 35 % du bouquet énergétique d’ici à 2030, parallèlement à des investissements dans le transport, le stockage et la flexibilité du réseau, ainsi qu’à des réformes de la concurrence sur le marché.
Dans ces conditions, la Banque estime que les tarifs résidentiels de l’électricité pourraient baisser de jusqu’à 28 % à court terme, qu’environ 161 000 emplois pourraient être créés et qu’environ 730 000 personnes pourraient sortir de la pauvreté. Il s’agit de résultats modélisés, et non d’effets garantis par les seules capacités en énergies renouvelables.
Le lien avec le ralentissement de l’investissement est direct : la baisse des coûts pour les entreprises, la réalisation fiable des infrastructures et une meilleure protection des ménages répondraient à différentes facettes d’une même pression. Aucune de ces mesures ne remplace la résolution de l’incertitude liée aux marchés publics, qui freine les projets.
À retenir
- La Banque mondiale prévoit une baisse de 2,7 % de l’investissement fixe aux Philippines en 2026, plus marquée que sa prévision d’août, qui était de 0,5 %.
- L’investissement fixe a reculé de 13,7 % au deuxième trimestre, tandis que la construction publique a baissé de 32,4 %.
- La Banque prévoit une croissance du PIB de 3,7 % en 2026 et de 5,2 % en 2027 ; l’AMRO prévoit respectivement 3,3 % et 4,6 %.
- L’inflation a atteint 6,2 % en juillet, contre 8,2 % pour les 30 % de ménages les plus pauvres.
- La dette publique devrait atteindre 65 % du PIB malgré la réduction du déficit budgétaire.
- Le rebond de l’investissement prévu en 2027 dépend de la réalisation des projets d’infrastructure, d’une gouvernance plus claire et de l’atténuation des pressions sur les prix.