Le rachat réduit d’environ un quart un important remboursement obligataire
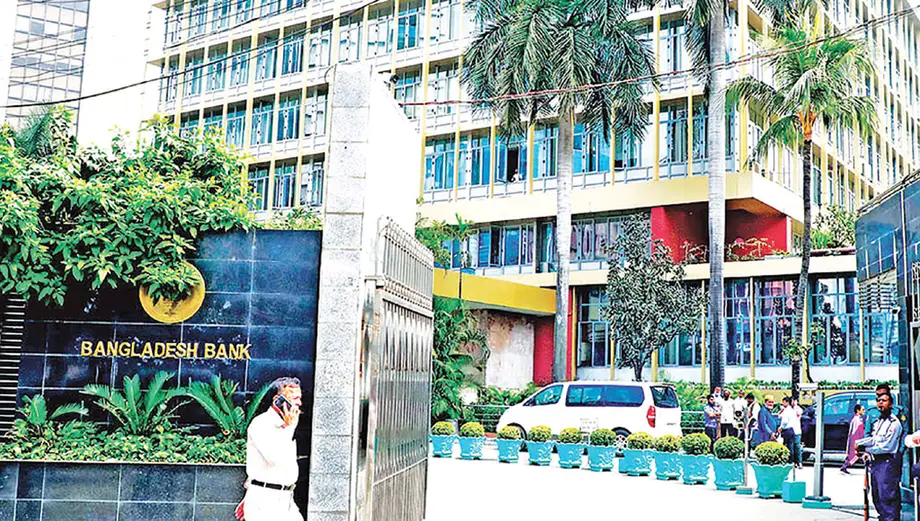
Le Bangladesh a racheté pour 1 716,14 crores de takas d’obligations du Trésor lors d’une adjudication tenue le 8 octobre, réduisant un important remboursement prévu en novembre tout en testant une approche plus active de la gestion de la dette publique. La Bangladesh Bank a mené l’opération pour le compte de la Division des finances, en acceptant 56 offres soumises, uniquement lorsque leurs prix répondaient aux exigences du comité d’adjudication.
Sommaire
- Le rachat réduit d’environ un quart un important remboursement obligataire
- Ce que l’adjudication a accepté et ce qu’elle a laissé en circulation
- Comment les détenteurs d’obligations ont soumis leurs prix
- Les dates et les affirmations historiques appellent à la prudence
- Un coupon élevé dans un contexte de baisse des rendements du marché
- La baisse des intérêts ne prouve pas, à elle seule, une économie nette
- Ce que les banques gagnent en recevant leurs liquidités plus tôt
- Les prochaines adjudications dépendront des liquidités et des conditions du marché
- À retenir
L’obligation visée par l’opération affichait un encours de 6 666,58 crores de takas et un coupon annuel de 12,30 %. Le montant accepté représente environ 25,7 % de cet encours, laissant près de 4 950 crores de takas à rembourser à l’échéance. Un crore équivaut à 10 millions de takas, ce qui porte le montant accepté à environ 17,16 milliards de takas.
Le ministère des Finances a indiqué que l’opération visait à répartir les pressions liées aux remboursements, à réduire le risque de refinancement et à mieux équilibrer le calendrier de remboursement de la dette publique. Le risque de refinancement correspond à la possibilité qu’un emprunteur ne parvienne pas à trouver de nouveaux financements lorsque sa dette arrive à échéance, ou qu’il ne puisse le faire qu’à un taux élevé.
Le résultat montre également les limites de l’adjudication. Les détenteurs n’ont proposé à la vente qu’environ 30,2 % de l’obligation visée, et le gouvernement a rejeté près de 300 crores de takas d’offres. La majeure partie de la dette est donc restée en circulation, malgré un plan initial qui portait sur la quasi-totalité de l’émission.
Il convient toutefois de nuancer les descriptions de l’opération comme étant le premier rachat d’obligations du Bangladesh. Des déclarations attribuées à la banque centrale et au ministère des Finances l’ont présentée comme une première ou une nouvelle initiative, tandis que d’autres articles font état d’un précédent rachat de titres publics en décembre 2009. L’opération introduit un nouvel outil dans le programme actuel de gestion de la dette, mais son statut de première transaction de ce type dans le pays est contesté.
Ce que l’adjudication a accepté et ce qu’elle a laissé en circulation
Un haut responsable de la Bangladesh Bank a indiqué que 20 banques commerciales avaient participé. Le communiqué de presse de la banque centrale évalue à 2 016,14 crores de takas le montant des 56 offres soumises. Un autre compte rendu avance le chiffre de 2 016,18 crores de takas, soit un écart de 0,04 crore, ou 400 000 takas. Les deux sources indiquent un montant accepté de 1 716,14 crores de takas.
Selon le total des offres communiqué par la banque centrale, le gouvernement a accepté environ 85,1 % du montant proposé. Ce taux d’acceptation relativement élevé ne signifie pas que les détenteurs de l’ensemble de l’émission ont largement participé : le montant accepté ne représentait qu’environ un quart de l’encours.
La cible initiale de l’adjudication s’élevait à environ 6 667 crores de takas. Avant l’adjudication, des responsables de la Bangladesh Bank avaient précisé que le gouvernement n’était pas tenu de racheter la totalité du montant et pouvait en accepter moins selon les rendements du marché. Le résultat final est donc inférieur à l’objectif annoncé, sans pour autant nécessairement contrevenir aux conditions prévues pour l’adjudication.
Le solde restant se calcule directement : l’encours de 6 666,58 crores de takas, moins les 1 716,14 crores acceptés, laisse 4 950,44 crores de takas. L’opération a donc réduit d’environ un quart le paiement à l’échéance, sans supprimer l’obligation de novembre. Le gouvernement doit encore prévoir près des trois quarts du principal initial.
Comment les détenteurs d’obligations ont soumis leurs prix
La transaction a pris la forme d’une adjudication inversée à prix multiples. Lors d’une adjudication classique d’obligations d’État, les investisseurs proposent de prêter de l’argent au gouvernement en achetant des titres. Dans cette adjudication inversée, les détenteurs actuels ont proposé de revendre leurs titres et indiqué les prix qu’ils étaient prêts à accepter.
Chaque soumissionnaire retenu reçoit le prix de son offre acceptée, plutôt qu’un prix uniforme appliqué à tous les vendeurs. Le comité d’adjudication peut rejeter les offres qui ne satisfont pas à ses exigences en matière de prix ou de rendement. Environ 300 crores de takas d’offres ont été rejetés pour cette raison.
Les banques spécialistes en valeurs du Trésor, qui participent directement aux adjudications de titres publics, pouvaient soumettre des offres en leur nom propre. Les autres banques et institutions financières pouvaient participer par l’intermédiaire de ces banques spécialistes, via le système Financial Market Infrastructure de la Bangladesh Bank. Les modalités de règlement prévoyaient le paiement du prix accepté, majoré des intérêts courus jusqu’à la date de règlement.
Les dates et les affirmations historiques appellent à la prudence
L’obligation était identifiée par le code ISIN BD0926191026. Selon les articles, il s’agissait d’une obligation du Trésor à deux ans assortie d’un coupon annuel de 12,30 %, arrivant à échéance le 6 novembre. Le règlement du rachat était prévu le 12 octobre.
La chronologie rapportée situe l’adjudication et le paiement avant l’échéance de novembre :
- Décembre 2009 : un précédent rachat de titres publics a permis d’accepter 503 crores de takas d’offres de quatre banques privées et d’une institution financière non bancaire.
- 4 ou 6 novembre 2024 : les articles donnent des dates d’émission initiale différentes pour l’obligation visée par l’opération récente.
- 8 octobre : la Bangladesh Bank a organisé l’adjudication de rachat et accepté 1 716,14 crores de takas.
- 12 octobre : le règlement était prévu, les vendeurs devant recevoir les prix acceptés, majorés des intérêts courus.
- 6 novembre : le principal restant de l’obligation devait arriver à échéance.
Selon les articles, le communiqué de presse de la banque centrale indique que la date d’émission initiale était le 4 novembre 2024. Une autre source la fixe au 6 novembre 2024. L’année d’échéance n’étant pas explicitement précisée dans ces articles, ces dates ne permettent pas de déduire avec certitude l’année civile de la dernière adjudication.
Il faut également distinguer la date de l’adjudication de celle du règlement. Une source indique que le rachat a eu lieu 28 jours avant l’échéance, tandis que d’autres parlent d’environ un mois. La date de règlement prévue, le 12 octobre, précède de 25 jours calendaires le 6 novembre. Cette date de règlement compte pour le calcul des intérêts, puisque les modalités annoncées prévoient le versement des intérêts courus jusqu’à cette date.
Certains articles présentent l’opération comme un retour après 17 ans, en référence au précédent de décembre 2009. En l’absence d’une année indiquée de manière cohérente pour l’opération récente, il est impossible de déterminer indépendamment la durée exacte écoulée à partir de ces dates. Le précédent documenté rend toutefois difficile à soutenir sans réserve l’affirmation selon laquelle il s’agirait du tout premier rachat de titres publics.
Un coupon élevé dans un contexte de baisse des rendements du marché
L’adjudication s’est tenue alors que les rendements des nouvelles émissions d’obligations publiques étaient en baisse. Plus tôt dans la semaine, une adjudication d’obligations du Trésor à deux ans avait produit un rendement de 8,2499 %, contre 8,8685 % lors de la précédente. Il s’agit d’une baisse de 0,6186 point de pourcentage, soit environ 62 points de base. Un point de base équivaut à un centième de point de pourcentage.
L’obligation rachetée était assortie d’un coupon nettement plus élevé, de 12,30 %. Le coupon est le taux d’intérêt contractuel versé sur la valeur nominale d’une obligation. Le rendement mesure la rémunération implicite au regard du prix payé et des paiements restants. Ces deux chiffres sont liés, mais ne sont pas interchangeables.
Une source indique un rendement limite de 7 % pour le rachat. Une autre affirme que la Bangladesh Bank n’a pas communiqué le prix limite. Ces déclarations ne sont pas nécessairement contradictoires : un seuil de rendement et un prix d’achat sont deux mesures différentes. Il faut toutefois connaître les prix des transactions pour déterminer combien le gouvernement a effectivement payé et si les vendeurs ont reçu une prime supérieure à la valeur nominale.
En règle générale, le prix des obligations évolue en sens inverse des rendements. Lorsque les investisseurs acceptent un rendement plus faible, ils sont généralement prêts à payer plus cher pour un même flux de paiements. C’est important ici, car le coupon de 12,30 % ne signifie pas automatiquement que l’obligation était peu coûteuse à racheter pour le gouvernement, simplement parce que les rendements du marché étaient plus bas.
Le faible volume proposé à la vente concorde avec l’idée que les détenteurs bénéficiaient d’un coupon attractif et qu’il restait peu de temps avant le remboursement. Conserver l’obligation leur aurait permis de percevoir les paiements contractuels restants, tandis que la vente les obligeait à décider où placer les liquidités. La banque centrale n’a pas donné d’explication officielle sur le niveau de participation, et les chiffres de l’adjudication ne permettent pas, à eux seuls, d’établir les raisons pour lesquelles chaque banque a choisi de conserver ou de vendre ses titres.
La baisse des intérêts ne prouve pas, à elle seule, une économie nette
Un responsable de la Bangladesh Bank a déclaré que le rachat des obligations environ un mois avant leur échéance permettrait au gouvernement de ne plus payer les intérêts dus pour le mois restant. Cela décrit les intérêts qui ne seront plus dus sur la dette remboursée. Cela ne suffit pas, en soi, à établir l’économie nette de l’opération.
Le calcul donne un ordre de grandeur utile. Avec un coupon annuel de 12,30 %, un douzième des intérêts annuels sur 1 716,14 crores de takas représente environ 17,59 crores de takas. Il s’agit d’une estimation mensuelle indicative, et non d’une économie confirmée. Les intérêts effectivement dus pour la période restante dépendent de la date de règlement et des règles de calcul prévues par le contrat de l’obligation.
Le gouvernement doit également prendre en compte le prix payé pour racheter les titres, les intérêts courus jusqu’au règlement et le coût éventuel du financement de l’achat. Une prime versée aux détenteurs peut compenser une partie des intérêts futurs évités. Si le rachat est financé par de nouveaux emprunts, ceux-ci ont également un coût.
La baisse des rendements des nouvelles obligations du Trésor laisse entrevoir la possibilité de remplacer des emprunts coûteux par des financements moins chers. Le recul de 8,8685 % à 8,2499 % montre que les taux des nouveaux emprunts étaient en baisse. Il ne prouve pas que ce rachat précis a été financé par une nouvelle émission à l’un ou l’autre de ces taux.
La conclusion la plus solide que permettent de tirer les résultats de l’adjudication est que le gouvernement a avancé une partie de son obligation de remboursement et supprimé les paiements futurs associés aux obligations rachetées. Il est impossible de calculer précisément l’économie nette d’intérêts sans connaître les prix acceptés et les modalités de financement.
Ce que les banques gagnent en recevant leurs liquidités plus tôt
Pour les banques participantes, le rachat transforme un titre public en liquidités avant sa date de remboursement prévue. Il leur offre une possibilité supplémentaire de se défaire de leurs titres et leur permet de réaffecter les fonds à de nouvelles obligations d’État, au crédit ou à d’autres investissements.
Syed Mahbubur Rahman, directeur général et PDG de Mutual Trust Bank, a évoqué les bénéfices attendus pour les coûts d’emprunt et la liquidité du marché :
En organisant l’adjudication de rachat un mois à l’avance, la Bangladesh Bank peut contribuer dans une certaine mesure à réduire la charge d’intérêts de l’État. En outre, cette opération rendra le marché plus liquide et contribuera à maintenir les taux d’intérêt à un niveau plus bas.
Md Mahmudur Rahman, vice-président adjoint chargé de la gestion de patrimoine au sein de la division Banque de détail de Prime Bank, a présenté l’opération comme un moyen pour le gouvernement et les investisseurs de gérer leurs positions :
Le mécanisme de rachat est une évolution bienvenue pour le marché des titres publics du Bangladesh. Il permettra au gouvernement de gérer plus efficacement le coût de ses emprunts et le profil des échéances, tout en offrant aux investisseurs une fenêtre de liquidité supplémentaire pour rééquilibrer ou céder leurs placements en titres du Trésor.
Il s’agit d’attentes quant au fonctionnement possible du mécanisme, et non de résultats mesurés de cette adjudication. Recevoir des liquidités plus tôt peut améliorer la trésorerie des établissements participants, mais le rachat ne crée pas automatiquement de nouvelles liquidités. Son effet plus large dépend de la manière dont le gouvernement finance le paiement et de l’usage que les banques font ensuite des fonds reçus.
Les prochaines adjudications dépendront des liquidités et des conditions du marché
La Division des finances a inscrit l’opération dans le cadre de réformes visant à équilibrer les coûts et les risques d’emprunt, à assurer une gestion durable de la dette et à développer le marché des titres publics. Elle a indiqué que des opérations similaires pourraient être menées conformément à la stratégie de gestion de la dette à moyen terme.
La Bangladesh Bank a présenté ce mécanisme comme un moyen d’assouplir la gestion du financement et de rapprocher la gestion du passif public des normes internationales. La gestion du passif consiste à ajuster activement les obligations de dette existantes, au lieu de gérer l’endettement public uniquement par de nouvelles émissions et des remboursements à l’échéance.
Les responsables ont également qualifié l’adjudication d’opération exploratoire destinée à évaluer la réaction du marché. Les opérations à venir dépendront des conditions du marché, de la trésorerie de l’État, de la liquidité du marché, de la demande des investisseurs et de la structure de la dette en circulation. Aucun montant ni aucune date pour une prochaine adjudication n’ont été annoncés dans les comptes rendus de cette opération.
Le résultat concret est une réduction du paiement à l’échéance visée. Cela ne signifie pas que la dette totale de l’État a diminué du même montant, car l’effet sur l’endettement total dépend de la question de savoir si le rachat a été financé par la trésorerie disponible ou par de nouveaux emprunts. Une évaluation ultérieure nécessitera les détails du règlement, les prix d’achat et des éléments montrant l’évolution des remboursements et des coûts d’emprunt.
À retenir
- La Bangladesh Bank a accepté pour 1 716,14 crores de takas d’offres de rachat d’obligations du Trésor lors de l’adjudication du 8 octobre.
- Le montant accepté représentait environ 25,7 % des 6 666,58 crores de takas en circulation, laissant près de 4 950 crores de takas à rembourser à l’échéance.
- L’obligation visée était assortie d’un coupon annuel de 12,30 % ; le règlement était prévu le 12 octobre et l’échéance le 6 novembre.
- Les montants totaux des offres soumis diffèrent légèrement, et les sources ne s’accordent ni sur la date d’émission initiale ni sur le caractère inédit de l’opération.
- Un précédent rachat de titres publics en décembre 2009 avait permis d’accepter 503 crores de takas.
- Les économies nettes ne sont pas chiffrées, car les sources sur l’adjudication ne précisent ni les prix d’achat acceptés ni les modalités de financement.
- Les prochaines adjudications dépendront de la trésorerie de l’État, des prix du marché, de la liquidité et de la demande des investisseurs.