Les préparatifs commencent, mais aucune vente n’a encore été annoncée
L’Ouzbékistan a commencé à préparer la privatisation de son usine Uzbekistan GTL, d’une valeur de 3,42 milliards de dollars, en lançant des audits financiers et une évaluation des effets économiques de la vente. Le processus concerne un site construit grâce à environ 2,3 milliards de dollars de prêts étrangers garantis par l’État. Selon les chiffres publiés, le capital restant dû s’élevait à 838,2 millions de dollars au 16 juin 2026.
Sommaire
- Les préparatifs commencent, mais aucune vente n’a encore été annoncée
- Ce que prévoit le décret de privatisation
- Pourquoi l’annonce d’une introduction en Bourse doit être clarifiée
- Les audits précéderont toute offre aux investisseurs
- La dette est au cœur de la transaction
- La production prévue de l’usine
- La hausse de la production ne suffit pas à établir la rentabilité
- Le calendrier et les prochaines informations attendues
- À retenir
Sohibjon Murodov, directeur de l’Agence de gestion des actifs de l’État, a annoncé ces préparatifs lors d’une conférence de presse tenue le 8 octobre à Tachkent. Il a déclaré qu’un projet de privatisation avait été élaboré, sans toutefois annoncer d’acquéreur, de valeur de transaction ni de date d’achèvement. Les préparatifs en vue d’une éventuelle introduction en Bourse, ou IPO, ont également commencé.
La distinction entre le lancement de la privatisation et la conclusion d’une vente est au cœur de cette annonce. Le décret présidentiel PQ-145, signé le 21 avril 2025, prévoyait la mise en vente de la totalité des parts de l’État dans Uzbekistan GTL. Son calendrier fixait le recrutement de conseillers professionnels au troisième trimestre 2025 et l’annonce de la vente au deuxième trimestre 2026.
Murodov a indiqué que les dates du décret concernaient le début des travaux de privatisation et non l’obligation de conclure la transaction dans ce délai. Toutefois, le calendrier publié et décrit dans les comptes rendus prévoit aussi des étapes précises pour le recrutement de conseillers et l’annonce publique de la vente. L’agence n’a pas précisé si ces étapes avaient été franchies, révisées ou remplacées par un autre calendrier.
Pour les investisseurs potentiels et les contribuables, la question immédiate est donc moins de savoir qui achètera l’usine que de déterminer ce qui sera mis en vente, comment sera traitée la dette restante et ce que révéleront les comptes audités.
Ce que prévoit le décret de privatisation
Uzbekistan GTL fait partie des 29 grandes entreprises incluses dans le programme de privatisation d’avril 2025. L’usine appartient à Uzbekneftegaz et le décret prévoit la vente de 100 % de son capital social, c’est-à-dire de la totalité de l’entreprise et non d’une petite participation.
Le programme prévoit des enchères publiques avec la participation de consultants professionnels internationaux. Les comptes rendus emploient différentes expressions pour décrire la procédure de vente de GTL, notamment appel d’offres public et vente ouverte internationale. Ces termes ne doivent pas être interprétés comme la confirmation d’une introduction en Bourse, qui relève d’un mécanisme distinct.
Le programme plus vaste prévoit également la vente de 100 % d’Universal Mobile Systems, de 99,7 % d’UzAuto Motors, de 91 % de l’Usine métallurgique d’Ouzbékistan et de 75 % de Navoiyazot, ainsi que d’entreprises de production d’électricité et d’autres sociétés. GTL s’inscrit donc dans une évolution plus générale de la propriété publique, et non dans une cession isolée.
Le décret donnait à la Commission d’État pour la privatisation, présidée par le Premier ministre Abdulla Aripov, 10 jours pour approuver des feuilles de route d’enchères détaillant les mesures à prendre. Il instaurait également un moratoire jusqu’en 2030 sur la création d’entreprises à participation publique. Aucune de ces mesures ne suffit, à elle seule, à établir que la vente de GTL est entrée dans sa phase d’appel d’offres.
Pourquoi l’annonce d’une introduction en Bourse doit être clarifiée
Murodov a déclaré que de grandes organisations internationales avaient contacté l’agence au sujet d’une éventuelle participation à une IPO. Une IPO est la première mise en vente publique des actions d’une entreprise. Elle peut répartir le capital entre plusieurs investisseurs, y compris ceux qui recherchent une participation minoritaire plutôt que le contrôle de l’entreprise.
Le directeur de l’agence a qualifié cet intérêt d’encourageant, tout en précisant que la participation dépendrait de la réalisation de l’offre :
« C’est un bon signal pour nous. Si nous lançons une IPO, des investisseurs seront également prêts à acquérir de petites participations dans GTL », a déclaré Murodov.
Une divergence reste à éclaircir entre cette annonce et la structure décrite dans le décret. Uzbekistan GTL figure parmi les 29 entreprises dont la vente publique est prévue, mais pas dans la liste distincte des 12 entreprises désignées pour une IPO ou une offre publique ultérieure.
Cela ne signifie pas qu’une IPO est interdite ni que le programme de privatisation a été officiellement modifié. L’agence doit néanmoins expliquer comment une éventuelle offre d’actions s’articulerait avec la vente prévue de la totalité du capital. Aucune part du capital à céder, place de cotation, valorisation ni révision du cadre juridique n’a été annoncée.
Les audits précéderont toute offre aux investisseurs
Les préparatifs en cours comprennent un audit des activités financières et commerciales d’Uzbekistan GTL. Murodov a indiqué que l’agence examinait les facteurs susceptibles de nuire à la production ou aux résultats financiers, afin d’y remédier avant que l’entreprise ne soit proposée aux investisseurs.
L’évaluation ne porte pas uniquement sur les comptes de l’usine. Les autorités examinent aussi les effets que la privatisation pourrait avoir sur l’économie, les partenaires commerciaux, les fournisseurs et les clients qui achètent ses produits. Cet aspect compte pour un site dont l’activité relie l’approvisionnement en gaz naturel à plusieurs marchés intérieurs des carburants.
Cette analyse pourrait contribuer à définir les conditions de poursuite de l’activité de l’entreprise après la vente. L’agence n’a toutefois pas communiqué les clauses contractuelles relatives à l’approvisionnement en gaz, à la vente des produits ou aux autres accords susceptibles d’accompagner la transaction. Les conclusions de l’audit n’ont pas non plus été publiées.
Aucun indicateur financier actuel n’a été présenté lors de la conférence de presse. Murodov a déclaré que l’agence les publierait séparément sur ses comptes officiels dans les réseaux sociaux. Aucune date de publication n’a été annoncée, laissant les investisseurs sans les informations financières nécessaires pour évaluer la rentabilité, la génération de trésorerie ou la capacité de l’entreprise à rembourser sa dette.
La dette est au cœur de la transaction
Environ 2,3 milliards de dollars sur les 3,42 milliards qu’a coûté la construction de l’usine proviennent d’emprunts étrangers garantis par l’État. Des banques chinoises, sud-coréennes et russes, ainsi que d’autres établissements financiers, ont participé au financement.
Ces prêts représentaient environ 67,3 % du coût de construction annoncé. Cette proportion explique pourquoi les engagements restant à honorer sont au cœur de la privatisation : l’évaluation de l’entreprise par un acheteur ne peut être dissociée des obligations qui lui sont attachées.
Selon des chiffres attribués au site officiel d’Uzbekistan GTL, le capital restant dû s’élevait à 838,2 millions de dollars au 16 juin 2026. Le capital désigne le montant de base du prêt, distinct des intérêts et des autres frais de financement. Ce solde déclaré équivaut à environ 36,4 % des 2,3 milliards de dollars empruntés à l’origine à l’étranger.
Cette comparaison ne permet pas de déterminer quelle part de la dette a été remboursée grâce aux recettes d’exploitation. Pour une explication complète, il faudrait connaître les montants décaissés et remboursés, les refinancements ainsi que les éventuelles modifications des prêts. Le seul montant du capital restant dû ne renseigne pas non plus sur les intérêts à payer, les échéances de remboursement ni les autres engagements de l’entreprise.
L’agence n’a pas précisé si l’acquéreur reprendrait les prêts restants, si une partie de la dette serait restructurée avant la vente ni comment seraient traitées les garanties de l’État. Un transfert de propriété ne permet pas, à lui seul, de savoir ce qu’il adviendra de ces garanties. Leur traitement dépendra des accords de financement et des modalités de la transaction, qui n’ont pas été communiqués.
La production prévue de l’usine
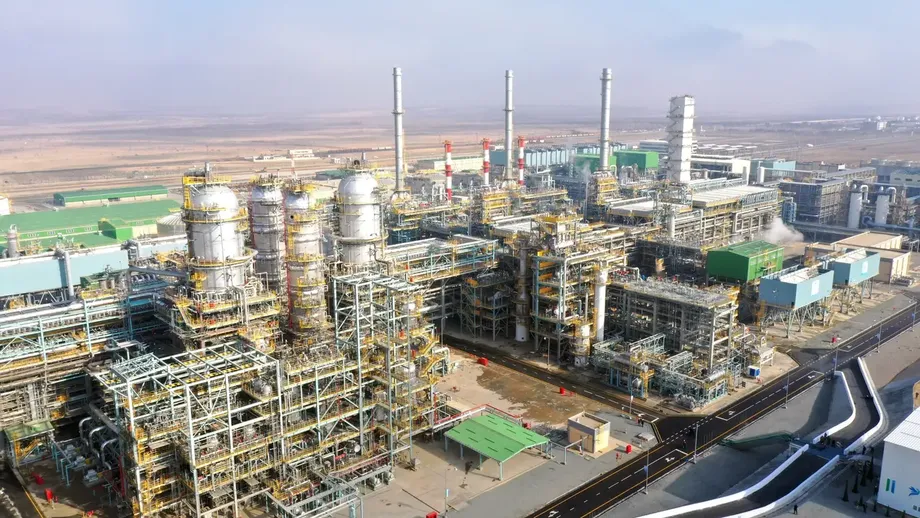
Uzbekistan GTL a été mise en service en décembre 2021 dans le district de Guzor, dans la province de Qashqadaryo, au sud-ouest de l’Ouzbékistan. Le complexe s’étend sur environ 135 hectares et a été conçu pour traiter 3,6 milliards de mètres cubes de gaz naturel par an.
Sa technologie de transformation du gaz en liquides convertit le gaz naturel en hydrocarbures liquides. L’usine utilise du méthane fourni par le complexe pétrochimique de Shurtan pour fabriquer des carburants de synthèse et d’autres produits pétroliers.
Les capacités annuelles nominales annoncées sont les suivantes :
- 724 000 tonnes de gazole.
- 307 000 tonnes de kérosène d’aviation.
- 437 000 tonnes de naphta.
- 53 000 tonnes de gaz liquéfié.
Le total de ces volumes atteint 1,521 million de tonnes, ce qui correspond à l’estimation arrondie d’une capacité de production annuelle d’environ 1,5 million de tonnes. Le gazole représente environ 47,6 % du total indiqué, ce qui en fait la principale catégorie de produits en volume.
Il s’agit de capacités de production, et non d’une indication de la production annuelle réelle. La capacité désigne ce qu’une installation est conçue pour produire dans les conditions d’exploitation prévues. Elle ne permet pas, à elle seule, de calculer les ventes, les bénéfices ou le volume d’importations de carburant remplacé.
La hausse de la production ne suffit pas à établir la rentabilité
Les résultats d’exploitation déclarés par l’usine se sont améliorés en 2025. Selon les chiffres de l’entreprise cités dans les comptes rendus, la production a atteint 102 % de l’objectif annuel, soit une hausse de 43 % par rapport à 2024.
Ces deux indicateurs mesurent des choses différentes. Atteindre 102 % d’un objectif de production signifie que l’usine a dépassé de 2 % le plan de l’entreprise. Cela ne signifie pas qu’elle a fonctionné à 102 % de sa capacité nominale, car l’objectif de production en volume n’a pas été communiqué.
De même, la hausse de 43 % confirme une progression par rapport à l’année précédente, mais ne donne pas les tonnages produits au cours de chacune des deux années. Sans ces volumes, il est impossible de calculer dans quelle mesure l’usine s’est rapprochée de sa capacité annuelle annoncée.
Lors de la mise en service, le projet devait produire chaque année plus d’un milliard de dollars de marchandises afin de remplacer les importations, avec un retour sur investissement estimé à environ neuf ans. Il s’agissait de prévisions, et non de résultats financiers vérifiés. Une hausse de la production peut soutenir l’activité, mais la croissance des volumes ne suffit pas à établir que le délai de retour initialement prévu sera respecté.
Les comptes rendus font également état d’une forte hausse des importations de gazole en Ouzbékistan après la mise en service de GTL. Il est donc plus difficile d’assimiler la production nationale à une baisse équivalente des importations. Toutefois, aucun chiffre comparable sur les importations ou la demande n’est fourni ; cette hausse ne permet donc pas de déterminer si l’usine n’a pas atteint ses propres objectifs ou si la consommation a progressé plus vite que l’offre supplémentaire.
L’audit financier devrait donc permettre de distinguer les performances industrielles de l’usine de ses résultats commerciaux. La production, le chiffre d’affaires, les coûts d’exploitation et le service de la dette sont liés, mais ne sont pas des indicateurs de réussite interchangeables.
Le calendrier et les prochaines informations attendues
Le projet est passé de la construction et de la mise en service au programme de privatisation, mais plusieurs étapes restent distinctes. Les principales dates et annonces sont les suivantes :
- Décembre 2021 : mise en service d’Uzbekistan GTL.
- 21 avril 2025 : le décret présidentiel PQ-145 établit le programme de privatisation, qui prévoit notamment la vente de 100 % de GTL.
- Troisième trimestre 2025 : le décret prévoit le recrutement de conseillers professionnels pour la vente de GTL.
- Année 2025 : selon les chiffres publiés, la production atteint 102 % de l’objectif et progresse de 43 % par rapport à 2024.
- Deuxième trimestre 2026 : annonce de la vente publique prévue.
- 16 juin 2026 : le capital restant dû déclaré s’élève à 838,2 millions de dollars.
- 8 octobre : Murodov annonce le début des préparatifs de privatisation et des travaux sur une éventuelle IPO. L’année de cette conférence de presse n’est pas précisée dans les comptes rendus.
Aucune nouvelle échéance n’a été annoncée pour la fin de l’audit, la publication des indicateurs financiers, l’ouverture des offres ou le lancement d’une IPO. L’agence n’a pas non plus nommé les organisations internationales qui ont manifesté leur intérêt ni révélé d’engagements d’investissement fermes.
Les prochaines informations importantes devront articuler trois éléments : la vente prévue de la totalité du capital dans le décret, l’éventuelle IPO et le traitement de la dette garantie par l’État. Tant que ces précisions n’auront pas été publiées, l’annonce établit seulement que des travaux préparatoires sont en cours, et non que la propriété a changé ou qu’une structure définitive de vente a été approuvée.
À retenir
- L’Ouzbékistan a lancé les audits et d’autres préparatifs en vue de privatiser son usine GTL, évaluée à 3,42 milliards de dollars.
- Le décret d’avril 2025 prévoit la vente de 100 % de l’entreprise, avec une annonce publique initialement programmée au deuxième trimestre 2026.
- Les préparatifs d’une éventuelle IPO ont également commencé, mais aucune répartition des actions, valorisation ni date d’offre n’a été annoncée.
- Le capital restant dû déclaré s’élevait à 838,2 millions de dollars au 16 juin 2026. Le traitement de cette dette lors de la vente n’a pas été précisé.
- La production aurait progressé de 43 % en 2025, mais les résultats financiers actuels et la rentabilité vérifiée par audit n’ont pas été publiés.
- Aucun acquéreur, aucune transaction conclue ni aucun calendrier révisé pour la finalisation n’ont été annoncés.