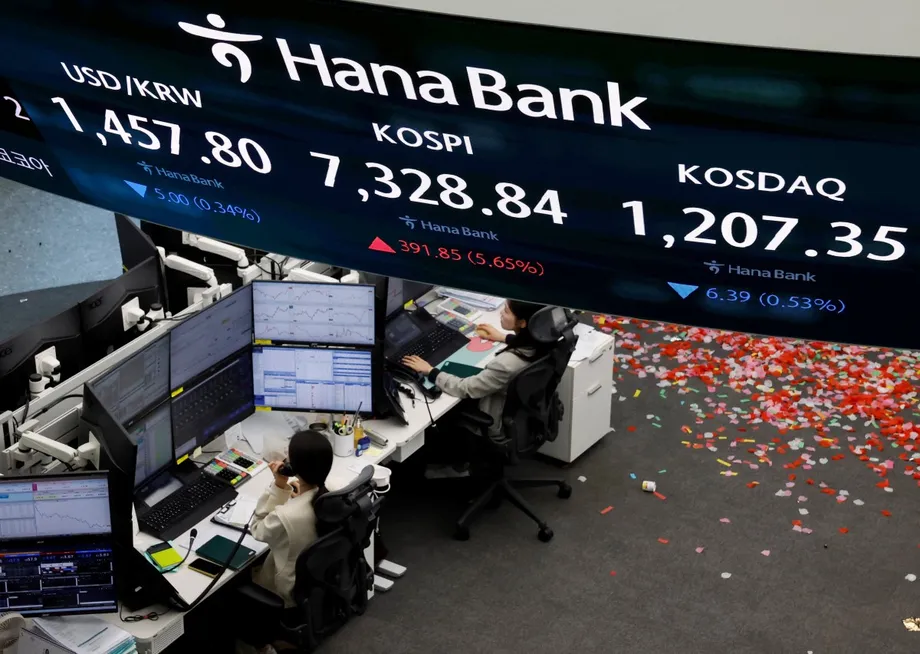
Un retournement du marché met les géants des puces électroniques sous pression
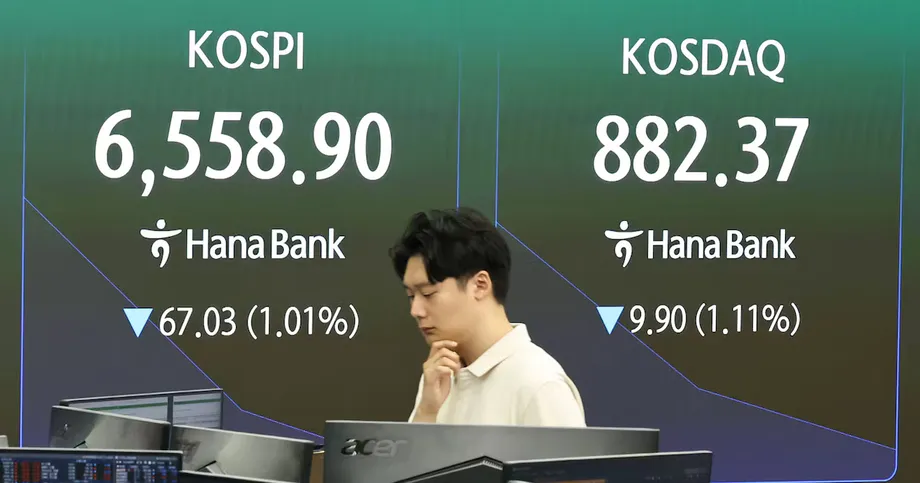
Les investisseurs étrangers auraient retiré 131 milliards de dollars des actions sud-coréennes en 2026, tandis que les volumes de transactions ont chuté d’environ 70 % par rapport à leur pic de fin mai. Le Kospi, qui a devancé les principaux indices boursiers mondiaux au premier semestre, a perdu 22 % au second semestre, les investisseurs réévaluant un rallye largement porté par les puces mémoire destinées à l’intelligence artificielle.
Sommaire
- Un retournement du marché met les géants des puces électroniques sous pression
- La part des investisseurs étrangers a reculé même pendant le rallye
- Pourquoi ces deux entreprises pèsent autant
- Les rachats d’actions s’achèvent tandis que les résultats perdent de leur attrait
- Les ménages se replient après la chute estivale
- Les fonds à effet de levier alimentent le débat sur la volatilité
- Taïwan attire l’intérêt, mais a également subi des retraits
- Ce que les prochains résultats et chiffres de l’inflation peuvent révéler
- Les dates clés du retournement
- Points clés
Le retournement du marché actions sud-coréen, qui pèse 4 300 milliards de dollars, a mis en évidence sa dépendance à Samsung Electronics et SK Hynix. À elles deux, les entreprises représentent plus de la moitié de la pondération de l’indice de référence, ce qui confère à leurs titres une influence exceptionnellement forte sur l’orientation de l’ensemble de l’indice.
Les chiffres d’octobre montrent que le repli ne se limite pas aux cours des actions. La part de Samsung détenue par des investisseurs étrangers s’élevait à 46,38 % au 8 octobre, son niveau le plus bas depuis le 11 janvier 2008, date à laquelle elle était de 46,35 %. La part étrangère de SK Hynix est tombée à 49,59 %, sous le seuil de 50 % qu’elle avait maintenu depuis 2023.
Le soutien des rachats d’actions par les entreprises s’estompe également. Selon des informations plus récentes, Samsung a achevé son programme de rachat le 6 octobre, tandis que SK Hynix avait réalisé plus de 80 % des achats annoncés au 9 octobre. Leurs programmes cumulés représentaient 55 000 milliards de wons, soit environ 41 milliards de dollars.
Le problème immédiat dépasse donc un simple recul de l’enthousiasme pour l’IA. Les investisseurs étrangers vendent, les ménages ont réduit leur recours à l’emprunt et leurs liquidités en compte-titres, et deux grands acheteurs institutionnels approchent de la fin de leurs achats. Jusqu’à présent, les solides résultats n’ont pas suffi à inverser cette tendance.
La part des investisseurs étrangers a reculé même pendant le rallye
La part de Samsung détenue par des investisseurs étrangers est passée d’un sommet de 52,40 % atteint au début de 2026 à 46,38 % le 8 octobre, soit une baisse de 6,02 points de pourcentage. Elle est passée sous les 50 % en mars, a atteint la fourchette des 48 % en mai, puis celle des 47 % en juillet. Les retraits avaient donc déjà commencé alors que le marché dans son ensemble progressait encore.
SK Hynix a suivi une trajectoire similaire. Sa part étrangère a reculé de 54,64 % au début de l’année à 49,59 %, soit une baisse de 5,05 points de pourcentage. Le dernier chiffre était également inférieur de 6,82 points à son niveau de 56,41 % en 2024. Dans le secteur électrique et électronique du Kospi, les participations étrangères sont passées de 40,87 % en début d’année à 38,09 %.
Une autre estimation fait état de ventes nettes d’actions du Kospi par les investisseurs étrangers supérieures à 197 000 milliards de wons cette année. Ce chiffre et les retraits annoncés de 131 milliards de dollars ne doivent pas être considérés comme deux volumes de ventes indépendants ni additionnés : il faut harmoniser les devises, le périmètre des marchés et les périodes de mesure avant de les comparer.
La Bourse de Corée met à disposition les données sur les achats, les ventes et les achats nets des investisseurs dans son jeu de données sur les transactions des investisseurs. Sa notice de publication indique que les transactions de la séance régulière sont attendues après 15 h 45, et que les chiffres définitifs, incluant les transactions hors séance régulière, sont attendus après 20 h. Elle précise également que les informations peuvent comporter des erreurs ou être publiées avec retard. L’extrait de la page ne présente pas en lui-même le total annuel des retraits ; ce chiffre largement repris reste donc une compilation de données boursières.
Pourquoi ces deux entreprises pèsent autant
Les puces mémoire sont au cœur de l’histoire des investissements liés à l’IA en Corée. Les systèmes d’IA ont besoin de mémoire pour stocker et transférer les grandes quantités de données utilisées dans les calculs, en complément des processeurs qui les effectuent. Les investisseurs ont acheté des titres Samsung et SK Hynix pour profiter des dépenses consacrées à ces infrastructures.
La même concentration qui a contribué à la hausse du Kospi le rend désormais vulnérable aux doutes sur la demande de mémoire, la rentabilité et la durée du boom dans le secteur. Quand plus de la moitié d’un indice repose sur deux entreprises, les gains enregistrés ailleurs peinent à compenser les ventes de leurs titres.
Phillip Wool, responsable de la gestion de portefeuille chez Rayliant Global Advisors, a indiqué que son fonds réduisait son exposition à l’IA coréenne et détenait des positions plus faibles sur Samsung et SK Hynix que ne le laisseraient supposer leurs pondérations dans l’indice de référence. Il a décrit le défi auquel sont confrontés les investisseurs entrés tardivement sur le marché de la mémoire :
Le plus grand défi, selon moi, pour la plupart des investisseurs, en particulier ceux qui ne se sont intéressés que récemment à la Corée pour miser sur les puces mémoire, c’est que les gains faciles sur ce thème ont déjà été réalisés.
Hwang San-hae, analyste chez LS Securities, a relevé une autre source de pression : les investissements dans l’IA s’étendent au-delà de la mémoire, aux puces sur mesure, aux composants, aux équipements et à la cybersécurité. La Corée peut continuer de profiter des dépenses liées à l’IA, même si son indice de référence, dominé par la mémoire, attire moins de capitaux que les marchés regroupant une plus grande diversité d’activités.
Les rachats d’actions s’achèvent tandis que les résultats perdent de leur attrait
Samsung et SK Hynix ont été d’importants acheteurs de leurs propres actions. Ces achats peuvent soutenir la demande en absorbant les titres mis en vente, sans toutefois garantir une hausse des cours. Selon des chiffres de JPMorgan Chase cités dans des articles de presse, leurs programmes de rachat représentaient l’essentiel des quelque 23 milliards de dollars d’ordres d’achat sur le marché le mois précédent.
Le calendrier compte désormais. Des informations antérieures indiquaient que les deux programmes approchaient de leur terme. La mise à jour plus précise d’octobre indique que le programme de Samsung s’est achevé le 6 octobre et que celui de SK Hynix était réalisé à plus de 80 % au 9 octobre. La demande des entreprises est donc appelée à diminuer alors que les ventes des investisseurs étrangers se poursuivent.
Les investisseurs étrangers auraient vendu pour plus de 6 000 milliards de wons nets d’actions nationales du 6 au 8 octobre. Le 8 octobre, le Kospi a chuté de plus de 2 %, autour de 6 620 points, malgré la publication par Samsung de résultats préliminaires pour le troisième trimestre supérieurs aux attentes. L’action Samsung a également baissé, alors que le bénéfice d’exploitation trimestriel aurait été multiplié par près de neuf.
Une source chiffre le bénéfice d’exploitation trimestriel de Samsung à 107 000 milliards de wons, mais aucun communiqué officiel sur les résultats ne vient étayer ce montant ici. La conclusion la mieux étayée est plus limitée : une forte amélioration annoncée des résultats n’a pas empêché les ventes. Le rééquilibrage des ETF et l’échéance des options ont également été cités parmi les facteurs de pression le 8 octobre, ce qui rend cette séance plus complexe qu’un simple verdict sur les bénéfices.
Les ménages se replient après la chute estivale
Les investisseurs particuliers ont contribué à la hausse de 100 % du Kospi au premier semestre, selon les chiffres publiés. Depuis la chute de juillet, les indicateurs de leur capacité d’achat se sont dégradés. D’après les chiffres de l’Association coréenne des sociétés d’investissement financier cités dans des articles de presse, les encours de prêts sur marge s’élèvent à environ 33 000 milliards de wons, contre un pic de 38 600 milliards en juin.
La baisse est de 5 600 milliards de wons, soit environ 14,5 %. Les prêts sur marge permettent aux investisseurs d’acheter des actions avec de l’argent emprunté. Une diminution de l’endettement peut réduire les risques sur le marché, mais les remboursements peuvent aussi impliquer des ventes d’actions, ce qui réduit la demande pendant la phase d’ajustement.
Les liquidités détenues sur les comptes de courtage sont passées de près de 140 000 milliards de wons à environ 100 000 milliards, soit un recul d’environ 29 %. Ces soldes correspondent aux fonds conservés dans les comptes de courtage, y compris ceux qui pourraient être investis. Leur diminution ne permet pas de savoir précisément où les ménages ont transféré leur argent, mais elle indique une réserve de pouvoir d’achat immédiatement disponible plus faible.
Les articles de presse font état d’une baisse d’environ 70 % de la valeur des transactions, tandis qu’un article du 11 octobre parle de volumes de transactions. Ces mesures sont différentes : la valeur des transactions correspond généralement au montant échangé, tandis que le volume comptabilise les actions. Les deux indications témoignent d’un fort recul de l’activité, mais ces pourcentages ne doivent pas être considérés comme des mesures distinctes et confirmées de ces deux indicateurs.
Les fonds à effet de levier alimentent le débat sur la volatilité
Les efforts du gouvernement pour orienter l’épargne des ménages vers les actions nationales sont désormais au cœur du débat sur le retournement estival. Selon plusieurs articles de presse, les autorités de régulation ont accéléré le lancement de plus d’une douzaine d’ETF à effet de levier liés à des entreprises comme Samsung et SK Hynix. Le gouvernement du président Lee Jae Myung a ensuite organisé des réunions d’urgence, et les autorités ont pris des mesures pour limiter les investissements des particuliers dans ces produits.
Les ETF à effet de levier visent à amplifier les rendements quotidiens, souvent au moyen de produits dérivés et d’emprunts. Le Direxion Daily South Korea Bull 3X Shares, connu sous le nom de KORU, vise une performance quotidienne correspondant à trois fois celle de l’indice MSCI Korea, et non du Kospi. En raison de son rééquilibrage quotidien, son rendement sur plusieurs semaines ou mois n’est pas nécessairement égal à trois fois celui de l’indice sur la même période.
KORU aurait perdu environ 28 % en juin et plus de 61 % en juillet, tout en affichant encore une hausse de 43,72 % en 2026 au moment de la publication de cette information. Ces chiffres montrent qu’un fort rallye antérieur peut coexister avec de lourdes pertes ultérieures. La hausse annoncée de près de 8 % pendant la nuit, alors que le Kospi reculait d’environ 5 % à l’ouverture un lundi, concernait aussi des séances de négociation et des indices de référence différents.
Jung Eui-jung, président de l’Alliance coréenne des actionnaires, qui compte 64 000 membres, a critiqué le rôle du gouvernement dans l’élargissement de l’accès aux produits à effet de levier :
Ce qui est particulièrement ironique, c’est que le gouvernement affirme essayer de contenir la situation, alors que c’est lui-même qui a créé cette table de jeu.
L’économiste Steve Hanke a déclaré que l’indice de référence coréen était devenu plus volatil que le bitcoin, en s’appuyant sur un graphique qu’il a publié. En l’absence de précisions sur la période et la méthode de calcul du graphique, cette comparaison ne permet pas d’établir un classement général. Elle témoigne toutefois de l’intensité des inquiétudes suscitées par les fluctuations du marché.
Taïwan attire l’intérêt, mais a également subi des retraits
Le Taiex taïwanais a progressé de 70 % cette année, selon les chiffres publiés, et a dépassé le Kospi d’environ 23 points de pourcentage au dernier trimestre. Son rallye a également été plus large : environ 10 % des valeurs de l’indice ont au moins doublé, contre 4,7 % des composantes du Kospi. Selon cet indicateur, la part des titres ayant doublé à Taïwan est un peu plus de deux fois supérieure à celle observée en Corée.
Chun-Lai Wu, responsable de la répartition des actifs en Asie au sein du Chief Investment Office d’UBS Global Wealth Management, a indiqué que l’entreprise privilégiait Taïwan pour une exposition tactique à l’IA :
À ce stade, nous préférons exprimer notre exposition tactique à l’IA par le biais des actions taïwanaises, qui offrent un écosystème matériel technologique plus complet et bénéficient de solides plans de dépenses des grandes entreprises technologiques.
Cette préférence ne signifie pas que les investisseurs étrangers ont systématiquement acheté des actions taïwanaises. Les chiffres de LSEG cités dans un article du 11 août indiquent que Taïwan a enregistré 22,95 milliards de dollars de sorties nettes de capitaux étrangers en juillet, après environ 8 milliards en juin. La Corée du Sud a enregistré 6,26 milliards de dollars en juillet, son troisième mois consécutif de sorties.
Dans sept marchés asiatiques, les retraits nets ont atteint 25,48 milliards de dollars en juillet, soit un neuvième mois consécutif de ventes par les investisseurs étrangers. Taïwan et la Corée ont cumulé 29,21 milliards de dollars de retraits, davantage que le total net régional, car les entrées de capitaux dans d’autres marchés les ont partiellement compensés. L’Inde a reçu 2,12 milliards de dollars, la Thaïlande 1,46 milliard, l’Indonésie 88 millions et les Philippines 69 millions ; le Vietnam a enregistré environ 12 millions de dollars de sorties.
Le contraste oppose une préférence plus récente pour l’exposition plus large de Taïwan à l’IA à d’importantes ventes antérieures dans ce pays, plutôt qu’à un transfert continu de capitaux de la Corée vers Taïwan. Des analystes de BNP Paribas ont cité les inquiétudes liées aux prévisions de demande de puces, au remboursement des dettes et à l’annonce de Moonshot, en Chine, concernant des modèles d’IA peu coûteux. Herald van der Linde, de HSBC, a indiqué que la banque avait relevé l’Inde à « neutre » dans son allocation en Asie, les investisseurs cherchant à diversifier leurs placements.
Ce que les prochains résultats et chiffres de l’inflation peuvent révéler
Les perspectives de marché d’octobre désignent la semaine du 12 au 16 octobre comme un test : les résultats des entreprises peuvent-ils prendre le relais de la demande de rachats d’actions, en voie de tarissement ? Elles mentionnent la publication des indices des prix à la consommation et à la production aux États-Unis pour septembre, les prix du pétrole et les déclarations de la Réserve fédérale parmi les variables à court terme, sans préciser les heures de publication.
L’inflation américaine compte, car elle peut influencer les anticipations de taux d’intérêt et les rendements des obligations d’État. Des rendements plus élevés peuvent rendre les actions moins attrayantes que les obligations et modifier la valorisation des bénéfices futurs des entreprises. Kim Yu-mi, économiste chez Kiwoom Securities, a averti qu’un nouvel accès de tensions sur les prix pourrait raviver les inquiétudes liées à l’inflation et accentuer les fluctuations des rendements obligataires américains.
Les prévisions des entreprises restent solides, mais les investisseurs suivent leur évolution autant que leur niveau. IBK Securities prévoit une hausse de 243 % du bénéfice d’exploitation au troisième trimestre sur un an et de 6 % par rapport au trimestre précédent pour 151 entreprises du Kospi 200 disposant d’estimations. Les perspectives signalent néanmoins un ralentissement de la croissance après son pic du premier semestre.
Une forte hausse par rapport à une période de comparaison faible ne signifie pas nécessairement que les bénéfices accélèrent actuellement. Cela explique en partie pourquoi une croissance annuelle impressionnante peut ne pas suffire à attirer les acheteurs. Lee Jae-won, analyste chez Yuanta Securities Korea, a conseillé d’attendre des signes tangibles d’achats étrangers plutôt que de supposer que la dynamique des bénéfices inverserait les flux.
Les dates clés du retournement
Les ventes se sont étalées sur plusieurs mois, la part des investisseurs étrangers reculant avant le retournement le plus visible de l’indice. Cette chronologie montre également pourquoi les retraits régionaux de juillet et les comparaisons de marché d’octobre décrivent des phases différentes, et non des résultats contradictoires.
- Début 2026 : la part étrangère de Samsung a atteint 52,40 %, tandis que celle de SK Hynix s’élevait à 54,64 %.
- Fin mai : l’activité boursière en Corée a atteint le pic de référence par rapport auquel est mesurée la baisse ultérieure de 70 %.
- Juin : l’encours des prêts sur marge a culminé à 38 600 milliards de wons.
- Juillet : une forte baisse a affaibli la participation des particuliers ; les investisseurs étrangers ont retiré 6,26 milliards de dollars de Corée et 22,95 milliards de Taïwan.
- 6 octobre : le programme de rachat d’actions de Samsung a pris fin.
- 8 octobre : la part étrangère de Samsung s’élevait à 46,38 %, celle de SK Hynix à 49,59 %, et le Kospi a chuté de plus de 2 %, autour de 6 620 points.
- 9 octobre : SK Hynix avait réalisé plus de 80 % de son programme de rachat annoncé.
- Du 12 au 16 octobre : les perspectives de marché ont désigné les résultats des entreprises, les publications sur l’inflation américaine et les déclarations des responsables économiques comme les prochains tests.
Les avis divergent sur la question de savoir si l’ajustement de l’endettement est terminé. Nicholas Mugalli, analyste en recherche, a estimé que les investisseurs particuliers remboursaient leurs dettes sur marge et que les institutions jouaient un rôle plus important. Lale Akoner, analyste des marchés mondiaux chez eToro, a au contraire averti que la réduction de l’effet de levier pourrait entraîner de fortes fluctuations des valeurs technologiques et des semi-conducteurs pendant plusieurs mois.
Akoner a également mis en garde contre l’idée d’y voir l’effondrement de la thèse d’investissement dans l’IA. La Corée du Sud reste parmi les marchés les plus performants de 2026 grâce à ses gains antérieurs. En revanche, rien ne permet encore d’établir si de nouveaux achats des investisseurs institutionnels et étrangers peuvent absorber les ventes une fois les rachats d’actions des entreprises terminés.
Points clés
- Les retraits de capitaux étrangers des actions coréennes auraient atteint 131 milliards de dollars en 2026, tandis que la valeur des transactions a chuté d’environ 70 % par rapport à son pic de fin mai.
- Le Kospi a perdu 22 % au second semestre après avoir devancé les principaux indices au premier semestre.
- Samsung et SK Hynix représentent plus de la moitié de la pondération de l’indice, concentrant l’exposition au cycle des puces mémoire.
- Samsung a achevé son programme de rachat le 6 octobre ; celui de SK Hynix était réalisé à plus de 80 % au 9 octobre.
- Les prêts sur marge ont reculé d’environ 14,5 % par rapport à leur pic de juin et les liquidités en compte de courtage ont baissé d’environ 29 %.
- Taïwan offre une exposition plus large à l’IA, mais a également subi d’importants retraits de capitaux étrangers en juillet.
- Les prochains tests porteront sur la pérennité de la croissance des bénéfices, les achats effectifs des investisseurs étrangers et la capacité du marché à absorber les ventes sans le soutien important des rachats d’actions.