Des tests plus longs font grimper les prix sous l’effet de la demande en IA
Les entreprises taïwanaises de l’encapsulation et du test des semi-conducteurs augmentent leurs prix : les puces d’IA, toujours plus complexes, mobilisent les équipements de test plus longtemps, tandis que les groupes du cloud lancent davantage de processeurs sur mesure. Selon des acteurs du secteur, les hausses vont de 10 % à 30 %, certaines commandes urgentes de petits clients coûtant deux fois plus cher. Par ailleurs, ASE Technology Holding aurait relevé de plus de 20 % certains tarifs proposés pour l’encapsulation avancée, même si l’entreprise a refusé de commenter ces spéculations de marché.
Sommaire
- Des tests plus longs font grimper les prix sous l’effet de la demande en IA
- Les estimations de prix portent sur différentes parties du marché
- Pourquoi les puces plus complexes nécessitent davantage de tests
- Les clients de Sigurd paient pour réserver du temps d’équipement
- Les plans d’expansion révèlent à la fois la demande et les risques de livraison
- Le stockage et les liaisons optiques élargissent la vague de commandes
- KYEC et les fournisseurs d’interfaces misent sur des opportunités différentes
- ASE se prépare à une demande qui dépassera 2026
- Les étapes qui permettront d’évaluer la hausse des prix
- À retenir
La pression ne concerne pas seulement les processeurs graphiques. Le stockage d’entreprise, les communications optiques et les circuits intégrés spécifiques à une application, ou ASIC, apportent des commandes à de plus petites entreprises, tandis que les grands fournisseurs réservent davantage de capacités aux produits d’IA les plus exigeants. ASE, King Yuan Electronics (KYEC), Powertech Technology et Ardentec figurent parmi les bénéficiaires cités, aux côtés de Siliconware Precision Industries et d’autres entreprises taïwanaises de plus petite taille spécialisées dans l’encapsulation et le test.
Siliconware Precision Industries, connue sous le nom de SPIL, est une filiale d’ASE. Sigurd Microelectronics, spécialiste du test des puces, est une entreprise distincte dont les résultats donnent un aperçu détaillé de la poussée de la demande. Son chiffre d’affaires au troisième trimestre a atteint 6,172 milliards de dollars taïwanais (NT$), en hausse de 27 % sur un an, tandis que celui des neuf premiers mois s’est établi à 17,346 milliards de NT$, soit une progression de 21,2 %. La plupart des clients de Sigurd ont signé des accords de réservation de capacités d’au moins un an.
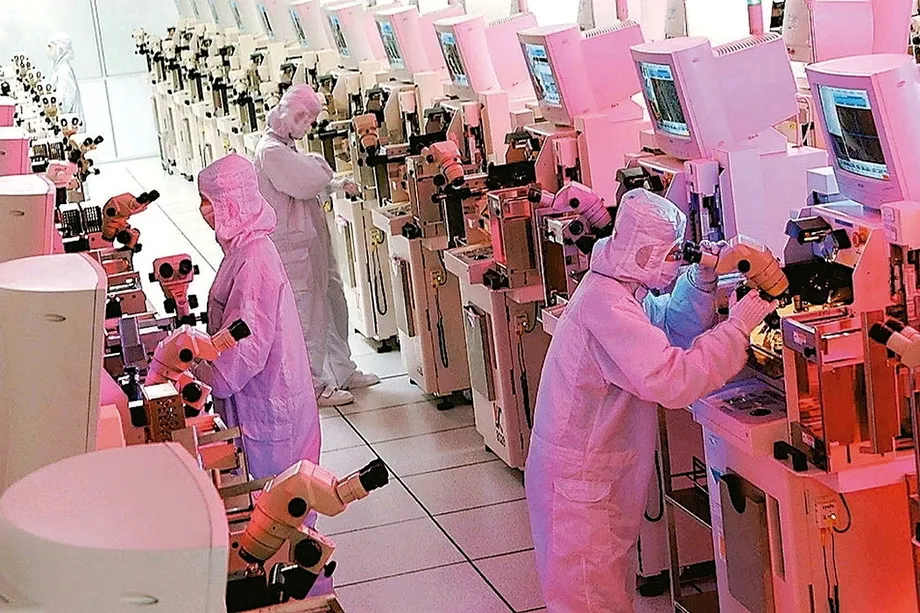
La principale contrainte tient au temps, et pas seulement au nombre de puces. Si chaque processeur nécessite un test plus long, un même équipement peut traiter moins de puces sur une période donnée. Les clients doivent alors réserver davantage d’heures d’équipement pour maintenir leurs livraisons. La hausse de la demande pour ces heures, conjuguée au renchérissement des matériaux et aux investissements importants dans les usines, renforce le pouvoir de négociation des fournisseurs d’encapsulation et de test.
Les estimations de prix portent sur différentes parties du marché
Les hausses rapportées ne doivent pas être considérées comme un tarif uniforme pour tout le secteur. Elles concernent des services, des clients et des périodes différents. La fourchette de 10 % à 30 % porte sur des négociations plus larges dans l’encapsulation et le test, tandis que les prix doublés concernent certaines commandes urgentes de petits clients. La hausse de plus de 20 % rapportée chez ASE porte sur des tarifs proposés pour l’encapsulation avancée, notamment le Chip on Wafer on Substrate (CoWoS) et le Fan Out Chip on Substrate (FoCoS).
Les prévisions de Morgan Stanley, rapportées le 29 octobre 2025, anticipaient une hausse de 5 % à 10 % des prix de l’encapsulation avancée en 2026. Elles présentaient cette augmentation à venir comme le premier cycle haussier des prix depuis la pénurie de semi-conducteurs pendant la pandémie, soutenu par la demande en IA, des capacités limitées et la hausse du coût de l’or, du cuivre et des substrats BT. Les substrats BT sont des matériaux isolants servant à soutenir et à connecter les puces à l’intérieur des boîtiers.
L’évaluation des prix d’ASE par Axtek, qui cite également Morgan Stanley, avance une fourchette plus large de 5 % à 20 % pour les hausses des tarifs d’encapsulation prévues pour début 2026. Elle estime que le taux d’utilisation des capacités d’ASE avoisinera 90 % en 2025 et désigne NVIDIA, AMD et Broadcom comme les principaux clients à l’origine de la demande en encapsulation avancée. Il s’agit de l’évaluation d’Axtek, et non d’une annonce tarifaire d’ASE.
Les différences entre les chiffres peuvent refléter l’évolution des négociations ou la composition des produits concernés, mais aucune ventilation publique des contrats ne permet de les réconcilier. ASE ayant refusé de commenter les dernières spéculations, la hausse rapportée de plus de 20 % ne peut pas non plus être présentée comme un changement de prix confirmé pour l’ensemble de ses clients.
Pourquoi les puces plus complexes nécessitent davantage de tests
Le prix de vente d’une puce ne détermine pas automatiquement la durée de son test. Les processeurs d’IA ont généralement davantage de cœurs de calcul, plus de connexions électriques, des besoins en énergie plus importants et des interfaces de données plus exigeantes. Ces caractéristiques imposent davantage de contrôles pour vérifier que la puce fonctionne correctement dans les conditions prévues.
Les tests protègent aussi d’autres composants coûteux. Un processeur défectueux qui passe à l’étape de l’encapsulation avancée peut entraîner des pertes qui dépassent son seul coût et potentiellement rendre inutilisables le boîtier et la mémoire à large bande passante (HBM) associés. Les clients ont donc intérêt à investir davantage dans les tests avant encapsulation, les tests de résistance et les contrôles du produit fini.
Deux activités distinctes en bénéficient. Les prestataires de services comme Sigurd et KYEC vendent des capacités de test. Des fournisseurs comme Chunghwa Precision Test Tech, connue sous le nom de CHT, fournissent des cartes de test, des cartes de charge et d’autres interfaces reliant les puces aux machines de test. Les puces plus exigeantes peuvent nécessiter à la fois davantage de temps machine et des interfaces repensées. La hausse du chiffre d’affaires de ces entreprises reflète donc des activités différentes, et non une seule opportunité liée à l’IA qui serait interchangeable.
Les clients de Sigurd paient pour réserver du temps d’équipement
Sigurd a confirmé que ses tarifs de test augmentaient. Des clients du secteur de la mémoire ont également proposé de payer plus cher pour réserver des capacités, signe que la pénurie s’étend au-delà des seuls processeurs d’IA. La mémoire représente environ 10 % du chiffre d’affaires de Sigurd. Selon les informations disponibles, cette activité a progressé d’environ 30 %, un chiffre distinct de la hausse de 32 % rapportée pour le troisième trimestre.
L’IA, les processeurs centraux, les processeurs graphiques, les ASIC et la photonique sur silicium ont représenté ensemble 24 % du chiffre d’affaires de Sigurd au premier semestre, contre 20 % l’année précédente. Il s’agit d’une hausse de quatre points de pourcentage. L’entreprise vise une proportion supérieure à 30 % l’année suivante. Cette catégorie est plus large que les seules puces d’IA : elle ne doit donc pas être présentée comme la part de chiffre d’affaires provenant exclusivement de l’IA.
Au troisième trimestre, le chiffre d’affaires de Sigurd issu des puces d’IA, de calcul haute performance et d’interconnexion rapide a progressé d’environ 40 % sur un an. Outre les accords d’au moins un an, certains clients réservent des capacités au moyen d’équipements dédiés. Ces arrangements transforment les pénuries immédiates en engagements de plus longue durée, même si leurs prix et les modalités détaillées des contrats n’ont pas été divulgués.
La demande concerne aussi les processeurs avancés pour smartphones, les puces pour satellites, les produits de réseau à haut débit et les condensateurs au silicium. Cette diversité donne à Sigurd plusieurs sources de commandes, mais oblige l’entreprise à tenir compte de besoins concurrents dans ses décisions d’expansion, au lieu d’ajouter simplement des machines identiques pour une seule catégorie de processeurs d’IA.
Les plans d’expansion révèlent à la fois la demande et les risques de livraison
Sigurd a acheté sa deuxième usine de Hukou en février et lancé la production de masse en juillet. Les informations divergent sur la date à laquelle environ 40 % de sa capacité est devenue disponible : l’une situe ce jalon en août, tandis qu’une autre indique qu’environ 40 % de l’usine était en activité en octobre. L’entreprise prévoit d’atteindre sa pleine capacité l’année suivante, les accords avec les clients couvrant déjà la production prévue.
En mai, Sigurd a relevé de 2,822 milliards de NT$ son plan annuel de dépenses d’investissement, portant son total à 8,8 milliards de NT$, soit environ 48 % de plus que prévu initialement. Sa filiale Sigurd UTC a augmenté séparément de 2 milliards de NT$ ses investissements pour développer ses capacités de test destinées à des clients américains du secteur des processeurs centraux et graphiques. De nouvelles hausses restent possibles si les négociations avec d’autres grands clients débouchent sur des besoins urgents.
Taiwan Star, société du groupe, ou STAr Technologies, illustre une autre contrainte. Son chiffre d’affaires au troisième trimestre a baissé parce que les plaquettes de silicium de ses clients, fabriquées selon des procédés de 2 et 3 nanomètres, sont arrivées en retard. Les livraisons initialement attendues au troisième trimestre ont été reportées au quatrième. Même une entreprise de test disposant d’équipements prêts ne peut pas traiter des plaquettes qui ne sont pas encore arrivées.
Les informations divergent sur le montant des investissements de Taiwan Star. Un résumé fait état d’une hausse des dépenses d’investissement, de 5,6 à 7,7 milliards de NT$. Le compte rendu détaillé indique en revanche que l’entreprise a ajouté 7,7 milliards de NT$ en septembre aux 5,6 milliards déjà approuvés, ce qui porterait le total à 13,3 milliards de NT$. L’écart entre ces montants est considérable et les informations rapportées ne permettent pas de déterminer le chiffre exact.
Le calcul haute performance représente environ la moitié du chiffre d’affaires de Taiwan Star. L’entreprise a achevé la qualification de produits N2 et lancé la production d’un boîtier fan-out ball grid array de 55 par 55 ainsi que de procédés de bumping pour la photonique sur silicium. La qualification signifie qu’un procédé a satisfait aux contrôles exigés pour le produit d’un client ; elle ne permet pas, à elle seule, de déterminer le volume ou le calendrier des livraisons à venir.
Le stockage et les liaisons optiques élargissent la vague de commandes
Orient Semiconductor Electronics, connue sous le nom d’OSE, Greatek Electronics et Sigurd reçoivent des commandes dans le stockage d’entreprise sur disques SSD, les communications optiques et les ASIC. L’activité de semi-conducteurs d’OSE se concentre sur l’encapsulation et le test de mémoire flash NAND. À mesure que les applications d’inférence en IA se développent, la demande de stockage d’entreprise devient une nouvelle source d’activité, en plus des opportunités créées lorsque de grands fournisseurs réorientent leurs capacités vers des produits avancés pour l’IA.
Les ajustements tarifaires d’OSE commenceraient à contribuer à ses résultats à partir du troisième trimestre. L’entreprise développe également l’encapsulation hybride, qui associe le câblage filaire aux connexions par puce retournée (flip chip), ainsi que la technologie système en boîtier, qui réunit plusieurs composants dans un même boîtier. Ces approches élargissent la gamme de produits que l’entreprise peut prendre en charge.
Les communications optiques constituent une autre source de croissance mesurable. Yeh Tsan lien, directeur général de Sigurd, indique que l’entreprise investit depuis plus de 20 ans dans les technologies de transmission rapide et prévoit de multiplier son chiffre d’affaires dans les communications optiques en 2027. Ses services couvrent les circuits intégrés électroniques, les circuits intégrés photoniques, les moteurs optiques et les sources laser ; plus de 100 machines servent au test des puces électroniques et photoniques.
La photonique sur silicium utilise des signaux optiques pour transmettre des données par des connexions qui impliquent aussi des composants électroniques. Au sein du groupe, Taiwan Star s’occupe des bosses de connexion (bumps) et de l’encapsulation, tandis que Sigurd réalise les tests optiques et électriques sur plaquette, les tests de moteurs optiques et les tests de modules. Cette répartition montre que l’expansion de l’IA génère aussi du travail dans la transmission des données, et pas seulement dans le calcul.
KYEC et les fournisseurs d’interfaces misent sur des opportunités différentes
KYEC a déclaré un chiffre d’affaires de 4,08 milliards de NT$ en août, en hausse de 31,6 % sur un an, et de 29,404 milliards de NT$ pour les huit premiers mois, soit une progression de 35,5 %. Son budget annuel d’investissement a été relevé de 39,372 à 50 milliards de NT$, soit une augmentation d’environ 27 %, principalement destinée aux équipements de test et aux capacités des usines.
Selon des attentes du marché citées dans un compte rendu du 6 octobre 2026, les activités liées à l’IA pourraient représenter plus de 70 % du chiffre d’affaires de KYEC en 2026. Il s’agit d’une prévision et non d’un résultat confirmé. KYEC est exposée aux processeurs graphiques, aux ASIC pour l’IA et aux puces de calcul haute performance ; la disponibilité des équipements et la durée des tests sont donc déterminantes pour sa capacité à accepter davantage de commandes.
CHT intervient à une autre étape de la chaîne du test. Son chiffre d’affaires de septembre a atteint 247 millions de NT$, en hausse de 33,6 % sur un an, tandis que celui du troisième trimestre s’est établi à 711 millions de NT$, soit une progression de 27,9 %. L’entreprise prévoit d’augmenter sa capacité totale d’au moins 50 %, et de nouveaux projets d’ASIC devraient entrer en production en volume en 2027. Des cartes de test pour la photonique sur silicium ont déjà été livrées à des clients américains.
Pour CHT, le calendrier des projets des clients et les spécifications des interfaces sont des variables majeures. Pour KYEC et Sigurd, le taux d’utilisation des machines et le coût des nouveaux équipements installés sont des préoccupations plus directes. La hausse du chiffre d’affaires de ces trois entreprises ne permet pas de conclure que leurs marges bénéficiaires évolueront de la même manière.
ASE se prépare à une demande qui dépassera 2026
Les plans de dépenses d’ASE témoignent d’une pénurie que les entreprises ne s’attendent pas à résorber immédiatement. Ses dépenses d’investissement se sont élevées à 5,3 milliards de dollars américains en 2025 et son budget pour 2026 atteint 8,5 milliards de dollars, soit une hausse d’environ 60 %. ASE et SPIL ont environ 15 projets d’usines en cours pour répondre à la demande attendue à partir de 2029-2030 et au-delà.
Tien Wu, directeur de l’exploitation d’ASE, a présenté l’IA comme le moteur de l’expansion des capacités, avec une demande qui s’étend des centres de données à l’électronique automobile et aux robots humanoïdes. Décrivant l’effort d’expansion du groupe, il a déclaré :
mobiliser tous les moyens
Selon les estimations du marché, l’offre de CoWoS reste inférieure à la demande de 15 % à 20 %, malgré l’expansion de Taiwan Semiconductor Manufacturing Company. ASE reçoit davantage de commandes pour l’encapsulation sur substrat et le sondage de puces, et développe ses capacités en FoCoS. Ces services interviennent à des étapes différentes de la production : la hausse des activités sous-traitées ne signifie donc pas que chaque fournisseur réalise l’ensemble du processus d’encapsulation.
Selon les projections rapportées, les capacités mensuelles concernées d’ASE atteindraient environ 20 000 plaquettes d’ici à la fin de 2026, puis 40 000 à 60 000 d’ici à la fin de 2027. Les estimations haute et basse correspondent à deux à trois fois le niveau de 2026. Le chiffre d’affaires de sa plateforme d’encapsulation avancée de premier plan, connue sous le nom de LEAP, devrait doubler pour dépasser 7 milliards de dollars en 2027. Il s’agit de projections, et non de résultats d’expansion déjà obtenus.
Les étapes qui permettront d’évaluer la hausse des prix
La chronologie distingue les prévisions antérieures des informations opérationnelles ultérieures et des objectifs d’investissement. Elle montre aussi pourquoi il faut évaluer les perspectives de hausse des prix au regard des livraisons d’équipements, des expéditions aux clients et des calendriers d’ouverture des usines.
- Troisième trimestre 2025 : le taux d’utilisation des capacités d’ASE atteint environ 90 %, selon le compte rendu de l’analyse de Morgan Stanley.
- 29 octobre 2025 : les prévisions rapportées de Morgan Stanley anticipent une hausse de 5 % à 10 % des prix de l’encapsulation avancée en 2026.
- Début 2026 : Axtek évoque des hausses possibles de 5 % à 20 % des tarifs d’encapsulation d’ASE, en citant Morgan Stanley.
- 6 octobre 2026 : un compte rendu du secteur du test détaille la croissance du chiffre d’affaires, les investissements de KYEC et les perspectives des projets d’ASIC.
- Fin 2026 : les capacités mensuelles concernées d’ASE devraient atteindre environ 20 000 plaquettes.
- 2027 : Sigurd prévoit une forte croissance des communications optiques, CHT s’attend à ce que de nouveaux projets d’ASIC atteignent la production en volume et le chiffre d’affaires de LEAP chez ASE devrait dépasser 7 milliards de dollars.
- À partir de 2029-2030 : les projets d’usines d’ASE et de SPIL doivent répondre à la demande attendue.
La question reste de savoir quelle part des hausses de prix se traduira par des bénéfices supplémentaires. Les matériaux, l’électricité, les nouvelles installations et l’amortissement des équipements coûtent eux aussi davantage. Des retards dans l’arrivée des plaquettes peuvent différer le chiffre d’affaires, même lorsque les clients veulent réserver des capacités. Aucun barème complet de prix par client ni aucune mesure sectorielle des capacités, réconciliée de manière indépendante, n’a été publié. Les affirmations selon lesquelles il s’agirait de la plus forte hausse des prix de l’histoire restent donc des descriptions du secteur, et non un record statistique établi.
À retenir
- Les hausses rapportées des tarifs d’encapsulation et de test vont de 10 % à 30 %, certaines commandes urgentes de petits clients coûtant deux fois plus cher.
- ASE aurait relevé de plus de 20 % certains tarifs proposés pour l’encapsulation avancée, mais a refusé de commenter ces spéculations.
- Les tests plus longs des puces d’IA réduisent le nombre de puces que les équipements existants peuvent traiter.
- Les clients de Sigurd réservent des capacités au moyen d’accords d’au moins un an et, dans certains cas, d’équipements dédiés.
- Le stockage, les communications optiques et les processeurs sur mesure étendent la demande au-delà des grands fournisseurs d’accélérateurs d’IA.
- Le budget d’investissement d’ASE pour 2026 s’élève à 8,5 milliards de dollars, contre 5,3 milliards en 2025.
- Les bénéfices futurs dépendront de la mise en service des équipements, des calendriers de livraison aux clients et de la capacité des hausses de prix à compenser l’augmentation des coûts.