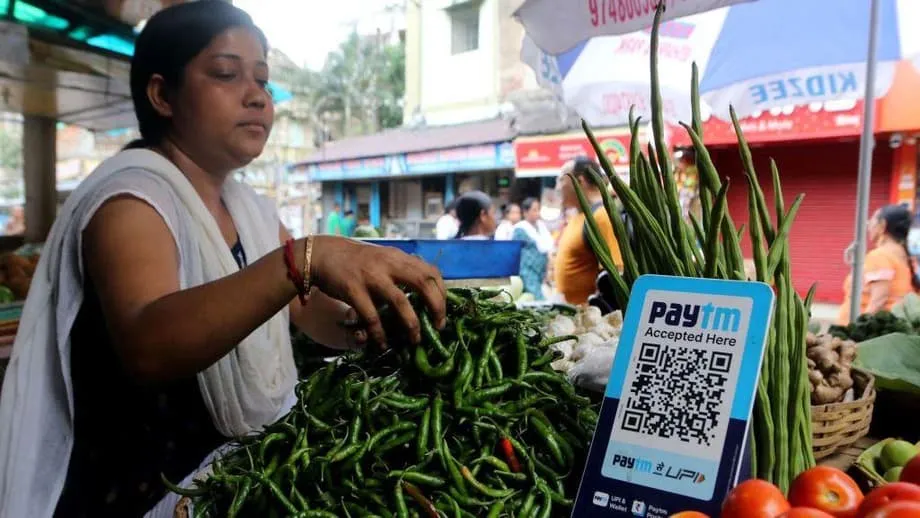
De nouveaux frais pour certains paiements UPI
L’Inde instaure une commission d’interchange (MDR) sur certains paiements effectués via l’Unified Payments Interface (UPI), le réseau de paiement instantané utilisé par des centaines de millions de personnes. À partir du 15 octobre 2026, les entreprises paieront des frais de 0,4 % lorsque les clients utiliseront UPI pour certains paiements auprès de commerçants supérieurs à 2 000 roupies, soit environ 21 dollars.
Sommaire
- De nouveaux frais pour certains paiements UPI
- Quels paiements resteront gratuits ?
- Pourquoi instaurer une MDR après des années d’UPI gratuit ?
- Pourquoi les commerçants craignent un retour aux espèces
- Les distributeurs de carburant réclament une exemption spéciale
- Les plateformes d’investissement alertent sur un autre problème
- Le gouvernement affirme que les clients ne paieront pas les frais
- L’opposition s’interroge sur qui paiera
- Ce que révèlent les données sur les transactions
- Et maintenant ?
- À retenir
Les frais seront plafonnés à 300 roupies par transaction. Au taux standard, un paiement de 2 000 roupies entraînerait des frais d’environ 8 roupies, tandis qu’un paiement de 10 000 roupies coûterait 40 roupies au commerçant. Le plafond de 300 roupies s’appliquera aux transactions de 75 000 roupies ou plus.
Les clients ne seront pas facturés directement et les entreprises ne pourront pas ajouter la MDR à la facture. Les frais seront répartis entre les banques, les prestataires de services de paiement, les sociétés acquéreuses et la National Payments Corporation of India, qui exploite UPI.
Cette mesure marque un changement majeur pour un système présenté depuis des années comme gratuit, instantané et accessible. Elle a aussi ouvert un débat plus large sur la répartition du coût des infrastructures à l’origine de l’essor des paiements numériques en Inde.
Quels paiements resteront gratuits ?
La nouvelle règle ne s’applique pas à toutes les transactions UPI. Les transferts entre particuliers resteront gratuits, quel que soit le montant envoyé. Les paiements aux commerçants d’un montant inférieur ou égal à 2 000 roupies resteront également gratuits, tout comme ceux couverts par le dispositif de MDR nul pour les petits commerçants.
Les paiements par QR code auprès de petits commerçants en zones rurales et semi-urbaines ne seront pas concernés. Selon la presse spécialisée, la NPCI définit, dans le nouveau dispositif, les petits commerçants comme les entreprises qui reçoivent jusqu’à 1 lakh de roupies par mois via des QR codes UPI.
Le gouvernement affirme qu’environ 96 % des transactions entre particuliers et commerçants ne seront pas concernées. Ce chiffre inclut les paiements sous le seuil et les transactions effectuées par des commerçants bénéficiant des dispositifs de gratuité.
Certains secteurs seront soumis à des frais fixes plutôt qu’au taux de 0,4 %. Les paiements de plus de 2 000 roupies dans les secteurs du carburant, des chemins de fer, des télécommunications, de l’assurance et des intrants agricoles entraîneront des frais fixes de 5 roupies. Selon les informations publiées, le taux applicable aux transactions sur les marchés des capitaux sera bien inférieur, à 0,02 %, compte tenu de la valeur élevée de nombreux paiements dans cette catégorie.
Pourquoi instaurer une MDR après des années d’UPI gratuit ?
Lancé en 2016, UPI est rapidement devenu un élément central du commerce quotidien en Inde. Les clients peuvent payer en scannant un QR code ou en sélectionnant un contact dans une application mobile, l’argent étant transféré presque instantanément d’un compte bancaire à l’autre.
Le réseau permet de régler des achats dans les étals de rue, les taxis, les supermarchés, les hôpitaux et les commerces en ligne. Il a également contribué à intégrer davantage de transactions à l’économie formelle, où les paiements sont plus faciles à enregistrer et à rapprocher que les ventes en espèces.
Jusqu’à présent, les banques, les entreprises technologiques et le gouvernement ont assumé une grande partie des coûts d’entretien et de développement du réseau. Le gouvernement a également utilisé des fonds publics pour financer des incitations visant à encourager les banques et les sociétés de paiement à maintenir la gratuité des petits paiements UPI.
Les responsables affirment que la nouvelle MDR contribuera à assurer la viabilité financière du réseau. Le ministère des Finances a présenté ces frais comme une rémunération des services de traitement des paiements, et non comme une taxe perçue par l’État. Les fonds devraient financer les investissements dans les infrastructures de paiement, la fiabilité, l’innovation et la cybersécurité.
Le comité de pilotage d’UPI a fixé le taux à 40 points de base, soit 0,4 %. Selon les estimations du secteur, ces frais pourraient générer jusqu’à 16 000 crores de roupies de recettes annuelles pour les acteurs du réseau de paiement, même si le montant réel dépendra du volume des transactions et des exemptions.
Pourquoi les commerçants craignent un retour aux espèces
Les associations de commerçants estiment que la charge financière pourrait être plus lourde que ne le laisse penser le taux affiché, en particulier pour les entreprises aux marges faibles. Un commerçant vendant un article de grande valeur pourrait devoir payer les frais même si la vente ne lui rapporte que peu de bénéfices.
Kumar Rajagopalan, directeur général de la Retailers Association of India, a déclaré que cette mesure pourrait compromettre des années de progrès dans l’adoption des paiements numériques.
Pendant la période des fêtes, une grande partie des transactions dépasse le seuil de 2 000 roupies. Dès lors que des frais s’appliquent aux paiements numériques, les espèces deviennent la solution de facilité.
Les commerçants s’inquiètent particulièrement du calendrier. Les frais doivent entrer en vigueur peu avant Diwali, l’une des périodes de shopping les plus intenses en Inde. Les achats de vêtements, d’électronique, de bijoux et d’articles ménagers dépassent souvent le nouveau seuil, ce qui pourrait entraîner de nombreuses transactions soumises à la MDR pour les commerçants.
Certains commerçants disent qu’ils pourraient demander à leurs clients de régler en espèces les achats les plus importants. D’autres pourraient limiter les paiements UPI ou ajuster indirectement leurs prix, même si les règles leur interdisent formellement de répercuter ces frais sous la forme d’un supplément distinct.
Le risque est plus grand pour les petites entreprises, qui ont un accès limité au crédit et peu de marge pour absorber de nouvelles dépenses. Les espèces évitent aussi les frais de traitement des paiements, mais comportent leurs propres risques, notamment des coûts de gestion, le vol et des registres de transactions moins fiables.
Les distributeurs de carburant réclament une exemption spéciale
Les exploitants de stations-service ont formulé l’une des objections sectorielles les plus vives. L’All India Petroleum Dealers Association a demandé au ministre des Finances de l’Union de supprimer la MDR pour tous les paiements UPI dans les points de vente de carburant, quel que soit le montant de la transaction.
Les distributeurs de carburant expliquent que leurs revenus reposent sur des marges fixes par litre plutôt que sur un pourcentage du montant total de la vente. Un client qui achète davantage de carburant augmente donc la valeur de la transaction sans accroître proportionnellement le bénéfice du distributeur.
L’association affirme que les commissions des distributeurs n’ont pas été révisées depuis octobre 2017, tandis que les coûts de l’électricité, des salaires et de la mise en conformité ont augmenté. Même des frais fixes de 5 roupies pourraient représenter une dépense récurrente importante pour les stations qui traitent des milliers de paiements numériques par jour. Des frais de 0,4 % coûteraient encore plus cher.
Les distributeurs ont demandé une exemption totale ou une exemption spécifique pour les paiements de carburant supérieurs à 2 000 roupies. Ils font valoir que le client reçoit le même carburant qu’il paie en espèces, par carte ou via UPI et que le mode de paiement ne devrait donc pas réduire leur marge fixe.
Les plateformes d’investissement alertent sur un autre problème
Les courtiers en ligne, les plateformes de fonds communs de placement et les conseillers en investissement estiment que les règles pourraient entraîner des coûts inhabituels, car l’argent transféré sur un compte d’investissement ne donne pas toujours lieu immédiatement à une vente ou à une activité génératrice de frais.
Par exemple, un investisseur peut transférer 1 lakh de roupies sur un compte de courtage sans utiliser les fonds. Si le courtier doit payer une MDR de 0,02 % ou un autre taux applicable sur ce transfert, il supporte un coût sans percevoir de commission sur une transaction.
Le fondateur de Zerodha, Nithin Kamath, a fait valoir que les transferts vers le compte de courtage d’un client s’apparentent davantage à des paiements entre particuliers qu’à des achats classiques auprès d’un commerçant. Il a aussi rappelé que la réglementation oblige les courtiers à restituer à intervalles réguliers les fonds inutilisés de leurs clients. Ceux-ci peuvent alors renvoyer l’argent via UPI, ce qui entraîne des coûts répétés sans nouvelle activité commerciale.
Deepak Shenoy, fondateur de CapitalMind, a averti que les frais proportionnels pourraient être particulièrement difficiles à supporter pour les fonds communs de placement à bas coût. Un fonds dont le ratio de frais annuel est très faible pourrait payer davantage en frais de paiement qu’il ne gagne sur un placement à court terme financé par UPI.
Des représentants du secteur ont proposé un taux plus bas, assorti d’un plafond réduit, ou des frais fixes de 2 roupies ou moins pour les transactions d’investissement. Selon eux, un tel modèle protégerait les produits à faible marge tout en procurant des revenus aux prestataires de paiement.
Le gouvernement affirme que les clients ne paieront pas les frais
Le ministère des Finances a insisté sur le fait qu’UPI reste gratuit pour les consommateurs. Il affirme que la MDR ne concernera qu’une part limitée des transactions chez les commerçants et que les entreprises ne pourront pas répercuter directement ces frais.
Le ministère a également rejeté les affirmations selon lesquelles la décision aurait été prise sous pression étrangère. Dans un communiqué officiel, il a indiqué que la politique indienne concernant UPI est définie de manière indépendante, afin de bâtir un réseau de paiements numériques durable, inclusif et abordable.
Les partisans de la mesure estiment que le dispositif actuel dissimule le véritable coût d’UPI. Lorsque l’argent public finance les incitations aux paiements, les contribuables financent un service largement utilisé par les grandes entreprises comme par les petits commerces. Selon eux, un modèle tarifaire lié au marché ferait davantage supporter les coûts aux entreprises qui tirent le plus grand bénéfice des transactions numériques.
Bipin Preet Singh, directeur général de MobiKwik, a déclaré que le passage des subventions publiques à un modèle tarifaire pourrait réduire la charge des contribuables tout en faisant peser les coûts des paiements sur les entreprises qui bénéficient du réseau.
Lorsque les subventions versées pour UPI sont financées par l’État, leur montant sort de la poche des contribuables. Passer à un mécanisme de tarification lié au marché supprime cette charge fiscale et fait directement supporter les coûts aux grandes entreprises qui bénéficient d’UPI.
L’opposition s’interroge sur qui paiera
Les critiques politiques portent principalement sur l’écart entre la règle officielle et ses effets probables sur le marché. Rahul Gandhi, dirigeant du Congrès, a affirmé que les commerçants pourraient finir par récupérer ces coûts en augmentant les prix, même si les clients ne se voient pas facturer de frais UPI distincts.
Rahul Gandhi a également souligné que les transactions de montant élevé représentent une faible part du nombre total de paiements, mais une part bien plus importante des sommes transitant par UPI. Selon lui, un groupe restreint de transactions pourrait néanmoins avoir des conséquences sur les prix dans des secteurs importants.
Le gouvernement conteste cette interprétation et affirme que les frais s’appliquent aux commerçants, et non aux utilisateurs ordinaires. Il a également indiqué que la mesure avait été envisagée il y a plusieurs années et qu’elle ne serait pas retirée.
Le débat dépasse donc désormais la question technique de la MDR. Il porte sur le statut des infrastructures de paiement numérique : service public, réseau commercial ou combinaison des deux.
Ce que révèlent les données sur les transactions
L’ampleur d’UPI explique pourquoi même des frais modestes ont suscité autant d’attention. En août, le réseau a traité un nombre record de 24,51 milliards de transactions, pour un montant total de 29 820 milliards de roupies, selon les données de la NPCI.
La plupart de ces paiements sont de faible montant et resteront gratuits. La valeur des paiements de montant plus élevé auprès des commerçants est toutefois considérable. De faibles frais proportionnels sur une transaction importante peuvent rapidement dépasser le coût des moyens de paiement traditionnels, en particulier pour les entreprises qui négociaient auparavant des frais fixes.
Le nouveau système pourrait également modifier les comportements d’une manière difficile à mesurer. Les clients pourraient fractionner leurs achats en paiements plus petits pour rester sous le seuil, les commerçants pourraient les inciter à privilégier les virements bancaires ou les espèces, et les plateformes d’investissement pourraient les orienter vers la banque en ligne ou des ordres de paiement récurrents.
Les prestataires de paiement affirment que la fiabilité des réseaux, la lutte contre la fraude et la cybersécurité nécessitent des dépenses constantes. Les commerçants rétorquent que l’adoption plus large des paiements numériques a déjà profité aux banques, aux plateformes et au gouvernement, tandis que les petites entreprises sont désormais appelées à financer la prochaine étape du développement.
Et maintenant ?
Le premier test aura lieu lorsque les frais entreront en vigueur pendant la période des achats des fêtes. Les stations-service, les commerçants, les plateformes d’investissement et les autres entreprises concernées devront décider si elles absorbent la dépense, modifient leurs pratiques de paiement ou réclament des exemptions.
Les organisations professionnelles devraient réclamer des règles distinctes en fonction des marges et de la finalité des paiements. Des frais fixes pourraient convenir au carburant et à l’assurance, tandis que les plateformes d’investissement pourraient demander un plafond plus bas. La promesse du gouvernement de ne pas facturer directement les clients dépendra également du contrôle de l’application des règles et de la possibilité que les entreprises augmentent leurs prix par d’autres moyens.
Il est peu probable qu’UPI perde son rôle central dans les paiements en Inde, puisque la plupart des transactions quotidiennes resteront gratuites. La nouvelle MDR pourrait néanmoins influer sur la manière dont les entreprises gèrent les achats importants et dont le réseau est financé. Sa réussite dépendra de sa capacité à générer suffisamment de revenus pour soutenir le système sans inciter les commerçants ou les clients à revenir aux espèces.
À retenir
- À partir du 15 octobre 2026, une MDR de 0,4 % s’appliquera à certains paiements UPI auprès de commerçants supérieurs à 2 000 roupies.
- Les frais seront plafonnés à 300 roupies par transaction et seront payés par les entreprises, pas directement par les clients.
- Les transferts entre particuliers et la plupart des paiements de faible montant chez les commerçants resteront gratuits.
- Les paiements de plus de 2 000 roupies dans les secteurs du carburant, des chemins de fer, des télécommunications, de l’assurance et des intrants agricoles seront généralement soumis à des frais fixes de 5 roupies.
- Les commerçants et les exploitants de stations-service craignent que ces frais ne réduisent leurs marges et n’encouragent les paiements en espèces.
- Les courtiers et les plateformes d’investissement affirment que la MDR pourrait entraîner des coûts lorsque les clients transfèrent de l’argent sans effectuer de transaction.
- Le gouvernement affirme que les recettes financeront l’exploitation d’UPI, les infrastructures, l’innovation et la cybersécurité.