Le rebond du yen perd de son élan après le soutien officiel
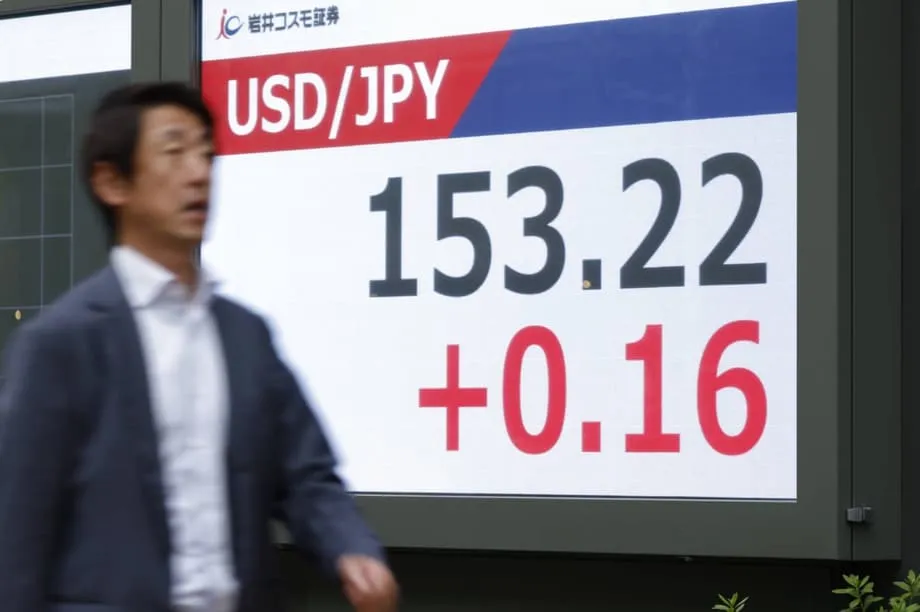
Le yen a rendu environ la moitié des gains réalisés grâce à une rare intervention conjointe du Japon et des États-Unis sur le marché des changes, ravivant les inquiétudes quant au caractère peut-être temporaire du répit apporté par les achats officiels. La devise a reculé de 1 % face au dollar lundi, clôturant à 159,29, soit la plus mauvaise performance des principales devises du G10.
Sommaire
- Le rebond du yen perd de son élan après le soutien officiel
- Pourquoi les effets de l’intervention s’estompent
- Les taux d’intérêt restent le principal facteur de pression
- Les opérateurs gardent le seuil de 160 en ligne de mire
- Comment la politique et les marchés influencent les choix du Japon
- Les autres banques centrales complètent le tableau des devises
- Les conséquences de la baisse du yen pour les ménages et les entreprises
- Les prochains éléments à surveiller
- En résumé
Ce repli a une forte portée psychologique pour les cambistes. Après l’intervention des autorités, le yen était monté à un plus haut de trois mois, près de 155,20, mais il est depuis revenu vers le seuil de 160. Les opérateurs surveillent désormais les signes indiquant que Tokyo et Washington pourraient intervenir de nouveau si la baisse s’accélère.
Le dernier mouvement illustre aussi les limites d’une intervention lorsque les forces économiques qui pèsent sur une devise restent à l’œuvre. Acheter des yens peut réduire temporairement l’offre de la devise sur le marché, mais ne suffit pas à combler l’écart de taux d’intérêt entre le Japon et les États-Unis ni à modifier les anticipations des investisseurs quant à l’orientation future de la politique monétaire.
Pourquoi les effets de l’intervention s’estompent
Le Japon et les États-Unis sont intervenus après que le yen a atteint 163,99 pour un dollar, un niveau associé à sa position la plus faible depuis environ quatre décennies. L’opération a brièvement modifié le comportement du marché. Les spéculateurs ont réduit leurs importantes positions contre le yen, et la devise s’est nettement redressée.
Cette réaction s’est depuis affaiblie. Les opérateurs semblent tester la volonté des autorités de puiser davantage dans leurs réserves pour défendre la devise. Une intervention sur le marché des changes est plus efficace lorsqu’elle s’accompagne d’un changement clair de politique, d’une action coordonnée entre grandes économies ou d’une évolution des perspectives de taux. En l’absence de ces conditions, les investisseurs peuvent considérer un rebond comme une occasion de reconstituer leurs positions vendeuses sur le yen.
Les positions vendeuses sont des opérations conçues pour tirer profit de la baisse d’une devise. Les données d’un organisme de réglementation américain montrent que les spéculateurs ont réduit de 8,865 milliards de dollars leur position nette baissière sur le yen au cours de la semaine close le 4 août, qui s’établissait alors à 3,604 milliards de dollars. L’ampleur de cette réduction suggère que l’intervention a entraîné un ajustement rapide, sans toutefois montrer que les opérateurs ont abandonné leur vision à plus long terme.
Les taux d’intérêt restent le principal facteur de pression
La faiblesse du yen est étroitement liée à l’écart entre les taux d’intérêt japonais et américains. Les investisseurs empruntent souvent dans une devise dont le coût de financement est faible, comme le yen, pour acheter des actifs libellés dans des devises offrant des rendements plus élevés. Cette stratégie, appelée « carry trade », peut exercer une pression durable sur le yen.
La Banque du Japon a commencé à s’éloigner de sa longue période de politique monétaire extrêmement accommodante, mais les marchés ne savent toujours pas à quel rythme les taux vont augmenter. Selon des données de marché citées dans l’analyse, les opérateurs n’intègrent qu’une probabilité légèrement supérieure à 50 % d’une hausse des taux lors d’une prochaine réunion de la Banque du Japon.
Une hausse des taux pourrait soutenir le yen en rendant les actifs japonais plus attractifs et en réduisant le rendement des emprunts en yens. Son effet pourrait toutefois rester limité si la Réserve fédérale américaine maintient des taux élevés ou si les investisseurs doutent que les responsables japonais puissent resserrer régulièrement leur politique monétaire. Les pressions politiques visant à soutenir le marché obligataire japonais compliquent également les décisions de la Banque du Japon.
Les rendements et les cours des obligations d’État japonaises influent sur le coût de l’emprunt dans l’ensemble de l’économie. Une hausse rapide des rendements pourrait peser sur les finances publiques et renchérir le financement des entreprises et des ménages. Cette préoccupation pourrait inciter les responsables politiques à avancer prudemment, même si la faiblesse du yen fait augmenter le coût des importations.
Les opérateurs gardent le seuil de 160 en ligne de mire
Le yen s’est stabilisé autour de 158,93 pour un dollar lors des échanges de mardi en Asie, en partie grâce à une activité réduite pendant la fermeture des marchés japonais pour un jour férié. Ce modeste redressement n’a guère effacé les pertes de lundi, et la devise restait très en dessous de son plus haut atteint après l’intervention.
Des stratèges de marché ont averti qu’un retour à 160 ce mois-ci constituait un risque réel, même si la Banque du Japon relevait ses taux par la suite et que la Réserve fédérale laissait sa politique inchangée. Le franchissement de ce seuil pourrait accentuer la pression sur Tokyo, surtout si la baisse du yen renchérit l’énergie, l’alimentation et d’autres biens importés.
L’intervention a aussi un coût. Le Japon doit utiliser ses réserves en devises pour acheter des yens, et une opération de grande ampleur peut revenir cher si le marché continue d’évoluer à l’encontre des autorités. Des interventions répétées risquent de perdre en efficacité si les opérateurs concluent que les autorités défendent un taux de change précis plutôt que de réagir à des conditions de marché désordonnées.
Comment la politique et les marchés influencent les choix du Japon
Les autorités japonaises privilégient nettement les avertissements adressés aux marchés avant de revenir à une intervention directe. Les déclarations de responsables des finances publiques indiquant qu’ils surveillent de près le yen peuvent décourager la spéculation sans engager immédiatement des fonds publics. Les échanges avec Washington comptent également, car une action conjointe a plus de poids qu’une opération menée par le seul Japon.
Les États-Unis se sont historiquement montrés prudents à l’égard des interventions sur les marchés des changes, surtout lorsqu’elles peuvent être perçues comme une tentative d’obtenir un avantage commercial. Une coopération indique donc que la baisse du yen est devenue une préoccupation pour la stabilité financière et l’inflation, et qu’il ne s’agit pas simplement d’améliorer la compétitivité des exportations japonaises.
Même une action coordonnée ne peut garantir un retournement durable. Le marché continuera de se concentrer sur les perspectives de taux de la Banque du Japon, les données américaines sur l’inflation, les rendements des bons du Trésor et la vigueur du dollar. Chacun de ces facteurs peut rapidement modifier l’équilibre entre pressions acheteuses et vendeuses.
Les autres banques centrales complètent le tableau des devises
Le recul du yen s’inscrit dans un contexte où les autres grandes banques centrales retiennent elles aussi l’attention. Le dollar australien a récemment atteint un plus haut de huit semaines avant une décision de politique monétaire de la Banque de réserve d’Australie. La RBA devrait maintenir son taux directeur inchangé, les investisseurs cherchant à savoir si les responsables laisseront la porte ouverte à une nouvelle hausse en cas de persistance de l’inflation.
La devise australienne peut profiter des anticipations de taux d’intérêt durablement élevés. Elle est également sensible à l’appétit mondial pour le risque, aux cours des matières premières et à l’évolution de la situation en Asie. Un dollar australien ferme peut accentuer l’impression de faiblesse du yen lorsque les devises sont comparées au sein du groupe G10.
Le dollar américain est resté globalement stable face à ses principaux homologues, les opérateurs évaluant l’inflation, les prix de l’énergie et les risques géopolitiques. Les investisseurs se préparaient également à la publication des chiffres des prix à la consommation, des prix à la production et des ventes au détail, susceptibles d’influencer les anticipations concernant la Réserve fédérale. Des rendements américains plus élevés tendent à soutenir le dollar face au yen, tandis que des signes de ralentissement de l’inflation pourraient réduire cet avantage.
L’aversion au risque est un autre facteur. Les tensions au Moyen-Orient ont stimulé la demande d’actifs traditionnellement considérés comme des valeurs refuges, notamment le dollar, l’or et le franc suisse. Le yen peut lui aussi jouer ce rôle en période de tensions sur les marchés, mais ses faibles taux d’intérêt et la dépendance de l’économie japonaise aux importations d’énergie peuvent limiter ce soutien.
Les conséquences de la baisse du yen pour les ménages et les entreprises
Un yen plus faible aide les exportateurs japonais en augmentant la valeur en monnaie nationale de leurs revenus réalisés à l’étranger. Il peut également rendre les produits japonais plus compétitifs à l’international et profiter aux entreprises qui perçoivent des revenus en dollars ou en euros.
En contrepartie, les importations coûtent plus cher. Le Japon dépend fortement des approvisionnements étrangers en carburant, denrées alimentaires, matériaux industriels et biens de consommation. Lorsque le yen baisse, les entreprises font souvent face à une hausse de leurs coûts, qu’elles peuvent répercuter sur les ménages. Cette pression est particulièrement sensible lorsque les salaires ne progressent pas au même rythme que le coût de la vie.
Pour les investisseurs étrangers, la baisse du yen peut réduire le rendement des actions et obligations japonaises une fois celui-ci converti en dollars ou dans une autre devise nationale. Certains investisseurs peuvent couvrir leur exposition au risque de change, tandis que d’autres peuvent réduire leurs positions s’ils anticipent de nouvelles pertes.
Les prochains éléments à surveiller
La suite des échanges dépendra de la capacité du yen à se stabiliser sous les 160 ou de son éventuel nouveau recul vers son récent plus bas. Les autorités pourraient réagir en fonction de la vitesse du mouvement, de la volatilité et du risque de voir les conditions de marché se dégrader. Une baisse progressive peut être plus difficile à contrer qu’une brusque envolée, car elle laisse davantage de temps aux investisseurs pour reconstituer leurs positions.
Les marchés surveilleront également les signaux de la Banque du Japon. Un engagement clair en faveur d’une hausse des taux pourrait donner au yen des bases plus solides que l’intervention à elle seule. Un message prudent, notamment s’il met l’accent sur les tensions sur le marché obligataire, pourrait laisser les opérateurs penser que la devise restera sous pression.
Les chiffres de l’inflation américaine et les communications de la Réserve fédérale seront tout aussi importants. Une hausse des rendements des bons du Trésor creuserait l’écart de taux et pourrait attirer davantage de capitaux vers le dollar. Des données moins élevées pourraient réduire ce soutien et offrir un répit temporaire à la devise japonaise.
Les événements des dernières semaines ont rappelé une leçon bien connue sur les marchés des changes. L’action des pouvoirs publics peut provoquer un mouvement brutal, mais les tendances durables des devises dépendent généralement de la politique monétaire, de la croissance économique, des flux de capitaux et de la confiance des investisseurs. Le repli du yen montre que les opérateurs mettent de nouveau ces fondamentaux à l’épreuve.
En résumé
- Le yen a reculé de 1 % à 159,29 pour un dollar lundi, signant la plus mauvaise performance parmi les devises du G10.
- Le Japon et les États-Unis sont intervenus après que le yen a atteint 163,99 pour un dollar.
- La devise a abandonné environ la moitié de son rebond lié à l’intervention.
- Les spéculateurs ont fortement réduit leurs positions baissières sur le yen, mais les opérateurs pourraient les reconstituer.
- Les marchés n’intègrent qu’une probabilité légèrement supérieure à 50 % d’une hausse prochaine des taux par la Banque du Japon.
- Le seuil de 160, les rendements américains, les données sur l’inflation et les avertissements officiels sont des indicateurs clés pour les marchés.