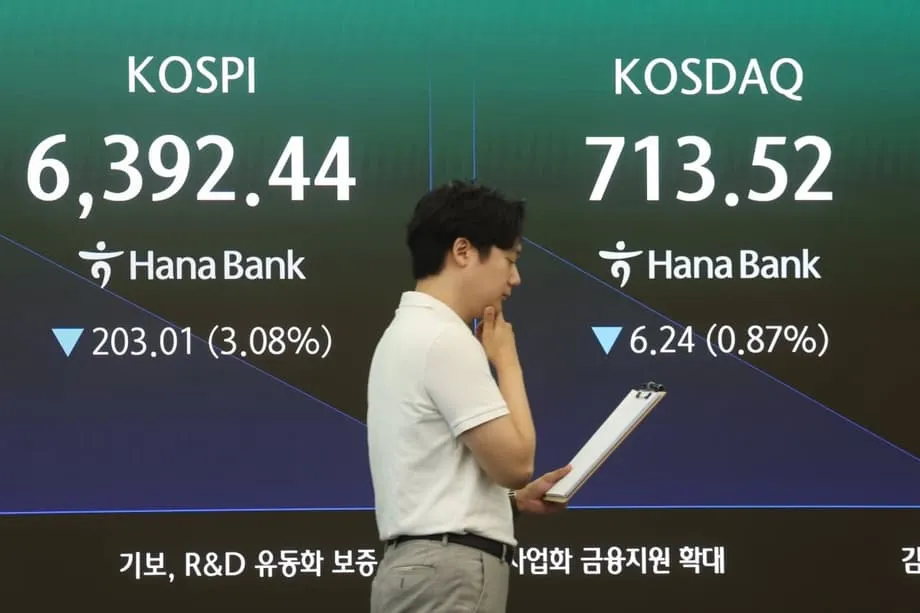
Comprendre les turbulences sur les marchés sud-coréens
Les autorités financières sud-coréennes s'apprêtent à imposer des contrôles plus stricts aux fonds négociés en Bourse (ETF) à effet de levier, très risqués et liés à une seule action, après que de nombreux investisseurs particuliers ont subi de lourdes pertes lors d'une forte correction des marchés. Lancés fin mai, ces produits permettaient de miser sur des entreprises comme Samsung Electronics et SK Hynix en visant le double de leur rendement quotidien. Les investisseurs particuliers ont rapidement injecté 14 000 milliards de wons dans ces instruments, tandis que les investisseurs étrangers n'y ont investi qu'environ 2 000 milliards de wons.
Sommaire
- Comprendre les turbulences sur les marchés sud-coréens
- Fonctionnement des ETF à effet de levier liés à une seule action
- Ampleur des pertes des investisseurs particuliers
- Excuses du gouvernement et pressions politiques
- Mesures réglementaires déjà en vigueur
- Propositions de pouvoirs réglementaires d'urgence
- Des répercussions au-delà des investisseurs particuliers
- Enseignements plus larges sur l'effet de levier et la structure des marchés
- À retenir
L'indice Kospi a ensuite chuté de près de 35 % en un mois, les valeurs du secteur des puces reculant après avoir atteint des records en juin. Les produits conçus pour répliquer deux fois la variation quotidienne de l'action SK Hynix ont perdu plus de 80 % depuis leur pic du 23 juin. Le produit équivalent lié à Samsung Electronics a reculé de près de 75 % depuis son plus haut du 3 juin.
Le ministre des Finances, Koo Yun-cheol, a présenté ses excuses lors d'une séance parlementaire, après que des députés ont critiqué le lancement rapide de ces produits. Le président de la Commission des services financiers, Lee Eog-weon, a déclaré à l'Assemblée nationale que les autorités envisageaient de réserver leur accès aux investisseurs professionnels et de réduire le levier, actuellement fixé à deux fois, car il amplifie la volatilité.
Fonctionnement des ETF à effet de levier liés à une seule action
Contrairement aux ETF classiques, qui répliquent des paniers diversifiés d'actions, ces produits utilisent des produits dérivés pour amplifier l'exposition au cours d'une seule entreprise. Ils visent à générer le double du rendement quotidien de l'action sous-jacente. Comme le levier est réinitialisé chaque jour, les rendements sur une période plus longue peuvent s'écarter fortement d'un simple multiple de la performance de l'action, en raison des effets de composition pendant les périodes de volatilité.
Lorsqu'une action grimpe de 30 %, puis recule de 23,1 % pour revenir à son niveau initial, un investisseur détenant l'action retrouve sa mise de départ. Une version à effet de levier deux fois perd 46,2 % lors de la baisse et termine nettement en dessous de son niveau initial. Ce mécanisme de réinitialisation quotidienne explique pourquoi de nombreux détenteurs ont perdu bien davantage que prévu lorsque la hausse s'est inversée.
Ampleur des pertes des investisseurs particuliers
Les investisseurs particuliers qui ont acheté ces produits près des sommets de juin ont subi des appels de marge et des liquidations forcées, qui ont accentué les pressions à la vente. Selon les estimations, les pertes totales des particuliers sur les ETF à effet de levier liés à une seule action pourraient atteindre 56 000 milliards de wons. Un investisseur aurait perdu plus de 2,1 milliards de wons sur une position de 5 milliards de wons dans un produit lié à SK Hynix. Les dépôts de garantie détenus par les investisseurs ont diminué de 21 210 milliards de wons en un peu plus d'un mois, signe d'une capacité réduite à effectuer de nouveaux achats.
Les effets sur l'ensemble du marché ont notamment pris la forme de plusieurs coupe-circuits et du déclenchement de mécanismes « sidecar », qui suspendent les transactions programmées. Le Kospi a chuté jusqu'à 12,6 % en séance lors d'une journée, avant de clôturer en baisse de 6 %.
Excuses du gouvernement et pressions politiques
Le vice-Premier ministre Koo Yun-cheol a assumé sa responsabilité lors d'une audition parlementaire. Le président de la Commission des services financiers, Lee Eog-weon, a regretté que ces produits aient accru la volatilité des marchés. Des députés de l'opposition comme de la majorité se sont demandé si leur lancement avait eu lieu sous des pressions extérieures et si les mesures de protection des investisseurs avaient été suffisamment étudiées avant leur mise en Bourse.
Comme le levier de deux fois est trop élevé, le réduire contribuerait probablement à atténuer la volatilité.
Lee Eog-weon a tenu ces propos en évoquant d'éventuelles modifications législatives. Le chef de la politique présidentielle, Kim Yong-beom, a défendu la décision initiale, faisant valoir que les particuliers investissent activement dans de nombreux produits dérivés et que les deux fabricants de puces représentent une part importante du marché. Ses détracteurs ont rejeté cette explication et réclamé que les responsables rendent des comptes.
Mesures réglementaires déjà en vigueur
Les autorités ont relevé de 10 à 30 millions de wons le dépôt en espèces minimum requis pour négocier ces produits, et porté le lot minimum de une à 20 actions. Ces deux mesures sont entrées en vigueur le 31 juillet. Il est désormais proposé de plafonner à 20 % de l'ensemble du portefeuille des investisseurs particuliers leurs positions à effet de levier. Parmi les autres exigences envisagées figurent des formations obligatoires plus longues et des exercices de simulation de trading avant toute participation.
Le volume des échanges sur les produits concernés a chuté de 75,5 % le premier jour d'application des nouvelles règles sur les dépôts. Leur part dans le volume total des transactions sur le Kospi est passée d'une moyenne de 33,8 % en juillet à 6,4 %.
Propositions de pouvoirs réglementaires d'urgence
Les autorités élaborent des amendements qui leur permettraient de s'affranchir des assemblées de porteurs de parts et de réduire directement le levier de deux à 1,5, voire à une fois, en cas de volatilité extrême. Cette évolution s'inspire du cadre hongkongais de levier flexible, mais accorderait aux autorités un pouvoir d'intervention proactive, au lieu de s'en remettre à la discrétion des gestionnaires de fonds. Les responsables étudient également un levier variable que les gestionnaires d'actifs pourraient ajuster entre une et deux fois en fonction des conditions de marché.
Les acteurs des marchés réclament des définitions juridiques claires des critères de déclenchement des mesures d'urgence, des procédures de notification et des possibilités de sortie pour les investisseurs déjà présents, afin de préserver la prévisibilité. Les analystes s'attendent à ce que la forte volatilité se poursuive jusqu'à la mise en œuvre des mesures, à la mi-août.
Des répercussions au-delà des investisseurs particuliers
Le repli a également touché les établissements financiers. OK Savings Bank, la deuxième banque d'épargne du pays, a fait état de pertes liées à des placements dans les mêmes produits à effet de levier. Certains investisseurs particuliers ont reporté leurs opérations sur les marchés étrangers : les achats nets d'actions américaines ont atteint 4,67 milliards de dollars en juillet, soit leur plus forte hausse mensuelle depuis janvier. Le seul produit Direxion Daily Semiconductor Bull 3X Shares a enregistré 3,77 milliards de dollars d'achats nets de la part d'investisseurs coréens.
Ces positions à l'étranger ont elles aussi baissé : la valeur des avoirs des particuliers coréens en actions américaines a diminué de 33,7 milliards de dollars entre fin mai et fin juillet, malgré les entrées nettes de capitaux.
Enseignements plus larges sur l'effet de levier et la structure des marchés
Cet épisode montre comment les produits à effet de levier réinitialisé quotidiennement, associés aux emprunts sur marge, peuvent accélérer aussi bien les hausses que les baisses. Les ventes forcées consécutives aux appels de marge ont accentué les pressions à la baisse dès que les cours ont commencé à reculer. Le poids important de Samsung Electronics et de SK Hynix dans le Kospi, ces deux entreprises représentant près de la moitié de la capitalisation boursière de l'indice, a concentré les risques dans un seul secteur et amplifié la correction lorsque le sentiment du marché a changé.
Les débats de fond ont remis à l'ordre du jour la décote coréenne (« Korea Discount ») et la nécessité d'améliorer la gouvernance des entreprises et de diversifier davantage l'industrie afin de réduire l'exposition à un secteur unique.
À retenir
- Les ETF à effet de levier liés à une seule action et répliquant Samsung Electronics et SK Hynix ont été lancés fin mai et ont attiré 14 000 milliards de wons d'achats de la part des particuliers.
- De nombreux produits ont perdu entre 75 et 80 % de leur valeur après une baisse de près de 35 % du Kospi en un mois.
- Le ministre des Finances Koo Yun-cheol a présenté ses excuses au Parlement pour le lancement de ces produits sans évaluation suffisante des risques.
- Les autorités ont relevé le dépôt minimum à 30 millions de wons, porté les lots à 20 actions et proposé de plafonner les positions à 20 % du portefeuille.
- Les amendements à l'étude permettraient aux autorités de réduire le levier en cas d'urgence sans l'accord des porteurs de parts.
- Les investisseurs particuliers ont accru leurs achats d'ETF américains à effet de levier, alors que les restrictions se durcissent sur le marché intérieur.
- La réinitialisation quotidienne du levier et les appels de marge ont amplifié les pertes au-delà d'une simple exposition deux fois supérieure lors de la liquidation.