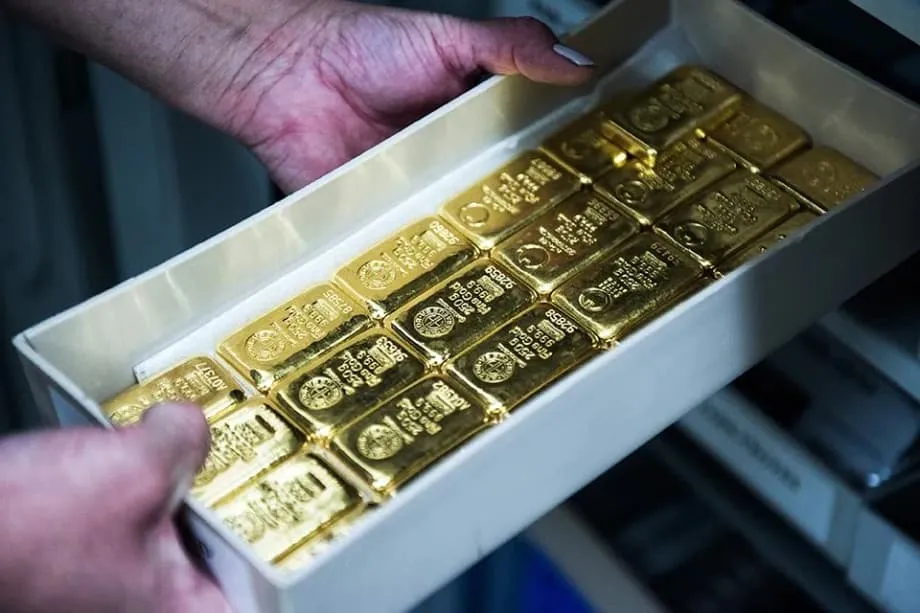
Le coup d’envoi : Hong Kong prend de l’avance avec le lancement d’un système de compensation en juillet
Hong Kong est en passe de prendre une longueur d’avance décisive dans la course acharnée pour devenir le premier centre asiatique de négoce de l’or. La ville prévoit de lancer d’ici juillet un système public de compensation de l’or, une étape fondamentale pour créer la liquidité nécessaire à son influence sur les cours régionaux. Ce calendrier concret place Hong Kong plusieurs longueurs devant Singapour, qui a annoncé des ambitions similaires, sans toutefois s’engager publiquement sur une date précise pour le lancement de son propre mécanisme de compensation.
Sommaire
- Le coup d’envoi : Hong Kong prend de l’avance avec le lancement d’un système de compensation en juillet
- Poser les bases : coffres, raffineries et rémunérations en hausse
- Les grandes banques mondiales et l’essor des marchés à terme
- Singapour réagit : la forteresse du stockage en Asie
- La stratégie officielle de Singapour : quatre piliers et un calendrier prudent
- Défier Londres : la dimension géopolitique de l’or
- Deux pôles, deux trajectoires : une puissance commerciale face à un géant de la conservation
- À retenir
Un système de compensation joue le rôle d’intermédiaire financier qui garantit le règlement des transactions, écartant ainsi le risque qu’une partie ne livre pas après la conclusion d’un accord. En centralisant cette fonction au sein d’un organisme public, Hong Kong entend réduire le risque de contrepartie et uniformiser les règles des transactions, afin de faire de la ville un lieu plus sûr et plus prévisible pour les échanges de grandes quantités d’or.
Le lancement prévu intervient à un moment bien choisi. Le ralentissement saisonnier de la demande d’or durant l’été devrait laisser aux participants une marge suffisante pour constituer des stocks de métal et tester la nouvelle infrastructure sans subir la pression d’une période de forte agitation des marchés. Le mécanisme pourra aussi s’appuyer sur les importants volumes d’or qui transitent déjà par Hong Kong pour répondre à la demande de la Chine continentale, premier consommateur mondial de ce métal précieux.
Les observateurs du secteur ont relevé l’empressement des autorités hongkongaises. Adrian Ash, directeur de la recherche chez BullionVault, une plateforme en ligne de négoce et de stockage de métaux précieux, a livré une analyse sans détour de la situation.
Si Hong Kong et Singapour sont en compétition pour créer un système de compensation, les autorités hongkongaises semblent très déterminées à l’emporter.
Cette détermination répond à un impératif stratégique plus large. Ces derniers mois, les deux villes ont fait avancer leurs projets pour tirer parti d’une forte demande mondiale et grignoter la domination de longue date de Londres sur le négoce mondial de l’or. La longue hausse des cours de l’or a peut-être quelque peu marqué le pas après le déclenchement de la guerre au Moyen-Orient, mais de nombreuses banques restent optimistes à long terme pour ce métal, prisé des investisseurs comme réserve de valeur alternative lorsque les incertitudes géopolitiques s’accentuent.
La rivalité entre les deux places financières asiatiques s’est intensifiée, les deux gouvernements reconnaissant que le contrôle des mécanismes de fixation des prix des matières premières revêt une importance stratégique qui dépasse largement les profits immédiats du négoce. Les métaux précieux sont à la fois des matières premières industrielles, des véhicules d’investissement et des réserves monétaires, ce qui en fait un pilier singulier de tout écosystème financier. Pour Hong Kong, le système de compensation n’est pas une simple mise à niveau technique, mais une étape fondamentale vers la création d’un environnement complet de négoce de l’or.
Poser les bases : coffres, raffineries et rémunérations en hausse
Derrière le système de compensation se trouve une infrastructure physique en pleine expansion, destinée à faire de Hong Kong un centre complet du négoce de l’or. SF Holding, le plus grand groupe chinois de livraison express, prévoit d’ouvrir cette année un coffre-fort près de l’aéroport de la ville, ajoutant une capacité de stockage essentielle pour accompagner la hausse des flux commerciaux. Dans un autre signe de confiance notable, Point Gold International, un important affineur chinois, a annoncé investir 150 millions de dollars pour agrandir ses bureaux à Hong Kong et y ajouter une unité de production qui doit entrer en activité cette année.
La ville accueille déjà plusieurs affineurs établis, dont Heraeus et Metalor Precious Metals Hong Kong. Cette base industrielle contraste nettement avec celle de Singapour, qui ne compte actuellement qu’une seule raffinerie produisant de l’or répondant à la norme sectorielle London Good Delivery. Bernard Sin, directeur régional pour la Grande Chine chez le négociant et affineur MKS PAMP SA, qui a récemment développé ses activités à Hong Kong, a souligné l’étendue de la chaîne d’approvisionnement de la ville.
Hong Kong compte des raffineries, des fabricants de bijoux, des usines et des sociétés minières. C’est une porte d’entrée vers l’Asie du Nord : la Chine continentale, le Japon et la Corée.
La concurrence pour attirer les talents s’est exacerbée avec l’expansion du secteur. Les négociants en métaux précieux obtiennent des rémunérations plus élevées, et les banques établies rivalisent activement avec les entreprises de la fintech et les sociétés de courtage pour recruter des professionnels expérimentés. La pression sur le marché du travail témoigne d’une confiance réelle dans la capacité des volumes de transactions à justifier les investissements en capital humain. De nouveaux acteurs du numérique, comme Matrixdock, cherchent eux aussi à recruter dans la région, tandis que des sociétés de courtage chinoises, dont HGNH International Futures, mettent en place des équipes dédiées au négoce des métaux précieux à Hong Kong.
Le gouvernement de Hong Kong dispose actuellement d’une capacité de stockage d’environ 150 tonnes à l’aéroport, mais le volume total des espaces de stockage commerciaux dans la ville n’a pas été rendu public. Ce manque de transparence laisse planer une incertitude sur la capacité physique totale, même si les acteurs du secteur doutent peu que les opérateurs privés développent rapidement leurs installations si les volumes compensés justifient les dépenses d’investissement.
Les grandes banques mondiales et l’essor des marchés à terme
La participation des grandes banques mondiales spécialisées dans le négoce de l’or est indispensable à la réussite de tout système de compensation. Hong Kong et Singapour ont toutes deux progressé de manière significative sur ce front. JPMorgan Chase, UBS Group et Citigroup soutiennent activement les projets des deux villes, tandis que des banques locales participent dans leurs marchés respectifs. À Hong Kong, les banques chinoises ont développé leurs équipes dédiées à l’or ou sont en train de les étoffer, reflet d’une impulsion soutenue par l’État pour approfondir la liquidité du marché.
Pour autant, les infrastructures et la participation des banques ne suffisent pas à garantir une influence sur la fixation des prix. Une place financière mature a aussi besoin d’un marché à terme solide, où les participants peuvent se couvrir contre le risque de variation des prix, établir des références en temps réel et attirer les capitaux spéculatifs. L’ampleur et l’activité du marché des actions hongkongais, combinées aux efforts récents pour renforcer les flux financiers réciproques avec la Chine continentale, confèrent à la région administrative spéciale un avantage distinctif pour développer les produits à terme indispensables à une véritable influence sur les prix régionaux. Les marchés à terme apportent des liquidités supplémentaires en permettant aux mineurs, aux bijoutiers et aux investisseurs institutionnels de fixer leurs prix plusieurs mois à l’avance, ce qui réduit leur exposition aux variations volatiles des cours au comptant.
L’importance des contrats à terme dépasse la simple spéculation. Pour un bijoutier de Shenzhen ou un dirigeant de société minière à Perth, la possibilité de fixer un prix de vente six mois à l’avance apporte une stabilité propice à la planification des activités. En l’absence de marchés à terme liquides, le marché au comptant devient à lui seul un terrain risqué, dominé par les flux à court terme. En développant ces capacités sur les produits dérivés parallèlement à son système de compensation, Hong Kong espère attirer les capitaux institutionnels qui permettent de créer des marchés profonds et résilients.
Singapour réagit : la forteresse du stockage en Asie
Alors que Hong Kong développe ses infrastructures de négoce et de compensation, Singapour se forge une réputation de coffre-fort de l’Asie. La cité-État peut actuellement entreposer au moins 2 200 tonnes d’or dans deux installations privées hautement sécurisées. The Reserve en détient environ 500 tonnes, tandis que Le Freeport, un dépôt parfois surnommé le Fort Knox asiatique, en abrite au moins 1 700. Lincoln Ng, directeur général de Le Freeport, a indiqué que la demande de stockage d’or avait régulièrement augmenté ces dernières années.
Les espaces de stockage en sous-sol, généralement privilégiés pour les lingots en raison de leur sécurité renforcée et de leur capacité de charge supérieure, sont presque entièrement occupés.
Cette situation de quasi-saturation souligne l’atout immédiat de Singapour : la ville est déjà une destination de confiance pour la préservation des patrimoines physiques. Les investisseurs la considèrent de plus en plus comme un lieu privilégié pour stocker leurs actifs, une préférence fondée sur sa stabilité politique, la solidité de son système financier et la primauté du droit. Cet attrait s’est révélé particulièrement fort auprès des propriétaires d’or méfiants vis-à-vis de l’influence politique sur Hong Kong. Ces derniers mois, Singapour a même pris en garde une partie de l’or transféré depuis Dubaï en raison du conflit militaire régional. Les données officielles font état d’importations record depuis les Émirats arabes unis en mars et en avril.
La stratégie officielle de Singapour : quatre piliers et un calendrier prudent
L’Autorité monétaire de Singapour n’est pas restée inactive. En janvier 2026, la banque centrale a créé un groupe de travail sur le développement du marché de l’or avec la Singapore Bullion Market Association. L’initiative s’articule autour de quatre piliers : élargir l’offre de produits liés à l’or sur les marchés de capitaux, mettre en place un système de compensation et de règlement fiable, renforcer les normes applicables aux coffres et à la logistique, et étudier des services de stockage destinés aux banques centrales étrangères et aux entités souveraines.
Le groupe de travail de la MAS doit encore régler d’importantes questions de normes techniques. Les gros lingots d’environ 12,4 kilogrammes constituent la norme institutionnelle privilégiée à Londres, tandis que les lingotins d’un kilogramme dominent les marchés asiatiques de détail et de gros. Tout système de compensation visant à relier ces deux marchés devra prendre en charge les deux formats sans difficulté, afin que les banques internationales et les affineurs locaux puissent régler leurs transactions sans coûts de conversion excessifs.
Chee Hong Tat, vice-président de la MAS et également ministre du Développement national, a comparé le projet à la plantation d’arbres plutôt qu’à un pari sur les fluctuations des prix à court terme.
Avec le temps, si vous investissez judicieusement dans les bons domaines, vous développez l’écosystème ; les arbres grandissent alors et portent leurs fruits.
Chee a reconnu le récent accord de coopération conclu par Hong Kong avec la Bourse de l’or de Shanghai, mais a écarté l’idée qu’une seule ville puisse l’emporter. Il a souligné que les segments de marché ne sont pas tout à fait identiques, ce qui laisse aux deux villes la possibilité de coexister et de développer leurs services respectifs. Ses propos faisaient écho à ceux du Premier ministre singapourien Lawrence Wong, qui avait déclaré lors d’une récente visite officielle à Hong Kong que la coopération entre les deux places financières asiatiques favoriserait la croissance et la résilience de chacune.
La stratégie singapourienne mise délibérément sur la réputation de neutralité de la cité-État et l’excellence de sa réglementation. La sûreté et la sécurité sont des critères essentiels pour les banques centrales qui évaluent les lieux où conserver leurs actifs, et Singapour considère ces qualités comme des avantages concurrentiels naturels. La MAS prévoit de communiquer davantage de détails sur les principales initiatives au cours de l’année, mais aucun calendrier précis pour les essais du système de compensation n’a été annoncé publiquement.
Défier Londres : la dimension géopolitique de l’or
Le rôle de Londres comme centre mondial de l’or, vieux de plusieurs siècles, repose sur d’immenses stocks de lingots, dont une grande partie appartient aux banques centrales du monde entier. Hong Kong et Singapour restent loin derrière à cet égard, mais toutes deux cherchent activement à attirer les acteurs publics. La Chine donne la priorité aux pays participant à son initiative des nouvelles routes de la soie et propose aux États souverains de stocker leur or en Chine continentale, tout en présentant Hong Kong comme une place offshore plus souple, où le métal peut entrer et sortir du continent relativement facilement.
Le Cambodge a été l’un des premiers pays à accepter l’offre de la Chine d’entreposer des lingots sur le continent, tandis que la Banque de réserve d’Afrique du Sud a indiqué qu’elle envisagerait de stocker ses réserves dans tout lieu optimal. Ces premiers signaux témoignent d’une évolution progressive de la manière dont les banques centrales envisagent la diversification géographique de leurs réserves. Depuis des décennies, les institutions souveraines conservent au moins une partie de leurs lingots à Londres, où la gestion est aisée et où les activités de négoce et de prêt assurent la liquidité. Une fragmentation de cette concentration pourrait remodeler les flux mondiaux de règlement.
Les turbulences géopolitiques ont renforcé l’urgence de ces changements structurels. Lorsque des conflits perturbent les voies d’approvisionnement traditionnelles ou entraînent des sanctions qui compliquent les règlements par l’intermédiaire des banques occidentales, les acteurs du marché se mettent à chercher d’autres pôles, soumis à des cadres juridiques et politiques différents. L’or, actif de dernier recours en temps de guerre et d’inflation depuis des siècles, se dirige naturellement vers les juridictions qui offrent à la fois une sécurité physique et une autonomie opérationnelle.
Adrian Ash, de BullionVault, a indiqué que les acteurs du marché évoquaient depuis bien plus de dix ans la possibilité que la Chine conteste la domination de Londres.
La compensation est une étape essentielle pour développer les services bancaires liés aux lingots qui font encore défaut au premier pays producteur et consommateur d’or au monde.
Le développement d’infrastructures basées à Hong Kong pourrait à terme offrir aux banques centrales asiatiques d’autres canaux de gestion de leurs réserves et réduire leur dépendance aux services de conservation occidentaux. Le cadre juridique de Hong Kong, fondé sur la common law, garantit la sécurité contractuelle et des mécanismes de règlement des litiges familiers aux négociants internationaux, tandis que l’arrimage du dollar de Hong Kong au dollar américain élimine les risques de change pour les acteurs internationaux.
Deux pôles, deux trajectoires : une puissance commerciale face à un géant de la conservation
Les vétérans du secteur estiment de plus en plus que la compétition ne fera pas un vainqueur unique, mais pourrait conduire Hong Kong et Singapour à se ménager des créneaux commerciaux distincts. Doris Bao, fondatrice du cabinet de conseil chinois Gold Harvest Management, prévoit une répartition naturelle des rôles.
Singapour devrait privilégier le stockage, tandis que Hong Kong développera le négoce et l’affinage, avec le soutien de la logistique.
Cette spécialisation correspond aux atouts actuels de chaque ville. Les coffres de Singapour jouissent déjà d’une solide réputation auprès des détenteurs de patrimoine en quête de neutralité politique et de discrétion. Hong Kong, de son côté, profite de sa position de porte d’entrée incontestée vers l’Asie du Nord, avec des liaisons directes vers la Chine continentale, le Japon et la Corée. Son écosystème réunit raffineries, fabricants de bijoux, usines et bureaux de sociétés minières, créant un environnement intégré que Singapour ne peut pas facilement reproduire.
La montée en puissance financière de Hong Kong renforce encore cette dynamique. La ville a récemment dépassé la Suisse pour devenir le premier centre mondial de comptabilisation des patrimoines transfrontaliers, avec environ 2 950 milliards de dollars d’actifs offshore, selon une étude de 2026. Ce statut de pôle d’attraction des patrimoines renforce le lien naturel entre banque privée et investissement dans les métaux précieux. Singapour conserve toutefois de sérieux atouts en matière de neutralité politique et d’indépendance réglementaire, des qualités qui continuent d’attirer les capitaux d’investisseurs inquiets des turbulences géopolitiques.
Les deux villes devraient poursuivre leur croissance comme centres de comptabilisation des patrimoines transfrontaliers, à un rythme annuel d’environ 9 % jusqu’en 2030, supérieur à la moyenne de 6 % prévue pour la Suisse sur la même période. Ces chiffres concernent l’ensemble de la gestion de patrimoine, et non l’or en particulier, mais ils illustrent le déplacement de l’attraction des capitaux mondiaux vers les pôles asiatiques. Pour les négociants en or, la proximité des mêmes clients qui alimente la croissance de la banque privée pourrait aisément se traduire par une demande accrue de services de conservation et de négoce des métaux précieux.
En définitive, la compétition ne porte pas seulement sur les coffres et les salles de marché. Le contrôle de la fixation des cours de matières premières essentielles confère un poids stratégique dans les relations internationales, où les outils économiques servent des objectifs géopolitiques. Les métaux précieux occupent une place singulière, car ils sont à la fois des matières premières industrielles, des véhicules d’investissement et des réserves monétaires. Alors que les banques centrales diversifient leurs avoirs et cherchent à renforcer leur indépendance monétaire, l’essor d’une architecture asiatique crédible pour l’or pourrait progressivement atténuer l’attraction exercée depuis des siècles par Londres.
À retenir
- Hong Kong prévoit de lancer d’ici juillet un système public de compensation de l’or, ce qui lui conférerait une avance sur Singapour.
- Singapour accroît ses capacités de stockage et perfectionne son infrastructure financière, mais ne s’est pas publiquement engagé sur un calendrier pour la compensation.
- De grandes banques internationales, dont JPMorgan Chase, UBS et Citigroup, soutiennent les projets de développement dans les deux villes.
- Hong Kong bénéficie de sa proximité avec la Chine continentale, premier consommateur mondial d’or, et d’une chaîne d’approvisionnement intégrant affineurs, fabricants et prestataires logistiques.
- Singapour offre actuellement une capacité de stockage privé nettement supérieure, avec au moins 2 200 tonnes réparties dans des installations hautement sécurisées.
- Selon les analystes du secteur, Hong Kong devrait se spécialiser dans le négoce et l’affinage, tandis que Singapour privilégiera la conservation et le stockage.
- Les deux villes cherchent à réduire la dépendance mondiale à l’égard de Londres, centre dominant de fixation des prix et de règlement des transactions sur l’or.