La spirale de l’endettement commence par un simple clic
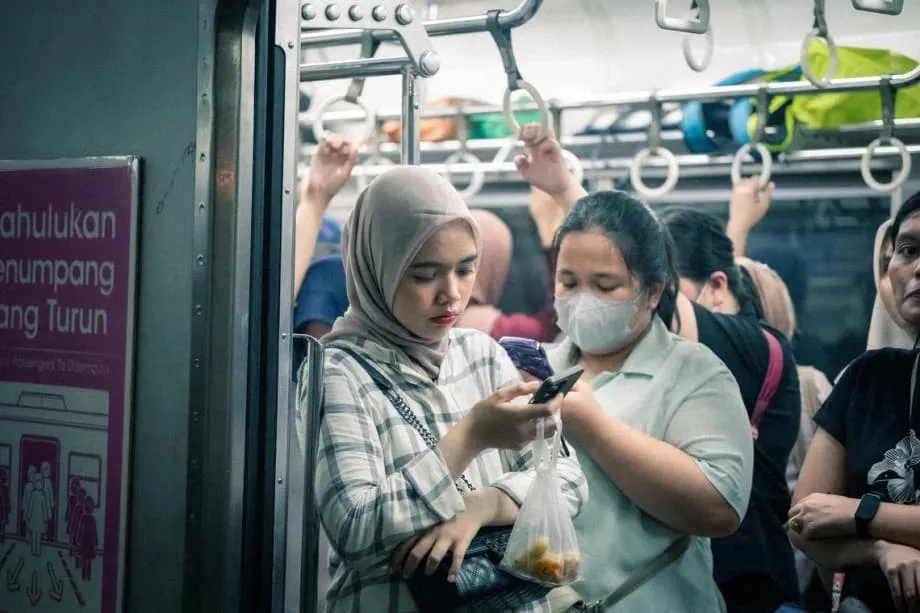
De la tête aux pieds, tous ses vêtements avaient été achetés à crédit. Pour Mme Indie, une professionnelle de santé de 28 ans à Jakarta, la facilité des services d’achat immédiat avec paiement différé semblait d’abord inoffensive. Les réductions proposées par les places de marché en ligne étaient irrésistibles, et les premiers versements paraissaient abordables. Pourtant, en deux mois, elle avait accumulé 50 millions de roupies (environ 3 700 dollars) de dettes, soit dix fois son salaire mensuel. Elle avait emprunté auprès de plusieurs applications de prêt entre particuliers pour rembourser les premières échéances qu’elle ne pouvait plus honorer. « Je me sens tellement stupide, parce que je n’ai pas pensé aux intérêts et aux frais qui s’accumulaient », se souvient-elle.
Sommaire
L’histoire de Mme Indie n’a rien d’exceptionnel. Dans toute l’Indonésie, des millions de jeunes actifs et d’étudiants se retrouvent pris dans ce que les experts financiers appellent une spirale de l’endettement : ils empruntent auprès d’un prêteur numérique pour en rembourser un autre, jusqu’à ce que les intérêts composés et les frais deviennent insurmontables. Selon l’Autorité des services financiers (OJK), l’encours des prêts en ligne entre particuliers a atteint 100,69 billions de roupies en février, soit une hausse de 25,75 % sur un an. Les catégories les plus touchées sont clairement identifiées : les milléniaux et la génération Z représentent 86,6 % des emprunteurs en ligne, selon une enquête menée en 2025 par l’Association indonésienne des fournisseurs d’accès à Internet.
Le chemin vers l’endettement commence souvent de manière anodine. C’est le cas de Mawar, une employée administrative de 26 ans qui a commencé à utiliser les services d’achat immédiat avec paiement différé en 2024 pour acheter de petits articles, comme du rouge à lèvres et du maquillage. Comme beaucoup de jeunes Indonésiens, elle ne comprenait pas pleinement les intérêts facturés. À mesure que ses plafonds d’emprunt augmentaient automatiquement, elle a acheté un ordinateur portable à cinq millions de roupies. Lorsque les échéances ont commencé à absorber une grande partie de son salaire mensuel de 2,5 millions de roupies, elle s’est tournée vers des applications de prêt entre particuliers pour obtenir de la trésorerie. En septembre 2025, elle a ajouté par erreur un zéro de trop à une demande de prêt et emprunté 18 millions de roupies au lieu de 1,8 million. Au lieu de rembourser immédiatement la totalité de la somme, elle en a utilisé une partie pour régler des échéances antérieures et n’a rendu que 10 millions de roupies. En janvier, la mensualité de ce seul prêt avait grimpé à quatre millions de roupies, et elle a découvert qu’elle devait près de 30 millions de roupies répartis entre quatre prêteurs différents.
La psychologie de la gratification immédiate
Pourquoi de jeunes actifs diplômés empruntent-ils l’équivalent de dix fois leur revenu mensuel pour acheter des biens de consommation ? La réponse se trouve au croisement de la psychologie comportementale et du design numérique. Le Dr Prani Sastiono, chercheur à l’Institut de recherche économique et sociale de l’Université d’Indonésie, a expliqué les mécanismes comportementaux en jeu.
Il y a un biais en faveur du présent : les emprunteurs ont l’impression que les avantages de disposer de l’argent aujourd’hui l’emportent sur la dette qu’ils accumulent et devront rembourser à l’avenir.
Le Dr Prani a également relevé un excès de confiance des emprunteurs quant à leur capacité à rembourser. Cette tendance psychologique est amplifiée par des facteurs culturels propres à la génération numérique. Le Dr Friderica Widyasari Dewi, responsable de la supervision des pratiques commerciales, de l’éducation et de la protection des consommateurs dans les services financiers à l’OJK, a averti que les milléniaux et la génération Z étaient particulièrement vulnérables aux principes de vie popularisés sur les réseaux sociaux.
Beaucoup de jeunes se retrouvent piégés par les prêts en ligne parce qu’ils s’endettent pour des dépenses de consommation et des achats irréfléchis. Ils rencontrent des difficultés financières en raison des principes « You Only Live Once » et « Fear Of Missing Out ».
Le phénomène du « Fear Of Missing Out » donne aux personnes l’impression d’être laissées pour compte si elles ne suivent pas les tendances, tandis que le principe « You Only Live Once » incite à profiter pleinement de la vie sans tenir compte des conséquences futures. Ces attitudes conduisent à de mauvaises décisions, notamment à ne pas constituer d’épargne de précaution. Cette vulnérabilité est renforcée par l’habitude de partager des informations personnelles sur les réseaux sociaux, dont des personnes mal intentionnées peuvent tirer parti en récupérant des pièces d’identité et des adresses de domicile publiées à la légère en ligne.
Des applications conçues pour endetter
Les applications de prêt elles-mêmes sont conçues pour exploiter ces faiblesses psychologiques. Le Dr Prani souligne que leur fonctionnement rend l’emprunt relativement simple : une carte d’identité et une déclaration de revenus suffisent. Les conditions sont minimales et les informations sur les frais et les intérêts ne sont pas toujours parfaitement claires. Ainsi, un taux d’intérêt de 0,3 % par jour paraît faible, mais sur un an, il dépasse les 100 %.
M. Krisna Bagus, propriétaire d’une blanchisserie de 33 ans à Salatiga, dans le centre de Java, est tombé dans ce piège en 2023, lorsque des problèmes de trésorerie ont menacé ses sept points de dépôt. Par fierté, il ne voulait pas en fermer et a cherché des solutions rapides.
J’aurais pu demander un prêt bancaire, qui aurait été assorti d’un taux d’intérêt plus bas, mais la procédure aurait pris du temps. Et tous les soirs, en rentrant du travail, je voyais ce grand panneau publicitaire pour les pinjol ; alors je me suis dit : voilà la solution.
Lorsqu’il s’est inscrit sur sa première application de prêt en mars 2023, il a découvert qu’il pouvait retirer jusqu’à 16 millions de roupies, alors que son revenu mensuel n’était que de 12 millions. L’argent a été versé sur son compte en moins d’une minute. En quelques mois, il avait accumulé plus de 150 millions de roupies de dettes auprès de plusieurs plateformes.
Le fonctionnement automatisé de ces plateformes aggrave le problème. Les plafonds d’emprunt augmentent automatiquement lorsque les utilisateurs respectent leurs échéances, ce qui les incite à contracter des prêts toujours plus importants. Dans le cas de Mawar, son plafond avait automatiquement dépassé les 20 millions de roupies, soit près de dix fois son revenu mensuel, avant qu’elle ne demande par erreur le fameux prêt de 18 millions de roupies.
Vivre en situation de défaut de paiement
La progression des prêts en ligne s’accompagne d’une forte hausse des défauts de paiement. En avril, l’OJK a annoncé que la part des prêts accusant au moins 90 jours de retard, connue sous le nom de TWP90, avait atteint 4,54 % en février, contre 2,78 % l’année précédente. Le mouvement « galbay », contraction de « gagal bayar » (défaut de paiement), a vu le jour : les emprunteurs choisissent délibérément de ne plus rembourser pour résister aux pratiques de prêt abusives.
Cocoa, une responsable indépendante des réseaux sociaux de 31 ans connue uniquement sous ce pseudonyme, a cessé de rembourser en février après avoir accumulé plus de 100 millions de roupies de dettes auprès de huit prêteurs. Elle a décidé de se concentrer sur le remboursement des petits soldes et de suspendre celui des prêts plus importants.
Au début, j’avais peur des agents de recouvrement, mais d’autres personnes qui avaient vécu la même chose m’ont dit que ce n’était pas aussi effrayant qu’il y paraissait. J’ai dû mettre mon téléphone en mode avion, car en 15 minutes, je pouvais recevoir jusqu’à 70 appels d’agents de recouvrement.
Les conséquences d’un défaut de paiement vont bien au-delà du harcèlement. Les emprunteurs qui ne remboursent pas risquent d’être inscrits sur la liste noire du système d’information sur les services financiers (SLIK) de l’OJK, anciennement appelé BI Checking. Cette inscription peut bloquer l’accès au crédit pendant des décennies, retarder l’obtention d’un prêt immobilier et même limiter les possibilités d’emploi. Selon des analystes financiers, 70 % des candidats potentiels à un prêt immobilier échouent aux vérifications de solvabilité à cause d’informations négatives dans le système SLIK, souvent liées à de petits impayés passés inaperçus.
Ce phénomène a été qualifié de mort civile. Les jeunes inscrits sur la liste noire du SLIK avant l’âge de 30 ans pourraient ne plus parvenir à décrocher un emploi dans le secteur formel, notamment dans les établissements financiers, ni à obtenir un prêt automobile ou immobilier jusqu’à un âge avancé. En 2045, année où l’Indonésie entend concrétiser sa vision d’une « Indonésie dorée », ces emprunteurs pourraient rester exclus du système financier malgré leurs revenus, et être ainsi considérés comme inexistants par le secteur financier formel.
Entre réglementation et réalité
L’OJK a instauré des règles plus strictes pour lutter contre les prêts abusifs. En 2023, l’autorité a fixé des plafonds progressifs sur les taux d’intérêt journaliers : 0,3 % en 2024, 0,2 % en 2025 et 0,1 % à partir de 2026. Le coût total de l’emprunt, comprenant tous les intérêts, frais administratifs et pénalités de retard, ne peut dépasser 100 % du montant principal. Les prêteurs n’ont pas non plus le droit d’accorder des prêts à des emprunteurs ayant déjà des crédits en cours auprès de trois applications de prêt. Depuis 2020, l’OJK a retiré au moins 70 agréments à des prêteurs entre particuliers pour diverses infractions.
M. Nailul Huda, directeur de l’économie numérique au Centre d’études économiques et juridiques, reconnaît que la réglementation s’est durcie depuis l’essor du secteur, amorcé vers 2016.
Par le passé, certaines applications indiquaient simplement que leurs taux d’intérêt allaient de 0,6 % à 0,8 %, sans préciser qu’il s’agissait de taux journaliers.
Les lacunes dans l’application des règles persistent toutefois. Les six emprunteurs interrogés pour ce reportage avaient tous, à un moment ou à un autre, dû de l’argent à plus de trois prêteurs en ligne simultanément ; quatre d’entre eux avaient des prêts auprès de plus d’une douzaine de prêteurs à la fois. Cela laisse penser que l’interdiction de prêter aux personnes surendettées n’est pas appliquée de manière systématique. Par ailleurs, des centaines de prêteurs illégaux sans agrément opèrent en dehors du contrôle de l’OJK, recourant souvent à des méthodes de recouvrement agressives et à l’utilisation abusive des données.
Entre janvier et juillet 2024 seulement, les autorités ont reçu 9 596 plaintes concernant des activités de prêt illégales. Ces plateformes exploitent souvent les données personnelles, se livrent à du harcèlement et imposent des frais exorbitants qui enferment les emprunteurs dans un cercle vicieux d’endettement. La facilité d’accès au crédit, conjuguée à la vulnérabilité des données, entraîne d’importants risques de fraude et de cybercriminalité, notamment de blanchiment d’argent et d’accès non autorisé à des comptes bancaires.
Une tendance régionale
La crise indonésienne reflète des tendances observées dans toute l’Asie. En Malaisie, 53 000 citoyens de moins de 30 ans devaient près de 1,9 milliard de ringgits (423 millions de dollars) à la fin de 2023. La même année, 77,3 millions de transactions d’achat immédiat avec paiement différé ont été réalisées. Le projet de loi malaisien sur le crédit à la consommation de 2025 entend encadrer ces services en créant une commission du crédit à la consommation et en obligeant les prestataires de paiement différé à transmettre leurs données aux agences d’évaluation du crédit. Il instaurerait ainsi des conséquences en cas d’octroi imprudent de prêts, une mesure que l’Indonésie n’a pas encore pleinement mise en œuvre.
La Chine connaît une crise comparable : le nombre de prêts que les ménages n’étaient pas en mesure de rembourser a presque doublé entre 2021 et 2024, sous l’effet d’un manque de connaissances financières, d’un chômage élevé chez les jeunes et de salaires stagnants. Dans toute la région, ouvriers d’usine, jeunes actifs et travailleurs de l’économie des plateformes sont pris dans des cycles d’endettement et vivent dans la crainte des défauts de paiement et des appels des agents de recouvrement.
Ces similitudes structurelles laissent penser qu’il ne s’agit pas seulement d’un échec de la réglementation, mais aussi d’une évolution générationnelle des rapports entre finance numérique et habitudes de consommation des jeunes. Le dividende démographique censé soutenir la croissance économique de l’Indonésie d’ici à 2045 risque de devenir un fardeau si des millions de jeunes actifs restent endettés et exclus du système financier.
Vers la liberté financière
Sortir de la spirale de l’endettement exige à la fois une stratégie individuelle et une réforme systémique. M. Krisna a finalement soldé ses 150 millions de roupies de dettes en cessant les paiements au début de 2024, en mettant de côté les sommes correspondant au capital et aux intérêts, puis en négociant avec les prêteurs pour qu’ils annulent les pénalités de retard. Il avait remboursé toutes ses dettes à la fin de 2024.
Son expérience lui a donné envie d’aider les autres. En 2025, après que deux amis lui ont confié leurs propres difficultés financières, il a commencé à raconter son histoire sur les réseaux sociaux et a rédigé un livre électronique détaillant sa méthode pour se libérer de ses dettes. Il le propose au prix de 39 000 roupies, avec un accès à une communauté WhatsApp où les membres échangent des conseils pour sortir de l’endettement.
« Je veux aider, car je sais à quel point c’est pénible d’avoir autant de dettes », explique-t-il. « J’espère que cela aidera au moins certaines personnes à s’en sortir plus vite. »
Sur le plan politique, des experts préconisent des modèles de prêt en écosystème, dans lesquels les banques fournissent les capitaux tandis que les entreprises de la fintech jouent le rôle de partenaires technologiques et sélectionnent les emprunteurs selon les critères bancaires. Le risque de crédit est ainsi transféré des investisseurs particuliers vulnérables vers des institutions soumises à une supervision adéquate, tout en préservant l’accessibilité numérique.
En définitive, l’éducation financière reste le principal rempart. L’enquête nationale sur l’éducation et l’inclusion financières de 2022 a révélé que seuls 43 % des Indonésiens âgés de 15 à 17 ans disposaient de connaissances financières suffisantes, bien en dessous de la moyenne nationale de 49,7 %. Tant que les jeunes Indonésiens ne comprendront pas que les prêts doivent être remboursés avec intérêts, que les taux journaliers se cumulent pour dépasser les 100 % par an et que la simplicité des services numériques a un coût réel, ils continueront de sacrifier leur santé financière future à la gratification immédiate.
À retenir
- L’encours des prêts en ligne entre particuliers en Indonésie a atteint 100,69 billions de roupies en février, en hausse de 25,75 % sur un an
- Les milléniaux et la génération Z représentent 86,6 % des emprunteurs en ligne et utilisent souvent les prêts pour des achats de consommation plutôt que pour des besoins urgents
- Un taux d’intérêt journalier de 0,3 % correspond à un taux annuel supérieur à 100 %, alors que la réglementation prévoit une baisse progressive à 0,1 % d’ici à 2026
- Le taux de défaut de paiement a atteint 4,54 % (TWP90) et de nombreux jeunes emprunteurs risquent d’être inscrits sur la liste noire du système SLIK de l’OJK, ce qui peut entraîner une forme de mort civile
- Les lacunes dans l’application des règles permettent aux emprunteurs d’avoir simultanément des prêts auprès de plus d’une douzaine de prêteurs, malgré l’interdiction de prêter à ceux qui ont déjà des crédits auprès de trois applications ou plus
- Des centaines de prêteurs illégaux opèrent en dehors du contrôle des autorités, contribuant aux risques de cybercriminalité et aux pratiques de recouvrement agressives