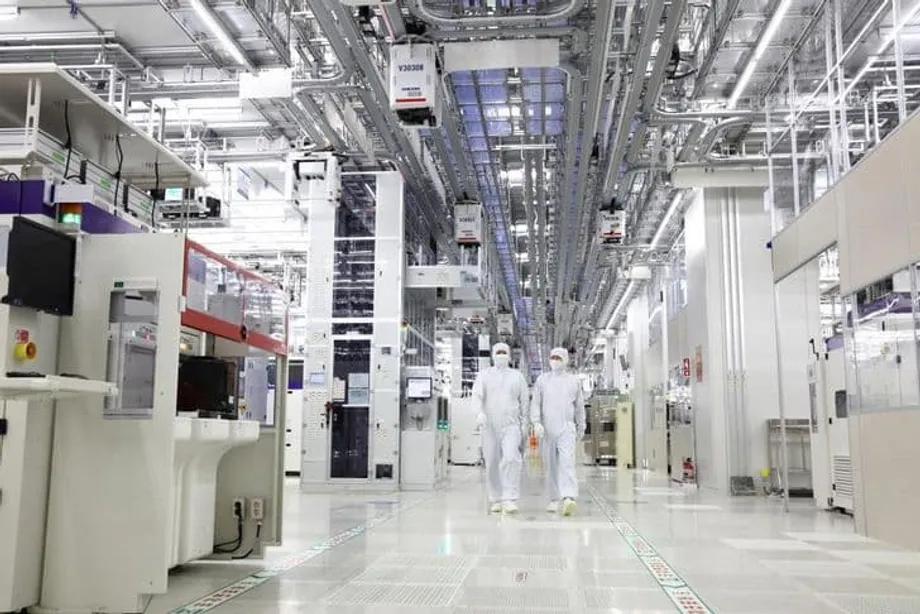
Le mirage des semi-conducteurs
L’économie sud-coréenne connaît une forte accélération, portée par la demande liée à l’intelligence artificielle. Les géants des semi-conducteurs Samsung Electronics et SK hynix affichent des bénéfices records, tandis que l’indice Kospi atteint des sommets inédits, au-delà de 6 400 points. Le pays a enregistré une croissance inattendue au premier trimestre 2026 : le produit intérieur brut a progressé de 1,7 % par rapport au trimestre précédent et de 3,6 % sur un an, après s’être contracté à la fin de 2025. Les exportations ont augmenté de 5,1 %, tirées par les produits informatiques et les puces mémoire destinés aux centres de données et aux smartphones du monde entier, tandis que le PIB manufacturier a bondi de 3,9 %.
Sommaire
Pourtant, derrière cette apparente prospérité, les faiblesses structurelles se multiplient à un rythme alarmant. Alors que les chiffres de premier plan éblouissent les investisseurs et que les conférences internationales célèbrent la place de la Corée dans l’ère de l’IA, le taux de croissance potentiel de l’économie, qui mesure sa capacité à croître durablement à long terme, poursuit son déclin et s’approche de niveaux historiquement bas. Le boom actuel ne traduit pas une santé économique généralisée, mais une concentration toujours plus dangereuse dans un seul secteur, exposé aux chocs géopolitiques, à la saturation des marchés et aux aléas des cycles technologiques mondiaux. Ce paradoxe caractérise la situation de la Corée en 2026 : des marchés boursiers et des bénéfices d’entreprise records coexistent avec une capacité de croissance sous-jacente en recul et des vulnérabilités extérieures croissantes.
Le problème de la croissance potentielle
Selon l’Organisation de coopération et de développement économiques (OCDE), le taux de croissance potentiel de la Corée du Sud devrait tomber à 1,71 % cette année, contre 1,92 % en 2025, puis reculer encore à 1,57 % l’an prochain. Au quatrième trimestre 2027, le taux trimestriel devrait ralentir à 1,52 %. Cet indicateur, qui mesure la production maximale qu’une économie peut soutenir sans déclencher d’inflation en utilisant pleinement la main-d’œuvre, le capital et les autres ressources, a fortement baissé par rapport aux 3,63 % enregistrés en 2012, signe d’une érosion de long terme de la capacité de production.
L’écart grandissant avec les États-Unis illustre la dégradation de la position de la Corée. Depuis 2023, celle-ci est à la traîne de la première économie mondiale en matière de croissance potentielle, l’écart passant de 0,03 point de pourcentage à 0,38 point projeté d’ici 2027. Cette divergence indique que la Corée perd du terrain en matière de productivité et d’utilisation des ressources, alors même que sa Bourse atteint des sommets, creusant un dangereux décalage entre les valorisations des marchés et les fondamentaux économiques.
Les risques liés à la concentration géographique
La vulnérabilité de l’économie découle d’une dépendance exceptionnelle à un petit nombre de marchés d’exportation et de catégories de produits. La Banque de Corée a établi que les exportations de puces coréennes sont 1,9 fois plus volatiles que celles de Taïwan et 2,7 fois plus que celles du Japon, principalement en raison de la forte dépendance à la Chine et aux États-Unis, ainsi que de la concentration des ventes sur les smartphones et les serveurs de centres de données.
En 2022, la Corée a expédié 55 % de ses exportations de semi-conducteurs vers la Chine et 7 % supplémentaires vers les États-Unis. Plus de 60 % des puces coréennes finissent dans des appareils mobiles et des infrastructures de centres de données, ce qui expose l’économie aux fluctuations de la demande en électronique grand public et des cycles d’investissement dans le cloud computing. Quand l’économie chinoise ralentit ou que les géants américains de la technologie réduisent leurs investissements dans les centres de données, les exportations coréennes chutent de manière disproportionnée.
Yang Jun-seok, professeur d’économie à l’Université catholique de Corée, a averti que l’expansion actuelle reposait sur des bases fragiles.
La croissance du premier trimestre a été largement tirée par les semi-conducteurs, masquant la faiblesse d’autres secteurs. Si la demande mondiale de puces fléchit dans un contexte de craintes liées à une bulle de l’IA, l’économie coréenne dans son ensemble pourrait subir un choc important.
Cette concentration a créé un cycle d’expansion et de récession qui distingue la Corée de ses voisins. Taïwan dispose d’un portefeuille plus équilibré de puces autres que les puces mémoire, destinées notamment aux batteries de véhicules électriques et aux appareils électroménagers, tandis que le Japon a diversifié sa base technologique. En se concentrant sur les puces mémoire destinées à des marchés finaux spécifiques, la Corée se trouve particulièrement exposée à l’actuelle vague de construction d’infrastructures pour l’IA, un cycle que les analystes jugent potentiellement insoutenable à mesure que la technologie passe des modèles axés sur l’entraînement à des applications axées sur l’inférence.
Pris entre deux feux géopolitiques
Pour ne rien arranger, l’industrie coréenne des semi-conducteurs se retrouve prise entre les politiques industrielles concurrentes de Washington et de Pékin. Le CHIPS and Science Act des États-Unis a imposé de strictes limitations aux investissements technologiques en Chine, tandis que les mesures de rétorsion chinoises visant le fabricant américain de puces Micron Technology ont créé un environnement périlleux pour les entreprises coréennes présentes sur les deux marchés.
Samsung Electronics et SK hynix, qui dominent ensemble la production mondiale de puces mémoire, exploitent d’importantes installations de fabrication en Chine. SK hynix produit environ la moitié de ses puces DRAM dans son usine de Wuxi, tandis que le site de Samsung à Xi’an représente 40 % de la production mondiale de mémoire flash NAND. Ces activités reposent sur des technologies d’origine américaine, désormais soumises à des dérogations dans le cadre des régimes de contrôle des exportations, ce qui crée une incertitude quant à leur viabilité à long terme.
Le dilemme ne se limite pas aux implantations industrielles. La Corée s’approvisionne en Chine pour 47,5 % des terres rares qu’elle utilise, des matières indispensables à la fabrication de semi-conducteurs avancés. La volonté de Pékin d’utiliser ces chaînes d’approvisionnement comme levier, comme l’ont montré les restrictions imposées en 2023 aux exportations de gallium et de germanium, menace directement les capacités de production coréennes. Dans le même temps, les entreprises coréennes subissent des pressions pour se conformer aux restrictions menées par les États-Unis sur les transferts de technologies avancées vers la Chine, au risque de compromettre leur premier marché à l’exportation.
Les vulnérabilités énergétiques aggravent les risques
Les récents développements géopolitiques au Moyen-Orient ont mis en évidence une autre vulnérabilité majeure de l’économie coréenne. Le pays importe 84 % de son énergie, et environ 70 % de son pétrole transite par le détroit d’Ormuz. Le blocus en cours imposé par l’Iran à ce passage stratégique a contraint Séoul à s’assurer des approvisionnements d’urgence en pétrole brut, tandis que la hausse des coûts des intrants menace la compétitivité de l’industrie.
La crise énergétique touche au cœur de la fabrication des semi-conducteurs, un processus extrêmement énergivore. En outre, la Corée dépend d’Israël pour 97,5 % de son approvisionnement en brome, un produit chimique indispensable à la production de puces, ce qui constitue un autre point de vulnérabilité dans un contexte de conflit régional. Contrairement au Japon, qui a diversifié ses sources d’énergie et constitué des réserves stratégiques après les chocs pétroliers des années 1970, la Corée reste, dans les faits, une île énergétique aux options d’urgence limitées.
Le président Lee Jae Myung est confronté à un arbitrage difficile entre la stabilisation de l’approvisionnement énergétique, le maintien de la compétitivité industrielle et la préservation de marges budgétaires pour son programme social progressiste. Les subventions immédiates aux carburants absorbent des budgets prévus pour le logement et les réformes sociales, tandis que la transition vers les énergies renouvelables ne devrait pas apporter de répit avant plusieurs années. Le gouvernement a sécurisé 74,62 millions de barils de pétrole brut pour le mois de mai et ramené la part du pétrole moyen-oriental dans ses approvisionnements de 69 % à 56 % grâce à une hausse des importations en provenance des États-Unis et d’Afrique, mais les pénuries de naphta et de produits dérivés restent préoccupantes.
Rigidités structurelles
Au-delà des risques extérieurs, l’économie coréenne souffre de rigidités internes qui entravent son adaptation. Le paysage industriel reste dominé par des conglomérats familiaux, ou chaebols, qui concentrent les ressources dans des secteurs établis et évinceraient les entreprises innovantes de taille moyenne. Cette structure a façonné un portefeuille d’exportations dans lequel dix des quinze secteurs phares sont actuellement en contraction, notamment l’acier, la pétrochimie, les écrans et les batteries secondaires, alors que les semi-conducteurs sont en plein essor.
Les conflits sociaux chez Samsung Electronics, premier employeur et moteur des exportations du pays, illustrent la fragilité de cette concentration. Des grèves prolongées ou des interruptions de production au sein de cette seule entreprise pourraient provoquer des chocs immédiats dans toute l’économie. Kim Dae-jong, professeur de gestion à l’Université Sejong, a estimé que les réformes structurelles devaient corriger ce déséquilibre.
Une économie presque entièrement portée par les semi-conducteurs n’est pas viable. Outre les risques extérieurs liés au cycle des puces, les conflits sociaux en cours chez Samsung Electronics pourraient peser sur la production de l’entreprise et porter un coup à l’ensemble de l’économie.
Le Korea Institute for Industrial Economics and Trade prévoit que la croissance globale des exportations ralentira fortement, passant de 16,6 % cette année à 4,7 % l’an prochain, sous l’effet de la normalisation de la demande et de la fin des effets de base. Parallèlement, la concurrence chinoise à bas coût continue d’éroder la position de la Corée dans les machines, l’acier et la pétrochimie, des secteurs qui ont longtemps servi de stabilisateurs économiques.
Réponses politiques et incertitudes
L’administration Lee a défini six domaines prioritaires de réforme : la réglementation, la finance, les services publics, les retraites, l’éducation et le travail. Le ministre des Finances, Koo Yoon-cheol, et le gouverneur de la Banque de Corée, Shin Hyun-song, se sont engagés à coordonner leurs politiques pour améliorer le potentiel de croissance par des changements structurels plutôt que par des mesures de relance à court terme. Lors de son investiture, Shin a souligné que la banque centrale devait jouer un rôle plus actif dans la promotion des réformes afin de lutter contre le ralentissement de la croissance.
Les progrès restent incertains. Si la Corée a réduit sa dépendance au pétrole du Moyen-Orient et que le Parlement a approuvé des mesures visant à supprimer les actions autodétenues qui consolident le contrôle des chaebols, Séoul n’a toujours pas obtenu de la part de MSCI la promotion au statut de marché développé, pourtant cruciale. Les fournisseurs d’indices invoquent la convertibilité insuffisante de la monnaie et le manque de transparence du marché, ce qui limite les flux de capitaux internationaux susceptibles de financer la diversification.
Le gouvernement entend ramener de 70 % à 50 % d’ici 2030 sa dépendance aux matériaux industriels chinois, et promet plus de 55 000 milliards de wons pour soutenir la production nationale et diversifier les chaînes d’approvisionnement. La participation à l’alliance Chip 4 avec les États-Unis, le Japon et Taïwan ouvre une voie vers la sécurisation collective des approvisionnements, même si Séoul reste prudent, contrairement à Tokyo qui s’y est engagé avec enthousiasme. L’administration étudie également des initiatives d’achats conjoints avec le Japon et Singapour afin de sécuriser les matières premières essentielles.
L’essentiel
- L’économie sud-coréenne a progressé de 1,7 % par rapport au trimestre précédent au premier trimestre 2026, portée par les exportations de semi-conducteurs. Mais, selon les projections de l’OCDE, la croissance potentielle tombe à 1,71 % cette année et à 1,57 % l’an prochain.
- Le pays exporte 55 % de ses puces vers la Chine et reste fortement dépendant de la demande américaine en centres de données, ce qui rend ses exportations 1,9 fois plus volatiles que celles de Taïwan et 2,7 fois plus que celles du Japon.
- Les tensions géopolitiques entre les États-Unis et la Chine menacent les fabricants coréens Samsung et SK hynix, qui exploitent des sites stratégiques en Chine tout en subissant des pressions pour limiter les transferts de technologie.
- Les risques liés à la sécurité énergétique se sont intensifiés avec le conflit au Moyen-Orient : 70 % des importations de pétrole transitent par le détroit d’Ormuz et 97,5 % du brome utilisé pour la fabrication des puces provient d’Israël.
- L’administration du président Lee Jae Myung engage des réformes structurelles dans la réglementation, la finance, les retraites, l’éducation et le travail afin de réduire la dépendance aux conglomérats et à la croissance tirée par un seul secteur.