Un tournant financier
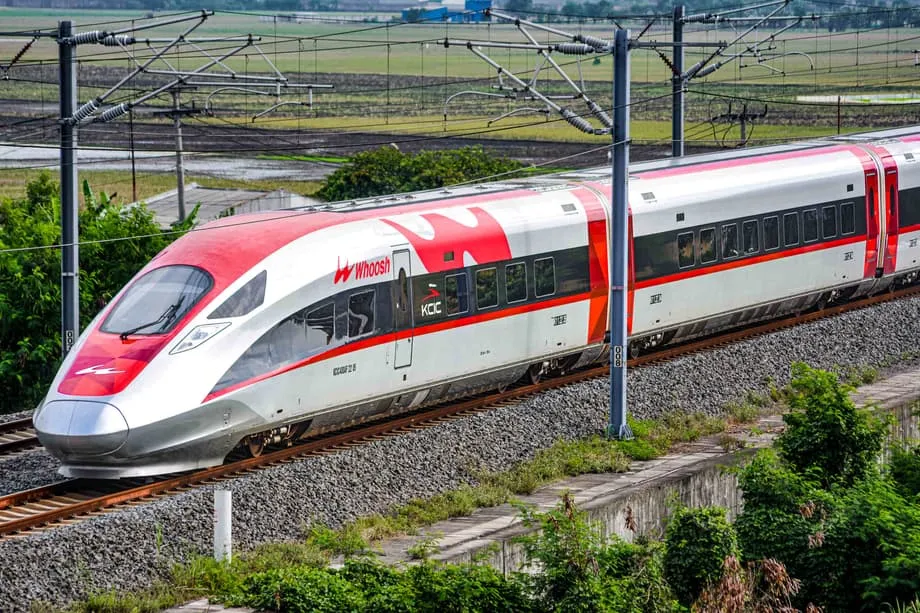
L’Indonésie a franchi une étape décisive dans la gestion de l’un de ses engagements d’infrastructure les plus difficiles. Les autorités ont confirmé cette semaine que le gouvernement avait finalisé un plan global de restructuration de la dette de la ligne ferroviaire à grande vitesse Jakarta-Bandung, surnommée Whoosh, marquant un pas crucial vers la stabilisation de ce projet de 7,3 milliards de dollars qui pèse sur les finances publiques depuis son lancement.
Sommaire
- Un tournant financier
- Le poids d’une dette de plusieurs milliards
- De la promesse à l’impasse
- Enchevêtrement des sociétés et pertes croissantes
- La stratégie de restructuration se précise
- Les répercussions régionales de la diplomatie chinoise des infrastructures
- Le projet sous la menace d’une enquête pour corruption
- Les projets d’extension en attente d’un éclaircissement financier
- Points clés
Dony Oskaria, directeur général de Danantara Indonesia, le fonds souverain qui supervise désormais cet actif en difficulté, a annoncé que le cadre de la restructuration était achevé. S’exprimant au complexe présidentiel de Jakarta, il a indiqué qu’une annonce publique détaillant les modalités serait faite dans les deux semaines, après les dernières formalités administratives, notamment la signature officielle des accords.
Nous présenterons alors l’ensemble du plan. J’en ai discuté avec le ministre [Purbaya]. Un accord a été conclu. Nous avons terminé les évaluations et réglé les autres questions.
L’urgence de cette résolution ne saurait être sous-estimée. Le train à grande vitesse, long de 142 kilomètres et première ligne de ce type pleinement opérationnelle en Asie du Sud-Est, est devenu le symbole à la fois de l’ambition technologique et de la fragilité budgétaire du pays. Depuis sa mise en service en octobre 2023, le projet a dû faire face à de considérables dépassements de coûts, à des retards de construction et à un endettement qui menace de déstabiliser pendant des décennies l’opérateur ferroviaire public indonésien.
Le poids d’une dette de plusieurs milliards
Pour mesurer l’ampleur de l’engagement financier de l’Indonésie, il faut examiner le montage complexe du financement du projet. La Banque chinoise de développement a fourni environ 75 % du coût total de la construction sous la forme d’un prêt de 4,5 milliards de dollars, tandis que les 25 % restants proviennent d’apports en fonds propres répartis entre des membres indonésiens et chinois du consortium opérant sous le nom de PT Kereta Cepat Indonesia-China (KCIC). Ce modèle de financement a placé d’emblée la partie indonésienne dans une situation de fort endettement, avec une marge de fonds propres limitée pour absorber les coûts imprévus.
La situation financière s’est toutefois nettement dégradée lorsque le projet a rencontré des difficultés inattendues. Les problèmes d’acquisition des terrains, les perturbations liées à la pandémie et les retards de construction ont entraîné, en février 2023, un dépassement de 18 000 milliards de roupies (1,2 milliard de dollars). Pour couvrir ces dépenses supplémentaires, les opérateurs ont obtenu des financements complémentaires à des conditions nettement moins favorables que celles du prêt initial. Ces emprunts ont porté le coût total du projet à 7,27 milliards de dollars, soit environ 118 370 milliards de roupies aux taux de change actuels.
La structure des taux d’intérêt révèle l’alourdissement du coût de l’emprunt. La Chine a fixé un taux annuel de 2 % pour la première tranche du prêt, qui couvre 6,02 milliards de dollars, tandis que les emprunts supplémentaires destinés à financer les dépassements sont assortis d’un taux de 3,4 %. Cet écart a accru le coût du service de la dette alors que les recettes d’exploitation restent insuffisantes pour couvrir les dépenses. Selon les rapports financiers, Whoosh a enregistré à lui seul 4 200 milliards de roupies de pertes d’exploitation (258 millions de dollars) en 2024. L’opérateur ferroviaire public indonésien PT Kereta Api Indonesia (KAI) a dû en absorber 2 230 milliards de roupies (137 millions de dollars), en raison de sa participation majoritaire dans le consortium d’exploitation. Au premier semestre 2025, les pertes supplémentaires se sont élevées à 1 600 milliards de roupies (98,3 millions de dollars), mettant encore davantage à mal les réserves financières de KAI et limitant sa capacité à financer la maintenance et le développement d’autres lignes.
De la promesse à l’impasse
La ligne à grande vitesse Jakarta-Bandung est née d’une intense compétition internationale. En 2015, l’Indonésie a retenu l’offre chinoise au détriment d’une proposition japonaise concurrente, séduite par les promesses de Pékin : des conditions de financement souples, des accords de transfert de technologie et des possibilités de coentreprises, que Tokyo n’avait pas égalées. Le Japon avait initialement proposé un financement à 0,1 % d’intérêt dans le cadre d’un accord entre gouvernements, mais les autorités indonésiennes ont finalement choisi l’option chinoise, malgré ses taux plus élevés, invoquant la confidentialité commerciale et l’ampleur du partenariat proposé par Pékin. Luhut Binsar Pandjaitan, qui a dirigé le comité du train à grande vitesse de 2021 à 2023, comptait parmi les responsables favorables au partenariat chinois.
Les travaux ont débuté en 2016, avec l’espoir d’une construction sans accroc, mais la réalité s’est révélée plus complexe. Dès le départ, les difficultés d’acquisition des terrains ont entravé le chantier, nécessitant de longues négociations avec des propriétaires dans l’ouest de Java, densément peuplé. La pandémie de Covid-19 a ensuite perturbé les chaînes d’approvisionnement et la disponibilité de la main-d’œuvre, repoussant l’achèvement du projet de plusieurs années. Lorsque la ligne a finalement été inaugurée en octobre 2023, avec quatre ans de retard, elle était déjà devenue le projet d’infrastructure le plus coûteux réalisé dans le cadre de la diplomatie régionale chinoise en matière d’infrastructures. Son coût dépassait celui de lignes ferroviaires comparables au Laos, en Éthiopie et au Kenya, dont le budget se situe généralement entre 4 et 6 milliards de dollars.
Malgré ces revers, le train a rencontré un succès d’exploitation en termes de fréquentation. Le service a transporté 2,9 millions de passagers au premier semestre 2025, soit une hausse de 10 % par rapport à la même période en 2024. Le trajet entre les deux villes est passé de trois heures à environ 40 minutes, offrant un réel avantage aux voyageurs. Ces résultats d’exploitation ne se sont toutefois pas traduits par une viabilité financière, laissant le gouvernement face à l’écart entre utilité sociale et réalité budgétaire.
Enchevêtrement des sociétés et pertes croissantes
Le projet repose sur une structure d’entreprises complexe qui complique la résolution du problème de la dette. KCIC exploite la ligne dans le cadre d’une coentreprise entre PT Pilar Sinergi BUMN Indonesia (PSBI), un consortium de quatre entreprises publiques indonésiennes, et Beijing Yawan HSR Co Ltd, qui représente cinq entreprises chinoises. PSBI détient 60 % des parts, contre 40 % pour les entités chinoises. Au sein du consortium indonésien, KAI est l’actionnaire majoritaire avec 58,53 %, tandis que PT Wijaya Karya (WIKA), PT Jasa Marga et PT Perkebunan Nusantara VII détiennent les parts restantes.
Ce montage s’est révélé financièrement désastreux pour KAI, qui a fait état de pertes de 951,48 milliards de roupies (58,4 millions de dollars) au seul premier semestre 2025 en raison de son exposition à Whoosh. La structure de la dette, largement fondée sur des prêts étrangers auprès d’un seul créancier, a concentré le risque de crédit et menace désormais de compromettre la capacité de KAI à investir dans la modernisation du réseau ferroviaire à l’échelle de l’archipel. Danantara a averti que si KAI restait accablée par les conditions défavorables de la dette liée au projet actuel, sa capacité à participer aux futurs projets d’électrification des lignes Jakarta-Cikampek, Jakarta-Sukabumi et Jakarta-Rangkasbitung pourrait être définitivement compromise.
Le ministre des Finances, Purbaya Yudhi Sadewa, s’est publiquement opposé aux propositions visant à transférer directement ces engagements au budget de l’État (APBN). Il estime qu’une telle mesure créerait un dangereux précédent, où les pertes du secteur privé seraient prises en charge par la collectivité tandis que les bénéfices resteraient privatisés. Il préconise plutôt d’utiliser les dividendes versés à Danantara par les entreprises publiques, estimés à 80 000 milliards de roupies, pour assurer le service de la dette liée aux infrastructures. Le fardeau resterait ainsi dans le périmètre des entreprises publiques, plutôt que d’être financé par les recettes générales de l’État.
La stratégie de restructuration se précise
Le plan finalisé par Danantara vise à réaménager l’échéancier et la structure financière de la dette, sans supprimer l’obligation sous-jacente. Dony Oskaria a souligné que la dette resterait inscrite dans les comptes, mais que ses modalités seraient modifiées afin d’éviter de perturber le secteur ferroviaire indonésien dans son ensemble. La restructuration prévoit notamment d’allonger les échéances de remboursement au-delà du calendrier actuel, d’envisager une baisse des taux d’intérêt, actuellement compris entre 2 et 3,4 %, et de clarifier les devises de remboursement afin de réduire le risque de change.
Le président Prabowo Subianto s’est personnellement saisi du dossier. Fin octobre 2025, il a convoqué des réunions ministérielles restreintes pour réclamer une action rapide. Il a chargé le ministre coordonnateur des Affaires économiques, Airlangga Hartarto, le ministre des Finances, Sadewa, et le directeur général de Danantara, Rosan Roeslani, d’étudier les scénarios les plus favorables, notamment l’allongement des échéances de prêt. Le secrétaire d’État, Prasetyo Hadi, a transmis la directive présidentielle : le gouvernement doit élaborer un dispositif garantissant la viabilité du projet sans compromettre les capacités budgétaires du pays.
Ne vous inquiétez pas du bruit autour de Whoosh. J’ai étudié le problème, il n’y a pas de difficulté. J’en assume l’entière responsabilité. L’Indonésie n’est pas un petit pays. Tout a été calculé.
Les négociations soulèvent de délicates questions diplomatiques. La Chine demeure fortement intéressée par la réussite du projet, vitrine de sa technologie ferroviaire à grande vitesse sur les marchés émergents. Dony Oskaria a confirmé que les partenaires chinois conserveraient leurs parts après la restructuration et que des équipes techniques préparaient un déplacement prochain à Pékin afin de négocier directement avec la Banque chinoise de développement ou des responsables de la Commission nationale du développement et de la réforme. Purbaya Yudhi Sadewa a indiqué vouloir clarifier quelle autorité chinoise serait l’interlocuteur principal avant le départ de la délégation, afin que le gouvernement ne subisse pas de pertes importantes au cours des négociations.
Les répercussions régionales de la diplomatie chinoise des infrastructures
La restructuration de la dette de Whoosh a des répercussions dans toute l’Asie du Sud-Est, où plusieurs pays sont confrontés à des projets ferroviaires similaires financés par la Chine. La ligne Jakarta-Bandung est la première ligne à grande vitesse achevée dans la région. Son bilan financier constitue donc un point de référence pour les pratiques de financement des infrastructures de Pékin. Le projet fait déjà l’objet d’analyses visant à déterminer si la diplomatie ferroviaire chinoise favorise un développement durable ou crée un endettement insoutenable.
Les précédents dans d’autres pays laissent présager des négociations difficiles. La Thaïlande et la Malaisie ont toutes deux restructuré des projets de lignes à grande vitesse initialement financés par des prêts chinois, réduisant leur dépendance aux financements de Pékin après des différends sur la viabilité de la dette et des allégations de corruption. En 2023, les Philippines ont annulé trois projets ferroviaires d’une valeur de 5 milliards de dollars qui devaient bénéficier de prêts chinois concessionnels, dans un contexte de détérioration des relations bilatérales.
Le Laos fait figure de mise en garde. Achevée en 2021, la ligne ferroviaire Chine-Laos ne génère pas assez de recettes pour couvrir le service de la dette. La Banque asiatique de développement a averti que le projet représentait un risque très élevé de passif éventuel pour cette économie de taille plus modeste. Le Cambodge poursuit son projet de ligne à grande vitesse de 4 milliards de dollars avec le soutien de la Chine, tandis que la junte militaire birmane cherche à financer la ligne en difficulté Muse-Mandalay, malgré l’effondrement de l’économie du pays.
Le Vietnam suit la situation avec une attention particulière. Hanoï a approuvé en février des prêts chinois pour une ligne ferroviaire classique dans le nord du pays et ambitionne de construire une ligne à grande vitesse nord-sud de 70 milliards de dollars. La capacité de l’Indonésie à obtenir des conditions de restructuration favorables sans céder d’autres actifs stratégiques pourrait peser sur l’approche du Vietnam dans les négociations de financement de ses propres projets ferroviaires.
Le projet sous la menace d’une enquête pour corruption
La résolution financière se complique encore avec l’ouverture, début 2025, d’une enquête préliminaire sur le projet par la Commission pour l’éradication de la corruption (KPK). L’ancien ministre Mahfud MD a publiquement exprimé ses inquiétudes quant au coût de la construction, qui atteindrait environ 52 millions de dollars par kilomètre, soit près de trois fois celui de projets comparables en Chine, où le coût s’élève à 17 ou 18 millions de dollars par kilomètre.
L’enquête porte sur d’éventuelles irrégularités dans les marchés publics et les décisions de financement, notamment le choix de prêts chinois assortis de taux d’intérêt de 2 à 3,4 %, plutôt que de prêts japonais entre gouvernements proposés à 0,1 %. Les enquêteurs réunissent des éléments pour déterminer si les arguments de confidentialité commerciale ont servi à masquer un traitement préférentiel ou une inflation des budgets. Aucun suspect n’a été officiellement désigné, mais l’enquête met à l’épreuve la volonté de la KPK de se pencher sur des projets hérités d’administrations précédentes.
Les projets d’extension en attente d’un éclaircissement financier
Les projets ambitieux visant à prolonger la ligne à grande vitesse vers l’est, jusqu’à Surabaya et éventuellement Banyuwangi, restent subordonnés au règlement de la crise actuelle de la dette. Agus Harimurti Yudhoyono, ministre coordonnateur des Infrastructures, a confirmé que le gouvernement avait suspendu l’élaboration détaillée du prolongement jusqu’à la stabilisation de la structure financière de KCIC. Il a précisé avoir organisé des réunions avec le ministère des Finances et Danantara pour faire avancer à la fois la restructuration et la planification de l’extension.
Le président Prabowo a défendu l’idée d’intégrer Java grâce au train à grande vitesse, en réduisant les embouteillages et les émissions de carbone, tout en ramenant à environ trois heures la durée du trajet entre la capitale et l’est de Java. Agus Harimurti Yudhoyono a toutefois souligné que le règlement du fardeau financier existant devait passer avant toute extension.
Il vaut mieux commencer par régler le problème financier et trouver la meilleure solution avant de poursuivre les projets de développement.
Le prolongement nécessiterait des investissements supplémentaires considérables, au-delà des 7,3 milliards de dollars déjà engagés, ce qui soulève des questions sur le financement des futurs tronçons. Le gouvernement envisageait initialement de rejoindre Surabaya, la capitale de Java oriental, mais Prabowo a ensuite fait part de son ambition de prolonger la ligne plus à l’est, jusqu’à Banyuwangi, le district le plus oriental de Java. Les autorités estiment qu’un trajet entre Jakarta et Surabaya effectué en environ trois heures redessinerait les cartes du développement et stimulerait la croissance économique le long du corridor ferroviaire. Ces projets restent toutefois théoriques tant que la dette actuelle n’aura pas été restructurée de manière viable.
Points clés
- L’Indonésie a finalisé un plan de restructuration de la dette de la ligne à grande vitesse Whoosh, d’un montant de 7,3 milliards de dollars. Les détails devraient être annoncés dans les deux semaines, à l’issue des discussions entre Danantara et le ministre des Finances, Purbaya Yudhi Sadewa.
- Le projet porte environ 7 milliards de dollars de dette, dont 75 % sont dus à la Banque chinoise de développement. Les taux d’intérêt vont de 2 % pour les prêts initiaux à 3,4 % pour le financement des dépassements de coûts.
- L’opérateur ferroviaire public KAI a absorbé 137 millions de dollars de pertes en 2024 et 58,4 millions au premier semestre 2025, en raison de sa participation majoritaire de 58,53 % dans le consortium d’exploitation PT PSBI.
- Le président Prabowo Subianto a chargé les ministres de régler la dette sans s’en remettre uniquement aux fonds du budget de l’État. Il privilégie les dividendes des entreprises publiques ou l’allongement des échéances, afin d’éviter d’établir un précédent où les bénéfices sont privatisés tandis que les pertes sont nationalisées.
- La Commission pour l’éradication de la corruption enquête sur d’éventuelles irrégularités dans les marchés publics et sur le choix de prêts chinois à taux élevés au détriment d’options japonaises moins coûteuses, proposées à un taux d’intérêt de 0,1 %.
- Les projets de prolongement de la ligne jusqu’à Surabaya et Banyuwangi sont suspendus jusqu’à la conclusion de la restructuration de la dette actuelle et à la stabilisation des finances d’exploitation. Le ministre Agus Harimurti Yudhoyono coordonne la planification des infrastructures.
- La Chine conservera ses 40 % de parts dans le projet après la restructuration. Les négociations se poursuivent sur les échéances de remboursement, les réductions de taux d’intérêt et les devises de remboursement de cette dette de 7 milliards de dollars.