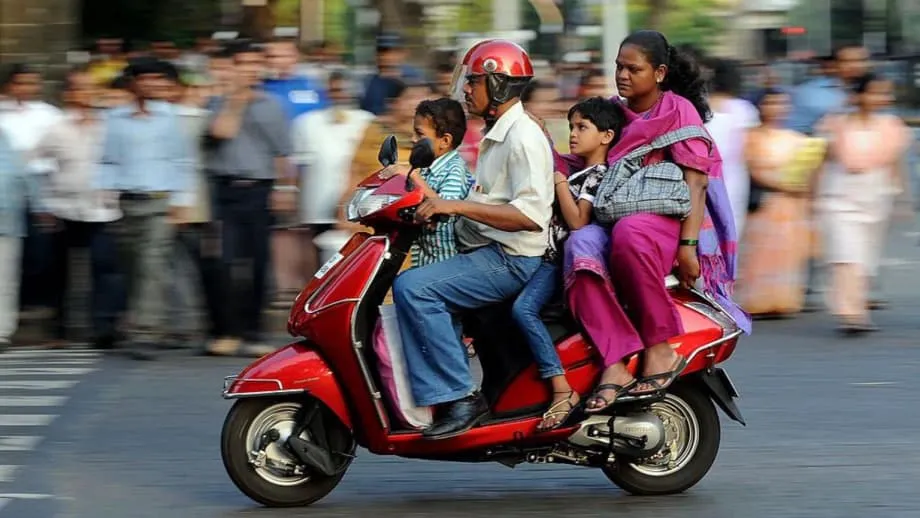
Le déplacement silencieux
Dans une salle de contrôle plongée dans l’obscurité à Navi Mumbai, 100 opérateurs supervisent des robots qui surveillent 30 000 distributeurs automatiques de billets à travers l’Inde. Leurs caméras, leurs capteurs et leurs systèmes automatisés effectuent un travail qui nécessitait autrefois 60 000 agents de sécurité. Ce centre est une puissante métaphore de la transformation plus vaste qui bouleverse le pays. Dans toute l’Inde, l’automatisation remodèle discrètement le paysage de l’emploi, supprimant les emplois stables qui ont contribué à l’essor de la classe moyenne pendant trois décennies. Les 40 millions de contribuables qui déclarent un revenu annuel compris entre 5 lakh et 1 crore de roupies, cœur productif de l’économie indienne, subissent désormais une pression sans précédent. Ces citoyens diplômés et actifs découvrent que les qualifications et le travail acharné ne garantissent plus la sécurité financière dans une économie rapidement restructurée par l’intelligence artificielle et les vents contraires économiques.
Sommaire
La crise se manifeste différemment selon les catégories sociales. Prenons le cas de VS, diplômé en ingénierie de 27 ans originaire de l’ouest du Rajasthan, qui gagne 14 000 roupies par mois comme commercial indépendant. L’an dernier, il a perdu 1,3 million de roupies, soit presque toutes les économies de sa famille, en spéculant sur les contrats à terme et les options en Bourse. Il représente l’un des neuf millions d’Indiens qui se livrent à des opérations spéculatives similaires et perdent collectivement plus de 12 milliards de dollars par an, soit à peu près l’équivalent de la totalité du budget fédéral de l’éducation. Considérons ensuite Rahul Singh, livreur de repas qui a emprunté de l’argent non pas pour rénover son logement, dépense non essentielle, mais pour « couvrir les dépenses indispensables, comme le loyer, les factures médicales et toute autre dépense imprévue, essentielles à sa survie ». Ce ne sont pas des histoires édifiantes sur des échecs individuels. Ce sont des portraits d’une catégorie sociale sous pression.
Quand les machines prennent le relais
Le phénomène de remplacement a commencé progressivement au début des années 2000, lorsque l’automatisation a commencé à vider de leur substance les emplois intermédiaires, en supprimant des postes administratifs, des emplois de comptabilité et des postes commerciaux qui accueillaient autrefois les diplômés indiens. L’intelligence artificielle a considérablement accéléré cette perturbation. Le secteur indien des services informatiques, le premier employeur de diplômés du pays avec huit millions de travailleurs, réduit activement ses effectifs. Niti Aayog, l’organisme de planification du gouvernement, estime que d’ici à 2031, l’IA pourrait supprimer près de trois millions d’emplois dans l’informatique et le service client.
Les dirigeants des entreprises les plus rentables d’Inde évoquent ouvertement le recours à l’IA pour réduire d’un tiers leur masse salariale. Dans une grande banque privée, un seul outil d’IA traite désormais 95 % des demandes des clients qui nécessitaient auparavant une équipe de centre d’appels de 3 000 personnes. Saurabh Mukherjea, fondateur de Marcellus Investment Managers et auteur du nouveau livre « Breakpoint », avertit qu’il s’agit d’une rupture structurelle des tendances de l’emploi. « Que ce soit dans les usines ou dans les bureaux, les machines prennent le relais des emplois traditionnels de la classe moyenne », observe-t-il. La première vague est arrivée avec les distributeurs automatiques de billets, qui ont remplacé les guichetiers. La suivante implique des robots sophistiqués et l’IA générative, qui bouleversent à la fois l’industrie manufacturière et les secteurs tertiaires.
Une étude de l’Economic Survey relève une « rupture structurelle marquée après décembre 2022 » dans la façon dont l’IA générative transforme les marchés du travail. Les employés de bureau des services informatiques, de la gestion des processus métier, de la finance et de l’analyse sont au cœur de la consommation urbaine. Ils contribuent également à absorber les millions de diplômés qui arrivent chaque année sur le marché du travail. Contrairement aux précédentes mutations technologiques, qui ont surtout bouleversé l’industrie manufacturière ou le travail informel, la vague actuelle d’IA cible les métiers cognitifs et axés sur les processus, précisément ceux qui ancrent la classe moyenne. Comme l’explique Shantanu Rooj, fondateur de TeamLease Edtech, « une fois les méthodes de travail réorganisées autour de l’IA, certaines tâches de début de carrière et de coordination ne réapparaissent pas sous la même forme ».
Les chiffres de la stagnation
Même pour ceux qui conservent leur emploi, l’économie de la vie de la classe moyenne s’est détériorée. Au cours de la dernière décennie, le revenu annuel moyen d’un contribuable de la classe moyenne a augmenté d’environ 50 000 roupies, soit à peu près le prix d’un smartphone de bonne qualité. Au regard du coût réel de la vie, cela correspond à une lente érosion du pouvoir d’achat. Des études récentes montrent que le prix d’un thali végétarien augmente désormais de 11 % par an, celui d’une voiture ou d’une moto d’entrée de gamme de 7 à 8 % par an, tandis que les frais médicaux progressent de 14 %.
Sur la base des habitudes de dépenses des ménages typiques de la classe moyenne, notamment pour le loyer, l’alimentation, la santé et l’éducation, les analystes estiment que le coût réel de la vie double environ tous les huit ans, ce qui correspond à une inflation effective d’environ 9 % pour cette catégorie de population. Une famille qui vivait confortablement avec un million de roupies en 2016 a désormais besoin de près de deux millions par an. Dans la plupart des cas, ses salaires ont à peine bougé. Comme le fait remarquer Mukherjea, « en termes réels, les revenus de la classe moyenne ont effectivement diminué de moitié à cause de l’inflation. Les gens veulent mieux vivre, mais, une fois l’inflation prise en compte, cela signifie que la classe moyenne a dû s’endetter lourdement ». La classe moyenne se retrouve sur un tapis roulant dont la vitesse augmente chaque année.
Le ralentissement conjoncturel vient aggraver ces difficultés structurelles. L’Inde a connu trois années de forte croissance après la pandémie, en partie portée par les « dépenses de revanche ». À mesure que cet effet s’estompe, l’économie ralentit. « Il ne fait pratiquement aucun doute que la classe moyenne sera la principale victime de ce ralentissement économique conjoncturel post-Covid », avertit Mukherjea. Si le ralentissement peut être temporaire, la stagnation des salaires et les pertes d’emplois liées à l’automatisation sont des problèmes structurels qui pèseront sur la classe moyenne au cours de la prochaine décennie.
S’endetter pour survivre
L’écart entre les revenus et le coût de la vie crée une pression qui se traduit par des comportements financiers dangereux. La dette des ménages indiens hors crédit immobilier, rapportée au revenu, dépasse désormais celle des États-Unis et de la Chine, faisant des Indiens l’un des groupes les plus endettés au monde si l’on exclut les emprunts immobiliers. Cette dette représente 32 % du PIB pour l’exercice 2025, contre 23 % pour l’exercice 2017. Près de la moitié des familles indiennes ont contracté des prêts personnels, et 67 % des emprunteurs ont souscrit leur premier prêt avant l’âge de 30 ans. Pour ceux qui sont endettés, près de 40 % du revenu annuel est consacré au remboursement de la dette.
Ces emprunts financent la consommation et la survie plutôt que l’investissement. Entre 5 et 10 % des emprunteurs particuliers sont pris dans un engrenage de l’endettement : ils contractent de nouveaux prêts pour rembourser les anciens, sans perspective claire d’en sortir. Selon les données de cabinets d’assistance juridique, 60 % des emprunteurs qui contactent des services de restructuration de dettes ne versent que les mensualités minimales ou ont totalement cessé leurs remboursements. Pour 60 % d’entre eux, les mensualités équivalentes absorbent l’intégralité des revenus familiaux, contraignant 40 % à contracter de nouveaux emprunts simplement pour tenir. Les défauts de paiement sont principalement dus aux pertes d’emploi, à des mensualités excessives par rapport aux revenus et aux urgences médicales.
Le rapport de décembre 2024 sur la stabilité financière de la Banque de réserve de l’Inde révèle que 45 % des emprunteurs sont considérés comme des emprunteurs à risque, et que près de la moitié de leurs besoins de financement sont destinés à la consommation plutôt qu’à l’investissement. Les vacances sont le motif le plus fréquent de souscription de prêts personnels : plus d’un quart de ces emprunts servent à financer des séjours. Pour les catégories aisées de la classe moyenne, l’endettement finance des achats liés à leurs aspirations, comme des smartphones haut de gamme ou des améliorations de leur cadre de vie. Pour les ménages moins aisés, il couvre des dépenses indispensables, comme la santé et l’éducation. Résultat : l’épargne nette des ménages, en pourcentage du PIB, est à son plus bas niveau depuis 1976.
Le paradoxe du chômage des diplômés
L’Inde forme aujourd’hui plus de diplômés que jamais, plus de huit millions par an, et pourtant, obtenir un diplôme réduit les chances de trouver un emploi. Le taux de chômage des diplômés atteint 29,1 %, soit neuf fois celui des personnes qui n’ont jamais été scolarisées. Même dans les instituts indiens de technologie (IIT), autrefois considérés comme des passeports garantis pour la prospérité, la situation a changé. À l’échelle nationale, 8 000 des 21 500 diplômés des IIT sont toujours au chômage. Les salaires minimaux proposés à la sortie de l’IIT Bombay ont chuté de 6 lakh de roupies par an en 2023 à 4 lakh en 2024.
Dans son rapport de mars 2025, la commission parlementaire permanente sur l’éducation a signalé une « baisse inhabituelle des recrutements dans les IIT et les IIIT entre 2021-2022 et 2023-2024 ». Une enquête de TeamLease réalisée en octobre 2024 estimait que seuls 10 % des diplômés en ingénierie trouveraient un emploi cette année-là. En mars 2025, des enquêtes indiquaient que 83 % des diplômés en ingénierie étaient toujours sans emploi. Selon l’indice Naukri Jobspeak, la création d’emplois de bureau s’est effondrée, passant d’une croissance de 11 % avant 2020 à seulement 1 % aujourd’hui.
Dans le parc technologique de Hinjewadi, à l’ouest de Pune, de jeunes ingénieurs diplômés et endettés font la queue chaque matin pour des entretiens sans rendez-vous dans des entreprises d’externalisation des processus métier, dans l’espoir de décrocher des postes de saisie de données rémunérés 18 000 roupies par mois. Cette compression est devenue la nouvelle réalité des jeunes diplômés indiens. Comme le relève un analyste, la crise est visible jusque dans les établissements les plus prestigieux du pays, où le diplôme d’un IIT, longtemps la qualification la plus convoitée d’Inde, ressemble de moins en moins à un ticket d’or et de plus en plus à une loterie.
La consommation cale
Les conséquences se répercutent dans toute l’économie. La croissance des volumes de produits de grande consommation à rotation rapide est passée de 11 % il y a quatorze ans à 3 % aujourd’hui. Les ventes de voitures stagnent. La croissance des biens de consommation durables s’est effondrée, passant de 11 % à 1-2 %. Lorsque les dirigeants des plus grandes entreprises de consommation indiennes évoquent ces tendances, ils affichent leur perplexité et leur inquiétude. Le consommateur indien a cessé de dépenser, non par choix de vie, mais parce qu’il n’en a pas les moyens.
C’est un enjeu majeur, car la consommation représente 60 % du PIB de l’Inde. Le modèle de croissance postérieur à 1991 reposait sur une logique précise : les dépenses de la classe moyenne créent de la demande, la demande crée des emplois, et les emplois génèrent de nouvelles dépenses. Ce cercle vertueux, qui a mis trois décennies à se mettre en place, est rompu. Suresh Narayanan, directeur général de Nestlé India, a récemment constaté que « le segment intermédiaire, celui sur lequel la plupart des entreprises de biens de grande consommation comme la nôtre s’appuyaient, correspondait à la classe moyenne du pays. Il semble rétrécir ».
RC Bhargava, président de Maruti Suzuki, a expliqué qu’en 2018-2019, 82 % des voitures vendues coûtaient moins de 10 lakh de roupies. « Ce segment ne progresse plus. En réalité, il recule », a-t-il déclaré. « Vous pouvez donc juger par vous-mêmes : si ce segment important ne croît pas et recule même, dans quelle mesure les autres segments peuvent-ils progresser et compenser ce segment qui représente 80 % du marché ? » La contraction dépasse désormais les achats non essentiels et touche aussi les dépenses indispensables, créant une spirale qui menace l’ensemble du modèle économique.
Silence politique et pistes d’avenir
Bien qu’elle supporte la charge fiscale de l’État, la classe moyenne suscite peu d’attention politique. Avec 40 millions de contribuables parmi 970 millions d’électeurs, cette catégorie de population est suffisamment importante pour financer le fonctionnement de l’État, mais trop dispersée pour peser sur les politiques publiques. Les responsables politiques courtisent les pauvres pour obtenir leurs voix et les riches pour financer leurs campagnes. La classe moyenne paie pour les uns et les autres, puis attend.
Ce groupe a bâti l’Inde de l’après-libéralisation grâce à son travail régulier et au paiement de ses impôts. La question qui déterminera la décennie est de savoir si l’Inde moderne peut préserver cette classe moyenne. Comme le soutient le livre « Breakpoint », « travailler en Inde aujourd’hui, c’est se trouver à un point de bascule de l’histoire, au moment où un ancien ordre, fondé sur l’emploi stable et une consommation régulière, cède la place à quelque chose de nouveau et d’incertain ».
Pour survivre, il faut changer en profondeur d’état d’esprit et acquérir de nouvelles compétences. Selon le Forum économique mondial, l’IA pourrait contribuer à hauteur de 14 % au PIB mondial d’ici à 2030, mais la répartition de ces gains reste incertaine. Pour les travailleurs indiens, la priorité est claire : développer des compétences complémentaires à l’automatisation, plutôt que concurrentes. La créativité, la résolution de problèmes, l’empathie, la négociation et l’esprit critique offrent la meilleure protection contre le remplacement. Les secteurs de la santé, de l’éducation, du design et des services offrent des perspectives de croissance.
Certaines entreprises explorent des modèles de « talents en T », recherchant des personnes dotées d’une expertise approfondie dans un domaine et maîtrisant également les outils d’IA. Les possibilités de télétravail dans les villes de catégorie II et III se multiplient, les entreprises découvrant qu’elles peuvent recruter dans des villes plus petites des travailleurs du numérique à moindre coût que dans les métropoles. Comme le fait remarquer Neeti Sharma, PDG de TeamLease Digital, « toute tâche répétitive, routinière et logique peut être réalisée par des agents d’IA. La valeur se déplace vers les personnes capables d’appliquer l’IA aux résultats de l’entreprise ». Pour les professionnels, savoir collaborer avec des systèmes autonomes et les encadrer n’est plus une compétence d’avenir, mais le minimum requis pour rester compétitif dans l’économie actuelle.
À retenir
- Les 40 millions de contribuables de la classe moyenne indienne font face simultanément aux pertes d’emplois dues à l’automatisation, à la stagnation des salaires et à l’augmentation de l’endettement
- L’automatisation et l’IA menacent de supprimer jusqu’à 3 millions d’emplois dans l’informatique et le service client d’ici à 2031, tandis que la croissance de l’emploi de bureau s’effondre, passant de 11 % à 1 %
- Le chômage des diplômés atteint 29,1 %, soit neuf fois plus que chez les travailleurs illettrés, alors même que l’Inde forme plus de 8 millions de diplômés par an
- La dette des ménages hors crédit immobilier dépasse les niveaux observés aux États-Unis et en Chine ; de nombreux emprunteurs consacrent 40 % de leur revenu annuel à son remboursement
- Pour les ménages de la classe moyenne, le coût de la vie double environ tous les huit ans, tandis que les revenus stagnent
- Les dépenses des consommateurs sont à l’arrêt : la croissance des produits de grande consommation à rotation rapide est passée de 11 % à 3 % et les ventes de voitures stagnent, ce qui menace le modèle de croissance indien fondé sur la consommation
- Neuf millions d’Indiens perdent collectivement 12 milliards de dollars par an en spéculant en Bourse, souvent en risquant les économies de leur famille dans l’espoir de gains
- Les experts recommandent d’acquérir des compétences moins exposées à l’IA, comme la créativité, l’esprit critique et l’intelligence émotionnelle, tout en s’engageant dans un apprentissage continu