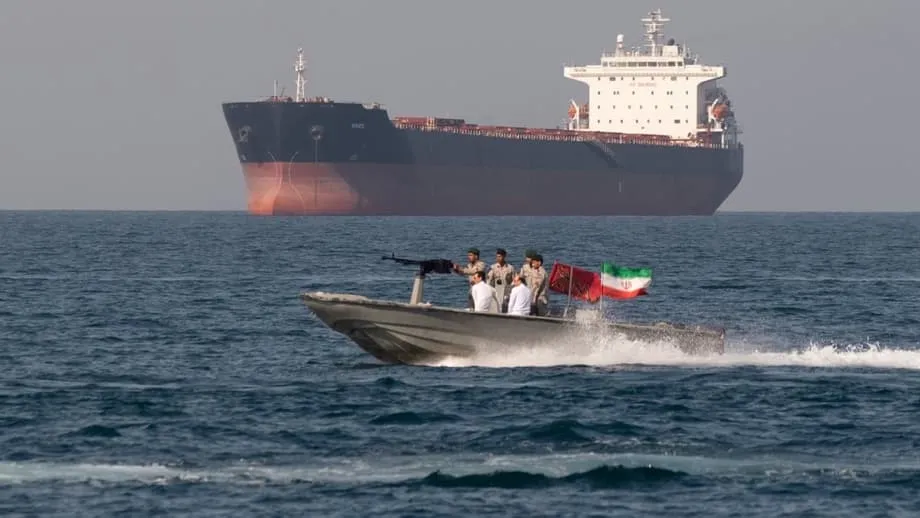
La fermeture d’un point de passage stratégique secoue les marchés mondiaux
Le détroit d’Ormuz, étroit bras de mer séparant la péninsule Arabique de l’Iran, est de fait devenu une zone interdite aux pétroliers du monde entier. Après les frappes militaires des États-Unis et d’Israël contre l’Iran, qui ont débuté le 28 février 2026, Téhéran a entrepris de bloquer le trafic maritime dans ce passage stratégique. Résultat immédiat : l’une des perturbations les plus graves de l’approvisionnement énergétique mondial depuis des décennies. Le Brent, référence du marché, a dépassé les 100 dollars le baril et atteint 119 dollars lors de séances très volatiles.
Sommaire
- La fermeture d’un point de passage stratégique secoue les marchés mondiaux
- L’Asie est la première touchée par les perturbations de l’approvisionnement
- Les oléoducs de contournement n’apportent qu’un répit limité
- Les vulnérabilités en matière de sécurité persistent
- Pourquoi les infrastructures restent insuffisantes
- Les efforts d’urgence de l’Inde pour diversifier ses approvisionnements
- Le marché du gaz naturel fait face à une crise parallèle
- Les conséquences économiques se propagent à l’échelle mondiale
- Des solutions de remplacement transpacifiques se dessinent
- À retenir
Ce goulet d’étranglement maritime, large de seulement 33 kilomètres à son point le plus étroit, voit transiter environ 20 millions de barils de pétrole par jour. Ce volume représente un cinquième de la consommation mondiale de pétrole et un quart du commerce maritime de pétrole. À la fermeture du détroit, quelque 150 pétroliers et méthaniers ont choisi de mouiller plutôt que de risquer la traversée d’eaux hostiles, provoquant un choc d’offre dont les répercussions dépassent largement le Moyen-Orient.
L’Asie est la première touchée par les perturbations de l’approvisionnement
La géographie des flux pétroliers mondiaux fait de l’Asie la région la plus vulnérable à cette crise. Selon les données de l’Agence internationale de l’énergie et de l’Agence américaine d’information sur l’énergie, environ 84 % du pétrole brut et 83 % du gaz naturel liquéfié transitant par Ormuz sont destinés aux marchés asiatiques. La Chine et l’Inde représentent à elles seules 44 % des flux de brut passant par Ormuz, soit un total de 8,2 millions de barils par jour avant la crise.
Le Japon et la Corée du Sud, bien que leurs volumes soient plus faibles en valeur absolue, sont encore plus dépendants au regard de leurs capacités de production intérieure. Ces pays ne disposent pratiquement d’aucune production nationale de pétrole brut, ce qui rend leurs économies entièrement tributaires de la stabilité des importations. Taïwan est exposé de la même manière : selon les analystes de la sécurité énergétique, toute perturbation prolongée menace la production industrielle de ces puissances manufacturières.
Même la Chine, qui produit environ 4,3 millions de barils par jour sur son territoire et dispose de réserves stratégiques de pétrole estimées à 1,2 milliard de barils, ne peut se prémunir entièrement contre les conséquences de la crise. Pékin a beau accélérer l’électrification des véhicules et le développement des énergies renouvelables, son économie a toujours besoin d’importer de grandes quantités de pétrole pour fonctionner. La crise actuelle met à l’épreuve les limites de ces mesures préventives.
Les oléoducs de contournement n’apportent qu’un répit limité
L’Arabie saoudite et les Émirats arabes unis disposent des seules infrastructures opérationnelles permettant de contourner le détroit d’Ormuz. L’oléoduc saoudien Est-Ouest, couramment appelé Petroline, s’étend sur 1 200 kilomètres entre le centre de traitement d’Abqaïq, près du golfe Persique, et le port de Yanbu, sur la mer Rouge. Les Émirats arabes unis exploitent l’oléoduc de pétrole brut Habshan-Fujaïrah, long de 360 kilomètres, qui relie Habshan à Fujaïrah, sur le golfe d’Oman.
La capacité de ces itinéraires de remplacement reste toutefois très inférieure aux volumes transitant par Ormuz. Le PDG de Saudi Aramco, Amin Nasser, a confirmé que l’oléoduc Est-Ouest avait atteint sa capacité opérationnelle maximale, d’environ 7 millions de barils par jour. Cependant, près de 2 millions de barils alimentent les raffineries nationales de la côte ouest, ce qui ne laisse que 5 millions de barils disponibles à l’exportation. L’oléoduc des Émirats peut transporter entre 1,5 et 1,8 million de barils par jour, mais des contraintes opérationnelles et de récents incidents de sécurité ont limité le débit réel.
Ensemble, ces oléoducs de contournement peuvent acheminer environ 6 à 7 millions de barils par jour, soit au maximum 30 % du trafic habituel d’Ormuz. L’Agence américaine d’information sur l’énergie souligne que ces oléoducs ne fonctionnent généralement pas à pleine capacité en temps normal. Selon les estimations, seuls 2,6 millions de barils par jour de capacité réellement disponible existaient avant la crise. Même en les utilisant au maximum, l’écart reste considérable.
Les vulnérabilités en matière de sécurité persistent
Ces itinéraires de remplacement introduisent de nouveaux risques au lieu de les éliminer. Le pétrole brut saoudien exporté via Yanbu doit encore franchir le détroit de Bab el-Mandeb, à l’extrémité sud de la mer Rouge, une voie maritime qui a déjà été menacée par les forces houthies au Yémen. Le terminal de Fujaïrah, bien qu’il soit techniquement situé hors du détroit d’Ormuz, se trouve à portée de missiles et de drones iraniens. Les opérations de chargement y ont été suspendues après des attaques le 16 mars. Les installations de stockage de Fujaïrah ont été touchées, obligeant les pétroliers à quitter le port avec des cargaisons partielles.
Pourquoi les infrastructures restent insuffisantes
La crise actuelle met au jour des décennies de négligence stratégique concernant les itinéraires d’exportation de remplacement. Bien que le détroit d’Ormuz soit considéré depuis les années 1980 comme un point de vulnérabilité critique, les producteurs du Golfe ont privilégié l’efficacité au détriment de la redondance. L’Arabie saoudite a construit l’oléoduc Est-Ouest pendant la guerre Iran-Irak précisément pour éviter les attaques maritimes, mais les modernisations qui ont suivi ont privilégié des extensions progressives plutôt que la création de véritables systèmes parallèles.
Des obstacles politiques et économiques ont empêché le développement d’infrastructures supplémentaires. La construction d’oléoducs traversant des pays voisins exige de composer avec des questions complexes de souveraineté et de sécurité. L’Irak, le Koweït, le Qatar et Bahreïn ne disposent d’aucun itinéraire de contournement et dépendent donc entièrement du transit par Ormuz. L’oléoduc transarabique, qui reliait autrefois l’Arabie saoudite à la côte méditerranéenne du Liban, a cessé de fonctionner en 1990. Il n’en reste aujourd’hui qu’un site patrimonial à l’abandon.
Daniel Yergin, historien de l’énergie et vice-président de S&P Global, a observé que le scénario catastrophe semblait peu probable aux yeux des responsables politiques, alors concentrés sur les préoccupations commerciales immédiates. L’hypothèse dominante était que les pays consommateurs assureraient une protection militaire suffisante pour maintenir le détroit ouvert, réduisant ainsi l’intérêt économique d’investir dans de coûteuses infrastructures de contournement.
Le scénario catastrophe a toujours existé, mais il ne semblait pas très probable. La diversification ou la sécurité reposait sur la présence des pays consommateurs pour protéger le pétrole.
Les efforts d’urgence de l’Inde pour diversifier ses approvisionnements
L’Inde illustre à la fois les possibilités et les limites d’une réorganisation rapide des chaînes d’approvisionnement. Avant la crise, environ 40 % des importations indiennes de pétrole brut transitaient par Ormuz, soit 2,5 à 2,7 millions de barils par jour. Le ministère indien du Pétrole indique que les raffineries nationales ont désormais diversifié leurs approvisionnements : 70 % proviennent de routes ne passant pas par Ormuz. Un déficit important persiste toutefois.
Les raffineurs indiens se sont rapidement tournés vers le terminal saoudien de Yanbu et le port émirati de Fujaïrah. Selon les données de Kpler, société d’analyse des marchés des matières premières, les chargements de brut saoudien à destination de l’Inde depuis Yanbu ont atteint 8,8 millions de barils en mars 2026, contre zéro les mois précédents. Des volumes supplémentaires arrivent par l’oléoduc de Fujaïrah, même s’il reste difficile de les suivre, certains navires désactivant leurs transpondeurs pour dissimuler leurs mouvements près des zones de conflit.
New Delhi a également obtenu 20 méthaniers de très grande capacité transportant environ un million de tonnes d’approvisionnement depuis les États-Unis, par des itinéraires de remplacement via la mer Rouge et le golfe d’Oman. Des sources gouvernementales confirment l’arrivée de ces cargaisons d’urgence, tout en reconnaissant qu’elles ne peuvent remplacer entièrement les volumes perdus en provenance du Moyen-Orient.
Le marché du gaz naturel fait face à une crise parallèle
Si le pétrole brut domine l’actualité, le marché du GNL subit des contraintes tout aussi sévères. Le Qatar, deuxième exportateur mondial de GNL, expédie la quasi-totalité de sa production par le détroit d’Ormuz. Les Émirats arabes unis dépendent également du détroit pour leurs exportations de gaz. Ensemble, ces pays représentent près de 20 % du commerce mondial de GNL, principalement à destination des marchés asiatiques.
Contrairement au pétrole brut, le GNL ne dispose d’aucun itinéraire de remplacement par gazoduc. Lorsque les installations de liquéfaction ferment ou ne peuvent charger de méthaniers, le gaz ne peut tout simplement pas atteindre les marchés. QatarEnergy a invoqué la force majeure peu après le début du conflit et interrompu la production dans des installations qui traitent normalement plus de 112 milliards de mètres cubes par an.
Les répercussions sont particulièrement lourdes pour des pays comme le Bangladesh, l’Inde et le Pakistan, qui importent près des deux tiers de leur GNL via Ormuz et dépendent largement de la production d’électricité à partir du gaz. Le Pakistan produit 50 % de son électricité au gaz naturel, tandis que le gaz représente 25 % de la production électrique du Bangladesh. Des hausses de prix de 39 % en une seule séance ont contraint ces gouvernements à instaurer des coupures tournantes et des mesures d’économie d’énergie, notamment la fermeture des universités.
Les conséquences économiques se propagent à l’échelle mondiale
La perturbation de l’approvisionnement a immédiatement alimenté les pressions inflationnistes dans le monde entier. Au-delà du pétrole brut, les prix de l’essence, du gazole, du kérosène, des produits pétrochimiques, des engrais et des denrées alimentaires de base ont fortement augmenté. Les agriculteurs de l’hémisphère Nord, qui entrent actuellement dans la saison des semis, font face à une hausse des coûts de production qui menace de renchérir les prix alimentaires dans les mois à venir.
Les gouvernements asiatiques ont adopté des mesures d’urgence allant de l’interdiction des exportations de carburants aux contrôles des prix. La Chine a ordonné aux raffineurs de suspendre leurs exportations de carburants afin de préserver l’approvisionnement intérieur. La Corée du Sud a annoncé des plafonds sur les prix des carburants pour la première fois en trois décennies. Le Japon, qui dispose de réserves stratégiques couvrant près de 150 jours de consommation, a évité les pénuries immédiates, mais reste soumis à une pression durable sur les prix.
L’Agence internationale de l’énergie prévoit de recommander le déblocage de 400 millions de barils provenant des réserves stratégiques de pétrole, ce qui constituerait la plus importante libération coordonnée de stocks de son histoire. Mais même une intervention d’une telle ampleur ne peut remplacer durablement des flux de 20 millions de barils par jour.
Des solutions de remplacement transpacifiques se dessinent
Alors que les approvisionnements du Moyen-Orient restent limités, les acheteurs asiatiques se tournent de plus en plus vers l’Amérique du Nord, de l’autre côté du Pacifique. Les infrastructures énergétiques canadiennes du Pacifique, notamment le projet LNG Canada à Kitimat, en Colombie-Britannique, et l’agrandissement de l’oléoduc Trans Mountain desservant Vancouver, offrent des itinéraires qui contournent non seulement Ormuz, mais aussi d’autres points de passage stratégiques comme le détroit de Malacca et la mer de Chine méridionale.
Le terminal LNG Canada, en service depuis juin 2025, expédie des cargaisons directement dans le Pacifique Nord, où elles atteignent les terminaux du nord-est de l’Asie en 10 à 11 jours. Le délai est nettement inférieur aux 24 jours nécessaires au GNL en provenance de la côte américaine du golfe du Mexique pour traverser le canal de Panama. Le pétrole brut canadien de l’Alberta, acheminé par l’oléoduc agrandi Trans Mountain, d’une capacité de 890 000 barils par jour, évite lui aussi entièrement les points de passage stratégiques du Moyen-Orient.
Ces solutions de remplacement nécessiteraient toutefois des années pour être développées à grande échelle. La deuxième phase de LNG Canada, envisagée pour une décision finale d’investissement à la fin de 2026 ou au début de 2027, ajouterait une capacité de 14 millions de tonnes par an. Le projet Alaska LNG, soutenu par l’administration Trump, ne dispose pas de contrats fermes et ne commencerait pas ses exportations avant 2031 au plus tôt.
À retenir
- Le détroit d’Ormuz voit normalement transiter 20 millions de barils de pétrole par jour, soit 20 % de la consommation mondiale et 25 % du commerce maritime.
- L’Asie reçoit 84 % du pétrole brut et 83 % du GNL transitant par Ormuz. La Chine et l’Inde représentent ensemble 44 % des flux de brut.
- L’oléoduc Est-Ouest de l’Arabie saoudite et l’oléoduc Habshan-Fujaïrah des Émirats arabes unis ne peuvent contourner ensemble que 6 à 7 millions de barils par jour, soit environ 30 % des volumes habituels transitant par Ormuz.
- L’Inde a réorienté ses importations afin que 70 % de son approvisionnement ne passe plus par Ormuz, mais des déficits persistent et nécessitent des livraisons d’urgence des États-Unis et d’Afrique de l’Ouest.
- Le Qatar et les Émirats arabes unis représentent près de 20 % des exportations mondiales de GNL, qui transitent toutes par Ormuz. Il n’existe pas de gazoduc permettant de contourner le détroit pour le gaz naturel.
- Le Brent a dépassé les 100 dollars le baril et atteint 119 dollars, tandis que les indices de référence du GNL ont bondi de 39 % en une seule séance.
- L’Agence internationale de l’énergie prévoit une libération historique de 400 millions de barils des réserves stratégiques afin d’atténuer les pénuries d’approvisionnement.
- Les infrastructures énergétiques canadiennes du Pacifique offrent des solutions de remplacement géopolitiquement stables, mais leur développement à grande échelle nécessitera des années.