La transformation en 54 jours
L’industrie automobile chinoise a connu une profonde restructuration financière : les grands constructeurs ont ramené les délais de paiement de leurs fournisseurs de près d’un an à moins de deux mois. Selon une étude publiée en février 2026 par l’Association chinoise des constructeurs automobiles (CAAM), 17 grands constructeurs règlent désormais leurs fournisseurs en moyenne en seulement 54 jours, et quatre d’entre eux ont ramené ce délai sous les 50 jours. Un revirement spectaculaire par rapport aux trois années précédentes, lorsque les grands assembleurs repoussaient régulièrement les paiements à environ 300 jours, faisant de leurs fournisseurs une source de financement sans intérêts.
Sommaire
Cette révolution des paiements fait suite à de fortes pressions réglementaires de Pékin, qui a instauré le 1er juin 2025 de nouvelles règles obligeant les grandes entreprises à régler la plupart de leurs factures fournisseurs dans un délai de 60 jours. La révision par le Conseil des affaires d’État du Règlement sur la garantie des paiements aux petites et moyennes entreprises, conjuguée à une offensive contre ce que les autorités qualifient de concurrence « désordonnée », a contraint les constructeurs automobiles à abandonner des pratiques qui avaient poussé de nombreux fabricants de composants au bord de la faillite.
Chen Jinzhu, directeur général du cabinet de conseil Shanghai Mingliang Auto Service, a souligné que l’intervention des pouvoirs publics s’était révélée efficace là où les forces du marché avaient échoué. Les groupes automobiles s’exposaient à de lourdes sanctions s’ils ne respectaient pas les exigences des autorités. Sans les retards de paiement imposés aux fournisseurs, ces constructeurs n’auront plus assez de liquidités pour soutenir les guerres de rabais agressives qui ont laminé les marges du secteur.
La guerre des prix qui a brisé la chaîne d’approvisionnement
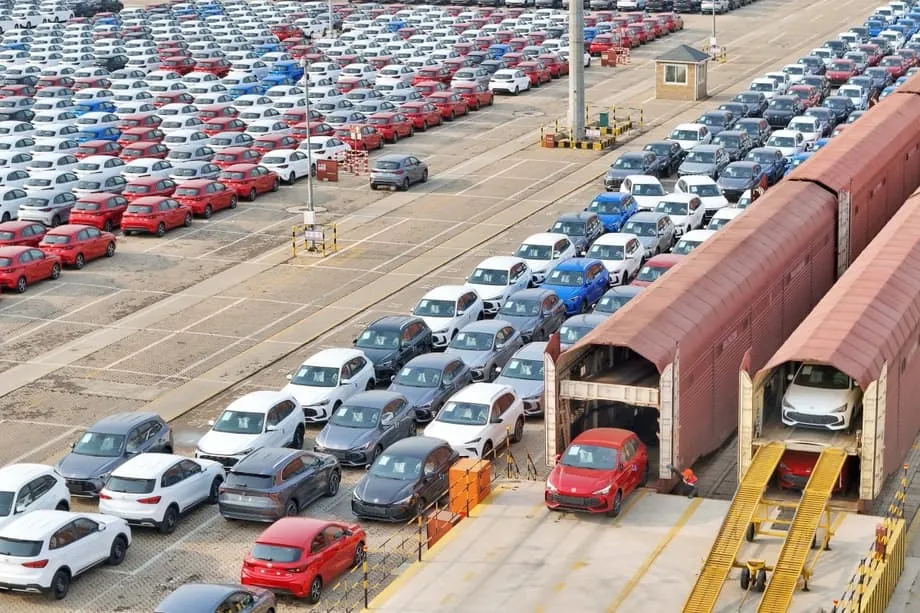
La concurrence féroce sur le marché automobile chinois, que les acteurs du secteur décrivent par le terme chinois « neijuan », ou « involution », a engendré un cycle autodestructeur de rivalité excessive aux retombées limitées. D’abord conçue pour favoriser l’adoption des véhicules électriques, cette dynamique a dégénéré en bain de sang : plus de 100 constructeurs chinois se battent pour leur survie sur un marché en situation de surcapacité massive. Le taux d’utilisation des usines est tombé à seulement 49,5 %, tandis que 3,5 millions de véhicules invendus s’accumulent dans les stocks.
En mai 2024, BYD, le premier constructeur mondial de véhicules électriques, a intensifié le conflit en baissant ses prix jusqu’à 34 % sur 22 modèles. Ses concurrents, notamment Geely, Chery et SAIC-GM, ont dû lui emboîter le pas, déclenchant une course au moins-disant qui a décimé la rentabilité du secteur. La marge bénéficiaire moyenne des entreprises automobiles est passée de près de 8 % en 2017 à seulement 4,3 % en 2024, avant de reculer encore à 3,9 % au premier trimestre 2025.
Cette situation a exercé une pression immense sur la chaîne d’approvisionnement. Les constructeurs exigeaient des fournisseurs de composants des baisses de prix annuelles d’au moins 10 %, tout en différant les paiements de plusieurs mois. L’Association chinoise du fer et de l’acier a lancé une mise en garde sans équivoque : les entreprises sidérurgiques étaient confrontées à des marges minimes et à des tensions croissantes sur leur trésorerie, les constructeurs automobiles réclamant des baisses de prix supérieures à 10 % et reportant les paiements indéfiniment. Les fournisseurs sont devenus des banquiers malgré eux : selon des analyses financières, certains constructeurs, comme BYD, mettaient en moyenne 275 jours à les payer en 2023.
La campagne de Pékin contre l’involution
Le gouvernement chinois a lancé une vaste campagne contre la concurrence destructrice. Le président Xi Jinping a lui-même appelé à sévir contre les guerres des prix chaotiques et impitoyables entre entreprises, dans un article publié par une revue du Parti communiste. À la mi-2025, le ministère de l’Industrie et des Technologies de l’information a convoqué à Pékin les dirigeants de plus d’une douzaine de grands constructeurs, dont BYD, Geely et Xiaomi, pour leur transmettre un message sans ambiguïté : pas de ventes à perte, pas de baisses de prix inappropriées et un traitement équitable des fournisseurs.
La réponse réglementaire a été rapide et multiforme. En plus de la règle des 60 jours, l’Administration d’État pour la régulation du marché a publié en février 2026 des directives définitives qui interdisent de fait aux constructeurs de vendre des véhicules à un prix inférieur à leur coût total de production, frais administratifs, financiers et commerciaux compris. Cette définition large ferme les failles qui permettaient aux entreprises d’affirmer que chaque véhicule était rentable alors qu’elles perdaient de l’argent dans leur ensemble. Les règles interdisent également les ententes sur les prix entre constructeurs et fournisseurs, et défendent aux marques de contraindre les concessionnaires à vendre à perte au moyen de programmes de ristournes punitifs.
Wei Jianjun, fondateur et président de Great Wall Motor, a lancé un avertissement alarmant en établissant un parallèle avec l’effondrement du secteur immobilier chinois. Il a déclaré publiquement que l’industrie automobile avait déjà son propre Evergrande, en référence au géant immobilier en faillite qui s’est effondré en 2021 avec une dette de 300 milliards de dollars, sans toutefois citer d’entreprises. BYD a réagi en menaçant d’engager des poursuites contre quiconque comparerait le groupe à Evergrande, affirmant que son ratio d’endettement de 70 % était comparable à celui de constructeurs mondiaux comme Ford et Toyota.
Un répit pour les fournisseurs, mais des inquiétudes subsistent
Pour les milliers de petites et moyennes entreprises qui composent la chaîne d’approvisionnement automobile chinoise, les réformes des paiements représentent une bouée de sauvetage. Quatorze des 17 entreprises interrogées ont mis en place des mesures préférentielles supplémentaires pour les fournisseurs PME. Deux entreprises règlent désormais toutes leurs factures en espèces plutôt qu’au moyen d’effets de commerce, et cinq permettent aux fournisseurs en difficulté financière de demander un paiement anticipé. Plusieurs constructeurs ont réservé des fonds spéciaux totalisant plus de 10 milliards de yuans afin d’améliorer les modalités de paiement aux fournisseurs.
Des difficultés persistent toutefois. Selon des experts du secteur, les constructeurs peuvent encore jouer sur les différentes façons de définir le début du délai de 60 jours : certains retiennent la date de réception des marchandises, tandis que d’autres attendent le rapprochement centralisé des comptes ou la confirmation de la facture. Yang Hongze, président d’Autolink, fournisseur de technologies pour véhicules intelligents, a salué ces engagements, tout en demandant des précisions : les paiements seront-ils effectués en espèces ou au moyen d’effets de commerce, et quelle date marquera exactement le début du délai ?
Les effets de commerce sont une source de tensions particulière. Cet instrument financier, qui prévoit un paiement à une date fixe ultérieure, est couramment utilisé dans le secteur immobilier chinois, car il n’est pas considéré comme une dette portant intérêt. Les fournisseurs revendent parfois ces effets avant leur échéance sur le marché secondaire, moyennant une décote, ce qui réduit de fait le montant qu’ils perçoivent. BAIC et SAIC se sont expressément engagés à ne pas payer leurs fournisseurs au moyen d’effets de commerce, mais l’ampleur de leur recours antérieur à cette pratique reste inconnue.
Consolidation du secteur et premières victimes
Les réformes des paiements interviennent alors que le marché automobile chinois entre, selon les analystes, dans les phases éliminatoires de sa consolidation. Sur les quelque 169 constructeurs présents en Chine, plus de la moitié détiennent moins de 0,1 % de parts de marché, une situation intenable. Les analystes de Bank of America s’attendent à une hécatombe cette année, tandis que la CAAM prévoit que seuls cinq à sept grands constructeurs survivront à cette sélection.
Le coût humain de cette consolidation est déjà visible. Ji Yue, une jeune entreprise de véhicules électriques fondée en 2021 sous la forme d’une coentreprise entre le géant de l’internet Baidu et le constructeur Geely, s’est effondrée moins de six mois après avoir semblé prospère. Li Hongxing, qui dirige une agence de publicité sur les réseaux sociaux, avait emprunté de l’argent pour couvrir les frais publicitaires de Ji Yue, convaincu par l’efficacité apparente de l’entreprise et ses actionnaires aux poches profondes. Il s’est retrouvé avec 40 millions de yuans de dettes après sa faillite. Il a décrit cette expérience comme un profond désespoir, soulignant qu’il était tout simplement impossible de prévoir l’effondrement soudain d’une grande entreprise soutenue par deux actionnaires majeurs.
Les difficultés du secteur automobile reflètent des pressions économiques plus générales. Les ventes de voitures particulières ont chuté de 19,5 % en janvier 2026, leur recul le plus marqué depuis près de deux ans, tandis que les ventes de véhicules à énergies nouvelles ont baissé de 20 %. Les constructeurs sont confrontés à une demande intérieure en berne. La réduction des exonérations fiscales à l’achat de véhicules électriques et l’incertitude entourant les subventions à la reprise ont aggravé le ralentissement. Parallèlement, le secteur emploie plus de 4,8 millions de personnes, ce qui place les décideurs face à un dilemme : éliminer les surcapacités sans provoquer de chômage de masse ni d’instabilité sociale.
Des répercussions mondiales
La concurrence intérieure devenant de plus en plus intenable, les constructeurs chinois accélèrent leur expansion à l’international. Désormais, 20 % des véhicules fabriqués en Chine sont destinés à l’exportation, soit une hausse de 11 % sur un an. Cet afflux de véhicules à bas prix a suscité des mesures de protection à l’étranger, notamment des droits de douane de 100 % au Canada, des droits compensateurs dans l’Union européenne et des restrictions sur d’autres marchés. Même avec des droits de douane de 45 %, une BYD Seal vendue 12 500 euros en Chine coûterait environ 18 125 euros en Europe, soit près de la moitié du prix d’une Tesla Model 3 comparable.
Les responsables chinois craignent que la guerre des prix ne nuise à la réputation des produits « Made in China » dans le monde. Les médias d’État ont averti que les voitures bon marché pourraient porter préjudice aux exportations chinoises, tandis que le gouvernement a durci les règles d’exportation des véhicules électriques : à partir de 2026, les constructeurs devront obtenir une licence pour expédier leurs véhicules à l’étranger. L’objectif est de freiner l’inondation des marchés étrangers par des véhicules à bas prix dont la qualité pâtit parfois des réductions de coûts excessives.
He Xiaopeng, fondateur et directeur général de Xpeng, prévoit que les turbulences du secteur se prolongeront encore cinq ans et que seuls cinq grands acteurs devraient subsister. Chetan Ahya, économiste en chef pour l’Asie chez Morgan Stanley, souligne qu’il sera plus difficile de résorber la surproduction dans l’automobile que dans les secteurs dominés par l’État, en raison de la présence plus importante d’entreprises privées, ce qui complique la consolidation. Des réformes structurelles sont nécessaires pour s’attaquer à la racine des crises des paiements et des prix : les surcapacités.
L’essentiel
- Les constructeurs chinois ont ramené le délai moyen de paiement des fournisseurs d’environ 300 à 54 jours ; quatre d’entre eux sont passés sous les 50 jours
- Dix-sept grands constructeurs, dont BYD, Chery, SAIC et Xiaomi, se sont conformés aux nouvelles règles imposant un paiement sous 60 jours
- Pékin a instauré ces règles dans le cadre d’une campagne contre l’involution et les guerres des prix désordonnées, qui ont ramené les marges du secteur sous les 4 %
- Les nouvelles règles interdisent également les ventes à un prix inférieur au coût total de production et les ententes sur les prix entre constructeurs et fournisseurs
- Les analystes s’attendent à ce que le secteur passe d’environ 170 marques à cinq à sept survivantes, après encore près de cinq ans de phases éliminatoires
- Les exportations automobiles chinoises continuent d’augmenter malgré les difficultés intérieures, suscitant des mesures tarifaires en Europe, en Amérique du Nord et sur d’autres marchés