Les marchés chutent après le sévère avertissement de Moody’s
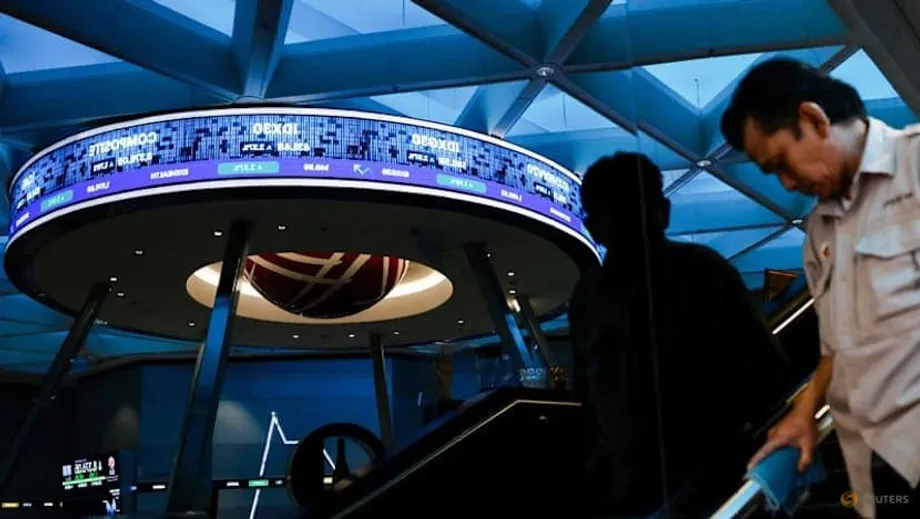
Les marchés indonésiens ont ouvert en forte baisse vendredi, les investisseurs réagissant à un sévère avertissement de Moody’s Investors Service. L’indice composite de Jakarta a plongé de plus de 2 % et la roupie a touché 16 880 pour un dollar, son plus bas niveau depuis le 22 janvier. Les ventes se sont accélérées après l’annonce, jeudi, que Moody’s avait abaissé de « stable » à « négative » la perspective associée à la note de crédit du pays. L’agence a maintenu la note Baa2, tout en avertissant que l’imprévisibilité des politiques publiques et les problèmes de gouvernance pourraient éroder la crédibilité de longue date de l’Indonésie.
Sommaire
- Les marchés chutent après le sévère avertissement de Moody’s
- Qu’est-ce qui a motivé la perspective négative ?
- Les responsables rejettent les inquiétudes, évoquant un malentendu
- Les ambitions de Prabowo se heurtent à la réalité des marchés
- Une succession de crises érode la confiance des investisseurs
- Risques régionaux et seuil de la catégorie investissement
- Les analystes mettent en garde contre une cascade de dégradations
- L’essentiel
Le moment ne pouvait guère être plus mal choisi pour la première économie d’Asie du Sud-Est. Cette décision est intervenue quelques jours seulement après que MSCI Inc., fournisseur mondial d’indices, a signalé de graves problèmes de transparence sur les marchés financiers indonésiens, déclenchant une dégringolade de deux jours qui a effacé plus de 80 milliards de dollars de valeur. Déjà inquiets de l’orientation de la politique menée par le président Prabowo Subianto, les investisseurs étrangers ont réagi en vendant leurs actions. Les données de la Bourse montrent qu’ils ont cédé pour 860 millions de dollars nets d’actions depuis mercredi dernier, portant leurs sorties totales pour 2025 à environ 1 milliard de dollars.
La réaction négative des marchés témoigne d’une inquiétude grandissante quant à la trajectoire de cette économie de 1 400 milliards de dollars. L’indice de référence composite de Jakarta, qui avait clôturé en baisse de 0,5 % jeudi, s’apprêtait à prolonger son fort recul de 6,9 % enregistré la semaine dernière. Après l’annonce de Moody’s, les obligations d’État libellées en dollars à longue échéance ont perdu entre 0,3 et 0,5 cent, nombre d’entre elles atteignant leur plus bas niveau en cinq mois, selon les données de Tradeweb. La roupie est restée proche de son plus bas historique de 16 985 pour un dollar, atteint à la fin du mois dernier, et accuse une baisse de près de 1 % depuis le début de l’année.
Qu’est-ce qui a motivé la perspective négative ?
En abaissant la perspective à « négative » tout en confirmant la note Baa2, Moody’s traduit ses inquiétudes précises quant à l’orientation des politiques menées par la nouvelle administration. Dans son communiqué officiel, l’agence a désigné la prévisibilité réduite de l’action publique comme principal facteur de sa décision. Elle a relevé que le manque de coordination entre les politiques et les communications incohérentes adressées aux marchés avaient accentué la volatilité boursière et les pressions sur le taux de change, tout en ternissant la perception de la crédibilité des politiques publiques.
L’agence a relevé six grands facteurs à l’origine de cette révision. Premièrement, Moody’s estime que l’orientation de l’action gouvernementale est devenue de plus en plus imprévisible. Deuxièmement, la gouvernance et les institutions se sont affaiblies, comme en témoigne le recul des scores des indicateurs mondiaux de gouvernance, notamment en matière d’efficacité des pouvoirs publics et de qualité de la réglementation. Troisièmement, les risques budgétaires liés aux dépenses publiques augmentent, en particulier du fait du déséquilibre entre des programmes sociaux ambitieux et des recettes limitées.
Parmi ces programmes figurent l’initiative de repas nutritifs gratuits et les projets de logements abordables. Leur financement repose sur des réaffectations budgétaires et des réductions d’autres postes, dont l’entretien des infrastructures. Moody’s a averti qu’une nouvelle extension de ces programmes pourrait mettre à l’épreuve la capacité du gouvernement à gérer un budget relativement modeste au regard de la taille de l’économie. Quatrièmement, l’agence a exprimé des incertitudes quant à la gouvernance du fonds souverain Danantara, qui supervise des actifs d’entreprises publiques valorisés à plus de 900 milliards de dollars, soit environ 60 % du produit intérieur brut de l’Indonésie.
Cinquièmement, des débats controversés sur les politiques publiques ont accru l’incertitude, notamment les discussions sur le relèvement du plafond de déficit budgétaire, actuellement fixé à 3 %, les interrogations sur le mandat et la gouvernance de Bank Indonesia et les changements de cap en matière de ressources naturelles. Sixièmement, Moody’s a relevé une montée des risques pour la stabilité sociale et politique, avec la multiplication des manifestations et le mécontentement concernant la hausse des revenus et le niveau de vie.
Les responsables rejettent les inquiétudes, évoquant un malentendu
Les autorités indonésiennes se sont empressées de minimiser la portée de la décision de Moody’s, la présentant comme un malentendu passager plutôt que comme une critique fondamentale de leur stratégie économique. Airlangga Hartarto, ministre coordonnateur des Affaires économiques, a mené la défense du gouvernement, affirmant que les agences de notation et les marchés financiers mondiaux ne comprenaient tout simplement pas le nouveau modèle de croissance du pays.
Il est vrai que notre budget est un peu différent, car nous consacrons des sommes importantes aux programmes du président, comme les repas gratuits, les coopératives rouges et blanches et les services publics.
Lors d’un événement organisé jeudi soir par l’Autorité des services financiers, Airlangga a expliqué que les investissements précédents étaient directement financés par les entreprises publiques ou le budget de l’État, tandis qu’ils passent désormais par Danantara. Selon lui, il s’agit de libérer le potentiel des entreprises publiques et de les réformer, comme le réclamaient depuis longtemps les observateurs internationaux.
Le ministre des Finances Purbaya Yudhi Sadewa, entré en fonction en septembre après le limogeage de la respectée Sri Mulyani Indrawati, a tenu des propos tout aussi désinvoltes vendredi. Il a présenté le changement de perspective comme une simple projection, sans conséquence immédiate sur la note de crédit de catégorie investissement du pays. Il a reconnu que Moody’s avait fait part de ses inquiétudes quant à un éventuel élargissement du déficit budgétaire lors de consultations avec les institutions gouvernementales, mais s’est dit confiant dans sa capacité à gérer la situation.
Ils craignent que le déficit augmente. Mais ils savent aussi que je peux le gérer correctement. Nous devons veiller à ce qu’il n’y ait pas de dépenses excessives incontrôlées.
Le gouverneur de Bank Indonesia, Perry Warjiyo, a ajouté que la dégradation de la perspective ne signalait pas un affaiblissement des fondamentaux économiques. Il a souligné que la stabilité du système financier restait bien assurée grâce à une liquidité suffisante, à la solidité des fonds propres des banques et au faible niveau des risques de crédit. La banque centrale s’est engagée à renforcer la coordination des politiques et à collaborer avec le gouvernement pour améliorer la communication et préserver la confiance des marchés.
Les ambitions de Prabowo se heurtent à la réalité des marchés
La perspective négative reflète les tensions croissantes entre les objectifs ambitieux de transformation économique du président Prabowo Subianto et la gestion budgétaire prudente qui a longtemps soutenu la note de crédit de l’Indonésie dans la catégorie investissement. Depuis son arrivée au pouvoir, fin 2024, cet ancien commandant des forces spéciales âgé de 74 ans poursuit un programme offensif visant à porter la croissance économique de son rythme régulier de 5 % à 8 % par an, un objectif qui nécessite une intervention importante de l’État et des dépenses sociales conséquentes.
L’approche de Prabowo marque une rupture nette avec la prudence technocratique de l’ère Widodo. Il a remplacé la très respectée ministre des Finances Sri Mulyani Indrawati, connue pour sa rigueur budgétaire, par Purbaya Yudhi Sadewa, un économiste favorable à une politique expansionniste et davantage enclin à élargir le rôle de l’État. Le gouvernement a rapproché le déficit budgétaire du plafond de 3 % fixé après la crise financière asiatique de 1997, tout en lançant de vastes programmes sociaux, dont l’initiative de repas nutritifs gratuits, destinée à améliorer la productivité de la jeune population. À elle seule, cette initiative vise à fournir des repas subventionnés à des dizaines de millions d’écoliers et de femmes enceintes, ce qui en fait l’une des plus importantes extensions de l’aide sociale de l’histoire du pays.
Au cœur de cette nouvelle stratégie se trouve Danantara Indonesia, un fonds souverain qui regroupe le contrôle d’entreprises publiques gérant plus de 900 milliards de dollars d’actifs. Le fonds rend compte directement au président et a pour objectif d’améliorer l’efficacité des entreprises publiques tout en apportant des capitaux à investir dans les secteurs d’avenir. Moody’s a toutefois souligné que la gouvernance, le financement et les priorités d’investissement de cette entité de grande envergure restaient flous, ce qui crée des incertitudes quant à son articulation avec les procédures budgétaires traditionnelles.
Les inquiétudes concernant l’indépendance des institutions ont également inquiété les investisseurs. Prabowo a nommé son neveu au poste de gouverneur adjoint de Bank Indonesia, soulevant des questions sur l’autonomie de la banque centrale alors que le gouvernement cherche à renforcer la coordination entre les politiques budgétaire et monétaire. L’administration a même tenté d’inscrire dans la Constitution le mécanisme de financement de la dette de Bank Indonesia, une mesure qui institutionnaliserait le rôle de la banque centrale dans le financement des déficits publics, au lieu de faire de la stabilité des prix son mandat principal.
Une succession de crises érode la confiance des investisseurs
La décision de Moody’s n’est que le dernier choc en date pour les marchés indonésiens, qui connaissent un début d’année 2026 mouvementé. La crise a commencé la semaine dernière, lorsque MSCI Inc. a averti que les inquiétudes relatives à la transparence de la détention et des échanges pourraient entraîner un déclassement des actions indonésiennes, qui passeraient du statut de marché émergent à celui de marché frontière, si la situation n’était pas réglée d’ici mai. Le fournisseur d’indices a particulièrement mis en cause le manque de transparence concernant les bénéficiaires effectifs des actions indonésiennes, soulignant que la complexité des participations croisées et la faible part des titres en circulation rendaient difficile pour les investisseurs internationaux d’évaluer la véritable capitalisation et la liquidité du marché. Cet avertissement a déclenché une vague de ventes paniques qui a effacé plus de 80 milliards de dollars de valeur boursière et provoqué la démission de cinq hauts responsables de la Bourse et du régulateur financier.
Les responsables ont depuis promis des réformes de la gouvernance des marchés de capitaux et des mesures pour répondre aux préoccupations de MSCI, notamment en doublant le seuil de flottant pour le porter à 15 %. Cet épisode a toutefois révélé de profondes faiblesses dans les infrastructures de marché du pays. Les démissions et les ajustements de politique rapides, bien que destinés à stabiliser le climat, pourraient avoir involontairement renforcé les inquiétudes de Moody’s concernant la gouvernance et la stabilité institutionnelle. L’avertissement de MSCI a donné aux autorités indonésiennes jusqu’en mai pour mettre en œuvre des réformes, faute de quoi le pays risque une reclassification, qui déclencherait des ventes automatiques de la part des fonds indiciels investis sur les marchés émergents.
Un différend en cours autour de la mine d’or de Martabe, à Sumatra, complique encore la situation. Elle est contrôlée par Jardine Matheson Holdings, groupe basé à Hong Kong, par l’intermédiaire de sa filiale PT Astra International. Selon des informations de presse, Danantara envisageait de reprendre la mine, l’une des 28 exploitations dont les licences ont été révoquées à la suite des inondations dévastatrices de décembre, qui ont fait plus de 1 100 morts. Les communications au sujet de la mine ont été chaotiques et confuses : Dony Oskaria, directeur général des opérations de Danantara, a évoqué la création d’une nouvelle société, Perminas, pour reprendre l’actif, tandis que de hauts responsables ont ensuite assuré à Jardine qu’aucune reprise de ce type n’était envisagée.
L’épisode a alarmé les investisseurs étrangers, qui craignent que le gouvernement soit prêt à saisir des actifs sans respecter les procédures légales. Prabowo s’est vivement élevé contre ceux qu’il qualifie de « barons voleurs » et a évoqué la possibilité de doubler en 2026 les surfaces de terres saisies à des exploitants présumés illégaux. Au Forum économique mondial de Davos, le mois dernier, il a dénoncé la « cupidité économique » tout en promettant de soutenir les citoyens les plus pauvres, alimentant l’incertitude des investisseurs établis quant au respect de l’État de droit.
Risques régionaux et seuil de la catégorie investissement
La situation de l’Indonésie rappelle les difficultés rencontrées par d’autres économies d’Asie du Sud-Est, en particulier les Philippines, dont Fitch Ratings avait abaissé la perspective à « négative » en 2021 pour des inquiétudes similaires concernant la croissance à moyen terme et l’assainissement budgétaire. Les deux pays affichent actuellement une note BBB chez Fitch. Une dégradation pure et simple de l’un ou de l’autre pourrait les rapprocher de la limite inférieure de la catégorie investissement, à BBB-, à un seul faux pas du statut spéculatif.
La perte du statut de catégorie investissement peut avoir de lourdes conséquences. Lorsque la Colombie a subi deux dégradations, par S&P et Fitch, jusqu’au statut spéculatif en 2021, ses obligations et sa monnaie ont connu une volatilité extrême, qui a effrayé les investisseurs institutionnels soumis à des mandats leur imposant de détenir des actifs de catégorie investissement. Les responsables indonésiens savent parfaitement qu’une situation similaire provoquerait d’importantes ventes de la part des fonds étrangers et ferait fortement augmenter les coûts d’emprunt du gouvernement.
Par rapport aux Philippines, l’Indonésie abordait la crise actuelle avec des fondamentaux relativement plus solides. La contraction de son PIB de 2,0 % en 2020 a été nettement moins prononcée que la baisse de 9,6 % enregistrée aux Philippines, et son ratio dette/PIB, d’environ 41 %, reste plus modéré que celui de Manille, à 52 %. Toutefois, les difficultés des Philippines ont précédé de plusieurs années la crise actuelle de l’Indonésie, ce qui laisse penser que les agences de notation portent désormais sur Jakarta un regard tout aussi sceptique.
Les vulnérabilités extérieures ajoutent un risque supplémentaire. Les deux pays ont vu leur compte courant s’améliorer pendant la pandémie, l’effondrement de la demande d’importations ayant contribué à cette évolution, mais leur situation se dégrade à mesure que les économies rouvrent. La roupie s’est dépréciée de près de 1 % face au dollar depuis le début de l’année. Une nouvelle baisse pourrait contraindre les autorités à puiser dans leurs réserves de change pour assurer le service de la dette libellée en dollars, et potentiellement accentuer la faiblesse de la monnaie.
Les analystes mettent en garde contre une cascade de dégradations
Les analystes de marché considèrent la révision de la perspective par Moody’s comme un avertissement : d’autres agences de notation pourraient bientôt lui emboîter le pas si Jakarta ne parvient pas à rétablir la crédibilité de ses politiques. Les économistes d’OCBC ont qualifié cette décision de « coup de semonce », susceptible d’entraîner des mesures similaires de S&P ou de Fitch, en particulier si l’incertitude continue d’entourer l’élaboration des politiques publiques.
La dégradation de la perspective par Moody’s est un coup de semonce, qui pourrait inciter d’autres agences de notation à lui emboîter le pas, surtout si l’élaboration des politiques reste entourée d’une incertitude accrue. Les réactions des autorités seront suivies de près, car des choix politiques crédibles restent indispensables pour éviter une dégradation de la note de crédit au cours des douze à dix-huit prochains mois.
Rully Arya Wisnubroto, analyste de marché chez Mirae Asset Sekuritas Indonesia, a détaillé les effets probables sur les marchés de la prime de risque plus élevée désormais appliquée aux actifs indonésiens. Il a cité les pressions qui pourraient s’exercer sur les obligations d’État à long terme, les actions des entreprises publiques et des grandes banques, ainsi que sur la confiance dans la roupie et les flux de capitaux.
Les économistes de CIMB estiment que cette évolution réduira la marge de manœuvre de Bank Indonesia pour abaisser ses taux d’intérêt, la stabilité macroéconomique et monétaire étant privilégiée au détriment du soutien à la croissance. Ils maintiennent leur prévision selon laquelle la banque centrale ne procédera pas à de nouvelles baisses de taux cette année, malgré le ralentissement de la croissance. La faiblesse de la roupie et les risques d’inflation liés à la dépréciation de la monnaie devraient maintenir une politique monétaire restrictive, alors même que le gouvernement cherche à accélérer l’expansion économique.
Pour l’heure, l’Indonésie conserve sa note Baa2, qui reste supérieure d’un cran au seuil de la catégorie investissement. La perspective négative indique toutefois que la prochaine décision de Moody’s pourrait être une dégradation pure et simple si le gouvernement ne parvient pas à démontrer une discipline budgétaire durable, à résoudre les vulnérabilités extérieures ou à renforcer la gouvernance des entreprises publiques et de la banque centrale. Les investisseurs étrangers ayant déjà retiré 1 milliard de dollars des actions cette année, la marge d’erreur semble se réduire rapidement.
L’essentiel
- Jeudi, Moody’s a abaissé de « stable » à « négative » la perspective associée à la note de crédit de l’Indonésie, invoquant l’imprévisibilité des politiques publiques et des problèmes de gouvernance, tout en maintenant la note Baa2 de catégorie investissement
- Vendredi, l’indice composite de Jakarta a chuté de plus de 2 %, tandis que la roupie a touché 16 880 pour un dollar, son plus bas niveau depuis le 22 janvier
- Les investisseurs étrangers ont vendu pour 1 milliard de dollars d’actions indonésiennes en 2025, dont 860 millions depuis mercredi dernier
- Le ministre coordonnateur des Affaires économiques, Airlangga Hartarto, a défendu les changements budgétaires du gouvernement, affirmant que les agences de notation ne comprenaient pas la nouvelle stratégie de croissance, axée sur Danantara et les programmes sociaux
- Le ministre des Finances, Purbaya Yudhi Sadewa, a minimisé le changement de perspective, le présentant comme une simple projection sans effet immédiat sur la capacité du pays à assurer le service de sa dette
- Moody’s a relevé six principales préoccupations : l’imprévisibilité de l’orientation des politiques, la faiblesse des indicateurs de gouvernance, les risques budgétaires liés aux dépenses sociales, les incertitudes entourant Danantara, les débats controversés sur les politiques publiques et les risques pour la stabilité sociale
- Les analystes avertissent que la perspective négative donne au gouvernement de douze à dix-huit mois pour rétablir sa crédibilité avant une éventuelle dégradation au rang spéculatif