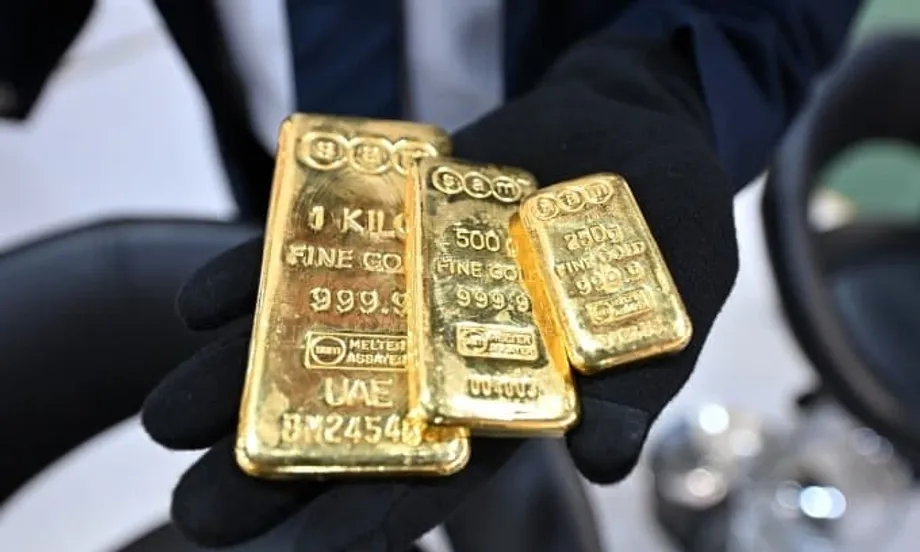
Un bouleversement historique sur les marchés régionaux de l’or
La Thaïlande s’est imposée comme le leader incontesté du marché de l’or en Asie du Sud-Est, détrônant le Vietnam, qui occupait cette place depuis plusieurs années. Selon les données détaillées du World Gold Council, les investisseurs thaïlandais ont acheté 51,4 tonnes de lingots et de pièces d’or en 2025, soit environ 36 % de la demande totale de la région. Il s’agit du niveau de consommation d’or le plus élevé enregistré en Thaïlande depuis sept ans, pour une valeur de marché supérieure à 6 milliards de dollars. Un chiffre qui témoigne de l’ampleur des capitaux investis dans les métaux précieux au sein du royaume.
Sommaire
- Un bouleversement historique sur les marchés régionaux de l’or
- La crise de l’offre au Vietnam entraîne un recul
- La croissance atteint des records à Singapour, en Malaisie et en Indonésie
- Records mondiaux et ruée vers les valeurs refuges
- La dynamique trimestrielle confirme le leadership thaïlandais
- Les facteurs structurels à l’origine du changement
- À retenir
Cette envolée marque un renversement spectaculaire dans le classement régional, resté stable pendant plusieurs années. Le Vietnam, qui dominait les marchés de l’or en Asie du Sud-Est avec une demande de 42,1 tonnes en 2024, est passé à la deuxième place avec 36,1 tonnes en 2025. Ce recul de 14 % a fait du Vietnam le seul des cinq principaux marchés d’Asie du Sud-Est à afficher une croissance négative, alors même que les pays voisins ont enregistré certains de leurs meilleurs résultats depuis plus de dix ans. La Thaïlande et le Vietnam ont représenté à eux deux les deux tiers de la demande régionale de lingots et de pièces d’or, mais leurs trajectoires ont évolué en sens diamétralement opposé dans un contexte de prix mondiaux records.
Au total, les achats de lingots et de pièces d’or dans les cinq principaux marchés d’Asie du Sud-Est ont bondi de plus de 15 % en 2025, à 139 tonnes, soit le niveau régional le plus élevé depuis neuf ans. Cette progression s’est produite malgré des cours de l’or sans précédent, ce qui laisse penser que les investisseurs de la région considéraient le métal précieux comme une valeur refuge essentielle, et non comme un achat facultatif. La vigueur de la demande thaïlandaise est d’autant plus remarquable que des prix élevés freinent généralement les achats d’or physique sur la plupart des marchés mondiaux.
La crise de l’offre au Vietnam entraîne un recul
Alors que la Thaïlande célébrait des investissements records, le Vietnam était confronté à une crise structurelle de l’offre qui a lourdement pénalisé son marché de l’or. Le pays a enregistré six trimestres consécutifs de contraction des échanges d’or jusqu’au dernier trimestre de 2025, tombant à un niveau inédit depuis près de cinq ans. Contrairement aux pays voisins, où la demande a progressé malgré la flambée des prix, le marché vietnamien a souffert d’une incapacité fondamentale à s’approvisionner en lingots en quantité suffisante pour répondre à la demande des consommateurs.
La Banque d’État du Vietnam a souligné à plusieurs reprises que le pays ne disposait pas de capacités de production d’or et dépendait presque entièrement des importations pour satisfaire la demande des consommateurs. Or, les réserves de devises sont affectées en priorité aux biens essentiels et aux besoins économiques, ce qui limite les possibilités d’importer de l’or. Ce goulot d’étranglement a entraîné de graves pénuries de lingots sur le marché intérieur, empêchant les acheteurs disposés à payer de réaliser leurs achats malgré la hausse des cours.
À cette pénurie s’est ajoutée une forte hausse simultanée de la demande d’alliances en or 24 carats, créant une situation idéale pour une envolée des prix, entre offre rare et demande soutenue. Les cours de l’or sur le marché intérieur ont bondi de 81 % en 2025, puis progressé de 13,5 % supplémentaires au début de 2026, creusant un écart considérable avec les cours internationaux. La différence entre les prix vietnamiens et mondiaux a parfois atteint environ 20 millions de dongs vietnamiens (soit quelque 760 dollars) par taël. L’or était ainsi nettement plus cher localement que les produits comparables sur les marchés internationaux, excluant de fait de nombreux investisseurs.
Face à ces tensions, le gouvernement vietnamien a annoncé en 2025 son intention d’autoriser des producteurs privés à fabriquer de l’or dans le pays, sous réserve du respect de certaines exigences en matière de capital. Les autorités de régulation n’ont toutefois encore délivré aucune licence dans le cadre de ce nouveau dispositif, et les contraintes d’approvisionnement persistent. Certains parlementaires ont proposé la création d’une bourse nationale de l’or où les citoyens pourraient déposer leur or physique en échange de certificats électroniques. Cette mesure pourrait mobiliser environ 55 tonnes d’or qui dorment actuellement dans des coffres privés, afin de financer des projets d’infrastructure et de développement économique.
La croissance atteint des records à Singapour, en Malaisie et en Indonésie
Si la Thaïlande et le Vietnam dominent en volume, les progressions les plus remarquables ont été enregistrées ailleurs dans la région, témoignant d’un engouement généralisé pour l’or en Asie du Sud-Est. Singapour a connu la plus forte croissance parmi les pays de la région : la demande de lingots et de pièces d’or a bondi de 48 % sur un an, à 9,6 tonnes, un nouveau record pour la cité-État. Cette envolée reflète l’intérêt croissant des investisseurs pour les valeurs refuges, dans un contexte d’incertitudes économiques mondiales et de fluctuations monétaires.
La Malaisie s’est classée quatrième dans la région, avec une hausse de la demande de 37 %, à 10,3 tonnes, égalant son plus haut niveau depuis douze ans, atteint pour la dernière fois en 2013. L’Indonésie a pris la troisième place avec 31,6 tonnes vendues, soit une progression de 29 % et le volume de demande d’or le plus élevé dans le pays depuis douze ans. Les deux pays ont bénéficié d’une amélioration de la conjoncture économique et d’une meilleure connaissance de l’or comme outil de diversification de portefeuille auprès des investisseurs de la classe moyenne.
Le marché de la joaillerie de Singapour a lui aussi fait preuve de résilience en valeur, malgré un recul de 13 % dû aux prix élevés. La valeur totale de la demande de bijoux en or dans la région a en fait augmenté malgré la baisse des volumes physiques, les cours records ayant compensé le recul des achats. Le même phénomène s’est observé à l’échelle mondiale : les volumes de demande de bijoux ont chuté de 18 %, mais leur valeur a progressé de 18 %, à 172 milliards de dollars. Cela indique que les consommateurs ayant acheté de l’or se sont tournés vers des articles de plus grande valeur ou ont accepté des prix plus élevés.
L’Autorité monétaire de Singapour (MAS) a ajusté ses réserves d’or pendant cette période, en vendant 15 tonnes en 2025, ce qui a ramené ses avoirs totaux à 205 tonnes. Cette activité de banque centrale s’inscrit dans un contexte d’accumulation continue d’or par les institutions à l’échelle mondiale, quoique à un rythme plus lent que lors des trois années précédentes, durant lesquelles les banques centrales avaient régulièrement acheté plus de 1 000 tonnes par an.
Records mondiaux et ruée vers les valeurs refuges
La flambée de l’or en Asie du Sud-Est s’inscrit dans un phénomène mondial plus large : la demande totale d’or a dépassé pour la première fois les 5 000 tonnes. À l’échelle mondiale, la demande d’investissement en lingots et en pièces a atteint 1 374 tonnes, pour une valeur de 154 milliards de dollars. La Chine et l’Inde restent les deux premiers marchés mondiaux de l’or et représentent ensemble plus de la moitié de la demande mondiale de lingots et de pièces. La demande a progressé de 28 % en Chine et de 17 % en Inde.
Les cours mondiaux de l’or ont battu des records tout au long de l’année, franchissant la barre des 3 000 dollars l’once au premier trimestre, puis dépassant les 5 000 dollars l’once à la fin du mois de janvier 2026. Ils ont continué de grimper, dépassant les 5 500 dollars l’once en quelques jours. Cette hausse ininterrompue aurait normalement dû freiner la demande d’or physique, mais les investisseurs ont continué d’accumuler des lingots à un rythme sans précédent.
Louise Street, analyste senior des marchés au World Gold Council, a décrit un environnement de grande incertitude, marqué par les turbulences commerciales, les annonces imprévisibles de la politique américaine, la persistance des tensions géopolitiques et le retour des craintes de récession. Ces facteurs ont favorisé les investissements dans l’or, portant la demande du premier trimestre à son plus haut niveau depuis 2016, malgré des cours exceptionnels qui auraient pu décourager les acheteurs en période plus calme.
Les marchés mondiaux ont connu un début d’année mouvementé : les turbulences commerciales, les annonces imprévisibles de la politique américaine, la persistance des tensions géopolitiques et le retour des craintes de récession ont créé un environnement très incertain pour les investisseurs.
Les fonds indiciels cotés adossés à l’or ont connu un retournement spectaculaire, enregistrant des entrées de 801 tonnes dans le monde après avoir subi des sorties lors des périodes précédentes. Les ETF aurifères asiatiques ont enregistré une croissance particulièrement forte : leurs avoirs ont progressé de 97 % sur un an et ils ont attiré 25 milliards de dollars d’entrées, à mesure que leur base d’investisseurs s’élargissait dans la région. Cette participation institutionnelle est venue compléter la forte demande physique de lingots et de pièces observée en Thaïlande et ailleurs.
La dynamique trimestrielle confirme le leadership thaïlandais
Les données trimestrielles de 2025 confirment la domination durable de la Thaïlande sur le marché régional de l’or, plutôt qu’une performance exceptionnelle limitée à une seule période. Au premier trimestre, la demande d’or thaïlandaise a progressé de 17 % sur un an, à 9,1 tonnes, devançant tous les autres pays d’Asie du Sud-Est. Singapour, la Malaisie et l’Indonésie ont enregistré des progressions comprises entre 5 % et 8 % sur la même période, tandis que le Vietnam a reculé de 15 %, à 12 tonnes. Cette tendance initiale allait se poursuivre tout au long de l’année.
Au deuxième trimestre, la Thaïlande a creusé l’écart : la demande a atteint 10 tonnes, en hausse de 38 % par rapport à la même période en 2024. Cette performance trimestrielle montre que les investisseurs thaïlandais ne se sont pas contentés de profiter de baisses temporaires des cours, mais ont maintenu un rythme d’achat régulier tout au long de l’année. Shaokai Fan, responsable de la région Asie-Pacifique au World Gold Council, a relevé que les consommateurs thaïlandais avaient réagi de manière stratégique aux corrections des cours survenues en milieu de trimestre, profitant de l’occasion pour acheter avant la reprise de la hausse.
Les investissements thaïlandais en lingots et en pièces d’or ont bondi de 25 % au seul premier trimestre, à 7,4 tonnes, signe d’une préférence marquée pour l’or physique plutôt que pour d’autres placements. Cette tendance correspond à un mouvement plus large dans la région, où les investisseurs recherchent des actifs tangibles face à la volatilité des monnaies. La faiblesse du baht tout au long de 2025 a renforcé l’attrait de l’or comme réserve de valeur par rapport à la monnaie locale, stimulant à la fois les achats de lingots et ceux de bijoux.
La trajectoire trimestrielle du Vietnam a évolué en sens inverse, les échanges d’or se contractant régulièrement au cours des quatre trimestres de 2025. Au dernier trimestre, la demande vietnamienne a atteint son plus bas niveau depuis près de cinq ans, confirmant que le recul était dû aux contraintes d’approvisionnement plutôt qu’à la sensibilité aux prix. Alors que les investisseurs thaïlandais accumulaient de l’or à tous les niveaux de prix, les acheteurs vietnamiens se heurtaient à des rayons vides et à des produits indisponibles, quel que soit le prix qu’ils étaient prêts à payer.
Les facteurs structurels à l’origine du changement
Plusieurs facteurs économiques structurels expliquent pourquoi la Thaïlande a réussi là où le Vietnam a rencontré des difficultés, dans un contexte de prix de l’or records. La Thaïlande dispose d’une infrastructure de négociation de l’or plus développée et plus libéralisée, avec des réseaux bien établis d’importateurs, de raffineurs et de détaillants capables de répondre à une hausse de la demande sans connaître les goulots d’étranglement qui ont paralysé le marché vietnamien. Le cadre réglementaire thaïlandais facilite l’importation et la distribution de lingots, de sorte que la demande des consommateurs se traduit par des transactions effectives plutôt que par de longues listes d’attente.
La dynamique des monnaies a également joué un rôle important dans la demande thaïlandaise. La faiblesse du baht face au dollar en 2025 a incité les investisseurs thaïlandais à considérer de plus en plus l’or comme une protection contre la dépréciation de la monnaie et les pressions inflationnistes. Ce lien entre l’évolution de la monnaie locale et la demande d’or s’est retrouvé dans toute la région, mais les contraintes d’approvisionnement au Vietnam ont empêché une évolution similaire, malgré les fluctuations du dong.
La demande thaïlandaise de bijoux a fait preuve d’une résilience particulière : elle a progressé de 12 % sur un an, à 2 tonnes, au deuxième trimestre 2024, à contre-courant de la baisse mondiale des ventes de bijoux provoquée par la flambée des prix. Cela témoigne d’un attachement culturel profond à l’or, qui dépasse les seules considérations d’investissement et assure un socle de demande stable, même en période de forte volatilité des cours. La demande d’investissement en lingots et en pièces, conjuguée à des achats réguliers de bijoux, a ainsi créé un marché global solide.
La divergence entre les deux principaux marchés d’Asie du Sud-Est montre que les chaînes d’approvisionnement physique et les cadres réglementaires peuvent compter autant que le sentiment des consommateurs pour déterminer l’évolution du marché de l’or. Les Vietnamiens souhaitaient manifestement acheter de l’or, comme en témoignent les files d’attente devant les boutiques et les primes considérables qu’ils étaient prêts à payer. Pourtant, les restrictions structurelles aux importations et l’absence de production nationale ont empêché cette demande de se traduire par des achats effectifs. La capacité de la Thaïlande à s’approvisionner efficacement lui a permis de prendre la tête du marché régional, une position que le Vietnam n’a pu conserver du fait des contraintes pesant sur son marché.
À retenir
- La Thaïlande a acheté 51,4 tonnes de lingots et de pièces d’or en 2025, soit 36 % de la demande en Asie du Sud-Est, et a détrôné le Vietnam à la tête du marché régional pour la première fois depuis plusieurs années.
- La demande d’or au Vietnam a reculé de 14 %, à 36,1 tonnes, faisant du pays le seul d’Asie du Sud-Est à enregistrer une baisse, alors que la demande régionale bondissait de plus de 15 %, à 139 tonnes.
- Les pénuries d’approvisionnement et les strictes restrictions à l’importation ont entraîné le recul du Vietnam, tandis que la Thaïlande a bénéficié d’une solide infrastructure de négoce et de la recherche de valeurs refuges dans un contexte d’incertitude économique.
- Singapour a affiché la plus forte croissance de la région, à 48 % (9,6 tonnes), devant la Malaisie, à 37 % (10,3 tonnes), et l’Indonésie, à 29 % (31,6 tonnes). Les trois pays ont atteint des niveaux inédits depuis plusieurs années.
- Les cours mondiaux de l’or ont battu des records tout au long de 2025 et dépassé les 5 500 dollars l’once, tandis que la demande mondiale totale a franchi pour la première fois les 5 000 tonnes.
- La Chine et l’Inde sont restées les deux premiers marchés mondiaux de l’or, représentant plus de la moitié de la demande mondiale de lingots et de pièces, avec des progressions respectives de 28 % et de 17 %.