La débâcle de 80 milliards de dollars
Fin janvier, les marchés indonésiens ont été secoués par une vente massive catastrophique qui a effacé près de 80 milliards de dollars de valeur et fait chuter l’indice composite de Jakarta (JCI) de près de 9 % en une seule séance. La panique, déclenchée le 28 janvier, a couronné des mois d’inquiétude croissante concernant les normes de gouvernance, la discipline budgétaire et l’érosion de l’indépendance des institutions dans la plus grande économie d’Asie du Sud-Est. Le krach a aggravé une situation déjà très préoccupante pour la roupie indonésienne, qui avait atteint un niveau historiquement bas face au dollar une semaine auparavant, franchissant pour la première fois depuis la dévastatrice crise financière asiatique de 1998 le seuil de 17 000 roupies pour un dollar.
Sommaire
- La débâcle de 80 milliards de dollars
- Quand les fournisseurs d’indices tirent la sonnette d’alarme
- La saisie de Martabe
- L’indépendance de la banque centrale sous pression
- Le coût élevé des promesses populistes
- Érosion institutionnelle et responsabilité
- Réponse du gouvernement et doutes persistants
- L’essentiel
Le déclencheur immédiat de la déroute du 28 janvier est venu de MSCI, le fournisseur d’indices influent dont les classifications orientent des milliers de milliards de dollars de flux d’investissement mondiaux. L’entreprise a lancé un avertissement exceptionnel : l’Indonésie risquait d’être rétrogradée du statut de marché émergent à celui de marché frontière, ce qui contraindrait les fonds indiciels passifs à se défaire massivement de leurs actions indonésiennes. L’annonce a provoqué une ruée vers la sortie : les investisseurs ont vendu pour 45 500 milliards de roupies (environ 3,4 milliards de dollars) d’actions ce jour-là, faisant reculer le JCI de 7,4 % à la clôture.
Quand les fournisseurs d’indices tirent la sonnette d’alarme
La menace de MSCI a touché au cœur de préoccupations de longue date concernant la transparence du marché indonésien. Le fournisseur d’indices a notamment pointé des doutes sur la « capacité d’investissement » des actions locales, en particulier sur l’exactitude des calculs du flottant. Le flottant désigne la part des actions d’une entreprise qui sont cotées en Bourse et accessibles aux investisseurs ordinaires, par opposition à celles détenues par des initiés, des familles de contrôle ou des partenaires stratégiques qui ne négocient pas régulièrement leurs participations.
La réglementation actuelle impose aux sociétés indonésiennes cotées un flottant d’à peine 7,5 %, l’un des seuils les plus bas parmi les grands marchés émergents. Depuis longtemps, des détracteurs accusent nombre d’entre elles de maintenir artificiellement ce seuil grâce à des prête-noms et à des structures de détention opaques. Résultat : certaines actions sont officiellement considérées comme accessibles au public, mais restent en pratique étroitement contrôlées par de petits groupes de personnes fortunées. Cette concentration rend le marché vulnérable aux manipulations de cours et aux brusques épisodes de volatilité, précisément les risques que MSCI a invoqués pour justifier une éventuelle reclassification.
La distinction entre marchés émergents et marchés frontières entraîne des conséquences financières considérables. Le statut de marché émergent donne accès à d’importants capitaux passifs qui répliquent les indices de référence de MSCI, tandis que la classification de marché frontière relègue les pays dans une catégorie plus risquée et moins liquide, dominée par des investisseurs spécialisés. Une rétrogradation déclencherait des ventes automatiques de la part des fonds cotés et des portefeuilles institutionnels tenus d’investir sur les marchés émergents, risquant ainsi d’exclure l’Indonésie des flux de capitaux mondiaux pendant des années.
La saisie de Martabe
La panique boursière s’est accentuée le même jour avec l’intervention de l’État dans le secteur des ressources naturelles, qui a durement ébranlé la confiance des investisseurs. Danantara, le fonds souverain indonésien, a annoncé le transfert forcé de la mine d’or de Martabe, un actif phare de PT United Tractors, à une entité publique. Cette décision a stupéfié les investisseurs : United Tractors est une filiale de PT Astra International, l’un des plus grands conglomérats diversifiés d’Indonésie, et une valeur de référence largement détenue par les gérants de fonds étrangers.
Cette expropriation semble avoir contourné les procédures juridiques habituelles, suscitant de vives inquiétudes dans les conseils d’administration quant au respect des contrats et des droits de propriété en Indonésie. Un consultant d’affaires basé à Jakarta, qui traite régulièrement avec des entreprises publiques, a décrit l’opération en termes sans équivoque. Il a requis l’anonymat en raison de la sensibilité du dossier.
Une telle décision constitue une expropriation unilatérale, sans procédure régulière. C’est comme si l’on brisait la réputation de l’Indonésie en matière de sécurité juridique.
Les experts juridiques s’attendent à d’importantes répercussions à la suite de la saisie. Maurice Maulana Situmorang, avocat senior et associé chez Dentons HPRP, a averti que le gouvernement risquait fortement de faire l’objet de poursuites et d’un arbitrage international concernant la mine de Martabe. Il a souligné qu’il fallait respecter certaines clauses contractuelles, dispositions légales et garanties procédurales avant de pouvoir révoquer légalement des droits.
L’affaire Martabe s’inscrit dans une tendance plus générale à l’intensification des interventions de l’État dans les industries stratégiques. Elle nourrit la crainte que l’Indonésie ne s’éloigne des politiques favorables au marché au profit du nationalisme des ressources et de décisions administratives arbitraires. Pour les investisseurs étrangers, la saisie de la mine d’or illustre concrètement les risques liés à la concentration de la propriété et à la faiblesse des contre-pouvoirs institutionnels face à l’exécutif.
L’indépendance de la banque centrale sous pression
Alors que les marchés digéraient les avertissements de MSCI et la saisie de la mine, l’actualité politique à Bank Indonesia a encore érodé la confiance dans les institutions monétaires du pays. Le 27 janvier, le Parlement a nommé Thomas Djiwandono, vice-ministre des Finances et neveu du président Prabowo Subianto, au poste de premier vice-gouverneur de la banque centrale. Cette nomination a été vivement critiquée, car elle risque de compromettre l’indépendance de l’institution et de l’obliger à adopter prématurément des politiques favorables à la croissance pour soutenir l’ambitieux objectif présidentiel de 8 % de croissance économique annuelle d’ici la fin du mandat, en 2029.
La candidature de M. Thomas, avancée par le président plus tôt en janvier, a précipité la roupie dans une chute libre entre le 19 et le 20 janvier, jusqu’à frôler les 17 000 roupies pour un dollar. Ce niveau historiquement bas témoigne d’une défiance des marchés comparable à celle de la crise financière asiatique de 1998, lorsque la devise avait atteint environ 16 800 roupies pour un dollar. Les responsables de l’administration ont fait valoir que la roupie n’avait perdu qu’environ 4 % face au dollar au cours de l’année écoulée, mais les économistes soulignent que ce chiffre ne reflète pas la véritable faiblesse de la devise.
Wijayanto Samirin, économiste senior à l’université Paramadina, a fait remarquer que le dollar américain lui-même s’était déprécié d’environ 10 % face aux principales devises mondiales sur la même période. Cela signifie que la valeur intrinsèque de la roupie a en réalité chuté d’environ 14 % par rapport à un panier de devises des partenaires commerciaux de l’Indonésie. Le Dr Wijayanto a insisté sur le lien fondamental entre la crédibilité de la banque centrale et la stabilité de la devise.
La crédibilité de la roupie dépend étroitement de Bank Indonesia. Si Bank Indonesia n’est ni crédible ni indépendante, il en ira de même pour la roupie.
Les critiques sur l’objectivité de la banque centrale se sont intensifiées après de récents changements de politique jugés subordonnés aux besoins budgétaires. L’institution a abaissé ses taux d’intérêt plus tôt que ne le justifiaient les conditions économiques et a recouru au financement monétaire en créant de la monnaie, rompant avec deux décennies de politique monétaire orthodoxe qui privilégiait la maîtrise de l’inflation et la stabilité plutôt que la stimulation de la croissance à court terme.
Le coût élevé des promesses populistes
Les secousses institutionnelles qui ébranlent les marchés financiers indonésiens surviennent dans un contexte de fortes tensions budgétaires. Le déficit budgétaire de 2025 a atteint près de 3 % du produit intérieur brut, soit le plafond fixé par la loi indonésienne, tandis que les recettes de l’État restent inférieures aux objectifs. Cette situation précaire s’explique en grande partie par la promesse phare de la campagne du président Prabowo : un programme de repas nutritifs gratuits pour les élèves et les femmes enceintes, lancé en janvier 2025 pour un coût estimé à environ 50 000 milliards de roupies la première année.
Conçu pour lutter contre le retard de croissance, qui touche plus de 20 % des enfants indonésiens, le programme a connu un lancement chaotique. Sa mise en œuvre a été entravée par des retards de financement, des défaillances logistiques et plusieurs cas d’intoxication alimentaire dans les écoles. Selon les données du ministère des Finances, à la mi-2025, seuls cinq millions d’élèves en bénéficiaient dans tout le pays, alors que l’objectif était de 17,5 millions d’enfants. Plusieurs établissements ont signalé des élèves souffrant de maux d’estomac, de diarrhées et de vomissements après avoir consommé les repas fournis par le gouvernement.
Des enquêtes ont également révélé des problèmes dans la gestion du programme : plusieurs prestataires de restauration chargés de fournir les repas auraient soutenu le président Prabowo pendant sa campagne électorale, alimentant des accusations de népotisme. Agus Pambagio, spécialiste des politiques publiques basé à Jakarta, a jugé le programme précipité et mal préparé.
Le Japon et l’Inde le font depuis des décennies. Si nous voulons faire comme eux en quelques mois, c’est du suicide. Nous ne pouvons pas laisser des personnes mourir.
Les pressions budgétaires ne se limitent pas au programme alimentaire. Les dépenses militaires massives destinées à moderniser les équipements et les travaux, toujours très gourmands en capitaux, de Nusantara, le projet pharaonique de nouvelle capitale, pèsent encore davantage sur les finances publiques, malgré le manque manifeste d’intérêt des investisseurs privés pour la ville planifiée. L’augmentation des dépenses sociales, les achats militaires et les grands projets d’infrastructure peu utiles laissent au gouvernement une marge de manœuvre budgétaire minime pour faire face aux chocs des marchés.
Érosion institutionnelle et responsabilité
La crise a fait ses premières victimes de premier plan le 30 janvier : Mahendra Siregar, président de l’Autorité des services financiers, son adjoint Mirza Adityaswara et Iman Rachman, directeur de la Bourse indonésienne, ont présenté leur démission simultanément. Ces départs coordonnés témoignent du profond malaise qui traverse les organismes de régulation chargés de préserver l’intégrité du marché et de protéger les investisseurs.
Ces démissions s’inscrivent dans un contexte plus large de dégradation des normes de gouvernance, amorcée avant l’actuelle administration mais qui s’est accélérée ces dernières années. L’Organized Crime and Corruption Reporting Project a inscrit l’ancien président Joko Widodo sur la liste des finalistes de son prix de la « personnalité corrompue de l’année 2024 », en dénonçant le démantèlement systématique des mécanismes de lutte contre la corruption et la banalisation du népotisme. Un tribunal populaire organisé à l’université d’Indonésie à la mi-2024 a inculpé le gouvernement précédent de neuf chefs d’accusation, dont la corruption, la collusion et la marchandisation des ressources naturelles au moyen de permis miniers mal réglementés.
Les défenseurs de l’environnement ont documenté les conséquences de la faiblesse des contrôles dans le secteur extractif. Selon le Forum indonésien pour l’environnement (Walhi), environ 283 000 hectares de forêt, soit une superficie quatre fois supérieure à celle de Jakarta, ont disparu en 2025 au profit d’activités extractives. Cette dégradation environnementale fait écho aux dégâts économiques causés par les défaillances de gouvernance : toutes deux reflètent la captation de l’État par des intérêts restreints, qui opèrent avec très peu de transparence ou de responsabilité.
Réponse du gouvernement et doutes persistants
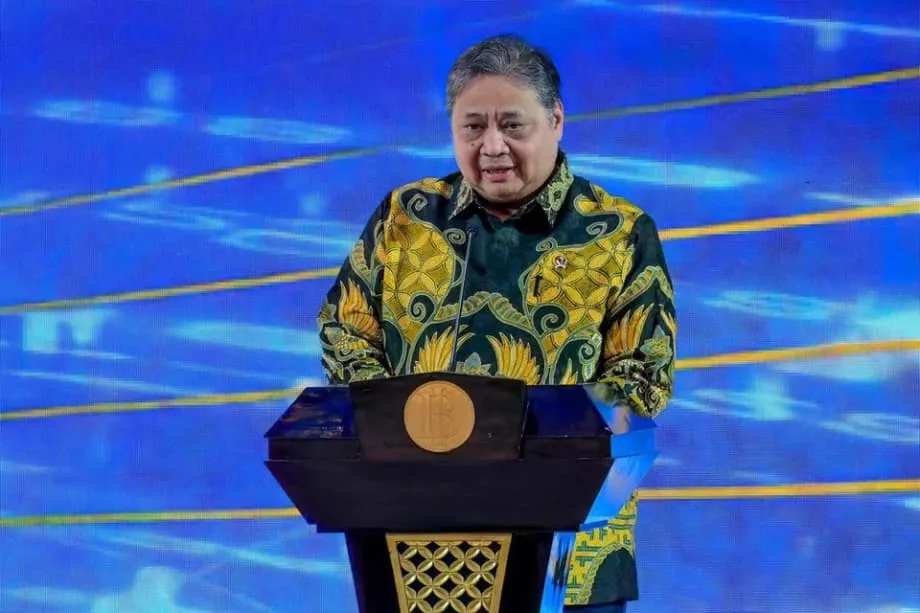
Face à l’effondrement des marchés et à l’évaporation de la confiance des investisseurs, Airlangga Hartarto, ministre coordinateur des Affaires économiques, a convoqué une conférence de presse d’urgence le 30 janvier pour présenter des mesures de stabilisation. Il a promis de nouvelles réformes destinées à approfondir le marché boursier, notamment en doublant d’ici mars le flottant minimum exigé des sociétés cotées, qui passerait de 7,5 % à 15 %. Le gouvernement prévoit également d’autoriser les fonds de pension et les compagnies d’assurance à investir jusqu’à 20 % de leurs portefeuilles en actions, contre un plafond actuel de 8 %, ce qui pourrait orienter des milliards de capitaux institutionnels nationaux vers les titres cotés.
M. Airlangga a souligné que le JCI avait rebondi le 30 janvier et réaffirmé l’engagement du gouvernement en faveur de la stabilité des marchés. Il a défendu les fondamentaux économiques de l’Indonésie, estimant que la coordination entre les autorités budgétaires et monétaires restait opérationnelle. Les marchés doutent toutefois que de simples ajustements administratifs puissent remédier aux graves lacunes de gouvernance à l’origine de la crise. La démission forcée des dirigeants des organismes de régulation, le maintien de personnalités nommées par le pouvoir politique à la banque centrale et l’absence de résolution du dossier de la mine de Martabe laissent penser que les réformes structurelles restent hors de portée.
La crise a révélé la fragilité de l’économie de marché indonésienne face aux ingérences politiques et à la faiblesse de l’État de droit. Des mesures techniques à court terme peuvent stabiliser temporairement les indices, mais la fuite de 80 milliards de dollars de capitaux traduit le jugement plus profond des investisseurs mondiaux sur la trajectoire de la plus grande économie d’Asie du Sud-Est. Sans garanties crédibles d’indépendance de la banque centrale, de transparence des structures de propriété et de respect des droits de propriété, l’Indonésie risque une période prolongée de fuite des capitaux, susceptible de compromettre ses ambitions de croissance rapide et de développement.
L’essentiel
- Le 28 janvier, l’indice composite de Jakarta a chuté de près de 9 %, après un avertissement de MSCI sur une possible rétrogradation de l’Indonésie, de marché émergent à marché frontière.
- Le fonds souverain indonésien a saisi la mine d’or de Martabe, détenue par PT United Tractors, ravivant les inquiétudes sur la sécurité juridique et les craintes d’expropriations arbitraires.
- Thomas Djiwandono, neveu du président Prabowo, a été nommé premier vice-gouverneur de Bank Indonesia, affaiblissant l’indépendance de la banque centrale et faisant tomber la roupie à un niveau historiquement bas.
- Le programme gouvernemental de repas nutritifs gratuits, d’un coût annuel de 50 000 milliards de roupies, a connu des défaillances dans sa mise en œuvre, des intoxications alimentaires et des accusations de népotisme.
- Des responsables de la régulation financière, dont le président de l’Autorité des services financiers et le directeur de la Bourse indonésienne, ont démissionné le 30 janvier en pleine crise.
- Le gouvernement a proposé de relever le flottant minimum obligatoire de 7,5 % à 15 % afin de répondre aux préoccupations de MSCI concernant la transparence du marché.
- En 2025, le déficit budgétaire a atteint près de 3 % du PIB, le plafond légal, sous l’effet des dépenses populistes, des achats militaires et de la construction de la nouvelle capitale.