Le dernier rapport met en évidence des vulnérabilités structurelles
Le Fonds monétaire international a lancé un sévère avertissement concernant la stabilité financière de la Corée du Sud, soulignant un profond déséquilibre entre l’ampleur des actifs du pays libellés en dollars et la capacité de son marché des changes à gérer les risques associés. Selon le Rapport sur la stabilité financière dans le monde du FMI, le volume des actifs en dollars américains exposés aux fluctuations des taux de change en Corée est près de 25 fois supérieur à la taille du marché des changes onshore du pays. Ce ratio disproportionné signale une vulnérabilité accrue à la volatilité et laisse penser que le marché dispose d’une capacité limitée à absorber de brusques poussées de la demande de couverture.
Sommaire
- Le dernier rapport met en évidence des vulnérabilités structurelles
- Les comparaisons internationales soulignent le manque de profondeur du marché
- Le mécanisme d’une « ruée vers la couverture »
- Des réponses des pouvoirs publics à l’efficacité limitée
- Des appels à la coordination internationale
- Des experts mettent en garde contre un risque de crise
- Des difficultés économiques plus larges et des entreprises qui partent à l’étranger
- L’essentiel
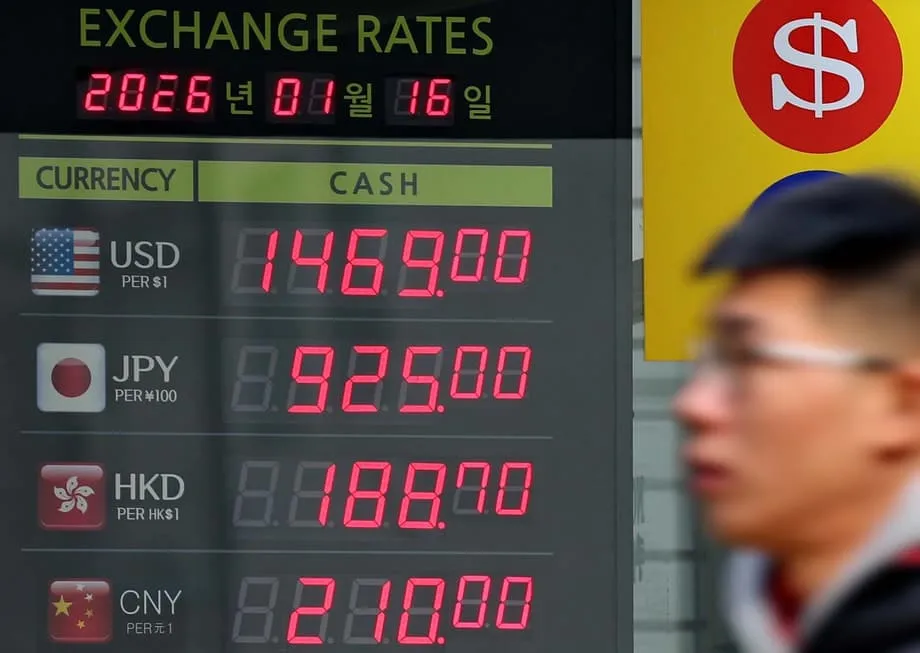
Publié initialement en octobre, le rapport a récemment retenu de nouveau l’attention, alors que le won coréen continue de s’affaiblir face au dollar et s’approche du seuil de 1 480 malgré les efforts concertés des autorités pour stabiliser la devise. À la publication initiale des conclusions du FMI, le won était déjà sous pression et s’échangeait autour de 1 400 pour un dollar. Depuis, il a connu de fortes turbulences, chutant à des niveaux proches de ceux d’une crise à la fin décembre, avant de se redresser brièvement après une intervention sur le marché le 24 décembre.
Le problème central tient au décalage structurel entre la profondeur du marché financier local et l’ampleur de l’exposition de l’économie aux marchés mondiaux. Les entreprises et les institutions financières coréennes ont accumulé d’importants actifs en dollars au fil de plusieurs décennies de croissance tirée par les exportations et d’investissements à l’étranger. Toutefois, les infrastructures nationales destinées à couvrir le risque de change associé à ces actifs n’ont pas suivi le même rythme. Il en résulte une situation précaire : une ruée pour se protéger contre la baisse du won pourrait submerger le marché et accentuer précisément la volatilité contre laquelle les investisseurs cherchent à se prémunir.
Le rapport du FMI a explicitement averti que cette capacité d’absorption limitée rend le marché des changes plus vulnérable aux tensions de financement en période de turbulences monétaires. L’organisation a relevé que, dans certaines économies, les expositions en dollars sont disproportionnées par rapport à la profondeur du marché local des changes. Cette dynamique crée une boucle de rétroaction : la faiblesse de la monnaie pousse les investisseurs à acheter des dollars pour couvrir leurs positions, ce qui fait encore baisser la monnaie.
Les comparaisons internationales soulignent le manque de profondeur du marché
Pour mesurer pleinement la gravité de la situation coréenne, les économistes se réfèrent souvent aux données comparatives d’autres grandes économies. Les données du FMI montrent que, si le ratio de 25 fois enregistré par la Corée du Sud est élevé, il n’est pas sans équivalent parmi les économies avancées dotées d’importants fonds souverains ou de fonds de pension. Le Canada et la Norvège affichent des ratios comparables, autour de 25 fois, en grande partie du fait de leurs importants portefeuilles souverains et de retraite investis à l’étranger.
Taïwan présente un cas encore plus extrême, avec un ratio supérieur à 45 fois. Ce chiffre s’explique par la taille plus réduite de son marché des changes par rapport à ses importants avoirs en actifs libellés en dollars. Comme la Corée du Sud, Taïwan est un grand exportateur qui détient d’importantes réserves de change, mais ne dispose pas de la liquidité profonde d’un marché adossé à une monnaie de réserve. Cette similitude structurelle place les deux pays dans une catégorie plus vulnérable que leurs homologues occidentaux.
Le Japon, bien qu’il détienne le plus grand volume d’actifs en dollars en valeur absolue, affiche un ratio bien plus sûr, d’environ 15 fois. Ce profil de risque plus faible s’explique par la profondeur exceptionnelle de son marché des changes. Le statut du yen japonais comme monnaie de réserve mondiale lui assure une liquidité supérieure et des instruments de couverture plus sophistiqués, qui jouent un rôle d’amortisseur dont Séoul et Taipei ne disposent pas.
La plupart des économies de la zone euro, comme l’Allemagne, la France et l’Espagne, affichent des ratios à un chiffre. Elles bénéficient du statut de monnaie de réserve de l’euro et de marchés financiers profondément intégrés. Le contraste entre ces ratios à un chiffre et le multiple de 25 enregistré par la Corée souligne les difficultés propres aux économies dont la monnaie n’est pas une monnaie de réserve. En l’absence de la confiance et de la liquidité dont bénéficient le dollar américain, l’euro ou le yen japonais, les monnaies des marchés émergents comme le won sont bien plus exposées aux attaques spéculatives et aux sorties soudaines de capitaux.
Le mécanisme d’une « ruée vers la couverture »
Le mécanisme précis signalé par le FMI est un phénomène qualifié de « ruée vers la couverture ». En période de tensions financières mondiales ou de faiblesse de la monnaie nationale, les investisseurs institutionnels qui détiennent des actifs en dollars subissent une pression immédiate pour protéger la valeur de leurs portefeuilles. Pour ce faire, ils recourent généralement à des produits dérivés financiers appelés contrats à terme, afin de fixer les taux de change. Ce processus consiste, dans les faits, à acheter des dollars et à vendre la monnaie locale sur le marché à terme.
En temps normal, le système bancaire peut faciliter ces opérations sans heurts. Mais lorsque les actifs en dollars sont très importants par rapport au volume quotidien des transactions sur le marché des changes, les efforts simultanés des principaux acteurs pour couvrir leurs positions peuvent mettre le système à rude épreuve. Les banques, qui s’efforcent de couvrir leurs propres positions, risquent de faire grimper le coût du dollar, rendant la devise encore plus chère et pouvant déclencher un cycle de dépréciation qui s’auto-alimente.
Le rapport indique que l’intensification des ventes à terme de dollars peut aggraver les tensions sur le financement en dollars. Ce phénomène s’est accéléré après les annonces de droits de douane généralisés faites par Washington en avril, illustrant la rapidité avec laquelle les évolutions géopolitiques et commerciales peuvent déstabiliser les marchés des changes. Pour la Corée, dont l’économie dépend fortement des exportations, ces chocs extérieurs constituent une menace persistante pour la stabilité financière.
Le risque est qu’en cas de crise mondiale, la liquidité des monnaies qui ne sont pas des monnaies de réserve tende à se tarir, les banques internationales se repliant sur leurs marchés nationaux. Si les institutions coréennes étaient contraintes de couvrir simultanément plusieurs milliards de dollars d’actifs dans un tel contexte, le marché intérieur, peu profond, pourrait tout simplement ne pas parvenir à établir un prix d’équilibre, entraînant des variations désordonnées des cours et un possible assèchement de la liquidité.
Des réponses des pouvoirs publics à l’efficacité limitée
Face à ces risques imminents, les autorités sud-coréennes ont mis en œuvre plusieurs mesures pour soutenir la monnaie et réduire la volatilité. Le gouvernement a récemment prolongé l’accord de couverture stratégique du risque de change conclu entre le Service national des retraites et la banque centrale. Cette mesure vise à contenir les risques liés aux importants investissements du SNR à l’étranger, en offrant un filet de sécurité qui évite au fonds de pension de devoir écouler des dollars sur le marché libre en période de tensions.
Par ailleurs, le gouvernement prépare le lancement de produits de vente à terme destinés aux particuliers par l’intermédiaire de grandes sociétés de courtage. Cette initiative vise à contenir la demande de dollars alimentée par les achats d’actions étrangères des investisseurs individuels. Surnommés localement les « fourmis Seohak », ces investisseurs particuliers injectent d’importantes sommes dans les actions américaines, contribuant à une pression persistante à la hausse sur la demande de dollars sur le marché local. En proposant des instruments de couverture accessibles, les autorités espèrent lisser ces flux de capitaux provenant des particuliers.
Malgré ces efforts, les mesures n’ont eu qu’un effet limité jusqu’à présent. Le won a récemment clôturé les échanges onshore à 1 473,6 pour un dollar, cédant les gains de la séance précédente. Ce bref rebond faisait suite à une rare intervention du secrétaire au Trésor américain, Scott Bessent, qui a déclaré que le récent recul de la monnaie n’était pas conforme aux solides fondamentaux économiques de la Corée. Si cette intervention verbale des États-Unis a apporté un soutien psychologique temporaire, elle n’a guère modifié les fondamentaux de l’offre et de la demande qui déterminent le taux de change.
Les acteurs des marchés estiment ouvertement que les mesures actuelles ne suffisent pas. Bank of America a publié un rapport affirmant que les dispositions prises par la Corée ne sont pas à la hauteur pour enrayer la baisse de sa monnaie. L’établissement financier a averti que les pressions politiques en faveur d’une stabilisation du won devraient s’intensifier si la tendance baissière se poursuit. Selon cette analyse, modifier la dynamique des flux pourrait nécessiter des leviers plus puissants, comme des incitations fiscales pour encourager les entrées de capitaux ou décourager les sorties.
Des appels à la coordination internationale
Face à l’ampleur de l’exposition, les analystes financiers se tournent de plus en plus vers des solutions internationales. Citi a souligné l’importance cruciale d’une coordination internationale renforcée, en particulier avec les États-Unis. La banque a suggéré que les autorités coréennes pourraient solliciter des « dispositifs de soutien symboliques sur le marché des changes, par exemple sous la forme d’un swap de devises », afin de soutenir les échanges commerciaux et la stabilité financière.
La mise en place d’une ligne de swap illimitée, comparable à celles instaurées lors de la crise financière mondiale de 2008, est jugée peu probable dans le contexte actuel. Séoul dispose toutefois d’autres options. Citi a indiqué que la Corée pourrait recourir au dispositif de pension livrée de la Réserve fédérale destiné aux autorités monétaires étrangères et internationales. Ce mécanisme permettrait à la Corée du Sud de donner ses bons du Trésor américain en garantie pour obtenir des liquidités en dollars, lui offrant ainsi un filet de sécurité en période de tensions sur les marchés.
De tels dispositifs constitueraient un puissant signal de confiance et pourraient dissuader les attaques spéculatives en assurant au marché que les liquidités en dollars resteront disponibles. L’accès aux lignes de swap ou aux facilités de pension livrée de la Fed est souvent considéré comme un « gage de confiance » dans la solidité financière d’un pays, qui distingue les économies centrales de celles situées à la périphérie.
La mise en place de tels dispositifs nécessite toutefois souvent des négociations diplomatiques complexes ainsi que la démonstration de la solidité des politiques économiques sous-jacentes. Les discussions en cours témoignent d’une prise de conscience croissante : à l’ère des marchés financiers interconnectés, les seuls outils de politique intérieure pourraient ne pas suffire à contrer les forces mondiales.
Des experts mettent en garde contre un risque de crise
Alors que le FMI se concentre sur les problèmes structurels du marché, certains experts nationaux tirent la sonnette d’alarme face au risque plus immédiat d’une crise des changes. Kim Dae-jong, professeur de gestion à l’université Sejong, a livré une évaluation préoccupante des capacités de défense économique de la Corée lors d’un entretien récent. Selon lui, les réserves de change du pays représentent environ 22 % de son PIB, un niveau qu’il juge largement insuffisant.
Sans une préparation des pouvoirs publics, le risque de crise des changes approche les 30 %. Nous devons porter nos réserves de change au niveau de celles de Taïwan et établir des filets de sécurité au moyen de mesures telles que des swaps de devises entre la Corée et le Japon.
Le professeur Kim a souligné que les réserves de Taïwan équivalent à 80 % de son PIB, constituant un important rempart contre les attaques spéculatives. À l’inverse, a-t-il fait remarquer, le won ne représente que 0,1 % des paiements internationaux, ce qui en fait une monnaie que peu de contreparties internationales accepteraient en période de crise. Cette faible acceptation à l’étranger contraint le pays à s’appuyer sur ses réserves en dollars, qui peuvent s’épuiser rapidement en cas de crise.
Le professeur prévoit une probabilité de 84 % que le taux de change poursuive sa hausse et estime que le won pourrait atteindre entre 1 550 et 1 600 pour un dollar d’ici à 2026. Il souligne que les pertes d’intérêts liées à la détention d’importantes réserves constituent le coût nécessaire d’une assurance contre une crise. Selon lui, le coût d’une crise serait bien supérieur à celui de la détention d’actifs liquides.
Ces avertissements s’ajoutent aux préoccupations plus générales concernant la santé des finances publiques. Alors que le gouvernement met en avant un ratio d’endettement de 52 %, le professeur Kim estime que ce chiffre est trompeur. Selon lui, la dette publique au sens large, qui comprend celle des entreprises publiques et les engagements de retraite non financés, dépasse déjà 130 % du PIB. Le FMI considère comme risqués les pays dont la monnaie n’est pas une monnaie de réserve lorsque leur ratio d’endettement dépasse 60 %, un seuil que la Corée du Sud devrait franchir d’ici à 2029.
Des difficultés économiques plus larges et des entreprises qui partent à l’étranger
L’instabilité monétaire n’est pas un phénomène isolé : elle révèle des difficultés structurelles plus profondes de l’économie coréenne. Des taux d’imposition élevés sur les sociétés et une réglementation stricte provoquent des sorties de capitaux, les entreprises cherchant des conditions plus favorables à l’étranger. Le professeur Kim a relevé que le taux d’imposition des sociétés en Corée, de 26 %, dépasse la moyenne mondiale de 21 % ainsi que les taux appliqués par des pays concurrents comme Singapour et l’Irlande.
Ce cadre réglementaire et fiscal freine l’innovation et décourage la création de nouvelles entreprises. Le professeur a cité le secteur du covoiturage en exemple, estimant que l’autorisation de plateformes comme Uber pourrait créer plus de 300 000 emplois. Pourtant, la Corée applique ce que ses détracteurs appellent une « réglementation positive », qui définit ce qui est autorisé plutôt que ce qui est interdit, empêchant de fait l’émergence de nouveaux secteurs.
À mesure que les entreprises partent à l’étranger, l’assiette fiscale se réduit, ce qui complique le remboursement de la dette nationale et le financement des programmes sociaux. Il en résulte un cercle vicieux : le gouvernement doit soit augmenter encore les impôts, soit emprunter davantage, deux options qui nuisent à la confiance des investisseurs dans la monnaie. Pour les particuliers, le professeur Kim recommande une stratégie d’investissement défensive, avec un portefeuille fortement orienté vers les actifs libellés en dollars afin de protéger leur patrimoine contre la hausse prévue du taux de change.
La convergence de ces facteurs — un marché des changes structurellement peu profond, une exposition massive au dollar, des réserves en baisse et des finances publiques qui se dégradent — dessine un tableau complexe pour l’avenir économique de la Corée du Sud. Si les autorités prennent des mesures pour gérer la volatilité immédiate, les déséquilibres fondamentaux relevés par le FMI et les experts nationaux laissent penser que les pressions sur le won devraient perdurer.
L’essentiel
- Le FMI indique que l’exposition de la Corée aux actifs en dollars est 25 fois supérieure à la taille de son marché des changes onshore, ce qui l’expose fortement à la volatilité.
- Le won s’est affaibli et s’approche de 1 480 pour un dollar, malgré les interventions du gouvernement visant à stabiliser la monnaie.
- Taïwan présente un ratio de risque supérieur, à plus de 45 fois, tandis que le Japon affiche un ratio plus sûr, de 15 fois, grâce à la profondeur de son marché.
- En période de tensions, une « ruée vers la couverture » de la part des investisseurs peut submerger le marché et enclencher un cycle de dépréciation monétaire qui s’auto-alimente.
- Les mesures comme la prolongation des dispositifs de couverture du SNR et les produits à terme destinés aux particuliers n’ont pas encore permis d’enrayer la baisse de la monnaie.
- Des experts alertent sur un risque de crise des changes, évoquant des réserves faibles par rapport au PIB et un taux de change qui pourrait atteindre 1 600 en 2026.
- Selon des analystes, la Corée pourrait avoir besoin de lignes de swap ou de facilités de pension livrée de la Réserve fédérale américaine pour garantir des liquidités suffisantes en dollars.