Un virage stratégique pour les champions nationaux
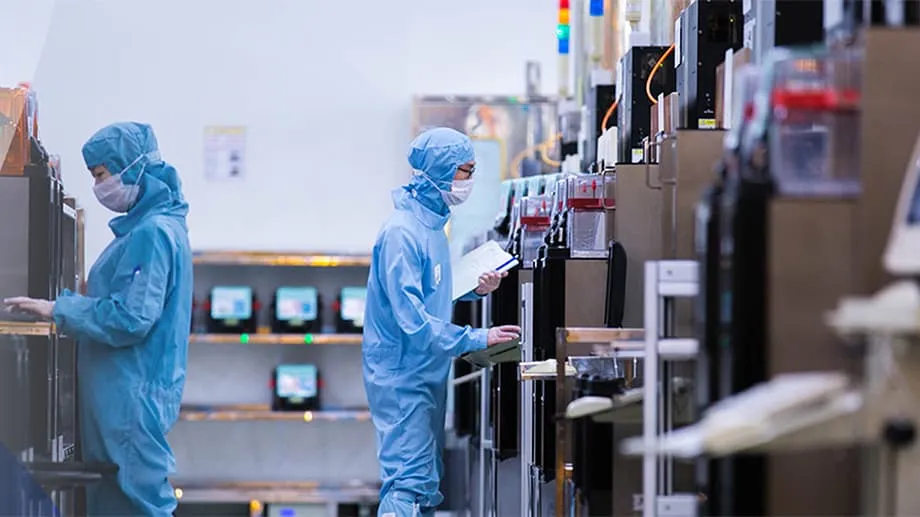
Le secteur chinois des semi-conducteurs connaît une profonde transformation : ses plus grands fabricants de puces à façon lancent des stratégies de consolidation ambitieuses. Semiconductor Manufacturing International Corporation, connue sous le nom de SMIC, et Hua Hong Semiconductor ont annoncé séparément des opérations de plusieurs milliards de dollars visant à absorber des filiales clés. Ces initiatives marquent un abandon de l’expansion fragmentée qui a caractérisé la décennie précédente et annoncent une nouvelle ère axée sur la concentration des ressources et l’efficacité opérationnelle.
Sommaire
SMIC entend prendre le contrôle total de Semiconductor Manufacturing North China, une filiale basée à Pékin. L’opération est évaluée à environ 40,6 milliards de yuans, soit 5,8 milliards de dollars. De son côté, Hua Hong vise Shanghai Huali Microelectronics. Le groupe prévoit d’acquérir une participation de 97,5 % dans cette fonderie sœur pour 8,27 milliards de yuans, soit environ 1,2 milliard de dollars. Il ne s’agit pas d’opérations isolées, mais des premières étapes d’un effort plus vaste, impulsé par les pouvoirs publics, pour rationaliser le secteur.
Le calendrier de ces annonces est révélateur. Les deux opérations ont été annoncées à quelques jours d’intervalle, ce qui laisse penser à un effort coordonné de restructuration du secteur. Cette coordination vise à répondre aux difficultés liées à un environnement mondial complexe et aux pressions du marché intérieur. En renforçant leur contrôle sur ces actifs de production, les fondeurs peuvent éliminer la concurrence interne et mieux orienter leurs capitaux vers les priorités nationales.
Les contraintes liées aux contrôles à l’exportation
L’une des principales raisons de cette restructuration est la pression extérieure exercée par les contrôles à l’exportation menés par les États-Unis. Ces restrictions ont fortement limité l’accès de la Chine aux équipements de fabrication les plus avancés, notamment aux outils de lithographie à ultraviolet extrême. Sans ces machines, produire des puces sur les nœuds les plus avancés, comme ceux de 3 ou 2 nanomètres, devient extrêmement difficile et coûteux.
En conséquence, les priorités du secteur évoluent. Les limites imposées par les sanctions internationales ont contraint les fabricants chinois à revoir leurs feuilles de route technologiques. Au lieu d’investir massivement dans une course potentiellement vaine vers la pointe absolue, les entreprises redoublent d’efforts dans les domaines où elles peuvent préserver leur compétitivité et leur autonomie.
La consolidation de SMIC et de Hua Hong leur permet de mieux composer avec les sanctions. Des organisations plus grandes et unifiées sont mieux placées pour absorber le coût élevé des équipements encore accessibles. Elles peuvent aussi maîtriser les techniques complexes de multipatronage nécessaires à la fabrication de puces logiques d’ancienne génération avec la lithographie à ultraviolet profond. Cette évolution structurelle relève autant de la gestion des risques politiques que de l’amélioration des marges de fabrication.
La valeur durable des nœuds matures
Alors que les gros titres portent souvent sur les transistors les plus petits et les plus avancés, l’essentiel du marché mondial des semi-conducteurs repose sur ce que le secteur appelle les nœuds matures. Il s’agit de procédés de fabrication de 28 nanomètres et plus, notamment les technologies de 40, 55 et 65 nanomètres. Loin d’être obsolètes, ces nœuds sont indispensables à de nombreuses applications.
Les microcontrôleurs automobiles, les circuits intégrés de gestion de l’alimentation, les pilotes d’écran et les puces de connectivité reposent principalement sur ces procédés plus anciens. La pandémie mondiale a mis en évidence la fragilité des chaînes d’approvisionnement dans ce segment. De graves pénuries de puces produites sur des nœuds matures ont perturbé la fabrication de voitures et de produits électroniques grand public dans le monde entier. La Chine a identifié cette vulnérabilité et a depuis orienté des investissements massifs vers l’augmentation des capacités dans ce domaine précis.
Selon les estimations du secteur, plus de la moitié des nouvelles capacités mondiales prévues pour les nœuds matures jusqu’au milieu des années 2020 se trouvent en Chine. Hua Hong prévoit d’ajouter environ 38 000 plaquettes par mois de capacité aux niveaux de 40 et 65 nm grâce à l’acquisition de Huali. Cette expansion poursuit un double objectif : réduire la dépendance aux fournisseurs étrangers pour répondre aux besoins de l’économie nationale et positionner les fondeurs chinois comme des fournisseurs à bas coût et à gros volumes pour les marchés mondiaux qui ont encore besoin de ces composants.
Les mécanismes financiers de la consolidation
La structure financière de ces opérations révèle le rôle particulier des capitaux publics dans le secteur chinois des semi-conducteurs. Dans les deux cas, les vendeurs sont principalement des fonds d’investissement soutenus par l’État. Pour SMIC, ils comprennent le Fonds chinois d’investissement dans l’industrie des circuits intégrés, souvent appelé « Big Fund », ainsi que plusieurs entités d’investissement municipales basées à Pékin.
Cette dynamique illustre le cycle de financement industriel soutenu par l’État. Au cours de ses trois premières phases, le Big Fund a levé des centaines de milliards de yuans pour amorcer le développement du secteur. À présent que certaines entreprises ont atteint leur maturité, l’État cherche à se désengager de ces investissements afin de réorienter les capitaux vers de nouvelles priorités. En revendant leurs parts aux fondeurs, ces fonds réalisent des gains, tandis que les entreprises acquéreuses prennent le contrôle total de leurs bénéfices.
SMIC et Hua Hong prévoient toutes deux de financer ces acquisitions principalement par l’émission de nouvelles actions. Cette méthode est viable car le cours de leurs titres se situe à des niveaux proches de sommets pluriannuels. Pour les investisseurs qui se retirent, ces opérations promettent des bénéfices substantiels. Pour les sociétés acquéreuses, le recours aux actions plutôt qu’aux liquidités permet de préserver les fonds nécessaires aux activités courantes et à la recherche. Ces montages financiers renforcent les bilans des champions nationaux tout en permettant à l’État de réaffecter des capitaux à la prochaine vague de développement technologique, par exemple la fabrication d’équipements ou le packaging avancé.
Éliminer la concurrence interne
Sur le plan opérationnel, ces consolidations corrigent les inefficacités issues de l’expansion rapide, parfois chaotique, des années précédentes. Dans le cas de SMIC, l’acquisition des 49 % restants de sa filiale pékinoise vise simplement à consolider ses bénéfices. Le site de Pékin est l’un des plus rentables parmi les dix usines de fabrication de SMIC. Jusqu’ici, près de la moitié de ses bénéfices revenait aux actionnaires minoritaires. En rachetant leurs parts, SMIC conservera la totalité des revenus.
Hua Hong est confrontée à un problème différent, mais tout aussi urgent. Le groupe s’est historiquement concentré sur les procédés spécialisés, tandis que sa cible, Huali Microelectronics, se consacrait à la logique avancée. Leurs gammes de produits ont toutefois commencé à se chevaucher, notamment à mesure que Huali développait ses capacités en 28 et 14 nanomètres. Ce chevauchement a créé une concurrence interne : deux sociétés sœurs se disputaient en pratique les mêmes clients et les mêmes ressources.
L’acquisition résout ce problème. Elle unifie les capacités et les ressources, permettant à l’entité combinée de présenter une stratégie cohérente au marché. Elle élimine les doublons dans les efforts de recherche et développement et rationalise les frais administratifs. Cette rationalisation est nécessaire pour survivre dans un secteur où la taille devient un facteur de réussite toujours plus déterminant.
Répercussions sur les marchés mondiaux
L’expansion rapide des capacités chinoises dans les nœuds matures va inévitablement remodeler le paysage mondial des semi-conducteurs. À mesure que les fondeurs chinois mettront en service des dizaines de milliers de nouvelles plaquettes chaque mois, le marché des puces d’ancienne génération pourrait se retrouver en situation de surabondance. Cette hausse de l’offre risque de faire baisser les prix et de réduire les marges des concurrents taïwanais, japonais et d’Asie du Sud-Est, fortement dépendants de ces segments.
Les fondeurs de ces régions pourraient se retrouver en concurrence avec des entreprises chinoises soutenues par l’État, qui peuvent se permettre de fonctionner avec des marges plus faibles pour gagner des parts de marché. Le marché mondial pourrait alors se scinder en deux. D’un côté, des clients sensibles aux prix, prêts à s’approvisionner en Chine pour profiter de coûts plus bas et d’une offre stable. De l’autre, des entreprises occidentales qui, en raison de préoccupations géopolitiques ou d’exigences réglementaires, évitent activement la production chinoise malgré les coûts supérieurs.
Certaines entreprises occidentales ont déjà commencé à diversifier leurs chaînes d’approvisionnement pour réduire leur dépendance à la Chine et limiter les risques liés aux contrôles à l’exportation et à la protection de la propriété intellectuelle. Cette tendance laisse penser que les fondeurs chinois capteront une part importante du marché des nœuds matures, sans pour autant évincer entièrement les concurrents établis dans les régions étroitement alignées sur la politique commerciale des États-Unis.
Les risques d’une expansion rapide
Malgré la logique stratégique de la consolidation, la suite n’est pas sans risques. L’histoire du secteur chinois des puces est jalonnée de projets avortés qui ont dilapidé des milliards de financements publics. L’un des exemples les plus notoires est celui de Wuhan Hongxin Semiconductor. Ce projet ambitionnait de devenir un fondeur de premier plan, mais a fait faillite en 2020 après avoir englouti plus de 15 milliards de yuans sans produire une seule puce commerciale.
Des échecs plus récents, comme le projet Wusheng Electronics à Shanghai, montrent que toutes les initiatives ne réussiront pas. Les surcapacités demeurent une menace persistante. Si la demande de puces produites sur des nœuds matures n’augmente pas aussi vite que l’offre nouvelle, le secteur pourrait connaître de sévères guerres des prix et subir des pertes financières. En outre, l’intégration de grandes acquisitions pose des difficultés opérationnelles. La fusion des cultures d’entreprise, l’harmonisation des procédés de fabrication et la gestion d’un endettement accru peuvent mettre à rude épreuve même les équipes de direction les plus compétentes.
Les autorités ont également ouvert des enquêtes antidumping sur les puces analogiques étrangères, signe d’une posture protectionniste qui pourrait entraîner des représailles. Si la consolidation crée des champions nationaux plus solides, elle concentre aussi les risques. Si une grande entité issue de ces regroupements se heurte à des obstacles technologiques ou à de lourdes sanctions, les conséquences pour la chaîne d’approvisionnement nationale seront systémiques, et non isolées.
À retenir
- SMIC acquiert le contrôle total de sa filiale pékinoise pour 5,8 milliards de dollars afin de consolider ses bénéfices.
- Hua Hong rachète 97,5 % de la fonderie sœur Shanghai Huali Microelectronics pour 1,2 milliard de dollars.
- Ces opérations traduisent le passage d’une expansion fragmentée à la création de champions nationaux soutenus par l’État.
- Les contrôles américains à l’exportation poussent le secteur à privilégier les nœuds matures plutôt que les procédés de pointe.
- Les nœuds matures (28 nm et plus) sont essentiels aux secteurs automobile et industriel ainsi qu’à l’électronique grand public.
- Les fonds d’investissement publics se désengagent pour réorienter leurs capitaux vers de nouvelles priorités technologiques.
- La consolidation élimine la concurrence interne et améliore l’efficacité opérationnelle.
- La hausse des capacités chinoises pourrait exercer une pression à la baisse sur les prix des puces d’ancienne génération.
- Les risques pour le secteur comprennent les surcapacités, les difficultés d’intégration et d’éventuelles représailles commerciales.