Un train emblématique confronté à la réalité des comptes
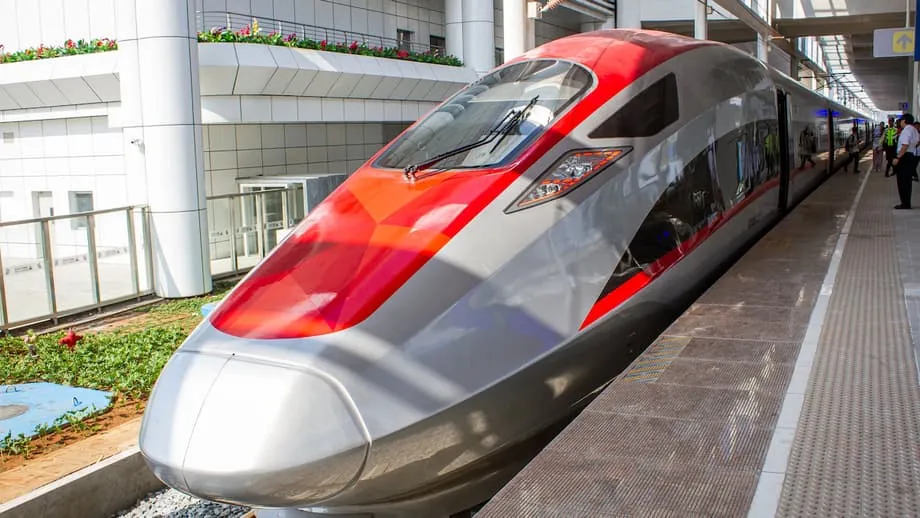
La première ligne à grande vitesse d’Indonésie, reliant Jakarta à Bandung et connue sous le nom de Whoosh, constitue une avancée technologique pour l’Asie du Sud-Est. Elle ramène le trajet à environ 40 à 45 minutes, remplace les déplacements routiers aux durées imprévisibles et montre que la technologie ferroviaire chinoise fonctionne sur le sol indonésien. La réussite est bien réelle. Les difficultés financières aussi. La dette du projet, alourdie par des coûts supérieurs aux prévisions et des prêts de la China Development Bank, pèse désormais lourdement sur les entreprises publiques indonésiennes, qui en détiennent la majorité. Les décisions prises dans les prochains mois sur la restructuration de la dette, les subventions et la gouvernance détermineront si Whoosh devient un axe de transport durable ou un casse-tête budgétaire qui s’éternise.
Sommaire
- Un train emblématique confronté à la réalité des comptes
- Pourquoi la pression financière s’accentue
- Le fonctionnement du financement
- Le dépassement des coûts et ses causes
- Fréquentation, tarifs et viabilité économique
- Qui supporte le risque et où la frontière entre entreprises et État s’estompe
- Les pistes actuellement étudiées par l’Indonésie
- Renégocier avec la China Development Bank
- Dissocier les infrastructures de l’exploitation
- Apports de capitaux ou nouveaux investisseurs
- Améliorer l’exploitation et développer les recettes hors billetterie
- Comparaison avec les récits du piège de la dette
- Questions de gouvernance et de transparence
- Une prolongation pourrait-elle améliorer la viabilité économique ?
- À quoi ressemblerait une réussite au cours des 24 prochains mois ?
- En bref
Les chiffres donnent la mesure du défi. Le coût de construction est passé d’une estimation initiale proche de 6,1 milliards de dollars à environ 7,2 à 7,3 milliards, après un dépassement d’environ 1,2 milliard. Environ les trois quarts du financement proviennent de prêts de la China Development Bank, initialement assortis d’une échéance de 40 ans, d’un différé de remboursement de 10 ans et d’un taux d’intérêt de 2 % sur le prêt initial. Les emprunts supplémentaires destinés à couvrir le dépassement ont été consentis à un taux plus élevé, estimé à environ 3,4 %. Cette évolution, conjuguée à une fréquentation inférieure aux prévisions, a fait peser les pertes sur le consortium indonésien et son principal membre, PT Kereta Api Indonesia, plus connue sous le nom de KAI.
Les enjeux politiques sont tout aussi importants. Le gouvernement indonésien a insisté sur le fait que Whoosh était structuré comme un projet d’entreprise à entreprise, et non comme une dette souveraine. L’État en est toutefois aussi l’actionnaire majoritaire par l’intermédiaire de ses entreprises publiques, et la pression de l’opinion est forte lorsque les champions nationaux enregistrent des pertes. Cette tension entre la forme juridique et la réalité économique est au cœur du débat actuel. Les responsables étudient à présent une combinaison de renégociation des prêts avec la Chine, de soutien budgétaire au fonctionnement quotidien et de changements dans la répartition des actifs et des responsabilités entre l’exploitant et l’État.
Pourquoi la pression financière s’accentue
Whoosh a été mis en service commercial en octobre 2023, après des retards liés aux acquisitions foncières, aux travaux de génie civil et à la pandémie. À la mi-2025, il avait transporté des millions de passagers et attirait une demande régulière le week-end. En semaine, la fréquentation moyenne a oscillé autour de plusieurs dizaines de milliers de voyageurs, dans la tranche haute des dizaines de milliers, et s’est révélée plus forte le week-end. Ces chiffres restent très inférieurs aux premières projections, qui tablaient sur plusieurs dizaines de milliers de voyageurs par jour en moyenne. Les recettes de billetterie, plus faibles que prévu, se heurtent à des coûts d’exploitation élevés et à la hausse des charges d’intérêt.
KCIC, la coentreprise qui exploite Whoosh, a fait état de pertes en 2024 et au premier semestre 2025. Le consortium parent local, PSBI, a enregistré des pertes de plusieurs milliers de milliards de roupies sur les mêmes périodes. KAI, principal actionnaire de PSBI, a supporté la plus grande part des pertes. Sa nouvelle direction s’est montrée exceptionnellement franche sur les risques que Whoosh fait peser sur les finances de l’entreprise.
Lors d’une récente audition parlementaire, le directeur général de KAI, Bobby Rasyidin, a alerté les parlementaires sur la gravité de la situation. Il a décrit la pression financière à laquelle KAI et l’exploitant sont confrontés comme un risque explosif si elle n’est pas maîtrisée.
Nous étudions les problèmes de KCIC, qui ressemblent à une bombe à retardement.
Cette mise en garde a trouvé un écho parce qu’elle correspondait à ce que les investisseurs et les analystes constataient déjà dans les chiffres. Les intérêts du prêt initial restent supportables pendant le différé de remboursement, qui court jusqu’en 2028. Le service de la dette supplémentaire, assortie d’un taux plus élevé, et la préparation au remboursement du principal à l’issue du différé font grimper les coûts. Sans nouvelles sources de revenus, la pression sur la trésorerie s’intensifie chaque année.
Le fonctionnement du financement
Whoosh appartient à PT Kereta Cepat Indonesia China, ou KCIC, une coentreprise détenue à 60 % par des intérêts indonésiens et à 40 % par des intérêts chinois, qui en assure également l’exploitation. Du côté indonésien, PSBI réunit plusieurs entreprises publiques, KAI étant le principal actionnaire. Les partenaires chinois comprennent des constructeurs ferroviaires, des fabricants de matériel roulant et des entreprises spécialisées dans la signalisation et les télécommunications. Toutes les technologies à grande vitesse utilisées sur la ligne sont chinoises, des trains CR400AF Yawan à la signalisation et à l’électrification.
La dette représente l’essentiel du financement du projet. La China Development Bank a financé environ 75 % du total au moyen de prêts à longue échéance. Reuters a indiqué que le prêt initial était assorti d’une durée de 40 ans, d’un différé de remboursement de 10 ans et d’un taux d’intérêt de 2 %. Le dépassement des coûts a nécessité des emprunts supplémentaires, pour lesquels la Chine a proposé des taux plus élevés, de l’ordre de 3,4 %. L’Indonésie a accepté fin 2023 une garantie publique limitée pour ce nouveau prêt, après s’y être opposée auparavant. KAI a également contracté directement des prêts auprès de la China Development Bank pour couvrir une partie du dépassement, à des taux d’intérêt estimés entre 3,7 et 3,8 %.
Ces éléments sont importants, car ils définissent les obligations de trésorerie auxquelles KCIC et, par extension, ses actionnaires doivent faire face. Un différé reporte le remboursement du principal, pas celui des intérêts. Lorsque l’amortissement commence, le service annuel de la dette augmente, en particulier lorsqu’une partie de l’emprunt est assortie d’un taux plus élevé. C’est pourquoi les décideurs se concentrent sur deux leviers : améliorer les résultats d’exploitation du projet et revoir les conditions de la dette pour les adapter à des prévisions de recettes plus réalistes.
Le dépassement des coûts et ses causes
La hausse des coûts est au cœur de la situation actuelle. Le coût au kilomètre de la ligne a été estimé à environ 52 millions de dollars, soit davantage que les chiffres observés en Chine et en Europe. Les promoteurs du projet invoquent la géologie de Java occidental, les tunnels, la complexité des travaux de génie civil et les difficultés d’acquisition foncière pour expliquer ces coûts élevés. La pandémie a également perturbé les calendriers et la logistique, entraînant des dépenses supplémentaires.
Ces réalités n’effacent pas le fait que l’Indonésie a accepté un financement plus coûteux que les solutions qu’elle avait envisagées auparavant. Lors de l’attribution initiale du projet, en 2015, l’offre japonaise prévoyait un financement à très faible taux d’intérêt, estimé à environ 0,1 %. L’Indonésie a choisi la proposition chinoise, qui mettait l’accent sur la rapidité de réalisation, les coentreprises et le transfert de technologie. Les prêts soutenus par Pékin étaient commerciaux, et non concessionnels. Ce choix relevait d’une stratégie et s’est accompagné d’un coût du capital qui pèse davantage aujourd’hui, alors que les flux de trésorerie d’exploitation sont tendus.
L’acceptation par l’Indonésie d’une garantie publique pour le prêt supplémentaire, au moment du dépassement des coûts, a marqué un tournant. Le projet avait été présenté au public comme un risque d’entreprise assumé par le consortium. La garantie limitée reconnaissait que les créanciers souhaitaient une protection supplémentaire avant de débloquer de nouveaux fonds. Elle a également brouillé, à la marge, la frontière entre exposition des entreprises et exposition souveraine.
Fréquentation, tarifs et viabilité économique
Pour toute ligne à grande vitesse, la question centrale est de savoir si elle peut attirer suffisamment de voyageurs à des tarifs viables pour couvrir les coûts d’exploitation et contribuer au service de la dette. Whoosh présente des avantages évidents pour les voyageurs qui privilégient le gain de temps et la fiabilité. Le train est moins exposé aux embouteillages et aux aléas météorologiques. Il offre des gares modernes et des équipements de qualité. Pourtant, le corridor Jakarta-Bandung disposait déjà d’une ligne ferroviaire classique avec des dizaines de trajets quotidiens, et les liaisons routières express rivalisent agressivement sur les prix.
La tarification doit trouver un équilibre difficile. Des billets trop chers pénalisent la fréquentation. Des tarifs trop bas creusent les déficits de recettes. Les premiers chiffres faisaient état d’environ 13 000 passagers par jour au début de l’exploitation, puis d’une hausse jusqu’en 2024 et en 2025. Une moyenne de 16 000 à 18 000 voyageurs en semaine et une fréquentation plus forte le week-end indiquent que le marché est encore en développement. L’entreprise a promu les bus de rabattement et l’amélioration des liaisons du dernier kilomètre, mais l’accès aux gares et leur intégration aux transports urbains restent à améliorer.
À l’échelle mondiale, les recettes de billetterie ne suffisent que rarement à financer une ligne à grande vitesse. Le modèle repose sur l’aménagement des abords des gares, la location d’espaces commerciaux et la hausse de la valeur foncière. Les responsables indonésiens et les promoteurs ont commencé à planifier des aménagements axés sur les transports autour des gares de Halim, Padalarang et Tegalluar. Cette stratégie peut porter ses fruits à terme, mais elle nécessite une coordination en matière de zonage et de liaisons de transport, ainsi que des capitaux privés. À court terme, KCIC doit combler un déficit financier avant que les recettes hors billetterie ne se développent.
Qui supporte le risque et où la frontière entre entreprises et État s’estompe
À l’origine, Whoosh devait rester en dehors du budget de l’État. La structure en consortium était censée protéger les contribuables tout en permettant aux entreprises publiques de prendre les commandes. La réalité s’est révélée plus complexe. KAI a fait état de pertes liées à son rôle dans le consortium. D’autres membres indonésiens, notamment des entreprises de construction et de péage autoroutier, ont également subi des pertes. Parallèlement, la nouvelle structure publique chargée de la gestion des actifs de l’État, connue sous le nom de Danantara, a été associée à la supervision du projet et à la recherche de solutions.
Le ministre des Finances, Purbaya Yudhi Sadewa, a clairement exposé la position du gouvernement dans des déclarations publiques. Il a écarté le recours au budget national pour rembourser les dettes de Whoosh et plaidé pour des solutions au sein du système des entreprises publiques.
Nous n’utiliserons pas le budget de l’État pour couvrir cette dette.
Cette position reflète une leçon difficile tirée de grands projets à travers le monde. Dès lors que les gouvernements assument directement la responsabilité budgétaire d’un actif en difficulté, la charge peut rapidement s’alourdir. Mais une politique de désengagement n’est pas viable si des entreprises publiques essentielles risquent de subir des tensions de liquidité ou de solvabilité. L’Indonésie a déjà commencé à prendre en charge une partie des coûts d’exploitation, avec un soutien budgétaire destiné à stabiliser le service au quotidien pendant la négociation d’une restructuration à plus long terme. Les décideurs cherchent à trouver un équilibre : maintenir l’exploitation, protéger les principales entreprises publiques et éviter de transformer des dettes d’entreprise en dette souveraine.
Les pistes actuellement étudiées par l’Indonésie
Les responsables et les dirigeants d’entreprise ont mis plusieurs options sur la table. Chacune implique des compromis.
Renégocier avec la China Development Bank
La solution la plus pragmatique consiste à demander des échéances plus longues, des marges d’intérêt réduites ou des calendriers de remboursement plus souples. Prolonger les durées et étaler l’amortissement au-delà de la fin du différé pourrait alléger la charge annuelle. L’Indonésie a également étudié des options de remboursement en plusieurs devises pour les adapter aux flux de trésorerie et limiter le risque de change.
Dissocier les infrastructures de l’exploitation
Une possibilité serait de formaliser une séparation dans laquelle l’État ou un organisme désigné prendrait en charge les voies et les gares, tandis que KCIC ou KAI se concentrerait sur les trains et le service aux voyageurs. L’exploitant paierait un droit d’accès, et les infrastructures pourraient être traitées comme d’autres actifs publics, avec un soutien budgétaire. Ce modèle, utilisé dans certaines régions d’Europe, pourrait clarifier les responsabilités.
Apports de capitaux ou nouveaux investisseurs
Un nouvel apport en capital pourrait réduire l’endettement et les charges d’intérêt. Il nécessiterait probablement un soutien du gouvernement aux actionnaires indonésiens, ce qui irait à l’encontre de la volonté de limiter l’exposition budgétaire. L’arrivée de nouveaux investisseurs est compliquée par les enjeux géopolitiques et par la nécessité de préserver la cohérence de l’exploitation. Cette solution reste néanmoins théoriquement envisageable si un partenaire crédible peut être trouvé.
Améliorer l’exploitation et développer les recettes hors billetterie
La hausse de la fréquentation est essentielle. Un meilleur accès aux gares, une billetterie intégrée aux services de trains de banlieue et une tarification ciblée peuvent améliorer le taux de remplissage sans réduire les recettes. Les projets d’aménagement autour des gares peuvent générer des revenus locatifs et des recettes ponctuelles grâce à la valorisation foncière. Ces mesures prennent du temps, mais elles sont indispensables à la viabilité du projet à long terme.
Comparaison avec les récits du piège de la dette
Le débat public évoque souvent le port de Hambantota, au Sri Lanka, qui a été donné en location à long terme après une crise de la dette. La comparaison a une portée politique, mais les structures sont différentes. Whoosh est un service ferroviaire intérieur exploité par une coentreprise dans laquelle l’Indonésie détient le contrôle grâce à sa participation majoritaire. Sa dette est portée par un groupe d’entreprises lié à des sociétés publiques, et non par le Trésor. La Chine est un prêteur et un partenaire technologique, pas le détenteur d’une concession sur un port stratégique.
D’autres exemples régionaux offrent des enseignements plus utiles. La Malaisie a renégocié le contrat de la ligne ferroviaire de la côte est afin d’en réduire les coûts et de redéfinir les responsabilités. Le Kenya a revu les modalités de remboursement de sa ligne à écartement standard pour alléger la pression financière. Dans les deux cas, la restructuration n’a pas effacé la dette, mais elle a rendu son remboursement plus supportable et clarifié le contrôle opérationnel. C’est vers cette voie que l’Indonésie semble vouloir s’orienter.
Les responsables chinois ont indiqué être prêts à coopérer pour stabiliser Whoosh, conscients de la visibilité du projet, vitrine des nouvelles routes de la soie. Pékin a peu intérêt à pousser un partenaire vers la crise. L’Indonésie a également tout intérêt à parvenir à un accord constructif qui préserve le service, protège ses entreprises publiques et évite une exposition budgétaire inutile.
Questions de gouvernance et de transparence
Le débat financier s’accompagne de préoccupations en matière de gouvernance. La commission indonésienne de lutte contre la corruption a ouvert en 2025 une enquête préliminaire sur des allégations de gonflement des coûts de construction et d’irrégularités dans les acquisitions foncières. Les enquêteurs n’ont annoncé aucune mise en accusation officielle. Cette attention s’explique par l’ampleur et la complexité des marchés publics ainsi que par l’intérêt du public pour la gestion du projet.
Des coûts au kilomètre supérieurs aux références internationales appellent des explications claires. Les tunnels et le relief peuvent légitimement faire grimper les dépenses. Les retards aussi, lorsqu’ils obligent les entreprises à remobiliser leurs équipes et à renégocier. La publication transparente des avenants, des indemnisations foncières et des réclamations des entrepreneurs contribuerait à rétablir la confiance. La publication par KCIC de comptes financiers audités permettrait également d’éclairer le débat public en remplaçant les estimations par des données vérifiées.
Une prolongation pourrait-elle améliorer la viabilité économique ?
L’Indonésie et la Chine se préparent à discuter du prolongement de la ligne depuis Jakarta en direction de Surabaya, afin de créer un corridor plus long à travers Java. Un itinéraire plus étendu, avec davantage de gares et une zone de chalandise plus vaste, pourrait accroître la fréquentation et favoriser l’aménagement des abords des gares. Le prolongement pourrait également améliorer l’utilisation des trains et des installations de maintenance. Certains responsables indonésiens estiment qu’il n’a de sens qu’après la refonte de la structure actuelle de la dette et une clarification complète des responsabilités d’exploitation.
Les négociateurs ont défini leurs priorités. La gouvernance doit préciser les responsabilités de chacun en matière d’exploitation et de maintenance. Le financement doit réduire la pression sur KCIC et ses sociétés mères sans faire peser toute la charge sur l’État. L’Indonésie souhaite conserver la maîtrise de l’aménagement urbain autour des gares. Les protocoles de gestion des risques doivent prendre en compte les retards, les ajustements techniques et les difficultés d’intégration. Ce sont les conditions nécessaires pour qu’un investissement ferroviaire coûteux devienne un moteur du développement régional plutôt qu’un poids pour les bilans financiers.
À quoi ressemblerait une réussite au cours des 24 prochains mois ?
Les progrès ne résulteront pas d’une seule annonce. Ils devraient plutôt se concrétiser par étapes. Une restructuration du prêt de la China Development Bank qui réduirait les remboursements à court terme. Une décision claire sur une éventuelle prise en charge des voies et des gares par l’État, l’exploitant payant alors des droits d’accès. Une subvention d’exploitation ciblée, transparente et liée aux obligations de service. Un calendrier de publication des comptes audités. Un plan visant à accélérer l’aménagement des abords des gares avec des capitaux privés afin de développer les recettes hors billetterie.
Chacune de ces mesures réduirait l’incertitude. Ensemble, elles pourraient stabiliser la trésorerie de KCIC et préserver la santé financière de KAI et des autres actionnaires indonésiens. La relation stratégique avec la Chine reste importante. Les deux parties ont intérêt à ce que le chemin de fer fonctionne et soit financièrement viable, afin de mettre en valeur la technologie et d’assurer un service au public.
En bref
- Le coût total du projet s’élève à environ 7,2 à 7,3 milliards de dollars après un dépassement de 1,2 milliard, dont environ 75 % financés par des prêts de la China Development Bank.
- Le prêt initial de la CDB est assorti d’une durée de 40 ans, d’un différé de remboursement de 10 ans et d’un taux d’intérêt de 2 %, tandis que les emprunts supplémentaires destinés à couvrir le dépassement avoisinent les 3,4 %.
- La fréquentation et les recettes de billetterie sont inférieures aux premières prévisions, et KCIC ainsi que son consortium parent indonésien ont enregistré des pertes importantes en 2024 et au début de 2025.
- KAI, le principal actionnaire indonésien, a absorbé la plus grande part des pertes et a mis en garde contre une possible bombe à retardement si la situation financière n’est pas stabilisée.
- L’Indonésie a accepté en 2023 une garantie publique limitée pour la nouvelle dette, brouillant la frontière entre dette d’entreprise et dette souveraine malgré une structure d’entreprise à entreprise.
- Les options envisagées comprennent la renégociation des prêts, la séparation des infrastructures et de l’exploitation, un soutien ciblé au fonctionnement et une accélération du développement des recettes hors billetterie.
- Les responsables chinois ont indiqué être ouverts à la coopération, et l’Indonésie entend renégocier les conditions avant d’avancer sur le projet de prolongement en direction de Surabaya.
- La gouvernance fait l’objet d’une surveillance accrue, avec une enquête préliminaire de la KPK sur les coûts et les pratiques d’acquisition foncière, ainsi que des appels à une plus grande transparence des informations financières.