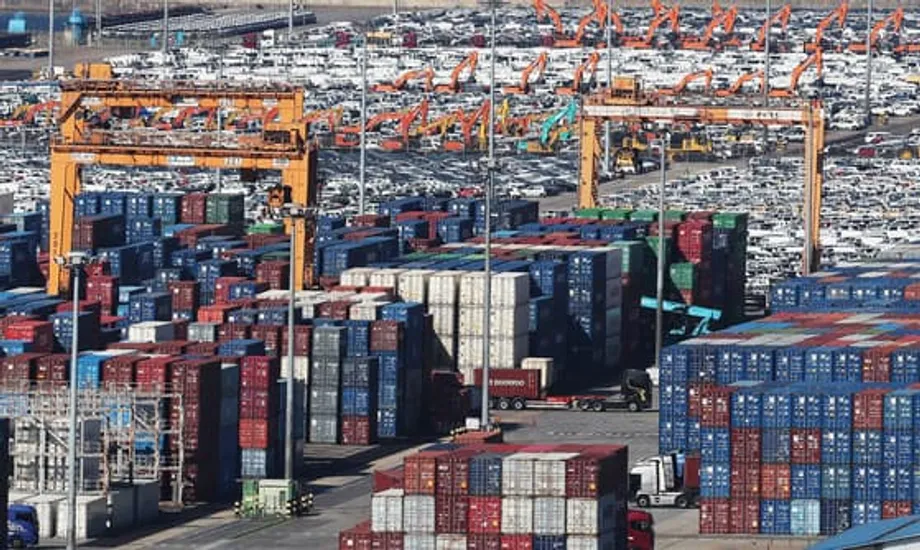
Les semi-conducteurs portent les exportations à un niveau record tandis que d’autres secteurs ralentissent
La Corée du Sud est sur le point de franchir un seuil historique à l’exportation. De janvier à novembre, les expéditions ont atteint 640,2 milliards de dollars, en hausse de 2,9 % sur un an et à leur plus haut niveau jamais enregistré pour cette période. Un total en décembre comparable à celui de l’an dernier porterait le chiffre annuel au-delà de 700 milliards de dollars pour la première fois. La dynamique s’est renforcée en fin d’année : en novembre, les exportations ont atteint un record mensuel de 61,04 milliards de dollars. Les exportations quotidiennes moyennes ont progressé de 13,3 % en novembre malgré un jour ouvré de moins, et l’excédent commercial s’est creusé à 9,73 milliards de dollars, les importations n’augmentant que de 1,2 %, à 51,3 milliards de dollars.
Sommaire
- Les semi-conducteurs portent les exportations à un niveau record tandis que d’autres secteurs ralentissent
- Les ressorts de l’envolée des puces
- L’IA et les centres de données donnent le rythme
- Gamme de produits, prix et capacités
- La politique commerciale et la géopolitique redessinent les marchés
- Les gagnants et les perdants au-delà des semi-conducteurs
- Dans quelle mesure la Corée est-elle exposée à un recul des puces ?
- Les indicateurs à suivre en 2026
- À retenir
Derrière ce chiffre record se cache une réalité marquante : la hausse est concentrée dans les semi-conducteurs. Les exportations de puces ont atteint 17,26 milliards de dollars en novembre, en hausse de 38,6 % sur un an, et représentaient 28,3 % du total des exportations, leur part la plus élevée cette année. Sur les onze premiers mois de l’année, les exportations hors semi-conducteurs ont reculé de 1,5 % sur un an, à 487,6 milliards de dollars, signe de la faiblesse d’une large partie de l’industrie. Certaines catégories ont progressé cette année, notamment les automobiles, les navires, les produits biopharmaceutiques et les ordinateurs. Beaucoup d’autres ont reculé, parmi lesquelles les machines, les produits pétroliers, les produits pétrochimiques, l’acier, les pièces automobiles, les écrans, les appareils électroménagers et les batteries secondaires.
Cette concentration soulève des questions stratégiques. Les responsables soulignent toutefois que la base exportatrice dans son ensemble a fait preuve de résilience, compte tenu des tensions commerciales mondiales et du ralentissement de la demande de biens cycliques. Kang Kam-chan, vice-ministre du Commerce et de l’Investissement, a déclaré que le léger recul des exportations hors semi-conducteurs témoignait d’une stabilité sous-jacente et que la demande de puces devrait rester soutenue à mesure que l’intelligence artificielle et les centres de données accroissent leurs capacités.
« Si les exportations reposent fortement sur les semi-conducteurs, le fait que les exportations hors semi-conducteurs n’aient reculé que de 1,5 % constitue un résultat plutôt solide. La demande de semi-conducteurs devrait rester robuste l’an prochain, avec le développement continu de l’IA et des centres de données », a déclaré Kang.
Les ressorts de l’envolée des puces
La reprise des puces s’explique par les évolutions technologiques, la dynamique des prix et les stratégies de constitution de stocks. Les opérateurs de centres de données achètent des mémoires à forte valeur ajoutée pour faire fonctionner des modèles d’IA plus vastes et accélérer les services cloud. Les fabricants d’appareils renouvellent leurs gammes autour des normes de nouvelle génération. Les grands acheteurs ont également constitué des stocks de précaution pour se prémunir contre les chocs politiques et les tensions d’approvisionnement.
L’IA et les centres de données donnent le rythme
Les exportations de mémoires destinées aux marchés de l’IA et des serveurs ont mené le rebond. Les mémoires à large bande passante, utilisées avec des processeurs graphiques avancés, et les mémoires DRAM DDR5 pour serveurs sont très demandées. La forte hausse des expéditions en milieu d’année a montré comment ces tendances se traduisent dans les chiffres des exportations : les acheteurs des principaux pôles de l’industrie des puces ont augmenté leurs commandes de mémoires pour serveurs et de composants logiques venant compléter le déploiement des infrastructures d’IA. La combinaison de volumes plus élevés et de prix unitaires en hausse a stimulé la croissance en valeur ces derniers mois.
Les données du secteur annoncent une nouvelle année solide pour les semi-conducteurs. Les ventes mondiales de puces ont atteint, selon les estimations, 627 milliards de dollars en 2024 et devraient approcher 697 milliards de dollars en 2025, portées par les accélérateurs d’IA, les mémoires pour serveurs et l’adoption croissante des fonctions d’IA dans les PC et les smartphones. Les ventes de puces pour l’IA générative pourraient dépasser 150 milliards de dollars l’an prochain. Toutefois, les capacités de production n’ont pas progressé de manière uniforme. Les livraisons de plaquettes ont pris du retard pendant la reprise de 2024 et le conditionnement avancé reste un goulot d’étranglement, ce qui contribue à expliquer le pouvoir de fixation des prix observé pour les mémoires haut de gamme et les accélérateurs.
Gamme de produits, prix et capacités
Le cycle actuel diffère des reprises précédentes du marché des mémoires. Les mémoires HBM et les DDR5 pour serveurs affichent des prix de vente moyens plus élevés et nécessitent des étapes de conditionnement sophistiquées, que peu d’usines sont en mesure de réaliser à grande échelle. Chaque unité expédiée a ainsi un effet accru sur le chiffre d’affaires. De nouvelles capacités arrivent, mais elles se concentrent sur les nœuds de gravure avancés et le conditionnement, et leur montée en puissance prend du temps. Tout retard dans la mise en service de capacités supplémentaires pourrait maintenir les prix à un niveau élevé. À l’inverse, une expansion rapide ou une pause des commandes des fournisseurs de cloud ferait baisser les prix. Cette sensibilité aux faibles variations de l’offre et de la demande caractérise les cycles des mémoires et influera sur les chiffres mensuels des exportations.
La politique commerciale et la géopolitique redessinent les marchés
Les tendances des exportations en 2025 reflètent un paysage politique en rapide évolution. L’année a commencé par une hausse des droits de douane sur plusieurs biens destinés aux États-Unis, qui a pénalisé les automobiles et l’acier. Un accord conclu fin novembre a ramené à 15 % les droits de douane sur les automobiles et les pièces, allégeant la pression sur les principaux constructeurs. Les dernières données mensuelles font apparaître des évolutions contrastées selon les destinations : les expéditions vers la Chine ont augmenté de 6,9 % en novembre, les exportations vers les États-Unis sont restées globalement stables et les ventes ont progressé dans l’ASEAN et au Moyen-Orient.
Les politiques industrielles mondiales modifient les lieux et les modalités d’investissement des entreprises coréennes. Des sociétés créent des usines et nouent des partenariats aux États-Unis pour pouvoir bénéficier de subventions et de crédits d’impôt dans des secteurs stratégiques. En Corée du Sud, la loi K Chips prévoit des avantages fiscaux pour les investissements en capital et la recherche dans les semi-conducteurs et d’autres technologies essentielles. Les contrôles des exportations d’équipements avancés et de technologies sensibles ont protégé certains fabricants coréens de puces face à des concurrents moins chers, mais ils limitent aussi la modernisation des installations plus anciennes en Chine. Les restrictions sur l’approvisionnement en minéraux critiques ont renchéri les coûts d’une partie de la chaîne d’approvisionnement des véhicules électriques, incitant à diversifier les fournisseurs en Asie et au-delà. Le gouvernement prévoit également de ramener à zéro, d’ici à 2026, les droits de douane sur des matériaux importés essentiels à la production de plaquettes, afin de préserver l’avantage de coût du secteur des puces.
Les responsables du commerce estiment que la réduction de l’incertitude peut libérer les investissements et stimuler les commandes. Kim Jeongkwan, ministre du Commerce, de l’Industrie et de l’Énergie, s’est félicité de l’allègement des droits de douane sur les automobiles et a annoncé la poursuite du soutien public alors que les exportateurs visent le seuil de 700 milliards de dollars.
« La baisse des droits de douane pour les constructeurs automobiles et les fabricants de pièces a réduit les incertitudes pour les entreprises coréennes qui exportent vers les États-Unis. Le gouvernement renforcera son soutien afin de pérenniser la dynamique de croissance des exportations et de garantir qu’elles jouent un rôle essentiel dans la reprise et la croissance économiques », a déclaré Kim.
Les gagnants et les perdants au-delà des semi-conducteurs
Le rapport de novembre souligne le contraste entre les secteurs liés à l’IA et aux transports, d’une part, et ceux exposés aux cycles des matières premières et à l’industrie lourde, d’autre part. Les exportations d’automobiles ont progressé de 13,7 % en novembre, à 6,41 milliards de dollars, soutenues par les ventes solides de modèles thermiques et hybrides ainsi que par la normalisation progressive des chaînes d’approvisionnement. Les commandes de navires ont également contribué à la hausse ces derniers mois, les ventes ayant bondi plus tôt à l’automne grâce aux navires spécialisés.
En revanche, les catégories liées à l’énergie et aux matières premières ont connu des difficultés pendant une grande partie de l’année. Sur les onze premiers mois, les exportations de machines ont reculé de 8,9 %, celles de produits pétroliers de 11,1 %, celles de produits pétrochimiques de 11,7 % et les expéditions d’acier de 8,8 %. Les pièces automobiles, les écrans et les appareils électroménagers ont également baissé, de 6,3 %, 10,3 % et 9,4 % respectivement. Les exportations de batteries secondaires ont diminué de 11,8 % sur la même période, en raison de l’ajustement des stocks dans les secteurs de l’électronique et des transports, ainsi que de la demande irrégulière de véhicules électriques sur les principaux marchés. Quelques signes de stabilisation sont apparus en novembre, avec de modestes améliorations mensuelles pour les appareils sans fil et les batteries, mais la tendance générale reste faible hors puces.
La ventilation par région montre comment les tendances sectorielles interagissent avec la politique commerciale. Les exportations vers la Chine, qui reste le premier marché des puces coréennes, se sont améliorées grâce à la hausse des commandes de semi-conducteurs et de produits raffinés. Les ventes vers l’ASEAN ont rebondi parallèlement aux expéditions de puces. Les droits de douane imposés plus tôt sur les automobiles et l’acier ont freiné les exportations vers les États-Unis, même si l’accord conclu en fin d’année pour alléger ces droits devrait aider. Les résultats ont été contrastés en Europe, où la demande d’acier et de navires s’est tassée. Le coût des importations d’énergie a diminué, ce qui a soutenu la balance commerciale globale malgré la hausse des importations hors énergie, liées aux biens d’équipement et aux composants.
Dans quelle mesure la Corée est-elle exposée à un recul des puces ?
La part des puces dans les exportations est passée d’environ 10 % sur la période 2002-2010 à 28,3 % en novembre 2025. Cette concentration procure des gains exceptionnels lorsque le cycle est favorable, mais peut masquer les difficultés d’autres secteurs. Les statistiques officielles font état de pressions sur une base industrielle plus large. Le nombre d’entreprises manufacturières a culminé à 586 000 en 2022, avant de retomber à 504 000 en 2024. L’emploi dans l’industrie manufacturière a diminué d’environ 4 % entre 2022 et septembre 2025, la majeure partie de la baisse concernant les petites et moyennes entreprises. La production des grandes entreprises a progressé au cours de la dernière décennie, tandis que celle des petites entreprises a reculé. La dépendance aux importations d’intrants manufacturiers est passée d’environ un quart en 2020 à près de 30 % à la mi-2025, avec une part croissante en provenance de Chine, où les fabricants de composants ont remonté la chaîne de valeur.
La concentration géographique s’est également accentuée. La part cumulée des États-Unis et de la Chine dans les exportations coréennes a atteint environ 36 % au cours des neuf premiers mois de 2025, contre près de 26 % en 2020. Cette concentration à la fois sectorielle et géographique rend les exportateurs plus vulnérables aux évolutions politiques ou à celles de la demande sur un petit nombre de marchés. Certains analystes préviennent qu’un retournement du cycle des mémoires autour de 2027 pourrait révéler ces déséquilibres. Dans ce cas, les entreprises les plus fragiles pourraient avoir du mal à financer leurs activités, et le nombre de sociétés incapables de couvrir leurs charges d’intérêts avec leurs bénéfices d’exploitation pourrait encore augmenter.
Les politiques publiques peuvent réduire cette exposition. Des institutions internationales ont encouragé la Corée du Sud à diversifier ses destinations d’exportation et ses chaînes d’approvisionnement, à développer le commerce des services et à maintenir des dispositifs de soutien aussi neutres que possible entre les secteurs. Parmi les recommandations figurent un renforcement de la politique de la concurrence, un allègement des contraintes réglementaires et des réformes du marché du travail favorisant la mobilité et la formation. L’élargissement et la modernisation des accords commerciaux peuvent améliorer l’accès aux marchés. Dans l’industrie, de nouveaux moteurs d’exportation pourraient inclure les logiciels et services cloud liés à la fabrication, les équipements de défense et la transformation alimentaire avancée. Ces mesures ne réduiraient pas le rôle des puces : elles permettraient aux gains des semi-conducteurs de profiter à un plus grand nombre de secteurs.
Les indicateurs à suivre en 2026
Les indicateurs à court terme laissent présager une poursuite de la vigueur des puces. Les fournisseurs de cloud continuent de donner la priorité au déploiement des infrastructures d’IA. Les mémoires HBM et les mémoires pour serveurs restent rares. De nouvelles capacités entrent en service, mais il faudra du temps avant qu’elles atteignent leur pleine production. L’évolution des prix des mémoires dépendra du rythme des commandes des centres de données et du calendrier de mise en service des nouvelles lignes. Les plans d’investissement des grands acheteurs de technologies au début de l’année prochaine constitueront un indicateur clé. Si les commandes d’accélérateurs et de mémoires pour serveurs restent élevées, les exportations de puces devraient demeurer soutenues au premier trimestre.
Le risque politique reste l’inconnue majeure. Toute nouvelle mesure tarifaire visant les automobiles, l’acier ou l’électronique aurait des répercussions sur l’ensemble des exportations. D’éventuelles modifications des droits de douane sur les puces ou des contrôles à l’exportation auraient des conséquences particulièrement importantes compte tenu de la concentration actuelle. Les efforts visant à diversifier davantage les chaînes d’approvisionnement, notamment en sécurisant l’accès aux minéraux et aux produits chimiques critiques, ainsi que le projet de supprimer d’ici à 2026 les droits de douane sur les matériaux importés pour les plaquettes, seront déterminants pour la compétitivité des coûts. En Corée du Sud, il faudra suivre les avancées concernant les incitations fiscales et les autorisations prévues par la loi K Chips, ainsi que les signes de stabilisation des secteurs hors puces. Les chiffres quotidiens des exportations et l’évolution des exportations hors semi-conducteurs permettront de voir si la reprise s’élargit.
À retenir
- De janvier à novembre, les exportations ont atteint 640,2 milliards de dollars, en hausse de 2,9 %, rapprochant le total annuel du seuil des 700 milliards de dollars.
- Les semi-conducteurs ont porté la hausse : en novembre, les exportations de puces se sont élevées à 17,26 milliards de dollars, soit 28,3 % du total des exportations.
- Sur les onze premiers mois, les exportations hors semi-conducteurs ont reculé de 1,5 % sur un an, à 487,6 milliards de dollars.
- Les automobiles, les navires, les produits biopharmaceutiques et les ordinateurs ont progressé, tandis que les machines, les produits pétrochimiques et pétroliers, l’acier, les pièces automobiles, les écrans, les appareils électroménagers et les batteries secondaires ont reculé.
- Un accord conclu en fin d’année a ramené à 15 % les droits de douane américains sur les automobiles et les pièces, allégeant la pression exercée jusque-là sur les constructeurs.
- Les ventes mondiales de puces devraient approcher 697 milliards de dollars en 2025, portées par les équipements d’IA et les mémoires HBM et DDR5.
- La dépendance de l’industrie manufacturière aux puces s’est accrue, tandis que la part des intrants importés augmente et que le nombre de petits fabricants et d’emplois diminue depuis 2022.
- Les priorités des pouvoirs publics sont notamment la diversification des marchés et des chaînes d’approvisionnement, le développement des exportations de services et un soutien neutre entre les secteurs afin d’élargir la croissance au-delà des puces.