La sidérurgie chinoise repart à la conquête de l’étranger
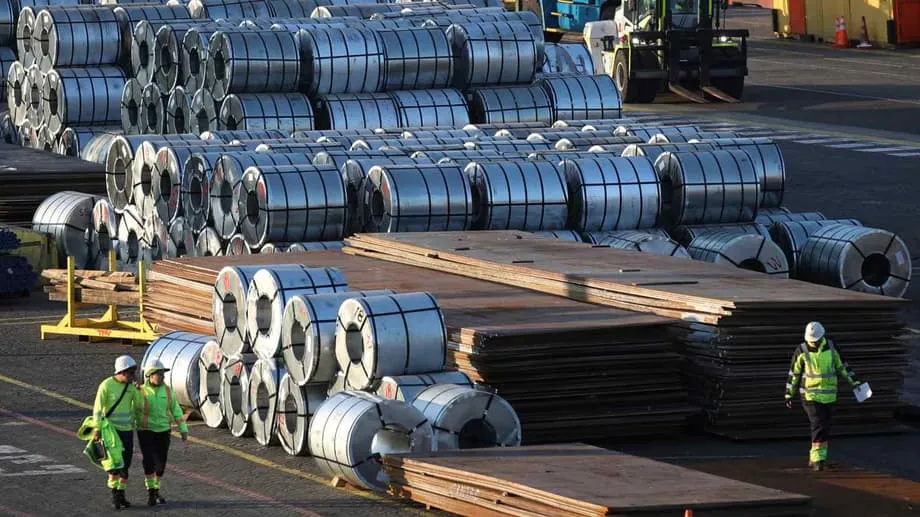
Ce qui a déstabilisé le secteur sidérurgique chinois cette année, ce n’est pas une réduction modeste de la production, mais la rapidité du recul de la demande intérieure. Le ralentissement de la construction immobilière, le resserrement des budgets des collectivités locales consacrés aux infrastructures et le ralentissement du cycle industriel ont laissé les aciéries avec des capacités excédentaires et des marges en baisse. Les exportations ont bondi, les prix ont subi des pressions et les producteurs ont accéléré une stratégie que nombre d’entre eux avaient déjà expérimentée au cours de la décennie précédente : construire ou racheter des actifs à l’étranger pour trouver de nouveaux relais de croissance et réduire leur exposition aux barrières commerciales.
Sommaire
- La sidérurgie chinoise repart à la conquête de l’étranger
- Pourquoi la demande intérieure recule
- Recul de l’immobilier et de la construction
- Émissions et contexte réglementaire
- Barrières commerciales et recherche d’accès aux marchés
- Où les sidérurgistes chinois s’implantent et pourquoi
- Les atouts énergétiques et miniers du Moyen-Orient
- La proximité des marchés en Asie du Sud-Est et en Afrique
- Le pari de l’acier vert
- Risques, coûts et enjeux politiques
- Les prochains indicateurs à suivre
- Points clés
Cette offensive extérieure prend désormais de l’ampleur et gagne en sophistication. Les entreprises préparent des projets qui associent nouvelles technologies, accès à une énergie moins chère ou matières premières de meilleure qualité. Le Moyen-Orient et l’Asie du Sud-Est se distinguent, avec quelques projets ciblés en Afrique et en Europe de l’Est. Cette évolution intervient alors qu’un nouvel excédent mondial se dessine. Le Comité de l’acier de l’OCDE a averti que les capacités de production d’acier pourraient atteindre environ 2,55 milliards de tonnes à la fin de 2025, avec un excédent de capacités supérieur à 680 millions de tonnes. Les exportations chinoises ont dépassé 118 millions de tonnes en 2024 et ont encore progressé cette année, signe du déséquilibre entre l’offre et la demande intérieures.
Les politiques publiques encouragent également ce changement. La Chine a maintenu des contrôles stricts sur la création de nouvelles capacités dans le pays et fixé des plafonds de production afin de maîtriser les émissions. Son marché national du carbone a été élargi au secteur sidérurgique cette année, entraînant des coûts de conformité pour les aciéries qui dépendent des hauts-fourneaux au charbon. Dans le même temps, les règles commerciales se durcissent sur les principaux marchés de destination. Le mécanisme d’ajustement carbone aux frontières (MACF) de l’Union européenne entrera dans sa phase de paiement en 2026, et plusieurs économies ont élargi leurs mesures antidumping et de sauvegarde. Pour de nombreux sidérurgistes chinois, la réponse consiste à investir là où l’énergie, la qualité du minerai ou l’accès aux marchés permettent de produire un acier plus propre et plus rentable.
Pourquoi la demande intérieure recule
La consommation d’acier en Chine est dominée par la construction, suivie par les machines, l’automobile et l’électroménager. La crise prolongée de l’immobilier continue de peser sur les commandes de poutres, de barres d’armature et d’acier plat utilisés dans les structures et le bardage des bâtiments. Les investissements dans les infrastructures n’ont pas comblé le manque. Les exportations nettes ont dépassé à nouveau les 100 millions de tonnes l’an dernier, mais cela reflète davantage la faiblesse de la demande intérieure qu’une hausse structurelle de la consommation mondiale. De nombreuses aciéries ont baissé leurs prix pour maintenir un taux d’utilisation élevé, ce qui a réduit leurs bénéfices et poussé leurs équipes dirigeantes à chercher un répit à l’étranger.
Recul de l’immobilier et de la construction
Les mises en chantier de logements neufs restent très inférieures aux niveaux observés à la fin des années 2010, et les promoteurs peinent à achever leurs projets. Les finances des collectivités locales sont sous tension, ce qui limite la portée de grands projets, en dehors de priorités ciblées comme l’énergie et les transports. Les usines, les fabricants de machines et les fournisseurs de l’industrie automobile peuvent absorber une partie du manque à gagner, mais pas assez pour équilibrer les comptes des grandes aciéries tournées vers le secteur du bâtiment. La croissance des exportations a contribué à réorienter la gamme de produits vers des tôles à plus forte valeur ajoutée destinées à l’automobile et à l’électroménager, mais la concurrence est féroce et l’écart de prix avec les concurrents s’est réduit.
Émissions et contexte réglementaire
Les émissions chinoises de dioxyde de carbone ont stagné ou diminué pendant une bonne partie des 18 derniers mois, grâce à des ajouts records de capacités solaires et éoliennes et à une baisse de la production de ciment et de métaux. La sidérurgie représente toujours une part importante des émissions industrielles nationales, environ 15 % selon plusieurs estimations, et les autorités resserrent donc la vis sur les technologies les plus anciennes. L’extension du système national d’échange de quotas d’émission au secteur sidérurgique oblige les aciéries à mesurer et déclarer leurs émissions, et à acheter des quotas si elles dépassent les seuils de référence. Cela augmente les coûts d’exploitation de la filière haut-fourneau et renforce l’intérêt des fours électriques à arc qui recyclent la ferraille, ou du fer préréduit (DRI) associé à des fours électriques à arc, en particulier si les producteurs peuvent réduire l’empreinte carbone de leur approvisionnement en électricité ou en hydrogène.
Barrières commerciales et recherche d’accès aux marchés
L’acier chinois fait depuis des années l’objet de plusieurs niveaux de mesures de défense commerciale. Les États-Unis maintiennent des mesures tarifaires sur de nombreux produits sidérurgiques. L’Union européenne et plusieurs économies asiatiques recourent à des droits antidumping et compensateurs pour protéger leurs aciéries. Ces mesures s’appliquent désormais davantage aux produits en aval, comme les structures ou composants en acier. Les producteurs ont réagi en modifiant leur offre. Les expéditions de produits sidérurgiques semi-finis, comme les billettes, ont rapidement augmenté au début de 2025, car elles sont souvent soumises à moins de mesures commerciales que les produits plats revêtus ou laminés à froid. Certains fournisseurs se sont tournés vers les exportations indirectes d’acier, en vendant des machines et des équipements qui en contiennent.
L’autre réponse consiste à déplacer le lieu de production. Des entreprises chinoises ont relancé et modernisé d’anciennes aciéries à l’étranger, ou construit de nouvelles usines dans des sites où les droits de douane pèsent moins et où les coûts de l’énergie favorisent les méthodes modernes. Une aciérie serbe, par exemple, a été sauvée au cours de la dernière décennie par de nouveaux propriétaires chinois, illustrant la façon dont des installations à l’étranger peuvent obtenir le soutien politique local et un accès facilité aux marchés voisins. La prochaine vague va plus loin. Elle privilégie les régions où les produits pourront respecter les futures règles sur le carbone, et pas seulement contourner les droits de douane à l’importation. Le MACF imposera un prélèvement calculé en fonction des émissions incorporées dans l’acier, quel que soit le propriétaire de l’usine. C’est l’une des raisons pour lesquelles tant de nouveaux projets misent sur le DRI et les fours électriques à arc hors de Chine.
Où les sidérurgistes chinois s’implantent et pourquoi
Deux régions attirent l’essentiel des investissements. Le Moyen-Orient offre du gaz naturel relativement bon marché, une demande industrielle en hausse et des investissements croissants dans le traitement du minerai. L’Asie du Sud-Est présente l’avantage de la proximité avec les utilisateurs finaux, de coûts logistiques moins élevés et du soutien des pouvoirs publics aux zones industrielles. L’Afrique offre des possibilités ciblées, souvent liées à des usines existantes ou à l’accès à certains marchés. Le point commun est l’abandon progressif des hauts-fourneaux au charbon au profit de procédés fonctionnant au gaz, à l’électricité et, à terme, à l’hydrogène.
Les atouts énergétiques et miniers du Moyen-Orient
Jinnan Iron and Steel Group investit dans une usine de concentration de minerai de fer à Sohar, à Oman, en partenariat avec Vale. Le projet représente plus de 600 millions de dollars d’engagements au total. Jinnan construira, possédera et exploitera la nouvelle installation, tandis que Vale modernisera les raccordements à son site existant. Une fois en activité, l’usine devrait produire environ 12,6 millions de tonnes par an de concentré à haute teneur, qui pourra être transformé en boulettes et en fer briqueté à chaud, des intrants essentiels pour la production de DRI et d’acier en four électrique à arc. Le démarrage des opérations est prévu d’ici à la mi-2027. Vale développe également de grands pôles de production de briquettes à Oman, en Arabie saoudite et aux Émirats arabes unis. La combinaison d’un minerai à haute teneur et d’un système énergétique riche en gaz convient aux producteurs qui cherchent à réduire les émissions liées à la fabrication du fer.
China Baowu développe en Chine des technologies de DRI assisté par hydrogène et soutient un projet associant DRI et four électrique à arc en Arabie saoudite, qui pourra d’abord utiliser du gaz local, puis davantage d’hydrogène. Shougang, qui a acquis de l’expérience dans la construction de fours électriques à arc en Algérie, fait désormais avancer un projet de DRI et de four électrique à arc au Kazakhstan pour exploiter du minerai à haute teneur. Ces projets visent un avantage structurel. Ils implantent la production de fer là où le minerai et l’énergie sont favorables, puis approvisionnent les aciéries régionales ou exportent du fer semi-fini vers des producteurs de tôles situés près des utilisateurs finaux.
La proximité des marchés en Asie du Sud-Est et en Afrique
En Asie du Sud-Est, les groupes chinois investissent depuis des années dans des capacités de production pour répondre à la croissance locale et réduire l’effet des droits de douane sur les marchés de destination. Dexin Steel, en Indonésie, en est un exemple majeur et est devenue un fournisseur régional incontournable. Les expéditions vers des marchés comme la Malaisie et le Myanmar ont progressé, tandis que la part du Vietnam dans les expéditions d’acier chinois a diminué à mesure que les droits augmentaient. Plusieurs pays ont encouragé la production locale pour remplacer les importations, favorisant ainsi les coentreprises et les projets implantés dans des zones industrielles.
En Afrique, les entreprises chinoises ont utilisé leurs premiers projets comme des terrains d’apprentissage pour les fours électriques à arc et la montée en gamme des produits, avec l’objectif de fournir les marchés d’Afrique du Nord et de la Méditerranée. Des usines en Algérie et dans les Balkans occidentaux répondent à la demande voisine en acier de construction et en produits plats. En modernisant ces installations, leurs propriétaires espèrent obtenir les certifications nécessaires pour des applications plus exigeantes, notamment les tôles automobiles, l’électroménager et les projets énergétiques.
Le pari de l’acier vert
Rapprocher la production du minerai et du gaz n’est qu’une partie de l’histoire. Nombre de projets sont conçus pour produire du fer et de l’acier plus propres à destination d’acheteurs soucieux de décarbonation. Les aciéries chinoises ont commencé à vendre de l’acier à faibles émissions à des clients européens, notamment dans l’automobile et la construction mécanique. Un producteur basé dans le Hebei a signalé une livraison d’acier produit à l’hydrogène à un acheteur italien en juillet, signe que les premiers essais trouvent des clients. Les volumes restent toutefois faibles par rapport à l’immense parc chinois d’aciéries au charbon, et la part de l’acier produit en four électrique à arc n’a pas progressé aussi rapidement que l’espéraient les planificateurs. Malgré cela, les usines à l’étranger offrent aux entreprises chinoises une plateforme pour maîtriser des procédés plus écologiques et apprendre à certifier et à vendre des produits à faible empreinte carbone conformément aux règles du MACF.
HBIS Group, l’un des plus grands sidérurgistes chinois, illustre cette évolution. L’entreprise a mis en place dans le Hebei une filière métallurgique à l’hydrogène qui relie un four à cuve pour la production de fer préréduit à un four électrique à arc et à une ligne de coulée continue de tôles automobiles. Les dirigeants de l’entreprise présentent la filière hydrogène comme un moyen de réduire la dépendance au carbone fossile dans la production de fer.
Yu Yong, le président de HBIS, a déclaré que l’hydrogène était la source d’énergie ultime du XXIe siècle et que son utilisation à la place du carbone dans la production d’acier pouvait éliminer le recours aux combustibles fossiles.
Sur le plan technique, le procédé est simple. Le DRI retire l’oxygène du minerai de fer sans le faire fondre, produisant du fer solide qui est ensuite fondu dans un four électrique à arc et coulé en brames ou en billettes. Les variables clés sont le prix et l’intensité carbone du gaz réducteur ou de l’hydrogène, ainsi que le coût de l’électricité. Lorsque ces intrants sont propres et abordables, la filière DRI et four électrique à arc peut réduire considérablement les émissions par rapport au haut-fourneau. Mais l’approvisionnement en hydrogène à grande échelle reste limité et coûteux, et l’électricité du réseau n’est pas toujours verte dans les pays hôtes. C’est pourquoi les promoteurs de projets mettent en avant des installations flexibles, capables de démarrer au gaz naturel puis d’incorporer progressivement davantage d’hydrogène.
Le gouvernement chinois a encouragé les investissements plus écologiques à l’étranger et l’alignement des pratiques des entreprises sur les normes climatiques mondiales. Les constructeurs automobiles et les fabricants d’électroménager commencent à signer des accords d’approvisionnement pour de l’acier vert certifié. HBIS, par exemple, a conclu des accords de coopération avec des constructeurs automobiles internationaux afin de tester et de s’approvisionner en tôles à plus faibles émissions. Ces accords n’en sont qu’à leurs débuts, et leurs retombées commerciales dépendent encore des primes que les acheteurs sont prêts à payer. Si le MACF renchérit les importations à fortes émissions, les produits issus du DRI, plus propres, pourraient devenir compétitifs une fois les questions logistiques et de certification réglées.
Risques, coûts et enjeux politiques
L’excédent mondial constitue le principal risque. L’OCDE avertit que l’envolée des capacités, soutenue dans plusieurs régions par des subventions et d’autres pratiques non marchandes, fait baisser les prix et érode les rendements. Selon des responsables, un cinquième des projets prévus d’acier à faibles émissions d’ici à 2027 sont suspendus en raison de la baisse des marges. Si trop de nouvelles capacités arrivent en même temps, elles pourraient ralentir précisément les investissements dans les technologies vertes que l’industrie et les gouvernements disent vouloir encourager. Les usines à l’étranger réduisent la pression directe sur le marché intérieur chinois, mais elles augmentent tout de même les capacités mondiales.
Les tensions commerciales constituent un autre risque. Le MACF imposera des prélèvements en fonction des émissions incorporées au lieu de production : déplacer un haut-fourneau dans une autre juridiction ne permettra donc pas d’y échapper. Les États-Unis maintiennent des mesures sur l’acier qu’ils peuvent durcir. Certains membres de l’ASEAN relèvent les barrières sur des catégories précises d’acier afin de protéger leurs nouvelles aciéries nationales. Les gouvernements hôtes peuvent modifier les subventions à l’énergie ou la réglementation fiscale, ce qui change l’équation économique des projets. Des flambées du prix du gaz ou des contraintes en matière d’eau pourraient compliquer les projets de DRI et d’hydrogène au Moyen-Orient. De nombreuses destinations disposent également de peu de ferraille, un intrant essentiel pour les fours électriques à arc, ce qui pourrait faire grimper les coûts.
Le financement et le besoin en fonds de roulement sont au cœur des préoccupations alors que les exportateurs changent de cap. De nouveaux modèles commerciaux, notamment des opérations d’achat et d’exportation via des plateformes portuaires, créent des risques de liquidité et de contrepartie en cas de fortes fluctuations des prix. La hausse des coûts de conformité liés à la déclaration des émissions et à la certification des produits impose de nouveaux systèmes et de nouvelles compétences aux aciéries qui se sont historiquement appuyées uniquement sur les économies d’échelle et les coûts bas.
Certaines entreprises se couvrent en se diversifiant dans les matériaux métalliques à plus forte valeur ajoutée. China Oriental Group, par exemple, a lancé des coentreprises avec ArcelorMittal pour produire de l’acier électrique à grains orientés, utilisé dans les véhicules électriques et les équipements électriques. Les collectivités locales ont soutenu ces projets en facilitant l’accès au foncier et à l’énergie. Le pari est que les produits de spécialité offriront des marges plus stables et une clientèle moins sensible aux fluctuations des cours des matières premières que l’acier de construction.
Les prochains indicateurs à suivre
Plusieurs échéances permettront de mesurer les résultats de cette offensive à l’étranger. À Oman, Jinnan et Vale prévoient de démarrer l’usine de concentration d’ici à la mi-2027. Les pôles de production de briquettes de fer de Vale dans le Golfe pourraient servir de point d’ancrage à un écosystème régional du fer à faibles émissions, avec des exportations vers des producteurs mondiaux de tôles. En Arabie saoudite et au Kazakhstan, les projets associant DRI et fours électriques à arc soutenus par des groupes chinois permettront de tester la faisabilité d’un démarrage au gaz, puis d’un recours à l’hydrogène à mesure que l’approvisionnement augmente. Il faudra suivre la prime des boulettes de qualité DR et l’indice des fines à haute teneur, car la qualité du minerai restera déterminante pour les coûts.
Sur le plan réglementaire, le MACF entrera dans sa phase de paiement en 2026 et montera en puissance au cours de la décennie. Le marché chinois du carbone devrait étendre son champ d’application et durcir ses seuils de référence, ce qui augmentera l’intérêt des filières plus propres dans le pays. Les mesures commerciales continueront d’évoluer, notamment pour les produits semi-finis et les structures métalliques préfabriquées. En Chine, la principale variable à suivre dans le secteur est la part de l’acier produit en four électrique à arc, qui dépendra de la disponibilité de la ferraille, du prix de l’électricité et du rythme de l’électrification industrielle. À l’étranger, les facteurs déterminants sont l’accès à une énergie bas carbone, la fiabilité de l’approvisionnement en minerai et les engagements d’achat à long terme des constructeurs automobiles et des entreprises du bâtiment. Si ces conditions sont réunies, les projets à l’étranger pourraient devenir pour les sidérurgistes chinois un complément durable à un marché intérieur en perte de vitesse.
Points clés
- La demande intérieure a reculé plus vite que la production en Chine, poussant les aciéries à chercher de la croissance à l’étranger.
- L’OCDE avertit que l’excédent mondial de capacités pourrait dépasser 680 millions de tonnes d’ici à la fin de 2025.
- Les exportations chinoises ont dépassé 118 millions de tonnes en 2024 et ont encore progressé en 2025.
- Le marché chinois du carbone couvre désormais la sidérurgie, ce qui augmente les coûts de conformité des hauts-fourneaux au charbon.
- Le MACF de l’UE imposera des prélèvements sur les émissions incorporées à partir de 2026, relevant les exigences pour les exportateurs.
- Des groupes chinois construisent des installations de DRI et de fours électriques à arc en Arabie saoudite, au Kazakhstan et dans le Golfe.
- Jinnan et Vale investissent dans une usine de concentration de minerai de fer à Oman, dont le démarrage est prévu à la mi-2027 et la production visée à 12,6 millions de tonnes par an.
- L’Asie du Sud-Est reste une priorité, avec une hausse des capacités en Indonésie et des expéditions vers la Malaisie et le Myanmar.
- HBIS a développé une filière métallurgique à l’hydrogène pour les tôles automobiles et a commencé à vendre de l’acier à plus faibles émissions à des clients européens.
- Les surcapacités, les tensions commerciales, les fluctuations des prix de l’énergie et la disponibilité limitée de ferraille restent des risques majeurs.