Comment l’IA a fait de l’électricité le nouveau facteur limitant
L’intelligence artificielle sort des laboratoires pour s’installer dans d’immenses grappes d’ordinateurs appelées centres de données. L’entraînement des modèles et le traitement des requêtes d’IA concentrent des milliers de puces haute performance en un même lieu. Ces équipements consomment beaucoup d’électricité et dégagent de la chaleur, ce qui nécessite ensuite un refroidissement industriel. Dans de nombreux endroits, l’électricité, et non les algorithmes, est devenue le principal facteur limitant.
Sommaire
- Comment l’IA a fait de l’électricité le nouveau facteur limitant
- Pourquoi les fabricants chinois d’équipements sont très demandés
- Les chiffres derrière l’envolée
- Des transformateurs aux appareillages de commutation : les besoins des acheteurs
- L’origine des commandes
- Ce que cela signifie pour les investisseurs et les marchés
- Risques, changements de politique et contrôles de qualité
- L’offre peut-elle suivre le rythme du déploiement de l’IA ?
- À retenir
Les agences de l’énergie estiment que les centres de données ont déjà consommé environ 415 térawattheures d’électricité en 2024, soit quelque 1,5 % du total mondial. Dans son scénario de référence, l’Agence internationale de l’énergie prévoit que ce chiffre pourrait à peu près doubler pour atteindre environ 945 térawattheures d’ici à 2030. Les États-Unis, la Chine et l’Europe sont aujourd’hui les principaux consommateurs. À eux seuls, les États-Unis et la Chine devraient représenter près de 80 % de la hausse d’ici à 2030. Ces charges concentrées mettent les réseaux locaux à rude épreuve et nécessitent des mises à niveau coûteuses.
Les serveurs d’IA reposent sur de puissants processeurs graphiques qui consomment davantage d’électricité par baie que les équipements informatiques classiques. Cette densité de puissance accrue renforce les besoins en transformateurs, appareillages de commutation, câbles, dispositifs de protection contre les défauts électriques et systèmes de refroidissement. De nombreux fournisseurs d’électricité demandent également une alimentation de secours sur site et des moyens de stockage de l’énergie afin de garantir la fiabilité du réseau lorsque les centres de données augmentent rapidement leur consommation. Résultat : les carnets de commandes se remplissent rapidement chez les entreprises qui fabriquent les équipements acheminant l’électricité des centrales aux salles de serveurs.
Pourquoi les fabricants chinois d’équipements sont très demandés
Une vague de constructions liées à l’IA se heurte aux contraintes géopolitiques et aux délais d’approvisionnement. Les grandes entreprises technologiques américaines continuent de se fournir auprès d’alliés comme le Japon et la Corée du Sud plutôt qu’auprès de fournisseurs de Chine continentale. Les carnets de commandes de ces entreprises s’étendent sur plusieurs années, ce qui pousse les acheteurs d’autres marchés à se tourner vers la Chine pour bénéficier de livraisons plus rapides et de coûts plus bas.
Pierre Lau, stratège actions pour la Chine et responsable de la recherche sur les services aux collectivités et les énergies propres en Asie chez Citigroup Global Markets, suit la manière dont ce changement se répercute sur la chaîne d’approvisionnement en équipements.
Les États-Unis achètent des produits au Japon et en Corée du Sud plutôt qu’en Chine, dans un contexte de tensions géopolitiques. Les carnets de commandes des entreprises japonaises et coréennes s’étendent désormais sur trois ans, si bien que les entreprises des marchés émergents se tournent vers les fournisseurs de Chine continentale.
Il a également estimé que le cycle actuel pourrait se prolonger pour les fournisseurs de Chine continentale tant que la Maison-Blanche continuera de soutenir les investissements massifs dans l’IA des grands acteurs du cloud et des télécommunications.
[Le cycle haussier se poursuivra] tant que Trump restera aux commandes.
Les données sur les exportations témoignent de cette envolée. Au cours des dix premiers mois de l’année, la Chine a exporté environ 7,3 milliards de dollars de transformateurs et près de 4,3 milliards de dollars d’appareillages de commutation à isolation gazeuse haute tension, soit des hausses respectives de 37,8 % et de 28,5 % sur un an. En comparaison, les exportations totales ont progressé de 5,3 %.
Les chiffres derrière l’envolée
La pression est particulièrement forte en Amérique du Nord. Selon les estimations du secteur, les projets de centres de données pourraient entraîner un déficit d’électricité pouvant atteindre 20 % d’ici à 2028 si la production, le transport et la distribution ne se développent pas à temps. Les grands fournisseurs de services cloud ont fortement accéléré leurs plans de dépenses d’investissement, et les analystes s’attendent à ce que les investissements dans les réseaux progressent d’environ 5 % par an au cours de cette décennie. Certains chercheurs prévoient que la demande d’électricité liée à l’IA pourrait être multipliée par dix d’ici à 2026, ce qui alimenterait une nouvelle phase de hausse de la demande de transformateurs et d’appareillages de commutation.
Les prévisions sont également revues à la hausse en Chine. UBS s’attend désormais à ce que la demande d’électricité du pays augmente d’environ 8 % par an entre 2028 et 2030. Selon ses recherches, les centres de données dédiés à l’IA contribueraient à cette hausse à hauteur d’environ 2,3 points de pourcentage, l’industrie manufacturière tournée vers l’exportation de 1,4 point et l’électrification des transports et de l’industrie de 1,2 point. La Chine prévoit d’ajouter environ 5 à 6 gigawatts de capacité de centres de données dédiés à l’IA au cours des trois prochaines années, bien loin des 40 à 45 gigawatts actuellement en projet aux États-Unis, ce qui laisse entrevoir une marge de croissance. UBS s’attend à un nouveau cycle d’investissements dans le cadre du 15e plan quinquennal, avec une progression des investissements dans l’électricité proche de 12 % par an, portée par les autorisations de centrales nucléaires, les nouvelles capacités éoliennes, l’extension du réseau et le stockage.
L’enthousiasme s’est propagé aux marchés actions. Le titre du fabricant de composants électriques TBEA a bondi de près de 30 % lors d’une semaine particulièrement faste en novembre, tandis que celui du fabricant d’équipements solaires CSI Solar a grimpé de plus de 40 % sur la même période. Les investisseurs délaissent la conception de puces et les logiciels d’IA purs au profit des infrastructures indispensables à la puissance de calcul, notamment l’électricité, les métaux, le refroidissement et le stockage.
Des transformateurs aux appareillages de commutation : les besoins des acheteurs
Derrière les gros titres, la liste des achats nécessaires à un grand centre d’IA couvre un poste électrique entier, et même davantage. De nombreux sites ont besoin de leur propre raccordement haute tension et d’équipements sur place qui ressemblent à un réseau miniature.
- Transformateurs de puissance : ils élèvent la tension pour le transport de l’électricité et l’abaissent pour alimenter les serveurs. Les délais peuvent atteindre plusieurs mois, car les noyaux sont en acier électrique à grains orientés et les appareils doivent satisfaire à des tests rigoureux.
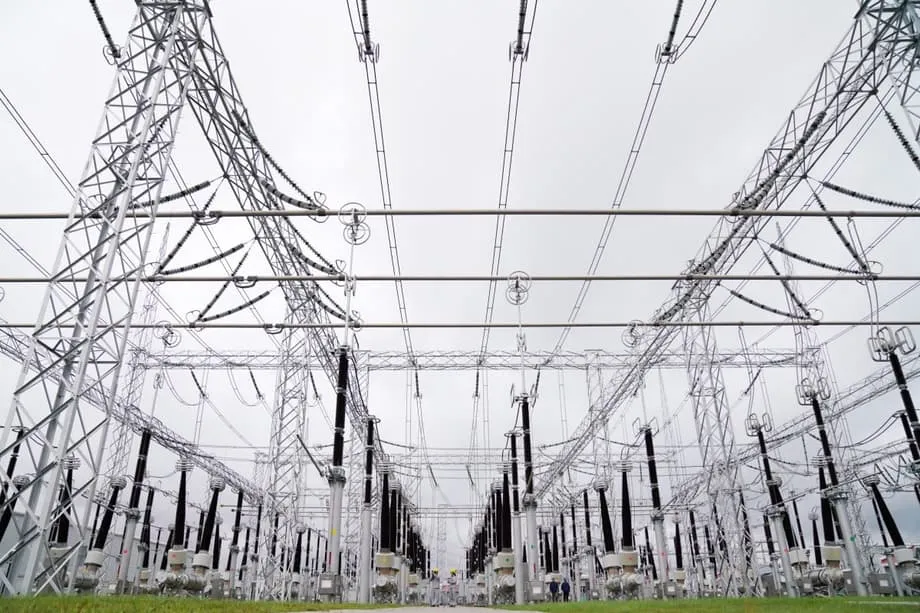
- Appareillages de commutation à isolation gazeuse (GIS) : leurs enveloppes étanches prennent peu de place et améliorent la fiabilité dans les sites urbains denses ou les climats difficiles. Ils gèrent les courants de défaut élevés et permettent de commuter en toute sécurité des charges importantes.
- Courant continu haute tension (HVDC) : à mesure que les pôles de centres de données se développent, certains réseaux recourent au HVDC pour acheminer d’importantes quantités d’électricité depuis des sites de production éloignés. Il faut pour cela des convertisseurs, des systèmes de commande et des transformateurs spécialisés.
- Équipements moyenne tension et unités de distribution d’énergie : ils répartissent l’électricité en toute sécurité dans les bâtiments et entre les baies, avec des protections coordonnées pour prévenir les coupures.
- Refroidissement et gestion thermique : les refroidisseurs, les systèmes évaporatifs et le refroidissement liquide maintiennent les puces à une température sûre malgré la hausse de la densité de puissance.
- Systèmes de stockage de l’énergie : les batteries absorbent les pics de demande de courte durée, réagissent rapidement et contribuent à maintenir la continuité de service en cas de fluctuations du réseau.
- Câbles et conducteurs : des câbles de cuivre et d’aluminium de grande section relient les équipements au sein des installations et au réseau. Le développement des réseaux a accru la demande d’aluminium pour les câbles.
Les fabricants chinois sont en concurrence sur bon nombre de ces produits. Leurs coûts, leur capacité de production et leur expérience des grands projets de réseau nationaux leur permettent de proposer des prix agressifs, en particulier lorsque les acheteurs doivent faire face à de longues listes d’attente ailleurs.
L’origine des commandes
L’Amérique du Nord est le principal centre de demande. Les analystes s’attendent à ce que les fournisseurs d’électricité s’appuient à court terme sur des turbines à gaz pour augmenter rapidement les capacités, tandis que les ajouts à plus long terme comprendront des centrales au gaz et nucléaires ainsi que d’importantes mises à niveau des réseaux. Les pénuries de transformateurs s’aggravent avec la fermeture d’anciennes centrales au charbon et au gaz et l’allongement des files d’attente pour les raccordements.
Les marchés émergents apportent un surcroît de demande. Des pays d’Amérique latine, du Moyen-Orient et d’Asie du Sud-Est construisent de nouvelles capacités de production et modernisent leurs réseaux de transport afin de soutenir la croissance industrielle et l’implantation de nouveaux centres de données. Beaucoup de ces marchés sont sensibles aux prix et soumis à des contraintes de délais, ce qui ouvre des perspectives aux exportateurs de Chine continentale.
Les promoteurs de centres de données ont tendance à s’implanter près de sources d’électricité bon marché, de raccordements fiables et de sites où les autorisations sont faciles à obtenir. Les projets se développent ainsi dans des régions dotées de ressources hydrauliques, de centrales nucléaires ou d’importantes capacités renouvelables. Les entreprises chinoises interviennent souvent comme fournisseurs de composants auprès d’entreprises internationales ou comme exportateurs directs, en comblant les besoins en transformateurs, en GIS et en câbles à fort courant.
Ce que cela signifie pour les investisseurs et les marchés
Cette évolution ouvre des perspectives d’investissement. Alors que l’enthousiasme pour les valeurs exclusivement liées à l’IA retombe après de fortes hausses, un nombre croissant d’investisseurs se tourne vers les entreprises de la chaîne d’approvisionnement en électricité. Il s’agit notamment des fabricants d’équipements de réseau, des fournisseurs de solutions de stockage de l’énergie et des producteurs de métaux fournissant du cuivre et de l’aluminium.
La Chine offre plusieurs valeurs cotées permettant de miser sur cette tendance. La hausse de TBEA et de CSI Solar au cours de la semaine en question l’a illustrée. Si les investissements dans les réseaux se concrétisent, les fabricants de transformateurs et d’appareillages de commutation pourraient bénéficier d’une bonne visibilité sur leurs commandes pendant plusieurs années. Leur pouvoir de fixation des prix pourrait s’améliorer dans les segments où les délais sont longs et les exigences de qualité strictes.
Des contraintes subsistent. Les fournisseurs d’électricité et les opérateurs du cloud n’avancent pas au même rythme. Il faut plusieurs années pour obtenir les autorisations et construire de grandes centrales et des lignes de transport, alors que les équipes chargées des centres de données travaillent sur des échéances de quelques mois. Les cours des actions évolueront également en fonction des fluctuations des matières premières et de toute modification de la politique d’exportation dans les grandes régions consommatrices.
Risques, changements de politique et contrôles de qualité
Les barrières commerciales peuvent changer la donne. Des droits de douane plus élevés, des règles imposant de privilégier les fournisseurs locaux ou de nouveaux contrôles de sécurité pourraient limiter les livraisons vers certains marchés. Les gouvernements sont attentifs à l’origine des équipements intégrés aux infrastructures critiques.
La qualité et le respect des normes comptent autant que le prix. Les acheteurs exigent le respect des normes CEI ou IEEE et imposent souvent des inspections en usine, des essais de type et une assistance à la mise en service sur site. Des garanties solides et des réseaux de service après-vente sont indispensables pour les équipements haute tension appelés à fonctionner pendant des décennies.
Le coût des intrants constitue une autre variable. Le cuivre, l’aluminium et l’acier électrique à grains orientés sont essentiels à la fabrication des transformateurs et des câbles. Si leurs prix augmentent fortement, les marges peuvent se contracter même avec un carnet de commandes bien rempli. Les projets d’énergies renouvelables et la croissance des véhicules électriques mobilisent eux aussi ces matériaux, ce qui peut restreindre l’offre.
L’offre peut-elle suivre le rythme du déploiement de l’IA ?
Le décalage entre l’adoption rapide de l’IA et la lenteur des infrastructures énergétiques est bien réel. Il faut parfois 12 à 24 mois pour fabriquer un grand transformateur après la commande, auxquels s’ajoutent le transport et l’installation. L’agrandissement des usines nécessite de nouveaux équipements, des soudeurs qualifiés et un approvisionnement régulier en acier.
Les gains d’efficacité peuvent aider. Une meilleure efficacité énergétique dans les centres de données et des accélérateurs plus performants peuvent réduire la consommation d’énergie par unité de calcul. Dans son scénario de référence, l’Agence internationale de l’énergie s’attend néanmoins à ce que la consommation des centres de données augmente plus vite que celle des autres secteurs d’ici à 2030, les États-Unis et la Chine étant à l’origine de l’essentiel de cette hausse. Cette prévision souligne la nécessité d’investir régulièrement dans les réseaux et de planifier les approvisionnements.
Des solutions provisoires sont déjà utilisées. Les promoteurs associent les centres de données à des batteries pour lisser les variations de charge et garantir une alimentation de secours, ajoutent une production sur site, par exemple des turbines à gaz ou des piles à combustible à oxyde solide lorsque la réglementation le permet, et concluent des contrats d’approvisionnement en électricité auprès de nouveaux parcs éoliens et solaires. Les planificateurs du réseau développent le recours au courant continu haute tension pour acheminer d’importantes quantités d’électricité vers de nouveaux pôles informatiques. Aux États-Unis, de nouvelles capacités nucléaires ne devraient pas être disponibles avant 2028 à 2030, ce qui signifie que la pression sur les transformateurs et les appareillages de commutation restera élevée pendant plusieurs années.
À retenir
- Les centres de données dédiés à l’IA transforment les besoins en électricité et stimulent la demande mondiale de transformateurs et d’appareillages de commutation.
- Les exportations chinoises de transformateurs et d’appareillages de commutation à isolation gazeuse ont progressé de 37,8 % et de 28,5 % au cours des dix premiers mois, contre une hausse de 5,3 % pour les exportations totales.
- Selon les analystes, les acheteurs américains privilégient les fournisseurs japonais et coréens, dont les carnets de commandes s’étendent sur plusieurs années, ce qui incite les marchés émergents à se tourner vers les fournisseurs de Chine continentale.
- L’Agence internationale de l’énergie prévoit que la consommation d’électricité des centres de données pourrait à peu près doubler d’ici à 2030, les États-Unis et la Chine étant à l’origine de la majeure partie de la hausse.
- Selon les estimations du secteur, les centres de données pourraient entraîner un déficit d’électricité aux États-Unis pouvant atteindre 20 % d’ici à 2028 si l’offre ne suit pas.
- UBS prévoit désormais une hausse annuelle d’environ 8 % de la demande d’électricité en Chine entre 2028 et 2030, dont 2,3 points de pourcentage seraient imputables aux centres de données dédiés à l’IA.
- Les investisseurs se tournent vers les équipements électriques, le stockage et les métaux, au bénéfice notamment de sociétés chinoises.
- Les risques comprennent les droits de douane et les contrôles de sécurité, les longs délais de fabrication et les fluctuations des coûts du cuivre, de l’aluminium et de l’acier électrique.