Un système fondé sur la dette et la peur
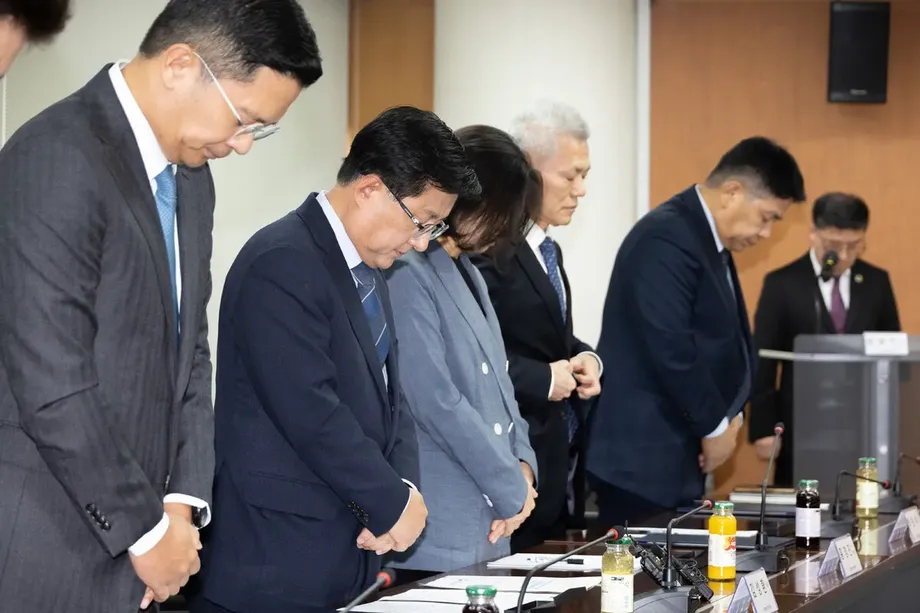
La police sud-coréenne affirme avoir démantelé un réseau de prêts qui exploitait des travailleurs étrangers en leur imposant des taux d’intérêt exorbitants et des méthodes de recouvrement agressives. Les enquêteurs de Busan soupçonnent un père et son fils, tous deux coréens, d’avoir dirigé un réseau de prêts non déclaré accordant de petits emprunts à des milliers de travailleurs migrants, puis de leur avoir facturé jusqu’à 154 % d’intérêts par an. Depuis début 2022, le réseau aurait prêté au moins 16,2 milliards de wons (environ 14,3 millions de dollars singapouriens) à au moins 9 120 emprunteurs, pour un bénéfice illicite estimé à 5,5 milliards de wons.
Sommaire
- Un système fondé sur la dette et la peur
- Comment le réseau exploitait les travailleurs migrants
- Ce que dit la loi et pourquoi un taux de 154 % est illégal
- La demande à Interpol et la traque au-delà des frontières
- Endettement, coercition et risques pour les travailleurs migrants
- Les autorités agissent-elles pour protéger les travailleurs ?
- Que peuvent faire les victimes dès maintenant ?
- Quelle suite pour l’affaire ?
- Points clés
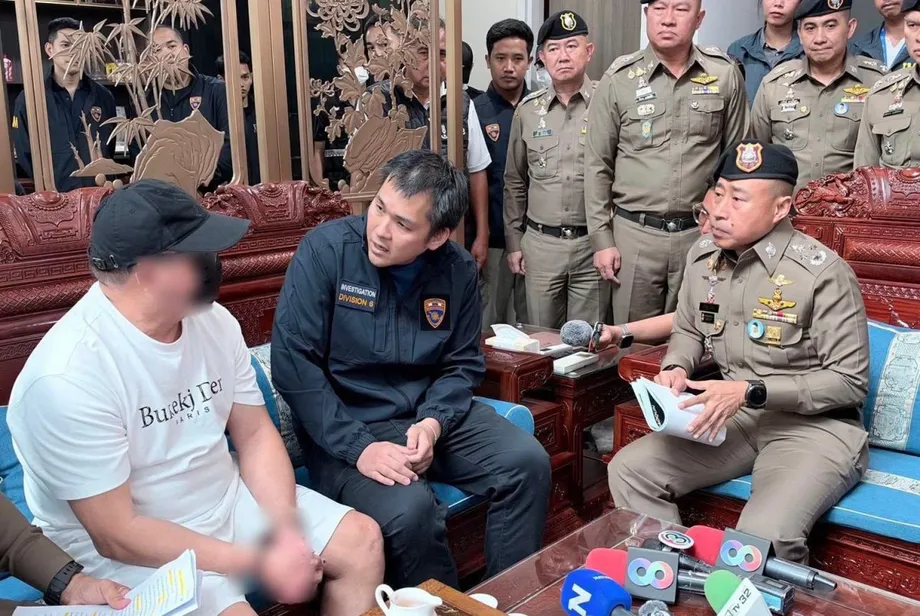
Selon l’Agence métropolitaine de police de Busan, le cerveau présumé de l’opération est un ressortissant coréen de 60 ans qui vit en Thaïlande. La police affirme qu’il dirigeait les opérations depuis l’étranger et recrutait des intermédiaires sur les réseaux sociaux, en se faisant passer pour le responsable d’une école de langues afin de donner une apparence légitime à l’activité. Son fils, âgé de 30 ans, est soupçonné de gérer les contrats et le recouvrement en Corée du Sud. La police a arrêté plusieurs suspects, déféré six personnes au parquet et demandé à Interpol de lancer une notice rouge contre le père, qui a quitté la Corée en 2020 alors qu’il faisait déjà l’objet d’une enquête dans une autre affaire.
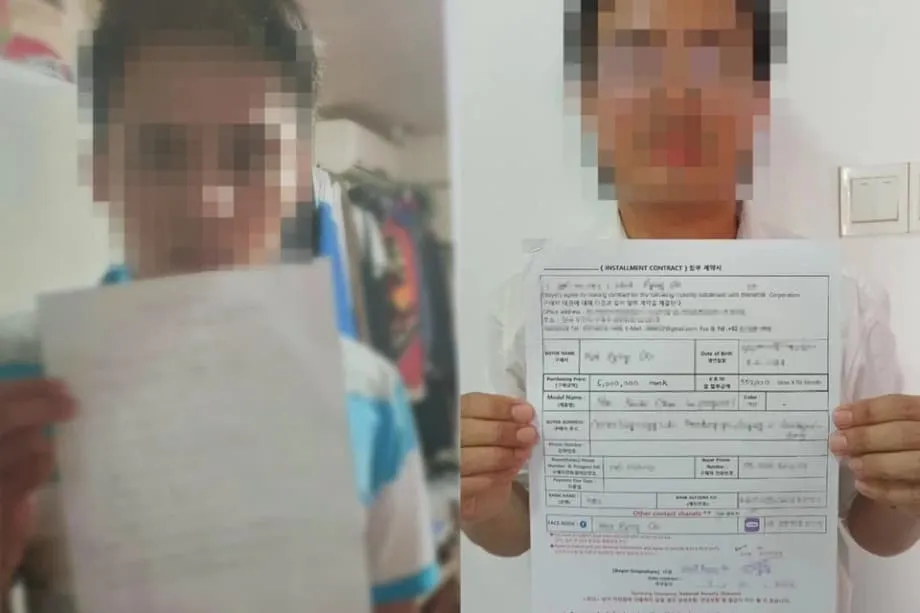
Les victimes empruntaient généralement entre 1 et 5 millions de wons pour couvrir des dépenses courantes urgentes, des transferts d’argent à leurs proches, des frais médicaux ou des dépenses liées à leur emploi. La plupart étaient des hommes originaires d’Asie du Sud-Est, âgés de 20 à 50 ans, souvent confrontés à des barrières linguistiques et à un accès limité aux services bancaires classiques. En cas de retard de paiement, le groupe aurait envoyé des courriers menaçant de saisir leurs biens, affirmé que leurs salaires et leurs pensions étaient en danger et menacé de les signaler aux services de l’immigration. Le réseau aurait aussi maquillé les prêts en ventes en fabriquant de faux contrats d’achat à tempérament, puis déposé plus de 1 500 recours en justice portant sur plus de 5 milliards de wons afin de se ménager un avantage juridique.
L’enquête a débuté en avril, après que des renseignements ont mis au jour des prêts illégaux visant des migrants. La police a mené des perquisitions et des saisies, suivi les remboursements et identifié des milliers de victimes. Les autorités affirment avoir gelé environ 2,1 milliards de wons de produits présumés d’activités criminelles et averti le fisc afin qu’il recouvre les impôts impayés liés aux revenus illégaux. La police indique que les recherches pour retrouver le chef présumé du réseau se poursuivent.
Comment le réseau exploitait les travailleurs migrants
En Corée du Sud, de nombreux travailleurs migrants peinent à accéder à des crédits abordables. Les employeurs se portent généralement garants des permis de travail, mais les nouveaux arrivants peuvent ne pas avoir d’antécédents de crédit, de garanties ou des justificatifs exigés par les banques. Les barrières linguistiques et les longues journées de travail compliquent l’ouverture d’un compte et l’accès au crédit à la consommation. Certains vivent dans des dortoirs d’usine ou des zones rurales où les services d’accompagnement sont rares. Dans ce contexte, des prêteurs et des intermédiaires informels promettent des fonds immédiats avec un minimum de formalités. Les risques sont considérables lorsque les emprunteurs ne parviennent pas à suivre le rythme des remboursements.
Les enquêteurs affirment que le groupe avait mis en place un réseau pour atteindre les travailleurs là où ils se retrouvent en ligne. Le père aurait créé une fausse école de langues pour servir de couverture, puis recruté des intermédiaires sur les réseaux sociaux. Ceux-ci mettaient les personnes en quête d’un prêt en contact avec l’organisation et transmettaient les documents. Les annonces promettaient une réponse rapide, des conditions souples et une aide dans les langues comprises par les travailleurs. Le modèle reposait sur le volume et la rapidité. Une fois les prêts accordés, les pressions pour rembourser commençaient presque immédiatement.
En coulisses, le réseau entretenait une apparence de légalité en fabriquant des contrats d’achat à tempérament, qui faisaient passer une transaction pour une vente plutôt que pour un prêt. Lorsque les emprunteurs prenaient du retard, les agents de recouvrement leur envoyaient des avis rédigés dans un langage juridique, puis déposaient des recours en justice sur la base de ces faux contrats. Les courriers contenaient aussi des menaces particulièrement redoutables pour les migrants, notamment des avertissements concernant des problèmes avec l’immigration ou la saisie de leur salaire. Craignant une détention ou une expulsion et ne sachant pas clairement quels étaient leurs droits, de nombreux travailleurs payaient tout ce qu’ils pouvaient pour que l’affaire cesse.
Ce que dit la loi et pourquoi un taux de 154 % est illégal
En Corée du Sud, les prêts privés sont encadrés par la loi sur l’enregistrement des activités de crédit et la protection des usagers des services financiers. Les prêteurs doivent être enregistrés, respecter les obligations d’information et se conformer à un plafond de taux d’intérêt. Ces dernières années, les responsables politiques ont abaissé ce plafond à 20 % par an afin de protéger les consommateurs contre les prêts abusifs. Un taux de 154 % dépasse largement la limite légale. Exercer une activité de prêt sans être enregistré et percevoir des intérêts excessifs peut entraîner des poursuites pénales, une responsabilité civile et la confiscation des bénéfices.
La manœuvre présumée consistant à rebaptiser les prêts « ventes » ne met pas les prêteurs à l’abri de la loi. Les tribunaux peuvent s’attacher à la réalité de l’opération plutôt qu’à sa forme, et les contrats conçus pour contourner les obligations d’agrément et les plafonds de taux peuvent être jugés nuls, frauduleux, ou les deux. En déposant plus de 1 500 demandes de faible montant fondées sur de faux contrats de vente, le réseau a tenté de transformer des dettes illégales en obligations consacrées par la justice. Les emprunteurs migrants peuvent ne pas recevoir les notifications dans leur langue ou avoir trop peur pour y répondre, ce qui peut entraîner des jugements par défaut et aggraver leur spirale d’endettement.
Les travailleurs peuvent réduire les risques en vérifiant si le prêteur est enregistré auprès des autorités financières et en sollicitant l’aide des centres d’accompagnement locaux avant de signer un contrat. Parmi les signaux d’alerte figurent les demandes de remise de passeport, les frais inexpliqués, les intérêts annoncés par semaine plutôt que par an et les pressions pour signer des documents qui ne correspondent pas à la transaction réelle. Un prêteur légitime ne menacera pas de contacter les services de l’immigration au sujet d’une dette à la consommation.
La demande à Interpol et la traque au-delà des frontières
La police a demandé à Interpol de diffuser une notice rouge contre le chef présumé du réseau, qui se trouverait en Thaïlande. Une notice rouge n’est pas un mandat d’arrêt international. Il s’agit d’une demande visant à localiser une personne recherchée et à la placer en détention provisoire dans l’attente d’une extradition ou d’une procédure juridique similaire. Les autorités locales décident de l’arrestation au regard du droit national et des éventuels traités applicables. Sur son site, Interpol précise que les notices rouges communiquent des informations d’identité, des photographies et les chefs d’accusation invoqués par le pays demandeur. Pour référence, voir la présentation des notices rouges d’Interpol à ce lien.
Concrètement, cette demande indique que les autorités sud-coréennes comptent poursuivre l’enquête au-delà de leurs frontières, en coopérant avec leurs homologues thaïlandais par les voies de l’entraide judiciaire. Les relevés bancaires, les données des applications de messagerie et les transferts d’argent liés aux activités de recouvrement en Corée pourraient être essentiels pour établir les responsabilités. Si le suspect est détenu à l’étranger, les tribunaux examineront les charges et les preuves avant de se prononcer sur une extradition.
Endettement, coercition et risques pour les travailleurs migrants
Dans les secteurs où les salaires sont bas, la dette peut devenir un puissant moyen de contrôle. Les études sur l’exploitation des travailleurs migrants montrent que beaucoup contractent de lourdes dettes avant leur départ pour payer le recrutement, le transport ou la formation. Une fois à l’étranger, les dépenses imprévues ou les retards de salaire peuvent les pousser à emprunter encore davantage. Lorsque les prêteurs recourent à l’intimidation, aux menaces et à des manœuvres juridiques, la dette devient un levier pour contraindre au remboursement, quelles qu’en soient l’équité ou la légalité. C’est pourquoi la police considère les taux bien supérieurs au plafond légal et les recours judiciaires fondés sur de fausses déclarations comme des signaux d’exploitation.
Le rapport 2023 du gouvernement américain sur la traite des personnes en Corée du Sud a relevé des difficultés pour identifier les victimes de traite à des fins d’exploitation par le travail et distinguer ces faits d’autres infractions. Il indique que la coercition par la dette, la confiscation de documents et les menaces de représailles sont des pratiques courantes contre les travailleurs migrants, notamment dans les secteurs de la pêche, de l’agriculture et de l’industrie manufacturière. De nombreuses victimes craignent de contacter les autorités ou ne savent pas comment accéder aux services d’aide sans mettre leur statut en danger. Les intimidations décrites dans l’affaire de Busan, en particulier les menaces de signalement aux services de l’immigration, rappellent les méthodes observées dans des situations de travail forcé, même si chaque affaire doit être évaluée au regard de ses propres faits.
Des organismes de recherche internationaux ont documenté la manière dont les frais de recrutement, les contrats trompeurs et les prêts illégaux enferment les migrants dans des cycles de remboursement. Une étude a recommandé aux gouvernements d’interdire les frais de recrutement à la charge des travailleurs, d’élargir l’accès à l’aide juridique et d’accroître la transparence de la chaîne de recrutement. L’accès à des crédits équitables est essentiel : un prêt d’urgence ne devrait pas devenir une porte d’entrée vers la coercition. Lorsque des solutions légales et abordables existent, les prêteurs abusifs deviennent moins attractifs.
Les autorités agissent-elles pour protéger les travailleurs ?
Ces dernières années, les agences sud-coréennes ont davantage mis l’accent sur la protection des travailleurs. Une ligne nationale spécialement consacrée à la traite des personnes a été lancée et un conseil de coordination a été créé pour harmoniser l’action gouvernementale. Les procureurs et la police ont engagé des poursuites au titre de la loi sur l’enregistrement des activités de crédit et des lois contre la fraude. Bien que l’affaire de Busan concerne des prêts organisés présumés plutôt que des violences sur le lieu de travail, une condamnation indiquerait que l’exploitation des migrants par des activités financières illégales expose à des sanctions pénales et à la saisie des avoirs.
Les pays d’origine interviennent également. Le ministère philippin des Travailleurs migrants indique qu’il poursuit des intermédiaires facturant des frais de placement abusifs pour des emplois saisonniers en Corée du Sud, une pratique qui a poussé certains travailleurs à emprunter auprès de prêteurs et à céder plusieurs mois de salaire. Le ministère fait état de dizaines de dossiers en cours et d’un renforcement des contrôles des contrats, des assurances et du bien-être des travailleurs. Réduire les frais illégaux en amont peut limiter le risque de voir les travailleurs tomber ensuite dans un endettement dangereux.
L’Indonésie a mis en place un dispositif de financement pour les candidats à l’émigration, dans le cadre du programme People’s Business Credit. Il permet d’emprunter jusqu’à 100 millions de roupies sans garantie afin de couvrir les frais de placement et de formation ainsi que les dépenses courantes jusqu’au versement des premiers salaires. Selon les autorités, ce programme rend les financements plus transparents et réduit le recours aux prêteurs non agréés. De telles mesures, associées à un meilleur accès aux services bancaires dans les pays de destination, peuvent priver les réseaux abusifs de leur principale source de revenus.
Que peuvent faire les victimes dès maintenant ?
Les victimes de prêts illégaux doivent savoir qu’une aide existe et que le signalement d’une infraction n’entraîne pas automatiquement de sanctions liées à l’immigration. La police et les centres d’accompagnement peuvent mettre les travailleurs en contact avec des interprètes et des services d’aide juridique. Si vous ou l’un de vos proches êtes pris dans une situation similaire, les démarches suivantes peuvent être utiles.
- Conservez tous les documents, messages et justificatifs de paiement. Les captures d’écran des conversations et les relevés de virements bancaires peuvent aider les enquêteurs à remonter jusqu’au réseau.
- Ne remettez pas votre passeport ni votre carte d’enregistrement des étrangers à un prêteur ou à un intermédiaire. Si quelqu’un détient vos papiers d’identité, contactez la police.
- Vérifiez si le prêteur est enregistré. L’absence d’enregistrement et un taux supérieur à 20 % par an sont des signaux d’alerte.
- Sollicitez l’aide d’un centre d’accompagnement des migrants, d’un service du travail ou de votre ambassade. Demandez un interprète si nécessaire.
- Si vous recevez une notification judiciaire fondée sur un contrat que vous ne comprenez pas, demandez un conseil juridique plutôt que d’ignorer le courrier. Il est peut-être possible de contester un jugement par défaut.
- Si vous êtes philippin, contactez le ministère des Travailleurs migrants ou l’OWWA pour obtenir de l’aide. Si vous êtes indonésien, contactez le KP2MI. Les travailleurs d’autres nationalités peuvent s’adresser à leur ambassade à Séoul.
- Évitez les prêteurs qui exigent des frais à l’avance ou menacent de contacter les services de l’immigration au sujet d’une dette à la consommation. Ce sont des signes caractéristiques d’une activité illégale.
Quelle suite pour l’affaire ?
Les procureurs examineront les preuves recueillies par la police de Busan et décideront des chefs d’accusation à retenir contre les personnes déjà détenues. L’affaire pourrait inclure des infractions liées à l’exercice d’une activité de crédit non déclarée, à la fraude au moyen de faux contrats de vente et aux intimidations lors du recouvrement. Les tribunaux peuvent ordonner la confiscation des produits d’activités criminelles et, si les bénéfices sont imputés aux prêts illégaux, accorder des réparations aux victimes. La saisie d’environ 2,1 milliards de wons d’avoirs indique qu’une récupération financière est envisagée.
À l’international, l’attention se portera sur la demande visant à localiser le chef présumé du réseau à l’étranger. Si le suspect est détenu, les tribunaux du pays concerné examineront les charges et les preuves avant de se prononcer sur une extradition. Que celle-ci aboutisse ou non, les données numériques et financières recueillies en Corée devraient jouer un rôle central dans tout procès contre les complices. La police a indiqué qu’elle continuerait à identifier les victimes et à élargir l’enquête au fil de l’apparition de nouveaux éléments.
Points clés
- La police de Busan affirme avoir démantelé un réseau de prêts non déclaré qui a prêté 16,2 milliards de wons à au moins 9 120 travailleurs migrants, à des taux pouvant atteindre 154 % par an.
- Six suspects ont été déférés au parquet. Le chef présumé du réseau, un Coréen de 60 ans qui se trouverait en Thaïlande, fait l’objet d’une demande de notice rouge auprès d’Interpol.
- Les victimes, principalement des hommes originaires d’Asie du Sud-Est, empruntaient généralement entre 1 et 5 millions de wons pour faire face à des besoins urgents et subissaient des menaces liées à l’immigration et à la saisie de leur salaire en cas de retard de paiement.
- Le groupe aurait maquillé des prêts en ventes au moyen de faux contrats d’achat à tempérament, puis déposé plus de 1 500 recours en justice portant sur plus de 5 milliards de wons.
- Les autorités ont gelé environ 2,1 milliards de wons de produits présumés d’activités criminelles et alerté les services fiscaux afin qu’ils recouvrent les impôts liés aux revenus illégaux.
- La Corée du Sud plafonne à 20 % le taux d’intérêt des prêts privés et impose l’enregistrement des prêteurs. L’exercice d’une activité de crédit sans agrément peut entraîner des sanctions pénales.
- La coercition par la dette est un risque connu pour les travailleurs migrants. Des responsables des pays d’origine, notamment des Philippines et d’Indonésie, agissent pour réduire les frais illégaux et développer l’accès à des crédits équitables.
- Les victimes sont invitées à conserver leurs documents, à ne pas remettre leur passeport, à vérifier l’enregistrement du prêteur et à solliciter l’aide de la police, des centres d’accompagnement des migrants et des ambassades.