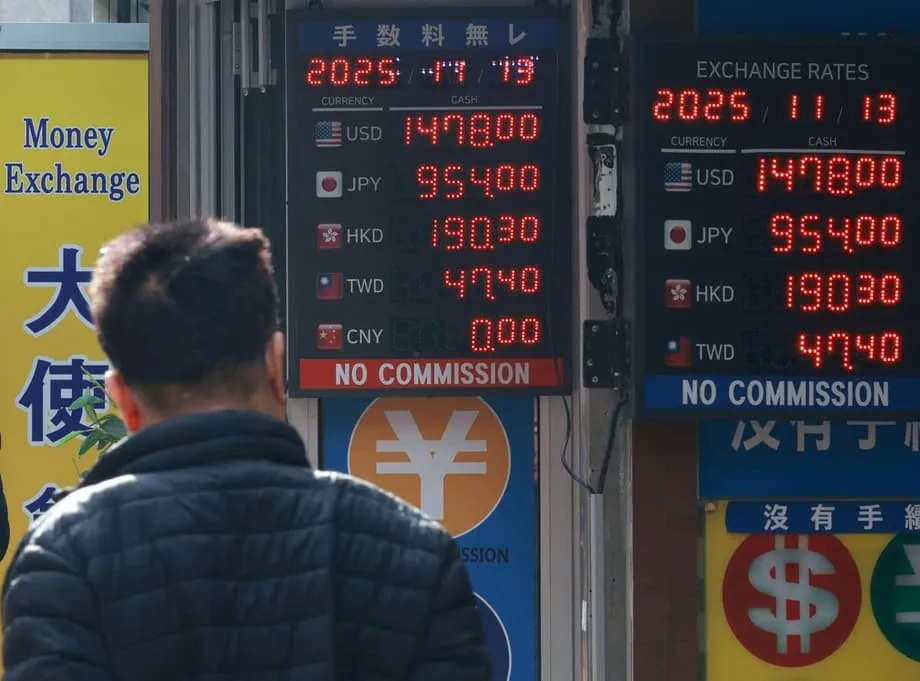
Pourquoi la faiblesse du yen fait vaciller le won
Le won sud-coréen a de nouveau subi des pressions jeudi, dépassant brièvement 1 470 pour un dollar américain au cours des échanges matinaux, avant de se stabiliser autour de 1 467,7. En séance, il a touché environ 1 475,2, ravivant sur les parquets les spéculations selon lesquelles le marché pourrait tester le seuil psychologiquement important de 1 480 si la conjoncture mondiale ne s’améliore pas. Ce dernier mouvement ne s’est pas produit de manière isolée. Le yen japonais est tombé dans la zone des 155 pour un dollar, son plus bas niveau depuis environ neuf mois, et ce recul s’est répercuté sur l’ensemble des devises asiatiques. Les rendements américains restant élevés et les investisseurs prenant des positions longues sur le dollar à l’étranger, la demande de billets verts a progressé dans toute la région.
Sommaire
- Pourquoi la faiblesse du yen fait vaciller le won
- Ce qui pousse le yen à la baisse
- Pourquoi le won a tendance à suivre le yen
- Niveaux clés du marché et lignes de politique à Séoul
- Dollar plus fort, financement plus tendu et contexte régional
- Gagnants et perdants en Corée face à un won plus faible
- Comment la dynamique du yen au Japon façonne la région
- Ce qui pourrait stabiliser les devises
- À retenir
L’un des facteurs échappe largement au contrôle de Séoul. À Tokyo, les anticipations selon lesquelles les nouvelles priorités politiques favoriseront des dépenses propices à la croissance et une normalisation très progressive des taux ont maintenu les rendements japonais à un niveau relativement bas. L’écart considérable entre les taux américains et japonais rend le yen moins intéressant comme devise de placement et plus attrayant comme devise de financement. Lorsque les investisseurs empruntent en yens pour investir dans des actifs plus rémunérateurs ailleurs, le yen subit des pressions. Ces mêmes flux peuvent faire monter le dollar face au won.
Les facteurs locaux accentuent les tensions. Les investisseurs coréens ont accru leurs placements à l’étranger, ce qui stimule à court terme la demande de dollars. L’incertitude entourant d’importants engagements à l’étranger, notamment un programme d’investissement prévu aux États-Unis, complique également la gestion des changes. Selon les acteurs du marché, la volatilité devrait persister si le yen reste faible, même si plusieurs niveaux de soutien se trouvent à proximité. Les opérateurs s’intéressent aux seuils de couverture supposés de l’un des plus grands investisseurs institutionnels coréens ainsi qu’aux signaux de la Banque de Corée, qui entend limiter les fluctuations excessives.
Ce qui pousse le yen à la baisse
Quatre facteurs tendent à déterminer l’évolution du taux de change entre le yen et le dollar, et tous plaident actuellement en faveur d’un yen faible. Le premier est l’écart de taux d’intérêt. La Réserve fédérale américaine a maintenu ses taux à un niveau élevé pour freiner l’inflation, tandis que la croissance a résisté. La Banque du Japon (BOJ), elle, a avancé lentement vers un durcissement de sa politique. Même après avoir mis fin aux taux négatifs, sa politique reste proche de zéro. Cet écart important favorise les opérations de portage, dans lesquelles les investisseurs empruntent en yens à faible rendement pour acheter des obligations et des actifs plus rémunérateurs ailleurs. Le deuxième facteur est l’assouplissement quantitatif passé de la BOJ et son contrôle de la courbe des taux. Des années d’achats d’obligations d’État ont considérablement accru le bilan de la BOJ et comprimé les rendements intérieurs. Cet héritage continue de réduire l’attrait du yen dans un monde où d’autres placements rapportent davantage.
Le troisième facteur est la croissance. La tendance de la croissance japonaise est moins vigoureuse que celle des États-Unis, notamment en raison de la démographie. Cela réduit les anticipations d’un cycle de resserrement rapide de la BOJ. Le quatrième facteur est le commerce extérieur. L’excédent commercial autrefois fiable du Japon s’est réduit, sous l’effet des importations d’énergie facturées en dollars américains. Quand les coûts de l’énergie augmentent, le yen peut s’affaiblir, le pays devant acheter davantage de dollars pour payer son carburant. Ensemble, ces facteurs ont maintenu le yen à un niveau faible pendant une grande partie de l’année.
Les signaux de la nouvelle équipe dirigeante à Tokyo s’ajoutent à ces facteurs. La Première ministre Sanae Takaichi a promu des conseillers favorables à une politique budgétaire propice à la croissance et à une approche prudente des hausses de taux. Les marchés y voient une tolérance à l’égard d’un yen plus faible, du moins tant que son recul ne menace pas la stabilité. Le Japon est déjà intervenu par le passé pour freiner des mouvements rapides, mais les investisseurs s’attendent à ce que les avertissements et la fermeté du discours précèdent toute action d’ampleur. Le yen a récemment atteint de nouveaux plus bas face à l’euro et teste des niveaux faibles bien connus face au dollar.
Le ministre japonais des Finances a reconnu les difficultés rencontrées par les ménages et les petites entreprises. Après avoir souligné la nécessité de stabilité sur le marché des changes, Satsuki Katayama a évoqué la hausse des coûts liée à la faiblesse de la devise.
Les effets négatifs de la faiblesse du yen deviennent de plus en plus évidents.
Cette appréciation franche reflète une réalité également manifeste dans les données japonaises. Quand le yen s’affaiblit, les importations facturées en dollars coûtent plus cher aux acheteurs japonais, ce qui alimente les prix à la production et, dans une moindre mesure, les prix à la consommation. Les entreprises peuvent se couvrir contre le risque de change et absorber une partie des coûts, ce qui limite leur répercussion sur les prix en magasin. Mais une dépréciation qui se prolonge rend plus difficile la protection des marges et des salaires tout en maîtrisant les prix.
Pourquoi le won a tendance à suivre le yen
Le won et le yen évoluent souvent de concert. Les deux économies sont en concurrence dans les secteurs de l’automobile, de l’électronique et des machines. Quand le yen baisse, les exportateurs japonais peuvent réduire leurs prix ou accepter des marges plus faibles tout en restant compétitifs, ce qui pousse leurs concurrents coréens à s’adapter. Les investisseurs remarquent cette rivalité et tendent à regrouper les deux devises dans un même panier. Ce raccourci comportemental peut accentuer leur co-mouvement, même lorsque les liens fondamentaux sont ténus.
Les données de corrélation illustrent cette tendance. Selon les stratégistes qui suivent les paires de devises régionales, la corrélation sur 90 jours entre le yen et le won s’est renforcée ces dernières semaines, passant d’environ 0,21 fin mars à près de 0,58. Sur une période plus longue, le won est l’une des devises des économies émergentes d’Asie les plus étroitement liées au yen. Le changement observé cette année est d’autant plus frappant que, pendant de longues périodes après la pandémie, le won a évolué au même rythme que le yuan chinois. Le yuan s’étant stabilisé au second semestre, l’attention s’est de nouveau portée sur le yen.
Les responsables à Séoul en ont pris note. Le compte rendu de la réunion de politique monétaire d’octobre de la Banque de Corée reconnaissait que les acteurs du marché regroupent souvent le Japon et la Corée dans une même catégorie d’économies asiatiques, malgré les différences entre leurs économies réelles et leurs liens financiers. Ce regroupement compte, car il modifie la manière dont les opérateurs se couvrent. Les gestionnaires de portefeuille chargés du risque régional peuvent utiliser le yen, devise liquide, comme indicateur indirect pour compenser leur exposition à d’autres actifs asiatiques. Lorsqu’ils se couvrent ou accroissent leur exposition de cette façon, le won peut évoluer de concert avec le yen, même si les données nationales sont solides.
Niveaux clés du marché et lignes de politique à Séoul
Les discussions de marché se concentrent sur deux niveaux de référence. Le premier est la zone des 1 480 wons pour un dollar, qui a fait office de résistance lors de précédents pics. Les opérateurs s’attendent à une hausse des flux de couverture si le cours au comptant s’approche de cette zone. Le Service national des retraites, l’un des plus grands investisseurs institutionnels au monde, tend à gérer le risque de change associé à ses investissements à l’étranger à long terme. Lorsque de grands fonds renforcent leur couverture près d’un seuil, ils doivent vendre une partie de leurs dollars et acheter des wons pour équilibrer leur exposition. Cela peut ralentir la progression vers un seuil rond et réduire la volatilité au jour le jour.
Le deuxième niveau de référence concerne la tolérance de la Banque de Corée aux fluctuations rapides. La banque centrale ne fixe pas de niveau précis, mais elle a pour mandat de limiter les mouvements désordonnés. Les responsables peuvent s’opposer à des marchés à sens unique au moyen d’opérations de lissage ou d’un soutien en liquidités. Le gouverneur Rhee Chang-yong a indiqué qu’il agirait si la volatilité s’écartait des fondamentaux.
Nous sommes prêts à intervenir si nous détectons des signes de volatilité excessive.
Les efforts de coordination des politiques comptent également. Une récente fiche d’information conjointe entre la Corée et les États-Unis a présenté des mesures visant à concilier les besoins de financement liés aux projets économiques bilatéraux et la nécessité de préserver la stabilité du marché des changes. Le document précise que la Corée ne serait pas tenue de fournir plus de 20 milliards de dollars américains au cours d’une année civile et qu’elle s’efforcerait d’obtenir des dollars hors du marché libre afin de limiter les tensions. Il prévoit également un ajustement du calendrier en cas d’instabilité des marchés. Ces orientations apaisent les craintes que les achats de dollars du secteur public ne submergent la liquidité quotidienne en période de tension et donnent aux responsables la possibilité d’échelonner les flux.
Dollar plus fort, financement plus tendu et contexte régional
Au-delà du Japon et de la Corée, une grande partie de l’Asie doit composer avec un dollar américain revigoré. La vigueur constante de la croissance américaine et la persistance de l’inflation dans les services ont maintenu les rendements des bons du Trésor à un niveau élevé, tandis que la Fed devrait réduire ses taux plus lentement que les investisseurs ne l’avaient cru. Il en résulte un écart de rendement avec l’Asie qui continue de favoriser les actifs en dollars. Du yen au yuan en passant par la roupie, les devises ont reculé cette année, obligeant les banques centrales à concilier le soutien à la croissance et le risque d’inflation importée.
Des tensions sur le financement à court terme ont ajouté un nouvel élément. Des analystes ont évoqué un resserrement de la liquidité en dollars, lié à l’évolution des dépenses publiques et à la forte demande de financement de grandes entreprises technologiques. Le recours à la facilité permanente de prise en pension de la Réserve fédérale a parfois augmenté, signe d’un resserrement des marchés de liquidités. Ces tensions de financement durent rarement longtemps et peuvent s’atténuer une fois les blocages budgétaires levés ou les opérations des banques centrales ajustées. Dans ce cas, une partie du soutien mécanique au dollar s’estomperait.
Sur les marchés obligataires et boursiers coréens, cette configuration a été inhabituelle. Les rendements des obligations d’État et le taux de change ont progressé de concert, tandis que les actions résistaient. Les stratégistes attribuent cette évolution à des changements dans les anticipations concernant l’orientation future de la Banque de Corée, plutôt qu’à des tensions sur le crédit. À mesure que les anticipations de politique monétaire se stabilisent et que les conditions de financement en dollars à court terme s’apaisent, les rendements comme le taux de change tendent à se stabiliser.
Gagnants et perdants en Corée face à un won plus faible
Une devise plus faible peut stimuler certains pans de l’économie coréenne. Les exportateurs bénéficient d’un effet de conversion lorsqu’ils rapatrient les recettes de leurs ventes à l’étranger. Ils peuvent également gagner en compétitivité-prix face à leurs concurrents. Le calendrier est favorable aux secteurs qui profitent d’un rebond cyclique, comme celui des semi-conducteurs. Si les prix des puces en dollars augmentent, un won plus faible peut amplifier la croissance du chiffre d’affaires et des bénéfices des grands fabricants présents sur les marchés mondiaux.
Les effets négatifs se font sentir sur les factures d’importation d’énergie et de produits alimentaires. La Corée importe la majeure partie de son carburant, et le pétrole est facturé en dollars. Un won plus faible augmente les coûts pour les raffineurs, les compagnies aériennes et les ménages. La répercussion sur les prix à la consommation en Corée dépend de nombreux facteurs, notamment de la couverture des importateurs, de la concurrence entre distributeurs et des politiques publiques. La Banque de Corée cherche à contenir les tensions inflationnistes sans étouffer la croissance, une tâche difficile lorsque la faiblesse de la devise dure plusieurs mois. Si les cours mondiaux du pétrole restent dans une fourchette étroite ou baissent, l’effet inflationniste d’un won plus faible est limité et le coup de pouce aux exportations peut l’emporter.
Les stratégistes boursiers soulignent que le contexte compte. Lorsque le dollar se renforce parce que les rendements américains montent grâce à une croissance vigoureuse, les investisseurs étrangers prennent souvent leurs bénéfices sur les marchés asiatiques qui ont fortement progressé depuis le début de l’année. Ces prises de bénéfices peuvent peser sur le KOSPI et le KOSDAQ. Quand les tensions sur le financement se dissipent et que les anticipations de taux s’assouplissent, les capitaux étrangers peuvent revenir. Dans ce cas, un won qui reste faible peut soutenir les exportateurs sans entraîner une baisse prolongée des actions.
Comment la dynamique du yen au Japon façonne la région
L’expérience japonaise aide à comprendre pourquoi les mouvements de change ont des effets différents sur les producteurs et les ménages. Ces dernières années, les fluctuations des taux de change ont eu un effet plus manifeste sur les prix intérieurs, en particulier ceux des intrants importés. Des études sur la répercussion des variations de change au Japon montrent que, depuis 2021, elles sont davantage liées aux prix à la production qu’aux prix à la consommation. Une estimation évalue l’effet des variations de change sur les prix à la production à environ 0,023, contre près de 0,005 sur les prix à la consommation entre 2021 et 2024. Les stratégies de couverture, la pression concurrentielle et le recours aux marges bénéficiaires comme amortisseurs limitent la répercussion sur les consommateurs, mais la capacité d’absorption des coûts a ses limites si la dépréciation se prolonge.
Les modalités de facturation du commerce comptent. Une grande partie des échanges commerciaux asiatiques est facturée en dollars américains, même lorsque ni l’une ni l’autre des parties n’est américaine. Cette pratique, qui fait du dollar la devise dominante, signifie qu’un yen plus faible renchérit les importations facturées en dollars pour les acheteurs japonais, augmentant le coût des intrants même si les prix facturés à l’exportation varient peu. Pour les exportations, les entreprises japonaises fixent souvent leurs prix dans la devise de l’acheteur, ce qui peut retarder ou atténuer l’effet des variations de change sur les prix de vente.
La structure de l’économie compte aussi. Il y a plusieurs décennies, la faiblesse du yen était sans conteste favorable à l’économie réelle japonaise, car les exportateurs vendaient une plus grande part de biens fabriqués dans le pays. Aujourd’hui, de nombreux fabricants japonais produisent par l’intermédiaire de filiales à l’étranger. Les avantages d’un yen faible se traduisent davantage par le tourisme récepteur et par la conversion des bénéfices réalisés à l’étranger, tandis que l’inflation des prix à l’importation a des effets plus larges. Cette combinaison façonne la concurrence dans toute l’Asie. Lorsque les producteurs japonais choisissent de défendre leurs parts de marché, les conditions tarifaires deviennent plus difficiles pour leurs concurrents coréens.
Ce qui pourrait stabiliser les devises
Plusieurs scénarios pourraient interrompre ou inverser les mouvements récents. Un ralentissement de la croissance américaine ferait probablement baisser les rendements des bons du Trésor et retomber le dollar. Les anticipations de baisse des taux de la Fed se renforceraient, les opérations de portage seraient moins attrayantes et le yen pourrait rebondir. Cela atténuerait les pressions sur le won. Même sans crainte d’un ralentissement de la croissance, une baisse progressive des rendements américains pourrait apaiser la demande de dollars et réduire la volatilité.
Un changement de politique à Tokyo aurait également son importance. Si la BOJ annonce un resserrement plus rapide ou si le ministère japonais des Finances intervient pour freiner une baisse désordonnée, le yen pourrait se renforcer. Une intervention est plus efficace lorsqu’elle s’accompagne d’une évolution des fondamentaux ou lorsque les mouvements deviennent trop rapides pour que les marchés puissent les absorber. De nombreux investisseurs estiment que Tokyo est davantage sensible à la vitesse de la dépréciation qu’à un niveau précis, même si les discussions de marché se concentrent souvent sur des seuils ronds.
À Séoul, des données économiques solides et une communication claire peuvent aider. La croissance coréenne a dépassé les attentes au troisième trimestre, l’écart de taux avec les États-Unis s’est réduit et les exportations de semi-conducteurs se redressent. Les responsables ont également clairement indiqué qu’ils maîtriseraient la volatilité. Lors des dernières séances, les signaux verbaux et le soutien opérationnel ont aidé le won à remonter après ses plus bas intrajournaliers. Les indications selon lesquelles les besoins en dollars du secteur public liés aux projets bilatéraux seront échelonnés et diversifiés hors du marché libre constituent un autre facteur de stabilisation. Grâce à ces soutiens, de nombreux investisseurs considèrent le seuil de 1 480 comme un plafond difficile à franchir, sauf si le dollar se renforce de nouveau à l’échelle mondiale.
À retenir
- Le won a brièvement dépassé 1 470 pour un dollar américain et a touché environ 1 475,2 en séance, avant de clôturer autour de 1 467,7.
- Le yen est tombé dans la zone des 155 pour un dollar, un plus bas depuis neuf mois, accentuant la pression qui entraîne le won dans son sillage.
- L’élargissement des écarts de taux entre les États-Unis et le Japon, les opérations de portage et les anticipations de croissance et de politique à Tokyo maintiennent le yen à un niveau faible.
- La corrélation sur 90 jours entre le yen et le won a atteint près de 0,58, l’un des liens les plus étroits parmi les devises des économies émergentes d’Asie.
- Les opérateurs surveillent la zone des 1 480, les éventuelles opérations de couverture des grandes institutions coréennes et les mesures de la Banque de Corée visant à réduire la volatilité.
- Le ministre japonais des Finances a averti que les effets négatifs de la faiblesse du yen deviennent de plus en plus évidents avec la hausse des coûts d’importation.
- La vigueur du dollar américain, les tensions de financement à court terme et l’incertitude politique ont amplifié les mouvements des devises régionales.
- Un won plus faible favorise les exportateurs et le secteur des puces, mais renchérit les importations d’énergie et de produits alimentaires, ce qui présente un risque inflationniste.
- Parmi les facteurs de stabilisation figurent la réduction des écarts de taux entre la Corée et les États-Unis, des données de croissance plus solides, l’échelonnement du financement en dollars du secteur public et d’éventuels changements des rendements américains ou de la politique de la BOJ.