La situation en 2025
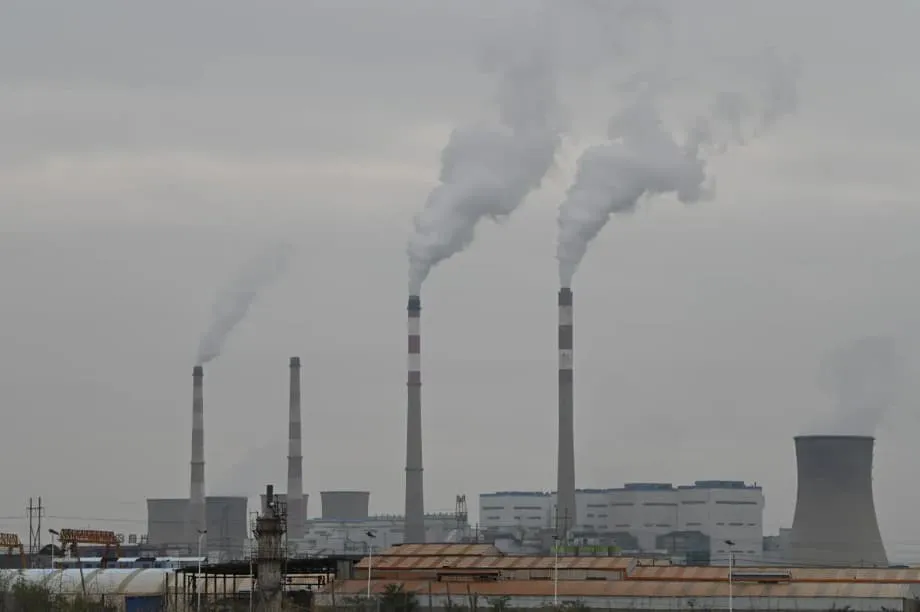
La promesse de la Chine de mettre fin à la construction de centrales au charbon au-delà de ses frontières a remodelé la carte énergétique mondiale, sans pour autant fermer la porte. Quatre ans après que le président Xi Jinping a annoncé la fin des nouveaux projets charbonniers à l’étranger, le nombre de projets en préparation a diminué et les annulations se sont multipliées. Pourtant, de nouvelles centrales voient encore le jour, en particulier celles liées à des parcs industriels et à des pôles de traitement des minerais qui fonctionnent en dehors des réseaux nationaux. Ce tableau contrasté s’inscrit dans un contexte de croissance rapide de l’éolien, du solaire, des batteries et du stockage sur réseau chinois, qui transforme désormais les marchés de l’électricité en Chine et à l’étranger.
Sommaire
- La situation en 2025
- Ce que couvre réellement l’engagement de Xi contre le charbon
- L’échappatoire des centrales captives au charbon et ses conséquences
- Où les projets charbonniers progressent encore
- Le paradoxe du charbon en Chine
- Les financements se tournent vers les énergies renouvelables, mais restent insuffisants
- Comment combler les lacunes, selon les experts
- Ce que cela implique pour les cinq prochaines années
- Les chiffres clés
De nouvelles analyses de groupes de recherche qui suivent les projets chinois font état de progrès tangibles. Depuis 2021, les annulations de projets de centrales au charbon soutenus par la Chine à l’étranger ont atteint 59,3 gigawatts. Sur toute la durée de vie de ces centrales, cela représente environ 6,1 milliards de tonnes de dioxyde de carbone qui ne seront pas émises. En juillet 2025, la capacité totale des projets charbonniers encore en phase de planification à l’étranger était tombée à 31,4 gigawatts, soit une baisse de plus d’un tiers par rapport à l’année précédente. Pourtant, la capacité des centrales en service a augmenté de 4,1 gigawatts cette année, car des installations déjà en construction ont été achevées. Quatorze projets sont encore en construction et devraient ajouter environ 12,1 gigawatts une fois mis en service.
L’essentiel de l’activité concerne ce que l’on appelle la production captive, c’est-à-dire des centrales construites pour alimenter une installation industrielle précise plutôt que pour fournir de l’électricité à un réseau national. Ces centrales appartiennent généralement à des entreprises privées chinoises qui exploitent des mines, des fonderies de métaux ou des parcs industriels. On les trouve dans des pays où la demande d’électricité augmente rapidement et où l’approvisionnement par le réseau est limité ou peu fiable. Ces dernières années, les projets se sont concentrés en Indonésie, en Inde, au Laos, au Zimbabwe et en Zambie.
Les chercheurs qui suivent ces projets avertissent que cette catégorie va à l’encontre de l’esprit de l’engagement.
Cette échappatoire assombrit de plus en plus les progrès accomplis pour mettre fin aux investissements chinois dans le charbon à l’étranger.
Les responsables chinois mettent en avant le rôle croissant du pays dans les énergies propres et ses objectifs climatiques à long terme. En février, le porte-parole du ministère des Affaires étrangères, Guo Jiakun, a évoqué l’approche chinoise en matière de lutte contre le changement climatique et son calendrier.
La Chine a toujours agi concrètement face au changement climatique et est fermement engagée en faveur d’un développement vert et bas carbone. Nous continuerons à nous efforcer d’atteindre les objectifs annoncés en matière de pic des émissions de carbone et de neutralité carbone, à notre manière et à notre rythme.
Les enjeux sont mondiaux. La Chine représente plus de 30 % des émissions annuelles de carbone, contre environ 12 % pour les États-Unis. Dans le même temps, elle est le premier constructeur et exportateur de panneaux solaires, d’éoliennes et de batteries au lithium, et ses usines fixent les prix d’une grande partie de la chaîne d’approvisionnement des énergies propres. Les choix concernant les prochains investissements et projets d’ingénierie chinois auront des conséquences considérables sur les systèmes énergétiques régionaux et sur les progrès vers les objectifs climatiques.
Ce que couvre réellement l’engagement de Xi contre le charbon
En septembre 2021, Xi Jinping a annoncé que la Chine cesserait de soutenir de nouveaux projets de centrales au charbon à l’étranger et renforcerait son soutien aux énergies propres hors de ses frontières. Depuis, les nouveaux accords charbonniers soutenus par l’État ont nettement diminué. Les bases de données recensant les financements chinois du développement et les investissements directs à l’étranger ne font état d’aucun nouvel engagement de financement du charbon après 2021. La plupart des prêteurs publics, des entreprises de construction et des grandes entreprises publiques se sont tournés vers l’éolien, le solaire, l’hydroélectricité et les réseaux électriques dans les marchés en développement.
L’engagement ne précise toutefois pas comment traiter les centrales captives financées par des acteurs privés et construites pour alimenter des projets miniers, métallurgiques ou industriels. Il ne prévoit pas non plus d’organisme chargé de faire respecter la distinction entre les projets raccordés au réseau et la production industrielle hors réseau. Par conséquent, des centrales intégrées à des sites industriels et qui affirment ne pas vendre d’électricité au réseau continuent d’être construites. Ces projets sont souvent montés avec des partenaires locaux, des financements de banques commerciales et des fonds propres d’entreprises, sans nécessiter de prêt important d’une banque publique chinoise.
Selon les analystes, une fois la construction d’une centrale au charbon commencée, les annulations sont rares. Cela explique pourquoi la capacité en service a augmenté cette année malgré la diminution des projets en préparation. Cela souligne également la nécessité de règles plus claires sur ce qui est autorisé, sur les autorités chargées de l’approuver et sur les solutions de remplacement à évaluer avant d’autoriser le charbon dans les zones industrielles.
L’échappatoire des centrales captives au charbon et ses conséquences
Les centrales captives au charbon sont conçues pour alimenter une seule activité, comme une fonderie de nickel, une mine de cuivre, une cimenterie ou une aciérie intégrée. Dans les pays où les réseaux sont fragiles, où l’obtention des autorisations pour de nouvelles lignes de transport prend du temps ou où les prix de l’électricité sont volatils, les propriétaires choisissent de construire une source d’énergie dédiée, à l’intérieur même du site industriel. En Indonésie, par exemple, des entreprises chinoises participent à plusieurs gigawatts de centrales au charbon alimentant le traitement du nickel, un pilier de la chaîne d’approvisionnement mondiale des batteries. Des tendances similaires sont observées en Inde, au Laos, au Zimbabwe et en Zambie, souvent autour de zones minières ou métallurgiques.
Du point de vue climatique, ces centrales comptent car elles peuvent fonctionner pendant des décennies et sont dimensionnées pour répondre aux besoins d’une production industrielle énergivore. Selon les estimations de groupes de recherche, les projets chinois de centrales captives au charbon déjà en service à l’étranger ont généré environ 1,5 milliard de tonnes d’émissions de dioxyde de carbone sur l’ensemble de leur durée de vie, soit près de la moitié des émissions de toutes les centrales au charbon soutenues par la Chine actuellement en service à l’étranger. Si les projets en construction sont menés à terme, ils pourraient ajouter 3,4 milliards de tonnes d’émissions sur leur durée de vie.
Les promoteurs de ces projets font valoir que les activités industrielles ont besoin d’une alimentation fiable en continu et que les mises à niveau des réseaux prennent du retard. Dans de nombreux endroits, les énergies renouvelables pourraient déjà remplacer une part importante du charbon si elles étaient associées au stockage, à la gestion de la demande et à un raccordement au réseau. Le problème tient souvent moins à la technologie qu’à la préparation des projets, à l’accès au foncier, au transport de l’électricité et aux règles des marchés de l’énergie, qui doivent permettre aux nouvelles capacités propres d’alimenter les sites industriels à des prix prévisibles.
Où les projets charbonniers progressent encore
Les projets charbonniers chinois actuellement en cours à l’étranger se concentrent principalement dans des économies à forte croissance ou des pays producteurs de ressources où la demande industrielle augmente. Ils sont regroupés dans quelques pays :
- Indonésie, où des centrales au charbon liées à la production de nickel et d’autres métaux alimentent des parcs industriels sur l’île de Sulawesi et ailleurs.
- Inde, où certains projets industriels financés par des investisseurs chinois dépendent de centrales captives au charbon pour garantir une alimentation électrique stable à leurs activités manufacturières lourdes.
- Laos, où des parcs industriels et des projets miniers utilisent une production captive en parallèle des importantes exportations d’hydroélectricité vers les pays voisins.
- Zimbabwe, où de nouvelles capacités charbonnières soutiennent les activités minières et métallurgiques tandis que le réseau se développe lentement.
- Zambie, où les activités minières et le traitement des minerais nécessitent une alimentation électrique dédiée, alors que les capacités du réseau restent limitées.
Ces projets sont souvent présentés comme des solutions de transition qui adopteront progressivement des combustibles plus propres. Leur devenir dépendra des clauses contractuelles et de la conception des centrales. Sans calendrier ferme de mise à l’arrêt ni dispositions prévoyant l’intégration des énergies renouvelables, ils risquent de prolonger les émissions bien au-delà des années 2030.
Le paradoxe du charbon en Chine
En Chine, le rôle du charbon évolue, alors même que la construction de nouvelles capacités a bondi l’année dernière. Les promoteurs ont lancé des travaux sur environ 95 gigawatts de capacités charbonnières en 2024, le chiffre annuel le plus élevé depuis le milieu de la décennie précédente. Dans le même temps, la part du charbon dans la production d’électricité est tombée à environ 51 % au premier semestre 2025, un niveau historiquement bas, tandis que la production éolienne et solaire augmentait et que les capacités de stockage se développaient rapidement.
Cette apparente contradiction s’explique par les préoccupations liées à la sécurité énergétique après les pénuries d’électricité de 2020 et 2022, auxquelles s’ajoutent des règles rigides de répartition de l’électricité sur le réseau et la lenteur des réformes du commerce interprovincial de l’électricité. Plusieurs gouvernements locaux ont approuvé de nouvelles centrales au charbon à titre de précaution, alors même que de nombreuses unités charbonnières en Chine ne fonctionnent qu’environ la moitié du temps. Le déploiement accru des batteries, des stations de transfert d’énergie par pompage et de meilleures règles de marché a déjà contribué à répondre aux pics de consommation estivaux sans pannes généralisées.
Xi Jinping a présenté ainsi la solution dans des déclarations publiques sur la politique énergétique : la sécurité énergétique dépend du développement des nouvelles énergies. L’idée est que les énergies renouvelables, le stockage et une demande flexible renforcent la résilience, tandis que le charbon joue un rôle d’appoint au lieu de fournir une charge de base constante. L’ajout de capacités charbonnières n’entraîne pas automatiquement une hausse de la consommation de charbon si les énergies propres continuent de répondre à toute la nouvelle demande. Récemment, la production d’électricité à partir du charbon est restée stable ou a diminué, alors même que de nouvelles capacités ont été raccordées au réseau.
Pour les marchés étrangers, cette expérience offre une leçon concrète. Les investissements dans le transport de l’électricité, les échanges régionaux d’énergie et le stockage peuvent remplacer de nouvelles capacités charbonnières et répondre à la demande industrielle grâce à un bouquet énergétique plus propre. Le défi consiste à adapter les contrats, les prix et les réglementations pour que les ressources propres puissent fournir une alimentation électrique garantie lorsque les usines en ont besoin.
Les financements se tournent vers les énergies renouvelables, mais restent insuffisants
Depuis 2021, les financements chinois de projets énergétiques à l’étranger se sont orientés vers les énergies propres. En 2022 et 2023, plus des deux tiers des nouvelles capacités financées par des bailleurs de fonds et des investisseurs chinois ont été consacrés à des projets éoliens et solaires, une évolution marquée par rapport aux deux décennies précédentes. Ce changement reflète à la fois l’orientation des politiques publiques et la compétitivité des fabricants chinois d’équipements pour les énergies propres. Le coût des modules solaires, des onduleurs et des batteries a fortement baissé, et les entreprises chinoises dominent les chaînes d’approvisionnement.
L’ampleur des financements n’est toutefois pas encore à la mesure des possibilités. En 2022 et 2023, seuls environ 3 gigawatts de capacités éoliennes et solaires ont été financés par les canaux chinois de financement à l’étranger, bien en deçà des niveaux annuels atteints au plus fort de l’initiative des Nouvelles Routes de la soie. Des contrats commerciaux et des investissements privés chinois ont comblé une partie de l’écart, mais de nombreux pays en développement se heurtent encore à des obstacles pour monter des projets d’énergies propres susceptibles d’obtenir des financements.
Du côté de la construction, 2024 a été une année record pour les entreprises chinoises qui bâtissent des projets énergétiques dans les pays des Nouvelles Routes de la soie, avec environ 24 gigawatts installés. Plus de la moitié de cette capacité était renouvelable, grâce notamment à d’importants ajouts de capacités solaires et hydroélectriques. Le reste était constitué de projets thermiques, dont des projets charbonniers hérités du passé et de nouvelles centrales à gaz. Le charbon représente encore une part notable des projets en préparation, mais les analystes du secteur s’attendent à davantage d’annulations, les pays d’accueil privilégiant des solutions plus propres et moins coûteuses.
La situation varie selon les régions. L’Asie reçoit la majorité des investissements chinois dans l’électricité à l’étranger et accueille également la plupart des projets charbonniers. Les Amériques et certaines régions d’Afrique voient davantage de projets hydroélectriques, tandis que l’éolien et le solaire y occupent une place plus modeste. L’Afrique reste insuffisamment desservie par les financements consacrés aux énergies propres, quelle qu’en soit la source, bien que Pékin ait promis de nouveaux soutiens, dont des dizaines de projets bas carbone. Pour transformer ces engagements en investissements prêts à être lancés, il faudra des études de faisabilité, des garanties contre les risques, une planification des réseaux et des normes environnementales et sociales solides.
Comment combler les lacunes, selon les experts
Les groupes de recherche qui suivent le portefeuille énergétique chinois à l’étranger proposent plusieurs mesures concrètes pour rendre l’action conforme à l’engagement de 2021 et accélérer la transition vers une électricité propre.
- Préciser que l’interdiction des projets charbonniers à l’étranger s’applique aussi aux centrales captives, quels que soient leur raccordement au réseau et leur structure de propriété.
- Exiger un examen sérieux des solutions renouvelables ou hybrides, associant stockage et gestion de la demande, avant toute approbation d’une nouvelle centrale au charbon.
- Imposer les meilleures technologies disponibles, des normes environnementales strictes et des calendriers de mise à l’arrêt assortis d’échéances pour les centrales déjà en chantier.
- Réorienter les financements soutenus par l’État vers le solaire, l’éolien, l’hydroélectricité, le stockage et la modernisation des réseaux sur les marchés prioritaires.
- Dans les pays d’accueil, soutenir la préparation des projets, l’acquisition des terrains, l’accès au réseau de transport et les réformes des marchés de l’électricité afin que les énergies propres atteignent les utilisateurs industriels à des prix stables.
- Désigner un organisme chargé de faire appliquer l’engagement, de coordonner l’action des ministères et d’intervenir lorsque des projets enfreignent les règles ou sont exploités de manière irresponsable.
Ces mesures accéléreraient les annulations lorsque des solutions de remplacement viables existent et amélioreraient la rentabilité de l’électricité propre dans les pays qui ont rapidement besoin de nouvelles capacités.
Ce que cela implique pour les cinq prochaines années
La baisse du nombre de projets charbonniers à l’étranger en préparation indique que la dynamique évolue, mais les centrales déjà en construction devraient être achevées. Les groupes de recherche soulignent que les annulations deviennent rares une fois les travaux commencés. Les 12,1 gigawatts en cours de construction augmenteront les émissions pendant des décennies, à moins que les contrats ne prévoient une mise à l’arrêt anticipée ou un changement de combustible.
Dans le même temps, les entreprises chinoises exportent davantage de charbon alors que la demande intérieure ralentit. Au cours des cinq premiers mois de 2025, les exportations de charbon ont augmenté d’environ 13 %, le Japon, l’Indonésie et la Corée du Sud figurant parmi les principaux acheteurs. En Chine, l’éolien et le solaire fournissent déjà plus d’un quart de l’électricité certains mois, ce qui contribue à expliquer la baisse des prix du charbon et le recul des importations pendant une période où les stocks sont généralement constitués.
Dans un groupe d’économies à forte croissance situées au sein du bloc des BRICS ou à proximité, les nouvelles capacités charbonnières dépassent encore largement les nouvelles capacités solaires et éoliennes. Les analystes avertissent qu’un développement du charbon, du gaz et du pétrole dans ces marchés risque de verrouiller des niveaux d’émissions élevés et d’évincer les solutions plus propres. Dans ces pays, des entreprises chinoises et des entreprises publiques participent à une grande part des projets de production d’électricité en construction. La situation pourrait évoluer grâce à des règles plus claires sur les centrales captives au charbon, à un recours accru aux financements mixtes et à des réformes plus ambitieuses des marchés de l’électricité, qui valorisent la flexibilité et la production propre.
En Chine, les enquêtes auprès d’experts indiquent que la consommation de combustibles fossiles pourrait culminer autour de 2028 et que l’objectif de réduction des émissions pour 2030 pourrait être atteint, avec prudence. Le gouvernement central met davantage l’accent sur la flexibilité des réseaux, le stockage et la réforme des marchés. Si cette approche est étendue aux activités à l’étranger et si l’échappatoire des centrales captives au charbon est comblée, les projets charbonniers encore en préparation pourraient diminuer davantage, tandis que les énergies propres se développeraient plus rapidement.
Les prochaines années montreront si les politiques suivent le rythme des progrès technologiques. L’électricité propre est souvent la nouvelle source d’énergie la moins chère, et le coût du stockage par batterie continue de baisser. Les pays qui associent une hausse rapide des capacités renouvelables à des améliorations concrètes de leurs réseaux peuvent réduire leur dépendance au charbon sans renoncer à la fiabilité de l’approvisionnement ni à la croissance industrielle.
Les chiffres clés
- Depuis 2021, les annulations de projets charbonniers chinois à l’étranger ont atteint 59,3 gigawatts, évitant environ 6,1 milliards de tonnes de CO2 sur toute la durée de vie des centrales.
- En juillet 2025, le nombre de projets charbonniers en préparation à l’étranger était tombé à 31,4 gigawatts, soit une baisse d’environ 37 % par rapport à 2024.
- La capacité en service a augmenté de 4,1 gigawatts en 2025 grâce à l’achèvement de centrales déjà en construction.
- Quatorze projets restent en construction à l’étranger, pour un total d’environ 12,1 gigawatts ; il s’agit principalement de centrales captives destinées à l’industrie.
- Les projets de centrales captives au charbon représentent à ce jour environ 1,5 milliard de tonnes de CO2 sur toute leur durée de vie ; les centrales actuellement en construction pourraient en ajouter 3,4 milliards de tonnes.
- En Chine, les promoteurs ont lancé environ 95 gigawatts de capacités charbonnières en 2024, tandis que la part du charbon dans la production d’électricité est tombée à environ 51 % au début de 2025.
- En 2022 et 2023, plus des deux tiers des nouvelles capacités électriques chinoises à l’étranger financées par des bailleurs de fonds et des investisseurs ont été consacrés à l’éolien et au solaire.
- Les entreprises chinoises ont installé environ 24 gigawatts de capacités électriques dans les pays des Nouvelles Routes de la soie en 2024, dont plus de la moitié à partir de sources renouvelables.