Pourquoi l’industrie manufacturière reste essentielle pour la Chine
Pékin a placé l’industrie manufacturière au cœur de la prochaine phase de son développement, signalant que sa part dans l’économie sera préservée afin d’éviter un creusement du vide industriel. Les décideurs considèrent l’industrie manufacturière comme un pilier de la puissance nationale et de la résilience économique. À mesure que les pays s’enrichissent, la part de l’industrie manufacturière dans la production atteint généralement un pic, puis décline. Les dirigeants chinois entendent maîtriser cette évolution plutôt que de la subir. La priorité est de maintenir une base industrielle importante et avancée, tout en faisant progresser les entreprises dans la chaîne de valeur.
Sommaire
- Pourquoi l’industrie manufacturière reste essentielle pour la Chine
- Ce que prévoit le plan 2026-2030
- La Chine peut-elle éviter les pressions à la désindustrialisation observées ailleurs ?
- Le point sur les données : où en est le secteur industriel
- Les principaux chiffres en un coup d’œil
- La stratégie : autonomie, IA et marché national unifié
- Les risques de surcapacités, de baisse des prix et d’endettement
- Réactions internationales et quête de résilience face aux points de blocage
- À quoi ressemble la réussite : modernisation, productivité et emplois de meilleure qualité
- Les prochains éléments à surveiller
- L’essentiel
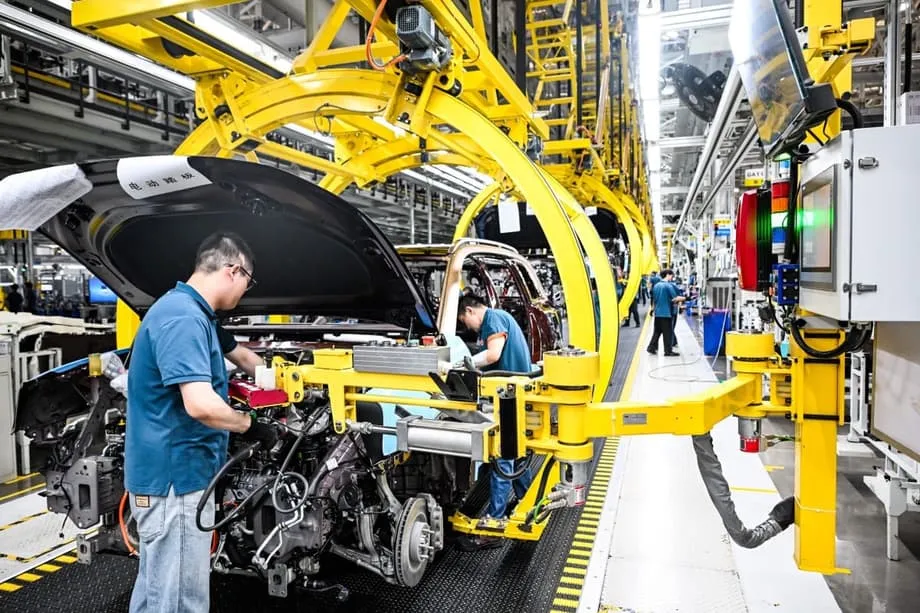
Les enjeux sont considérables. La Chine est le premier fabricant mondial depuis 15 années consécutives et la seule économie présente dans toutes les catégories industrielles recensées par le système des Nations unies. La valeur ajoutée manufacturière représentait environ un quart du produit intérieur brut en 2024, soit près de 24,9 %, ce qui souligne le rôle central du secteur dans l’emploi, l’innovation, les exportations et les recettes fiscales. Les dirigeants estiment que, dans un pays très peuplé et encore en développement, une économie réelle solide repose sur un réseau industriel puissant, des équipements lourds aux composants de précision.
Cette vision est exposée dans un guide officiel consacré au prochain 15e plan quinquennal, qui met en garde contre tout excès de confiance face aux risques de désindustrialisation.
Dans un ouvrage publié par les dirigeants du Parti communiste, qui présente les priorités pour la période 2026-2030, les auteurs exposent clairement le défi.
« Ces dernières années, certaines économies avancées ont tenté de relancer leur secteur manufacturier après la désindustrialisation, mais cela s’est révélé extrêmement difficile », écrivent-ils.
Ce que prévoit le plan 2026-2030
Le Comité central du Parti a défini une stratégie visant à bâtir un système industriel moderne, axé sur l’industrie manufacturière de pointe et une plus grande autonomie technologique. Les principaux objectifs sont d’améliorer la qualité de la production, de sécuriser les chaînes d’approvisionnement essentielles et de réaliser des percées dans les technologies fondamentales. Le plan souligne la nécessité de maintenir une part raisonnable de l’industrie manufacturière dans l’économie, sans toutefois fixer d’objectif chiffré. Les dirigeants appellent aussi à renforcer la demande intérieure et à améliorer le niveau de vie, mais la production et l’investissement restent les principaux moteurs.
Cette approche traduit un choix stratégique. Les tensions commerciales avec de grands partenaires, le durcissement des contrôles sur les technologies de pointe et les préoccupations de sécurité nationale ont renforcé la logique d’une base industrielle vaste et performante. Les dirigeants chinois affirment vouloir consolider leurs avantages concurrentiels dans des domaines tels que les énergies propres, les véhicules électriques, les batteries et les machines industrielles, tout en modernisant les secteurs traditionnels comme l’acier, la chimie et le textile grâce à l’automatisation et aux outils numériques. L’objectif est de bâtir un système industriel plus innovant, plus productif et plus résilient face aux chocs extérieurs.
La Chine peut-elle éviter les pressions à la désindustrialisation observées ailleurs ?
De nombreuses économies riches peinent à enrayer la disparition des usines et des emplois qualifiés dans la production. Les tentatives de reconstitution des capacités industrielles se heurtent souvent aux coûts, au manque de compétences et à la fragmentation des chaînes d’approvisionnement. La Chine cherche à éviter ce sort en préservant l’ampleur de son industrie manufacturière tout en intensifiant l’innovation. Cette position ne signifie pas qu’elle refuse le changement. Elle consiste à pousser les usines à produire des biens plus complexes, à améliorer le contrôle qualité et à ancrer les technologies stratégiques dans le pays.
Les responsables et les universitaires soulignent que cette orientation s’inscrit dans la continuité des politiques menées depuis des années. Le plan actuel la formalise pour la prochaine période et la relie à la sécurité nationale et à la prospérité à long terme. Cette approche s’inscrit dans le prolongement des campagnes récentes visant à relocaliser les intrants essentiels, à développer la production d’équipements haut de gamme et à réduire la dépendance aux fournisseurs étrangers pour les pièces stratégiques.
Dong Yu, vice-président exécutif de l’Institut chinois de planification du développement de l’université Tsinghua, a souligné que cette priorité n’était pas nouvelle, même si le discours s’est durci.
« Le 14e plan quinquennal prévoyait déjà une telle exigence », a déclaré Dong, en référence au maintien de la part de l’industrie manufacturière dans l’économie.
Le deuxième défi tient à l’équilibre économique. Des économistes chinois et étrangers ont appelé à réorienter davantage l’économie vers la consommation des ménages afin de corriger les déséquilibres structurels. Les dirigeants le reconnaissent, mais le nouveau cadre maintient l’industrie manufacturière au centre des priorités, tandis que la demande intérieure doit être stimulée progressivement. La gestion de cette tension sera l’un des principaux enjeux du prochain plan.
Le point sur les données : où en est le secteur industriel
Les derniers indicateurs montrent que le secteur manufacturier reste vaste, productif et fortement intégré à l’économie mondiale, mais que sa dynamique varie selon les sous-secteurs. La valeur ajoutée manufacturière a progressé solidement en 2024 et au début de 2025, tandis que les indices des directeurs d’achat ont oscillé autour du seuil de 50 points qui sépare l’expansion de la contraction. Les investissements en actifs fixes dans les usines ont continué d’augmenter, signe de confiance dans le renforcement des capacités à long terme.
Les principaux chiffres en un coup d’œil
- L’industrie manufacturière représentait environ 24,86 % du PIB en 2024, soit quelque 33 550 milliards de yuans de production.
- La Chine est le premier pays manufacturier au monde depuis 15 années consécutives et produit environ 30 % de la valeur ajoutée manufacturière mondiale.
- Les exportations manufacturières restent le pilier des ventes à l’étranger et représentaient plus de 90 % des exportations totales en 2024.
- En 2025, la croissance mensuelle de la valeur ajoutée a varié entre environ 5,7 et 7,9 %.
- Les investissements en actifs fixes dans l’industrie manufacturière ont progressé, généralement à un rythme allant de quelques pourcents à un peu plus de 10 % en 2024 et 2025.
- Les investissements directs étrangers dans l’industrie manufacturière représentaient plus d’un quart du total en 2024, signe de l’intérêt persistant pour les chaînes d’approvisionnement, la main-d’œuvre qualifiée et les infrastructures chinoises.
Derrière ces chiffres se dessine une carte de plus de 2 000 pôles industriels répartis dans les provinces de l’Est et du Centre, tandis que de nouveaux pôles émergent dans les régions occidentales et septentrionales. Les coûts ont augmenté dans de nombreuses villes, en particulier ceux de la main-d’œuvre et du foncier. Les entreprises continuent pourtant d’investir pour rester proches de leurs fournisseurs, des ports et des grands marchés intérieurs. Les mesures incitatives, des avantages fiscaux aux aides à la recherche et au développement, entrent aussi en ligne de compte.
La stratégie : autonomie, IA et marché national unifié
La politique industrielle de Pékin s’articule autour de deux grands axes. Le premier consiste à renforcer les capacités nationales dans les technologies stratégiques. Le second vise à accroître la productivité dans l’ensemble du tissu industriel. Cela passe par davantage de financements pour la recherche, des liens plus étroits entre les universités et l’industrie, ainsi qu’un déploiement plus rapide des outils numériques dans les usines.
Le ministère de l’Industrie et des Technologies de l’information (MIIT), principal régulateur chinois du secteur, prépare un vaste programme « IA et industrie manufacturière » afin d’intégrer l’intelligence artificielle aux principaux processus de production. Il s’agit d’améliorer la qualité, de réduire les coûts et d’accroître l’efficacité énergétique en intégrant une prise de décision fondée sur les données aux équipements, aux flux de travail et aux opérations de maintenance. Les autorités mettent en avant un vaste écosystème de l’IA, qui compte des milliers d’entreprises et un nombre croissant de petites et moyennes entreprises spécialisées utilisant la vision par ordinateur, l’analyse prédictive et des logiciels industriels.
Le ministre du MIIT, Li Lecheng, a récemment décrit la manière dont le gouvernement compte orienter cette initiative et soutenir son adoption par les entreprises.
Nous allons mettre en place un cadre politique complet pour soutenir les applications de l’IA, notamment des lignes directrices pour la mise en œuvre du plan “IA et industrie manufacturière” », a déclaré Li. « Ces mesures porteront sur la transformation intelligente des secteurs clés et des processus essentiels, avec l’appui d’un guide sur les applications de l’IA destiné aux entreprises manufacturières.
La politique budgétaire est elle aussi alignée sur les objectifs industriels. Le ministère des Finances s’est engagé à consacrer davantage de ressources aux percées dans les technologies fondamentales, à la transformation des secteurs traditionnels et à la modernisation numérique des petites entreprises. Le message est clair : l’innovation sera encouragée et les obstacles administratifs réduits.
Dans un rapport sur l’exécution de la politique budgétaire, le ministère a insisté sur l’égalité des conditions de concurrence et une utilisation plus efficace des fonds consacrés à la science et à la technologie.
La Chine consacrera davantage de ressources budgétaires à l’innovation industrielle, cherchera à réaliser des percées dans les technologies fondamentales et encouragera la transformation et la modernisation du secteur manufacturier », a déclaré le ministère. « Le soutien à la transformation numérique des petites et moyennes entreprises sera renforcé, et un marché national unifié sera développé afin de garantir un traitement équitable en matière de subventions budgétaires et de marchés publics.
Cette initiative s’inscrit dans le prolongement de programmes industriels de plus longue date. Lancée il y a dix ans, la stratégie « Made in China 2025 » visait à renforcer les fournisseurs nationaux dans des domaines comme les technologies de l’information, la robotique, l’aérospatiale, les équipements ferroviaires, les dispositifs médicaux et les véhicules économes en énergie. Le nouveau plan reprend cette ambition tout en renouvelant les outils disponibles. Les responsables emploient de plus en plus l’expression « nouvelles forces productives de qualité » pour désigner l’association des avancées scientifiques fondamentales, des applications industrielles et de l’industrie manufacturière de pointe.
Les risques de surcapacités, de baisse des prix et d’endettement
Une expansion rapide des capacités peut entraîner des difficultés. Lorsque de nombreuses entreprises se ruent simultanément sur des secteurs prometteurs, la concurrence s’intensifie et les prix peuvent baisser plus vite que les coûts. Ce phénomène s’est observé dans l’automobile, le solaire, les batteries et certains métaux. Les guerres des prix compriment les marges, même chez les leaders du marché, ce qui peut freiner l’investissement privé et fragiliser les bilans des entreprises. La baisse des prix se répercute aussi sur les marchés mondiaux et accroît le risque de tensions commerciales avec les partenaires qui estiment que les produits chinois sont vendus à des prix trop bas.
Les vents contraires macroéconomiques compliquent encore la situation. La crise prolongée de l’immobilier pèse sur la demande intérieure et les finances des collectivités locales. Des économistes avertissent que le niveau élevé de l’endettement, qui atteindrait environ trois fois la taille de l’économie selon certaines estimations, conjugué à une faible inflation, complique le désendettement. Si les bénéfices restent faibles dans de larges pans de l’industrie manufacturière, les banques pourraient subir les difficultés d’emprunteurs fragiles. Les décideurs ont tenté d’éviter les licenciements massifs et les fermetures d’usines, qui affecteraient les revenus et la stabilité sociale. Le risque est que le soutien aux entreprises peu productives ralentisse la réorientation des capitaux vers des sociétés plus dynamiques.
Il existe aussi des contraintes internationales. La croissance des exportations peut compenser la faiblesse de la demande intérieure, mais elle risque aussi d’entraîner une hausse des droits de douane et un durcissement des règles commerciales à l’étranger si les partenaires considèrent les surcapacités comme une menace pour leurs industries. Pour gérer cet environnement extérieur, il faut coordonner soigneusement les objectifs industriels avec les signaux du marché et la diplomatie commerciale.
Réactions internationales et quête de résilience face aux points de blocage
Les dirigeants chinois associent souvent politique industrielle et sécurité économique. Le pays s’est imposé dans les terres rares, les composants pharmaceutiques et certains segments de la chaîne d’approvisionnement des énergies propres. Le contrôle de certains intrants donne à Pékin un moyen de pression dans les différends. Dans le même temps, il suscite une surveillance accrue et incite les pays étrangers à diversifier leurs approvisionnements. Les États-Unis et l’Europe ont lancé des programmes de réindustrialisation, proposé des subventions à la production nationale et renforcé le contrôle des technologies sensibles.
Les responsables chinois estiment qu’un système industriel complet constitue la meilleure défense contre les pressions. Ils mettent en avant les progrès dans la fabrication d’équipements et les puces de milieu de gamme, tout en reconnaissant la dépendance du pays aux semi-conducteurs les plus avancés. L’objectif est d’accroître la part des fournisseurs nationaux dans les composants essentiels et d’améliorer la qualité des produits dans des systèmes complexes comme l’aérospatiale, l’automobile et les équipements électriques.
Jin Zhuanglong, éminent ingénieur chinois, a décrit l’ampleur de ces progrès lors d’une intervention publique.
« Sur les 500 principaux produits industriels, la Chine arrive en tête au niveau mondial pour plus de 220 d’entre eux », a déclaré Jin, soulignant l’étendue de la production dans les secteurs des machines, de l’électronique et des matériaux.
Des analystes étrangers notent que la Chine a également réduit sa dépendance aux importations dans de nombreuses chaînes d’approvisionnement. Cela a modifié le rapport de force dans les différends commerciaux, tout en laissant subsister des lacunes dans les domaines où les technologies étrangères restent dominantes. L’accent mis par le prochain plan sur les percées dans les technologies stratégiques répond directement à cette situation.
À quoi ressemble la réussite : modernisation, productivité et emplois de meilleure qualité
Pour les décideurs, la réussite se mesurera à la qualité, pas seulement à la quantité. Les usines modernisées devraient améliorer la productivité, sécuriser les chaînes d’approvisionnement et offrir des emplois mieux rémunérés. Il s’agit de renforcer les compétences grâce à la formation professionnelle, de rapprocher les laboratoires de recherche des chaînes de production et de généraliser la gestion numérique dans les petites et moyennes entreprises. Il s’agit aussi de rendre la production plus propre et moins énergivore, en particulier dans des secteurs comme l’acier, le ciment et la chimie, soumis à un examen attentif de leurs performances environnementales.
L’augmentation des revenus des ménages est un objectif connexe. Une productivité plus élevée permet aux salaires de progresser sans nuire à la compétitivité. Les autorités ont évoqué un renforcement de la protection sociale, une meilleure transférabilité des prestations pour les travailleurs migrants et des mesures visant à réduire l’épargne de précaution. Une consommation plus dynamique aiderait à absorber davantage de produits nationaux à forte valeur ajoutée et à réduire la dépendance à une demande extérieure volatile. Il est essentiel que les entreprises privées puissent dégager des bénéfices raisonnables, car l’investissement privé stimule l’innovation et la création d’emplois dans de nombreux pôles industriels.
Tout cela nécessite un calibrage précis des politiques publiques. Un excès de capacités subventionnées accentue la pression sur les prix. Un investissement insuffisant risque de creuser le retard technologique. Le défi pour le gouvernement consiste à utiliser les outils budgétaires et réglementaires afin d’orienter les ressources vers les activités productives, tout en laissant les signaux du marché entraîner la sortie des modèles défaillants. L’engagement en faveur d’un marché national unifié et d’un traitement équitable dans les marchés publics peut réduire la fragmentation et aider les entreprises performantes à se développer.
Les prochains éléments à surveiller
Le nouveau plan sera précisé dans les prochains mois par des objectifs et des mesures détaillés. Un ensemble d’objectifs socio-économiques est attendu au printemps. Il faudra observer comment les dirigeants concilient la quête d’autonomie technologique avec les mesures destinées à stimuler la demande des ménages. Parmi les indicateurs à suivre : les montants consacrés à la recherche publique et les règles qui l’encadrent, les préférences accordées aux équipements nationaux haut de gamme dans les marchés publics, ainsi que les incitations à la modernisation numérique des chaînes d’approvisionnement.
Il faudra aussi suivre l’approche retenue pour les secteurs les plus capitalistiques. Les autorités doivent choisir entre la consolidation et les sorties du marché pour remédier aux surcapacités, ou le maintien du soutien à l’emploi et aux économies d’échelle. La politique commerciale suivra une trajectoire parallèle. Les relations avec les principaux partenaires détermineront la rapidité avec laquelle les nouvelles capacités pourront trouver des débouchés à l’étranger, ainsi que le nombre d’obstacles auxquels les entreprises chinoises seront confrontées.
Rien ne garantit que la protection de l’industrie manufacturière entraînera automatiquement une croissance plus rapide. Les détails compteront, tout comme la volonté de laisser les entreprises non compétitives se restructurer, fusionner ou fermer. Les cinq prochaines années montreront si la priorité accordée à l’industrie manufacturière moderne, aux technologies et à l’unification des marchés peut accroître la productivité et les revenus sans raviver les tensions financières.
L’essentiel
- Pékin prévoit de préserver une part importante de l’industrie manufacturière dans le PIB afin d’éviter un creusement du vide industriel.
- Le plan 2026-2030 donne la priorité à un système industriel moderne, à l’autonomie technologique et à la sécurité des chaînes d’approvisionnement.
- L’industrie manufacturière représente toujours environ un quart de l’économie chinoise et domine les exportations.
- Le MIIT déploiera des lignes directrices sur l’IA dans l’industrie manufacturière afin d’accélérer la modernisation numérique des secteurs clés.
- Le ministère des Finances promet un soutien budgétaire accru à l’innovation industrielle et à la numérisation des PME.
- Les risques comprennent les surcapacités, la faiblesse des bénéfices, les pressions déflationnistes et l’intensification des tensions commerciales à l’étranger.
- Les réactions extérieures se renforcent tandis que les États-Unis et l’Europe se réindustrialisent et durcissent les contrôles technologiques.
- La réussite dépendra des gains de productivité, de l’augmentation des revenus des ménages et d’une meilleure allocation des ressources.