Comment une norme QR unique a transformé les paiements du quotidien
L’Indonésie a fait d’un simple scan de code un moteur de croissance national. Depuis que Bank Indonesia a instauré en 2019 la norme indonésienne de code à réponse rapide, appelée QRIS, les paiements sans espèces ont quitté les centres commerciaux pour gagner les marchés en plein air, les petits kiosques et les taxis. Les dirigeants de la banque centrale estiment que cette évolution contribue à élargir l’accès aux services financiers, à accélérer les échanges et à faire entrer le pays dans le peloton de tête des économies numériques à forte croissance. Selon les projections du gouvernement, l’économie numérique indonésienne pesait environ 90 milliards de dollars en 2024 et pourrait atteindre 400 milliards de dollars d’ici à 2030, portée par l’adoption massive des paiements numériques et l’essor des achats en ligne.
Sommaire
- Comment une norme QR unique a transformé les paiements du quotidien
- Qu’est-ce que QRIS et comment fonctionne-t-il ?
- Pourquoi une norme unifiée change les comportements
- Une adoption à grande échelle, des centres commerciaux aux vendeurs ambulants
- Ce que QRIS change pour les MPME et l’inclusion financière
- Utilisation transfrontalière et intégration régionale
- Sécurité, confiance et règles du jeu
- Nouvelles fonctionnalités et services du quotidien
- Les obstacles qui pourraient freiner la croissance
- Comparaison entre l’Indonésie, l’Inde et la Chine
- À retenir
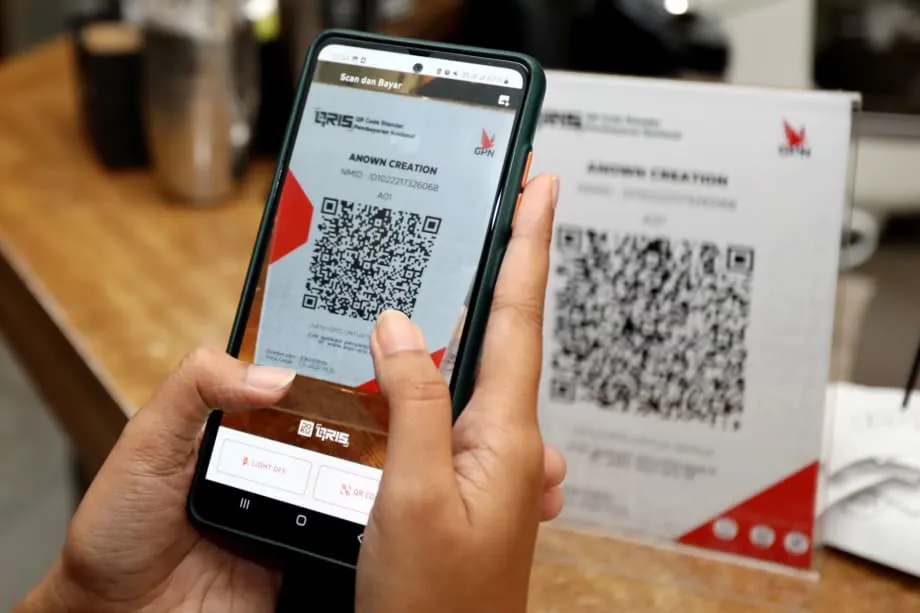
QRIS a mis de l’ordre dans un paysage des paiements auparavant fragmenté. Avant son lancement, les commerçants avaient souvent besoin de plusieurs appareils et accords pour accepter différents portefeuilles électroniques ou applications bancaires. Avec QRIS, un code national fonctionne avec les banques et les portefeuilles électroniques participants : un vendeur de Sulawesi ou un café de Jakarta peut ainsi afficher un seul code et accepter les paiements depuis presque n’importe quelle application bancaire ou de portefeuille électronique indonésienne. Il en résulte de puissants effets de réseau. Les consommateurs peuvent payer partout avec l’application de leur choix. Les commerçants peuvent accepter les paiements de tous avec une simple feuille de papier ou un petit écran affichant le code.
En parallèle de QRIS, Bank Indonesia a déployé BI FAST, un système de paiement en temps réel qui maintient les frais de transfert à un faible niveau. BI FAST plafonne les frais de transfert à 2 500 roupies indonésiennes et les supprime pour les petites opérations de moins de 500 000 roupies, ce qui permet aux utilisateurs de transférer rapidement et à moindre coût de l’argent au quotidien. Ensemble, ces deux systèmes constituent désormais l’épine dorsale des transactions numériques quotidiennes en Indonésie.
Qu’est-ce que QRIS et comment fonctionne-t-il ?
QRIS est la norme nationale indonésienne de paiement par code QR. Elle établit des règles communes pour la création, l’affichage, la lecture et le traitement des codes QR par les banques et les entreprises de technologies financières. Un commerçant peut imprimer une fois pour toutes un code QR statique ou afficher sur un petit écran un code dynamique qui change à chaque transaction. Toute application grand public conforme à la norme peut scanner le code et payer le commerçant. La banque ou la société de paiement du commerçant reçoit l’argent et le compense sur le réseau vers la banque ou le portefeuille électronique du client. L’uniformité des règles permet aux applications et aux acquéreurs participants d’interagir sans matériel supplémentaire ni accord particulier. Les coûts et la complexité diminuent ainsi pour les entreprises de toutes tailles.
La normalisation a fait bien plus que simplifier le passage en caisse. Elle a déchargé les commerçants, qui devaient auparavant jongler entre terminaux et frais. Elle a aussi permis aux autorités centrales de définir plus facilement des exigences techniques et de sécurité et de superviser le réseau. À mesure que le nombre d’utilisateurs et de commerçants augmente, le réseau gagne en utilité. Cette dynamique vertueuse a favorisé une adoption rapide dans les îles et les villes très diverses de l’Indonésie.
Pourquoi une norme unifiée change les comportements
Les paiements fonctionnent mieux lorsque chacun peut se connecter. Un chauffeur de taxi n’a pas besoin de quatre appareils. Un client n’a pas à demander quel portefeuille électronique le magasin accepte. QRIS élimine ces obstacles. Avec un code national unique, les deux parties s’y retrouvent. Pour les microentreprises et les petites entreprises, c’est ce qui leur permet d’accepter les paiements sans espèces au lieu de rester au tout-espèces. Pour les consommateurs, c’est la différence entre utiliser parfois les paiements numériques et y recourir tous les jours.
Une adoption à grande échelle, des centres commerciaux aux vendeurs ambulants
L’adoption de QRIS s’est envolée depuis son lancement. Les données du secteur font état d’une croissance annuelle à trois chiffres tout au long de 2024, à mesure que l’utilisation s’étendait au-delà des grandes chaînes pour gagner les petits vendeurs. À la mi-2024, le nombre d’utilisateurs dépassait les 50 millions et celui des commerçants, les 30 millions. À la mi-2025, les données de Bank Indonesia faisaient état de plus de 57 millions d’utilisateurs et de plusieurs dizaines de millions de commerçants, dont une très grande majorité de micro, petites et moyennes entreprises. Cette accélération montre combien une solution d’acceptation peu coûteuse, basée sur le téléphone, correspond aux réalités de l’économie de détail indonésienne, dominée par les petits commerçants et les vendeurs du secteur informel.
Les transactions progressent elles aussi rapidement. En mars 2025, les paiements QRIS avaient dépassé le milliard de transactions. Au premier semestre 2025, Bank Indonesia a enregistré un montant de transactions QRIS d’environ 317 000 milliards de roupies indonésiennes, en hausse de plus de 120 % sur un an. L’effet de réseau est manifeste : chaque nouveau commerçant renforce l’intérêt de QRIS pour les utilisateurs, et chaque nouvel utilisateur le rend plus attractif pour les commerçants.
Les jeunes Indonésiens ont particulièrement contribué à banaliser le paiement par scan. Le vice-président Gibran Rakabuming Raka a salué l’adoption rapide de QRIS par la génération Z et son rôle dans la diffusion du système, des grands magasins aux petits commerçants. Leur aisance avec les applications mobiles, leur faible tolérance à l’attente dans les files et leur goût pour la praticité ont multiplié les points d’acceptation dans les villes et les bourgs.
Le gouverneur de Bank Indonesia a associé cette évolution à des retombées économiques plus larges. Devant une salle comble lors d’un forum national sur l’économie numérique, Perry Warjiyo a souligné la rapidité de la croissance des paiements numériques et de l’économie dans son ensemble, soutenue par ces derniers.
« L’Indonésie est désormais l’une des économies et l’un des systèmes de paiement numériques à la croissance la plus rapide au monde », a déclaré Perry Warjiyo, gouverneur de Bank Indonesia.
Ce que QRIS change pour les MPME et l’inclusion financière
Pour les microentreprises et les petites entreprises, QRIS facilite l’acceptation de paiements numériques. Un petit warung peut accepter les paiements par téléphone sans louer de terminal de carte ni signer plusieurs contrats. Un vendeur de poisson peut poser un QR imprimé sur son étal et conclure rapidement ses ventes. C’est important dans un pays où une grande partie des entreprises sont de très petite taille et où les marges sont faibles.
L’acceptation des paiements numériques laisse aussi une trace des ventes. À terme, cela peut aider les commerçants à accéder au crédit formel, car les prêteurs peuvent analyser les flux de trésorerie plutôt que de s’appuyer sur des garanties. Pour les petits producteurs et vendeurs, accepter les paiements QRIS des habitants comme des touristes élargit leur clientèle potentielle. Les organisations professionnelles et la banque centrale attribuent à QRIS un rôle dans l’accès des microentreprises et petites entreprises à de nouveaux clients et dans le développement du tourisme local, en facilitant les paiements sur place pour les visiteurs.
L’inclusion financière repose sur les habitudes, la confiance et la praticité. QRIS améliore ces trois aspects. Le paiement par téléphone devient une habitude si tous les étals l’acceptent. La confiance se renforce lorsque les transactions fonctionnent de manière fiable et que le système gère les remboursements et les litiges. La praticité s’améliore lorsque QRIS est disponible au parc, au péage, à l’arrêt de bus et chez l’épicier du quartier.
Utilisation transfrontalière et intégration régionale
L’Indonésie a étendu QRIS au-delà de ses frontières afin de soutenir les voyageurs, les petits commerçants et les échanges régionaux. Les Indonésiens peuvent déjà scanner un code avec leur application habituelle pour payer dans des pays partenaires comme la Malaisie, la Thaïlande et Singapour. Les visiteurs de ces pays peuvent, eux, payer en Indonésie en scannant un code QRIS avec leur application nationale. Ce dispositif réduit les difficultés liées au change pour les petits achats et facilite le règlement en monnaies locales entre banques centrales. Dans des destinations très fréquentées par les touristes, comme Batam et Bali, les paiements QR transfrontaliers réduisent le recours aux espèces et aux cartes.
Bank Indonesia a commencé à relier QRIS à davantage de marchés. Des essais avec des partenaires de paiement chinois sont en cours. Le Japon a lancé une première phase qui permet aux applications indonésiennes de scanner un QR japonais compatible pour payer chez certains commerçants, avec un projet d’élargissement du réseau d’acceptation. Les responsables ont indiqué que l’Inde et l’Arabie saoudite figuraient aussi sur la feuille de route, à mesure que les infrastructures et les accords progressent.
Le gouverneur Perry Warjiyo présente cette norme comme un atout stratégique au sein d’un système ouvert, mais piloté à l’échelle nationale. Il a affirmé que QRIS incarne le contrôle national des infrastructures essentielles de paiement, tandis que l’Indonésie renforce ses liens avec ses voisins et ses partenaires clés.
« QRIS symbolise la souveraineté du système de paiement indonésien », a déclaré le gouverneur Perry Warjiyo, soulignant la capacité du pays à développer l’interopérabilité au-delà de ses frontières.
Certaines entreprises étrangères se sont demandé si l’approche indonésienne ne faussait pas la concurrence. Les responsables politiques répondent que la norme est ouverte aux acteurs qui respectent les règles nationales et protègent les consommateurs, et qu’elle vise à favoriser l’inclusion, l’accessibilité financière et un accès équitable pour les acteurs nationaux et internationaux. L’extension régulière des connexions transfrontalières témoigne de la volonté de l’Indonésie de s’interconnecter, tout en préservant des garde-fous au service de son économie et de ses petites entreprises.
Sécurité, confiance et règles du jeu
Avec l’essor des usages, les risques augmentent eux aussi. Les autorités de régulation et les dirigeants du secteur ont averti que la numérisation des paiements et des services bancaires devait s’accompagner de protections renforcées. L’Autorité des services financiers, connue sous le sigle OJK, a appelé les banques à renforcer leurs défenses, à investir dans la cybersécurité et à améliorer les dispositifs de protection des consommateurs. Il faut notamment renforcer l’authentification, surveiller les comportements suspects, intervenir rapidement en cas d’incident et coordonner la sensibilisation du public aux arnaques.
Indarto Budiwitono, commissaire adjoint de l’OJK chargé de la supervision des banques privées, a présenté l’enjeu comme un défi à la fois technique et réputationnel pour les banques et les prestataires de paiement.
« La résilience face aux cybermenaces ne concerne pas seulement la défense des systèmes : elle engage aussi la réputation des banques et la continuité de leurs activités », a déclaré Indarto Budiwitono.
Les associations professionnelles ont préconisé trois mesures parallèles. Premièrement, une réglementation et une supervision fondées sur les risques, qui garantissent la sécurité de l’innovation. Deuxièmement, un usage responsable d’outils avancés comme l’intelligence artificielle et la finance ouverte, dans un cadre de gouvernance solide. Troisièmement, une vaste campagne d’information du public expliquant comment éviter l’hameçonnage et les fraudes sur les différentes plateformes.
Le rôle de l’IA, aussi bien dans la défense que dans l’attaque, prend de l’ampleur. L’Agence nationale de la cybersécurité et du chiffrement a averti que les criminels utilisent désormais des données personnelles pour créer des campagnes d’hameçonnage ciblées et des logiciels malveillants capables de changer de forme. Edit Prima, responsable de la cybersécurité pour les secteurs de la finance, du commerce et du tourisme au sein de l’agence, a estimé que le secteur devait répondre à ce risque avec les mêmes outils.
« Nous devons nous préparer aux attaques fondées sur l’IA et savoir comment y faire face. Il n’y a pas d’autre solution que d’utiliser nous aussi l’IA », a déclaré Edit Prima.
La loi indonésienne sur la protection des données personnelles et les textes associés renforcent les obligations de conformité. Les transferts de données transfrontaliers sont soumis à des restrictions, sauf si les pays de destination respectent les normes locales. Les entreprises doivent investir dans la sécurité et la gestion des données si elles souhaitent servir une clientèle numérique en pleine expansion et se conformer aux exigences nationales et régionales.
Nouvelles fonctionnalités et services du quotidien
QRIS enrichit régulièrement ses fonctionnalités pour s’intégrer davantage aux habitudes quotidiennes. Bank Indonesia a lancé QRIS Tap In and Out pour les transports publics dans la région du Grand Jakarta, notamment le métro MRT, le train de banlieue, les bus TransJakarta et les deux lignes de métro léger LRT de Jakarta. Au lieu de scanner un code statique, les voyageurs approchent leur téléphone d’un lecteur utilisant la communication en champ proche, puis recommencent en sortant. Ce dispositif accélère l’entrée et la sortie tout en maintenant le paiement dans l’écosystème QRIS.
D’autres fonctionnalités élargissent les lieux et les modes d’utilisation du réseau. QRIS Antarnegara permet les paiements transfrontaliers sur les marchés partenaires. QRIS TUNTAS étend les services au-delà des paiements en magasin et permet les retraits d’espèces, les virements et les dépôts auprès d’agents participants. À mesure que les transactions entre différents prestataires se multiplient, les systèmes nationaux de commutation et les infrastructures de règlement comme BI FAST prennent en charge des volumes croissants. Les autorités de régulation ont ajusté les commissions d’interchange des commerçants et les normes techniques afin de maintenir des coûts abordables pour les petits vendeurs, tout en préservant la fiabilité du réseau à mesure que les volumes augmentent.
Les obstacles qui pourraient freiner la croissance
La couverture de QRIS reste inégale. Java est en tête, tandis que la densité de commerçants est plus faible dans les provinces de l’est. Cette situation reflète les disparités économiques, les lacunes en matière de connectivité et les différences de maîtrise du numérique. Pour atteindre les zones reculées, il faut améliorer l’accès à Internet, réduire le coût des téléphones et des données mobiles, et adapter les formations aux petits commerçants qui découvrent parfois la finance numérique.
Les frais et les rétrofacturations peuvent inquiéter les très petits commerçants. Le modèle QRIS est moins coûteux que les terminaux de paiement par carte, mais la répartition des coûts entre émetteurs, acquéreurs et systèmes de commutation doit être régulièrement ajustée afin que les plus petites entreprises n’en supportent pas une part disproportionnée. Les autorités de régulation sont intervenues activement sur ce sujet, mais une croissance à grande échelle continuera de mettre sous pression les coûts et la disponibilité du service.
La réglementation compte également. Les entreprises doivent composer avec des règles en évolution sur la vie privée, le stockage des données et la cybersécurité. Une gouvernance décentralisée signifie que certaines règles varient selon les régions, ce qui peut compliquer les opérations des entreprises présentes dans tout le pays. Des normes claires et une application cohérente des règles contribueront à préserver la confiance des investisseurs et la qualité des services.
Comparaison entre l’Indonésie, l’Inde et la Chine
UPI, en Inde, et QRIS, en Indonésie, reposent tous deux sur une approche pilotée par les autorités de régulation et privilégient des normes ouvertes auxquelles tout acteur conforme peut adhérer. Les deux systèmes visent une large interopérabilité et de faibles frais afin de favoriser une adoption massive. En Chine, les paiements par QR se sont développés grâce aux superapplications privées, avant que les autorités de régulation n’encouragent une meilleure interopérabilité entre les plateformes. L’Indonésie se rapproche davantage du modèle indien : elle a défini tôt une norme nationale, invité les banques et les entreprises de technologies financières à s’y connecter, et associé la norme QR, côté utilisateur, à un système de transfert rapide et peu coûteux.
Ces trois trajectoires témoignent de contextes de départ et de choix politiques différents. L’approche indonésienne donne la priorité à l’inclusion et aux effets de réseau pour les petits commerçants, tout en laissant la place aux partenariats mondiaux. La progression rapide du nombre d’utilisateurs et de commerçants, l’extension régulière du système aux transports et au tourisme et la volonté de se connecter aux pays voisins et aux grands marchés laissent penser que ce modèle peut changer d’échelle tout en restant ouvert à la coopération.
À retenir
- QRIS a unifié les paiements par QR dans tout le pays en 2019 : un seul code fonctionne avec les banques et les portefeuilles électroniques, ce qui réduit les coûts pour les petits commerçants.
- Les paiements numériques et le commerce en ligne alimentent la croissance rapide de l’économie numérique indonésienne, estimée à 90 milliards de dollars en 2024, avec un objectif de 400 milliards de dollars d’ici à 2030.
- À la mi-2025, plus de 57 millions d’utilisateurs et plusieurs dizaines de millions de commerçants utilisaient QRIS ; la très grande majorité des commerçants étaient des MPME.
- Les transactions QRIS ont dépassé le milliard en mars 2025. Leur montant a atteint environ 317 000 milliards de roupies indonésiennes au premier semestre 2025, en hausse de plus de 120 % sur un an.
- Les connexions transfrontalières incluent désormais la Malaisie, la Thaïlande et Singapour. Une première phase est en cours au Japon, des essais avec la Chine sont en cours et des connexions avec l’Inde et l’Arabie saoudite sont prévues.
- BI FAST permet des transferts rapides et peu coûteux, en complément de QRIS, et contribue à maintenir les frais à un niveau bas pour les consommateurs, avec notamment la gratuité des petits transferts.
- La sécurité est une priorité à mesure que les usages se développent. L’OJK appelle à renforcer les défenses et les agences soulignent la nécessité d’une protection fondée sur l’IA contre les arnaques sophistiquées.
- De nouvelles fonctionnalités, comme QRIS Tap In and Out dans les transports et QRIS TUNTAS pour les retraits d’espèces et les virements, intègrent la norme aux gestes du quotidien.
- Les principaux défis sont l’adoption inégale selon les régions, la pression sur les coûts pour les commerçants et la complexité réglementaire en matière de protection des données et de cybersécurité.