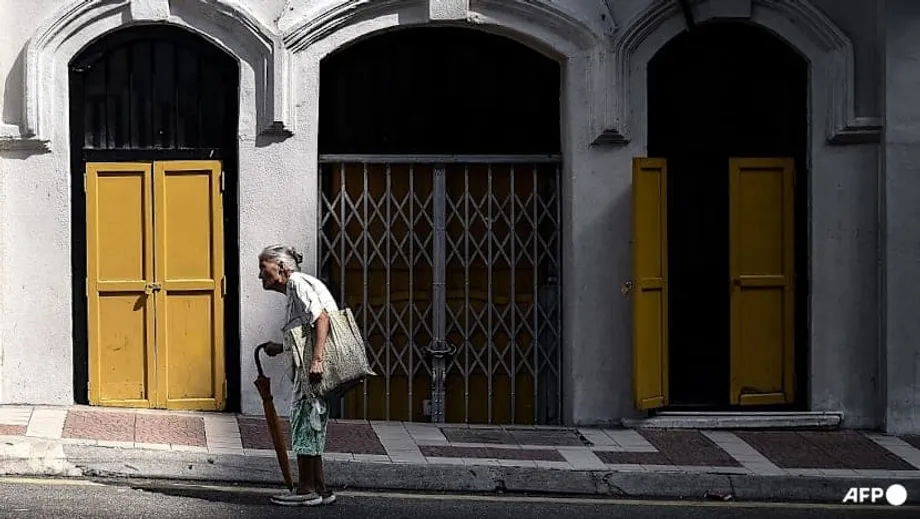
Une nation vieillissant rapidement face à un filet de sécurité limité
La Banque mondiale a averti la Malaisie qu’elle risque de connaître une crise de la prise en charge des personnes âgées si elle n’élargit pas et ne renforce pas les pensions sociales. Leur couverture figure parmi les plus faibles au monde. Aujourd’hui, moins d’un Malaisien sur dix âgé de 65 ans ou plus perçoit une pension sociale ciblée. Le principal dispositif, Bantuan Warga Emas, ne concerne qu’environ 4 % des personnes âgées. Dans le même temps, leur part dans la population augmente rapidement. La Malaisie est déjà une société vieillissante, et le rythme de cette évolution est désormais comparable aux transitions rapides observées en Chine et au Japon. Sans un meilleur soutien financier à un âge avancé, davantage de Malaisiens auront du mal à subvenir à leurs besoins essentiels pendant leurs vieux jours.
Sommaire
- Une nation vieillissant rapidement face à un filet de sécurité limité
- Pourquoi les pensions sociales sont importantes
- Qu’est-ce que Bantuan Warga Emas ?
- Le déficit d’épargne et l’EPF
- Les recommandations de la Banque mondiale
- Combien coûterait l’élargissement du dispositif ?
- Les enseignements d’autres pays
- Les arbitrages politiques et sociaux
- La suite
- Points clés
De nouvelles projections indiquent que 14 % de la population aura 65 ans ou plus en 2045, et que cette proportion atteindra environ 20 % en 2056. Autrement dit, une personne sur cinq sera âgée d’ici une génération. Les aides actuelles sont modestes et ne concernent qu’une faible part de la population âgée. La couverture des pensions sociales en Malaisie est très inférieure à celle de ses voisins régionaux et aux moyennes mondiales. Selon l’étude de la Banque mondiale, l’écart entre la réalité démographique et le soutien actuel s’est creusé ; un filet de sécurité plus large et plus prévisible est nécessaire.
Pour beaucoup, la préparation financière à la retraite reste insuffisante. Les économies placées dans le Fonds de prévoyance des salariés (EPF) sont souvent épuisées dans les trois à cinq ans suivant leur retrait. Près de la moitié des membres de l’EPF ayant atteint 55 ans en 2023 disposaient de moins de 10 000 ringgits. La Banque estime qu’il faut un pécule d’environ 250 000 ringgits pour maintenir un niveau de vie décent à la retraite. Seuls quelque 42 % des personnes en âge de travailler cotisent à un régime de retraite formel. De nombreux Malaisiens âgés comptent sur leurs enfants adultes, alors que les familles sont moins nombreuses et que davantage de personnes âgées vivent seules ou dans des foyers composés uniquement de personnes âgées.
Dans un nouveau document d’orientation, la Banque mondiale résume clairement le défi :
La population malaisienne vieillit rapidement, mais la couverture et le niveau des pensions sociales restent relativement faibles.
Pour combler le manque de soutien, la Banque recommande d’élargir considérablement les pensions sociales. Dans un premier temps, leur couverture pourrait être étendue aux personnes âgées appartenant aux 40 % des ménages les plus modestes. L’étude préconise également d’indexer automatiquement les prestations sur l’inflation, de revoir les seuils de revenu pour tenir compte du coût réel de la vie et de relever l’âge d’admissibilité en fonction de l’allongement de l’espérance de vie. L’objectif est de créer un système plus large, plus équitable et plus pérenne. Le gouvernement a déjà réservé 1,26 milliard de ringgits dans le budget 2026 au soutien des personnes âgées, une enveloppe qui devrait bénéficier à environ 180 000 personnes. Malgré cela, les engagements actuels ne couvrent qu’une fraction des besoins.
Pourquoi les pensions sociales sont importantes
Les pensions sociales sont des prestations financées par l’État et versées aux personnes âgées. Elles ne nécessitent pas que les bénéficiaires aient cotisé auparavant. L’admissibilité dépend généralement de l’âge, du revenu, ou des deux. Les données internationales montrent que même modestes, ces pensions réduisent la pauvreté, atténuent les inégalités et améliorent le bien-être des bénéficiaires et de leur famille élargie. Elles stabilisent également la consommation lorsque des problèmes de santé ou une perte d’emploi touchent les ménages qui soutiennent des proches âgés. Dans les pays qui vieillissent rapidement, ces prestations constituent le dernier rempart essentiel de la sécurité financière.
En Malaisie, l’aide directe aux personnes âgées reste limitée. Bantuan Warga Emas concerne actuellement environ 4 % des personnes âgées. Un autre programme, Sumbangan Tunai Rahmah, bénéficie à quelque 60 % des personnes âgées dans le cadre d’un dispositif plus large de transferts monétaires destinés aux ménages à faible revenu. Pour la plupart des ménages âgés, le montant cumulé représente généralement moins d’un dixième du revenu avant transferts. Par rapport aux pays voisins, la Malaisie fait figure d’exception en matière de couverture. La Thaïlande offre une allocation vieillesse quasi universelle, qui concerne près de neuf personnes âgées sur dix. Aux Philippines et au Vietnam, la couverture avoisine trois personnes sur dix.
Qu’est-ce que Bantuan Warga Emas ?
Bantuan Warga Emas est une allocation mensuelle de 600 ringgits versée aux personnes âgées admissibles. Elle est versée sur un compte bancaire afin de contribuer aux dépenses essentielles. Le dispositif s’adresse aux Malaisiens âgés de 60 ans ou plus qui n’ont ni revenu fixe ni pension. Le revenu de leur ménage doit être inférieur au seuil officiel de pauvreté. Les demandeurs ne peuvent pas vivre dans un établissement public d’aide sociale ni percevoir d’autres aides faisant double emploi. Le critère de revenu restrictif et les exclusions actuelles écartent de nombreux seniors, notamment ceux qui disposent de petites économies vite épuisées ou d’un revenu informel insuffisant face à la hausse des coûts.
Ces limites de conception expliquent la faible couverture. De nombreuses personnes disposant de peu de patrimoine ou confrontées à des dépenses médicales élevées ne sont pas admissibles. D’autres peuvent passer entre les mailles du filet, car les critères appliqués au ménage ne reflètent pas les difficultés individuelles au sein des familles multigénérationnelles. Avec le temps, ces lacunes risquent de se creuser si les prestations ne sont pas indexées sur les prix et si les critères d’admissibilité ne sont pas actualisés pour tenir compte du coût d’une vie décente. Il faut également clarifier l’articulation entre Bantuan Warga Emas et Sumbangan Tunai Rahmah, afin que les personnes âgées ne se retrouvent pas avec un ensemble disparate de petites aides mal coordonnées.
Le déficit d’épargne et l’EPF
La Malaisie s’est largement appuyée sur le Fonds de prévoyance des salariés (EPF) pour assurer les revenus à la retraite. Le fonds affiche de solides performances en matière d’investissement, mais de nombreux membres cotisent de manière irrégulière ou cessent de le faire lorsqu’ils passent au secteur informel. Les retraits anticipés autorisés pendant la pandémie de Covid-19 ont réduit de nombreux soldes. Comme les retraits sont possibles dès 55 ans, beaucoup de retraités entament leurs économies bien avant de cesser de travailler ou de pouvoir prétendre à d’autres aides vieillesse. Il en résulte un déficit d’épargne qui perdure à un âge avancé, en particulier chez les femmes et les travailleurs à bas salaire.
La Banque mondiale estime que la Malaisie devrait relever progressivement l’âge de retrait des fonds de l’EPF, pour le porter entre 65 et 70 ans. Un âge d’accès plus élevé permettrait de laisser l’épargne investie plus longtemps, de bénéficier des intérêts composés et d’améliorer le niveau de vie à la retraite. La Banque recommande aussi de relever à 65 ans au moins l’âge d’admissibilité aux pensions sociales, avec des ajustements futurs liés à l’espérance de vie. Un âge d’accès plus élevé, associé à une couverture élargie, pourrait permettre de verser des prestations moyennes plus importantes sans exercer une pression excessive sur les finances publiques.
Dans le débat public, on avance souvent que le fait de travailler plus longtemps pourrait réduire les débouchés des jeunes. La Banque mondiale a étudié les données du marché du travail malaisien et est parvenue à une conclusion différente :
Par conséquent, l’allongement de la vie active ne doit pas être considéré comme une menace pour l’emploi des jeunes.
Autrement dit, il est possible de créer davantage d’emplois pour les travailleurs âgés comme pour les jeunes. Ces deux groupes possèdent généralement des compétences différentes. Lorsqu’ils sont tous employés, les entreprises bénéficient à la fois de l’expérience et d’idées nouvelles, et l’économie se développe.
Les recommandations de la Banque mondiale
L’étude présente une série de réformes visant à concilier protection, équité et prudence budgétaire. Premièrement, élargir la couverture des pensions sociales aux personnes âgées appartenant aux 40 % des ménages les plus modestes. Deuxièmement, actualiser les seuils de revenu pour tenir compte du coût d’une vie décente et indexer les prestations sur l’inflation afin de préserver le pouvoir d’achat. Troisièmement, améliorer le système de ciblage et veiller à ce que les bases de données publiques puissent communiquer entre elles, afin que les décisions d’admissibilité soient prises rapidement et avec précision. Quatrièmement, compte tenu de l’allongement de la durée et de la qualité de vie, porter à 65 ans au moins l’âge d’admissibilité aux pensions sociales et ajuster à l’avenir les seuils en fonction de l’espérance de vie. Ces mesures constitueraient un socle de revenu plus solide pour les personnes âgées, tout en maîtrisant les coûts liés au vieillissement de la population.
La Banque mondiale souligne que le financement doit être conçu avec soin et que les réformes peuvent être mises en place progressivement afin de maîtriser les coûts et de gérer les attentes du public.
La viabilité budgétaire est essentielle, mais une extension est possible grâce à un ciblage bien conçu et à des réformes des recettes.
Combien coûterait l’élargissement du dispositif ?
Les premières mesures sont déjà en cours. Dans le cadre du budget 2026, le gouvernement a réservé 1,26 milliard de ringgits au soutien des personnes âgées, une enveloppe qui devrait aider environ 180 000 Malaisiens âgés. Cette somme ne correspond pas encore à une extension des pensions sociales, mais elle témoigne d’un engagement croissant en faveur de la sécurité financière des personnes âgées. Selon les modélisations de la Banque, un élargissement bien conçu réduirait la pauvreté parmi les personnes âgées et les inégalités dans l’ensemble de la population ; ces effets s’accentueraient avec l’augmentation de la part des seniors.
La maîtrise des coûts dépend des choix de conception. Relever l’âge d’admissibilité tout en élargissant la couverture peut permettre d’augmenter les prestations moyennes sans dépasser un budget soutenable. Protéger les bénéficiaires actuels tout en appliquant un âge plus élevé aux nouveaux entrants permettrait d’adoucir la transition. Les données de l’Enquête sur les revenus et les dépenses des ménages montrent que la pauvreté relative augmente avec l’âge dans les ménages dont le chef est une personne âgée : elle atteint environ 24 % chez les personnes âgées de 60 ans ou plus, 42 % à partir de 65 ans et 49 % à partir de 70 ans. Ces chiffres plaident pour que le relèvement de l’âge d’accès s’accompagne d’un élargissement important de la couverture, afin d’atteindre les personnes les plus vulnérables.
Les enseignements d’autres pays
La Malaisie n’est pas le premier pays à devoir faire face à un vieillissement rapide et aux lacunes des régimes de retraite contributifs. La Chine et l’Inde ont mis en place des pensions sociales qui couvrent désormais un grand nombre de travailleurs ruraux et informels. En Amérique latine, des aides modestes aux personnes âgées ont été associées à une baisse de la pauvreté et à de meilleurs résultats en matière de santé pour les seniors et leur famille. La Thaïlande montre concrètement à quoi ressemble une couverture quasi universelle : son allocation vieillesse concerne la plupart des personnes âgées et leur garantit un minimum prévisible, quelle que soit leur carrière professionnelle.
Les expériences étrangères mettent en lumière plusieurs choix essentiels. Les prestations universelles sont simples et inclusives, mais coûtent davantage. Les prestations soumises à des conditions de ressources ciblent les personnes qui en ont le plus besoin, mais nécessitent des données et une administration solides. De nombreux pays indexent les prestations afin qu’elles suivent l’évolution des prix. D’autres lient également l’âge d’admissibilité à l’espérance de vie pour préserver la stabilité des régimes à mesure que la durée de vie augmente. La Malaisie peut tirer parti de ces enseignements tout en adaptant les réformes à ses marges budgétaires et à ses capacités administratives.
Les arbitrages politiques et sociaux
Toute modification de la politique des retraites doit concilier rapidité, niveau des prestations et confiance. Le relèvement de l’âge d’admissibilité est une question sensible, même s’il tient compte du fait que les Malaisiens vivent plus longtemps et en meilleure santé qu’à l’époque où les règles actuelles ont été établies. Les responsables publics peuvent préserver la confiance en élargissant la couverture en parallèle, en protégeant les bénéficiaires actuels contre les changements défavorables et en expliquant clairement comment les prestations suivront l’inflation. Une règle d’indexation transparente réduit l’incertitude pour les familles qui préparent l’avenir.
La qualité de la mise en œuvre compte autant que la conception des politiques. Une meilleure interopérabilité des bases de données publiques peut réduire les exclusions et éviter aux personnes âgées de devoir s’adresser à plusieurs administrations pour prouver leur admissibilité. Des démarches de proximité renforcées peuvent les aider à déposer leur demande tôt et à éviter les interruptions de versement. Parallèlement, la sécurité financière des personnes âgées doit aller de pair avec des réformes des soins de santé et de la prise en charge de la dépendance. Un nouveau projet de résidence avec services, soutenu par Retirement Fund Inc à Kepala Batas, dans l’État de Penang, montre comment le logement et les services de prise en charge peuvent évoluer en complément du soutien financier pour répondre aux besoins des seniors à faibles revenus.
La suite
La Malaisie a la possibilité de renforcer les fondements de la sécurité financière à la retraite avant que le vieillissement de la population ne s’accélère davantage. Le Programme national sur le vieillissement offre un cadre pour y parvenir. Parmi les mesures prioritaires figurent l’élargissement de la couverture des pensions sociales aux 40 % des ménages les plus modestes, la mise en place d’une formule d’indexation fondée sur des règles précises, l’actualisation des seuils de revenu en fonction du coût de la vie et la préparation d’un relèvement progressif de l’âge d’admissibilité, lié à l’espérance de vie. Ensemble, ces mesures pourraient protéger davantage de personnes âgées tout en préservant la discipline budgétaire.
Les progrès dépendront également de la qualité des données et du suivi. Un suivi régulier du niveau des prestations, du recours aux aides et de la pauvreté selon l’âge permettra de déterminer si les réformes fonctionnent. Des évaluations indépendantes pourront guider l’ajustement des règles des programmes. Une pension sociale renforcée ne remplacera ni l’EPF ni les pensions de la fonction publique. Elle viendra les compléter en comblant le manque de ressources des Malaisiens qui arrivent à un âge avancé avec peu ou pas d’économies, ainsi que de ceux dont l’épargne s’épuise trop tôt.
Points clés
- Moins de 10 % des Malaisiens âgés de 65 ans ou plus perçoivent une pension sociale ciblée, et Bantuan Warga Emas concerne environ 4 % des personnes âgées.
- La Malaisie sera une société vieillissante au milieu des années 2040 : environ 14 % de la population aura alors 65 ans ou plus, contre quelque 20 % en 2056.
- Près de la moitié des membres de l’EPF ayant atteint 55 ans en 2023 disposaient de moins de 10 000 ringgits, et de nombreuses économies sont épuisées dans les trois à cinq ans suivant leur retrait.
- Seuls environ 42 % des personnes en âge de travailler cotisent à un régime de retraite formel.
- Environ 60 % des personnes âgées bénéficient de Sumbangan Tunai Rahmah, mais le montant cumulé avec Bantuan Warga Emas représente généralement moins de 10 % du revenu avant transferts pour la plupart des ménages âgés.
- La Banque mondiale recommande d’élargir la couverture en commençant par les 40 % les plus modestes, d’indexer les prestations sur l’inflation, de revoir les seuils de revenu et d’améliorer le ciblage et les systèmes de données.
- Il est conseillé de porter à 65 ans au moins l’âge d’admissibilité aux pensions sociales, puis de l’ajuster en fonction de l’espérance de vie afin de garantir la pérennité du système.
- Le budget 2026 prévoit 1,26 milliard de ringgits pour le soutien aux personnes âgées, une enveloppe qui devrait bénéficier à environ 180 000 personnes.
- La Banque propose de porter l’âge de retrait des fonds de l’EPF entre 65 et 70 ans afin d’améliorer le niveau de vie à la retraite.
- Les données internationales montrent que les pensions sociales réduisent la pauvreté et les inégalités et favorisent une meilleure santé et un meilleur bien-être chez les personnes âgées et leur famille.